هشت سال داده رسمی مس کاتد بورس کالا؛ رشدی که بیشترش سهم ارز بود
هشت سال داده رسمی بورس کالا نشان میدهد مس نه جایگزین طلاست نه رقیب دلار؛ یک دارایی صنعتی چرخهای است که فقط باید سهم کوچکی از سبد پسانداز را بگیرد.

تومان بر کیلوگرم. این عددی است که ۲۲ شهریور ۱۴۰۵ پای آخرین معاملهٔ ثبتشدهٔ مس کاتد در بورس کالای ایران نشست؛ معادل ۲٬۶۰۳ تومان بر گرم، در محمولهای ۳٬۰۰۰ تنی از ملی صنایع مس ایران که ارزشش حدود ۷٬۸۰۹ میلیارد تومان میشود. گذاشتن این رقم کنار نرخ طلا و دلار وسوسهانگیز است. اما مس طلا نیست و قرار هم نیست باشد.
آخرین عدد تابلو و چیزی که پشتش ایستاده
برای کسی که هر روز نرخ سکه و دلار را رصد میکند، ۲٬۶۰۳ تومان بر گرم عدد کوچکی به نظر میرسد. مقایسهٔ گرمی آن با طلا از پایه بیمعناست: مس فلز صنعتی است، نه فلز گرانبها. ارزشش نه از کمیابی، که از مصرف میآید؛ از سیم و کابل، از ترانسفورماتور، از موتور الکتریکی، از شبکهٔ توزیع برق، و در سالهای اخیر از خودروی برقی و برقرسانی به مراکز داده. وقتی چرخ صنعت میچرخد، مس تقاضا دارد. وقتی رکود میآید، تقاضا هم میخوابد.
طلا چنین وابستگیای ندارد؛ در رکود و بحران حتی جذابتر هم میشود. همین یک تفاوت کافی است که مس را از قفسهٔ «دارایی امن» بیرون بیاوریم و در قفسهٔ «دارایی چرخهای» بگذاریم. ولی چرخهای بودن به معنای بیاهمیت بودن نیست. عدد هشت سال گذشته حرف دیگری میزند.
هشت سال مس کاتد در یک جدول
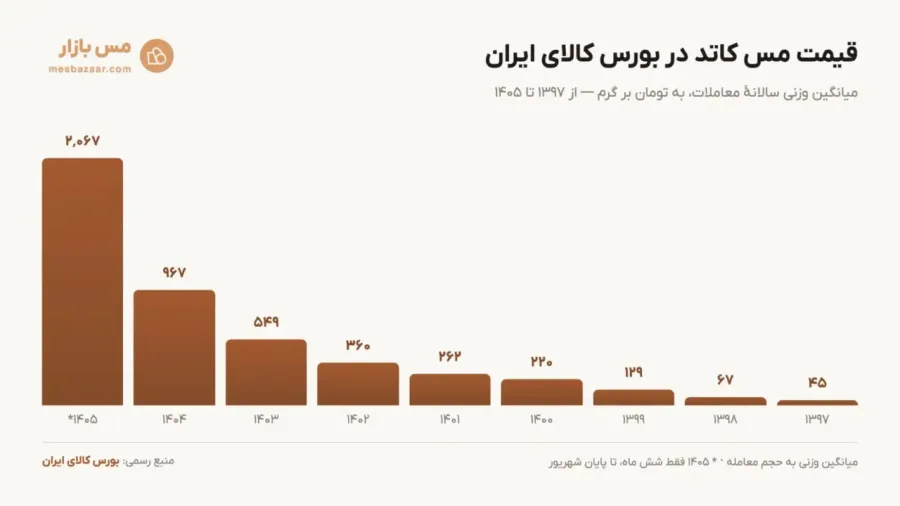
میانگین وزنی معاملات کاتد به تفکیک سال شمسی، بر پایهٔ دادههای رسمی بورس کالا:
|
سال |
تومان بر کیلوگرم |
تومان بر گرم |
حجم (تن) |
تعداد معامله |
|
۱۳۹۷ |
۴۴٬۷۹۹ |
۴۵ |
۱۱۳٬۲۸۰ |
۵۹ |
|
۱۳۹۸ |
۶۷٬۲۴۴ |
۶۷ |
۱۱۶٬۱۳۰ |
۸۸ |
|
۱۳۹۹ |
۱۲۹٬۲۳۰ |
۱۲۹ |
۱۳۶٬۰۰۵ |
۱۰۱ |
|
۱۴۰۰ |
۲۲۰٬۲۹۹ |
۲۲۰ |
۱۴۵٬۵۶۵ |
۱۰۹ |
|
۱۴۰۱ |
۲۶۲٬۳۶۱ |
۲۶۲ |
۱۸۵٬۷۹۰ |
۷۱ |
|
۱۴۰۲ |
۳۶۰٬۱۶۰ |
۳۶۰ |
۱۹۴٬۰۸۰ |
۷۱ |
|
۱۴۰۳ |
۵۴۸٬۹۶۲ |
۵۴۹ |
۱۴۹٬۹۴۰ |
۷۸ |
|
۱۴۰۴ |
۹۶۶٬۵۹۵ |
۹۶۷ |
۱۴۶٬۴۸۰ |
۹۸ |
|
۱۴۰۵ (۶ ماه) |
۲٬۰۶۶٬۶۰۷ |
۲٬۰۶۷ |
۶۲٬۷۴۰ |
۴۵ |
مسیر یکطرفه است: رشد ۷۶٪ در ۱۳۹۷، ۵۰٪ در ۱۳۹۸، ۹۲٪ در ۱۳۹۹، ۷۰٪ در ۱۴۰۰، بعد ترمز ۱۹ درصدی ۱۴۰۱، و سپس ۳۷٪، ۵۲٪ و ۷۶٪ در سه سال بعد. ششماههٔ نخست ۱۴۰۵ هم با ۱۱۴٪ رشد ثبت شده، اما تأکید میکنم که این رقم فقط نیمهٔ اول سال است و کنار سالهای کامل گذاشتنش خطای تحلیلی است؛ نیمهٔ دوم سال هنوز نیامده و میانگین وزنی میتواند جابهجا شود.
مهمتر از خود اعداد، پیوستگی سری داده است. ۱٬۳۴۳ معاملهٔ ثبتشدهٔ کاتد از ۱۳۸۸ تا امروز در دسترس است؛ سالی که میانگین وزنی ۶٬۱۳۴ تومان بر کیلوگرم، یعنی ۶ تومان بر گرم بود. کمتر داراییای در اقتصاد ایران این اندازه شفاف و ممتد رصد شده است. هرکس بخواهد قیمت کاتد مس در بورس کالا را به شکل سری زمانی ببیند با دادهٔ رسمی طرف است، نه با شنیدههای تلگرامی بازار؛ این تاریخچه را مسبازار از اعلانهای بورس کالا جمع و منتشر میکند.
چقدرش تورم بود، چقدرش فلز
اینجا جایی است که بیشتر تحلیلها میلغزند. هر عددی که در ستون تومان بر کیلوگرم میبینید حاصلضرب سه چیز است: قیمت جهانی مس، نرخ ارز مبنای فرمول قیمت پایه، و تورم داخلی که هزینهٔ تولید و حاشیهٔ معامله را بالا میکشد. تفکیک ریاضی دقیق این سه با دادهای که در اختیار داریم شدنی نیست، ولی جهتگیریشان کاملا خواناست.
سالهایی مثل ۱۳۹۷ با ۷۶٪ و ۱۳۹۹ با ۹۲٪ رشد، سالهای جهش نرخ ارز و تورم افسارگسیخته بودند. فلز در بازار جهانی چنین جهشهایی را تجربه نکرد. یعنی بخش بزرگی از آن ۹۲٪، رشد مس نبود؛ سقوط قدرت خرید پول ملی بود. در مقابل، در دورههایی که هم نرخ نیما بالا رفت و هم بازار جهانی مس روند صعودی داشت، دو موتور همزمان کار کردند و رشدهای ۵۲ و ۷۶ درصدی ۱۴۰۳ و ۱۴۰۴ شکل گرفت.
نتیجهٔ عملی برای پساندازکننده ساده است: مس در ایران عمدتاً یک دارایی ارزی با پوستهٔ صنعتی است. اگر نرخ مبنای نیما ثابت نگه داشته شود و بازار جهانی هم آرام باشد، قیمت کاتد در جا میزند. سال ۱۴۰۱ دقیقاً همین بود.
سال ۱۴۰۱؛ سالی که مس از تورم عقب ماند
میانگین وزنی از ۲۲۰٬۲۹۹ تومان در ۱۴۰۰ به ۲۶۲٬۳۶۱ تومان رسید. رشد ۱۹٪. کندترین سال کل این دوره و بهمراتب پایینتر از تورم عمومی آن سال. کسی که ابتدای ۱۴۰۱ مس خرید و انتهای سال فروخت، به زبان قدرت خرید ضرر کرد، حتی اگر عدد حساب بانکیاش بزرگتر شده بود.
ریشهاش را باید در سیاستگذاری ارزی جست: وقتی نرخ مبنای فرمول عقب نگه داشته میشود، قیمت پایهٔ کاتد هم عقب میماند، حتی اگر دلار بازار آزاد بدود. این ریسک نرخگذاری دستوری است و با هیچ تحلیل تکنیکالی از بازار جهانی پیدا نمیشود. هرکس نمودار قیمت مس را دنبال میکند باید این متغیر سوم را هم در ذهن داشته باشد، وگرنه نوسانها برایش بیدلیل جلوه میکند.
حجم دارد آب میرود
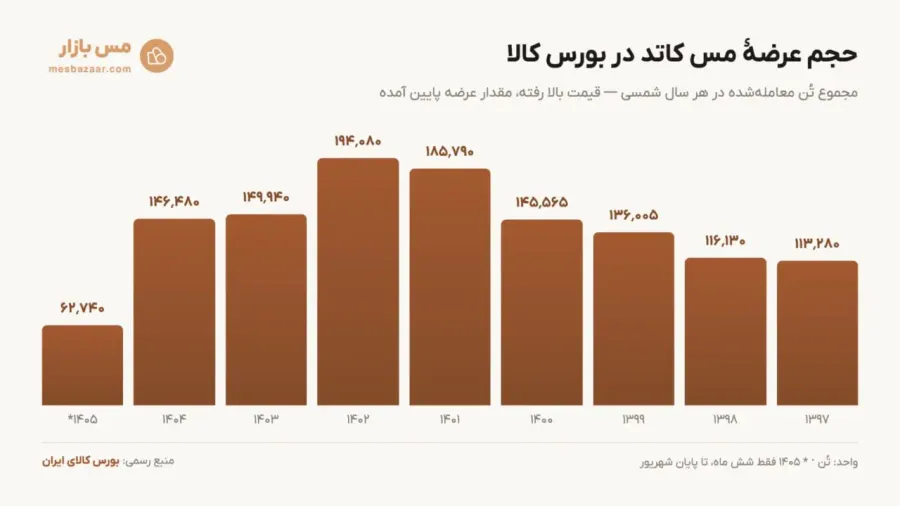
ستونی که کمتر کسی نگاهش میکند، مهمترین ستون جدول است. حجم عرضه از ۱۹۴٬۰۸۰ تن در ۱۴۰۲ به ۱۴۹٬۹۴۰ تن در ۱۴۰۳ و ۱۴۶٬۴۸۰ تن در ۱۴۰۴ رسید. یعنی در همان دو سالی که قیمت ۵۲٪ و بعد ۷۶٪ بالا رفت، عرضه کوچکتر شد.
محدودیت برق تابستانی و افت تولید، جذابیت صادرات، و نگهداشت موجودی توسط تولیدکننده، هرکدام میتوانند بخشی از توضیح باشند. اما نکتهٔ ظریفتر اینجاست: تعداد معاملات ۱۴۰۴ به ۹۸ فقره رسید در حالی که در ۱۴۰۳ با ۷۸ معامله حجم بیشتری داد و ستد شده بود. محمولهها کوچکتر شدهاند. برای خریدار صنعتی این یعنی تأمین سختتر، و برای سرمایهگذار یعنی ریسک نقدشوندگی بالاتر در زمان خروج.
چرا نرخ تابلو با بازار آزاد یکی نیست؟
قیمت پایهٔ عرضهٔ مس در بورس کالا بر مبنای نرخ نیمایی فرمول میشود، نه بازار آزاد. همین یک جمله بیشتر اختلافها را توضیح میدهد. روی این پایه، رقابت تالار سوار میشود و قیمت کشفشده بالاتر میرود؛ اما سقف تخیل بازار آزاد را ندارد. بازار آزاد هزینهٔ توزیع، تأمین فوری، انبارداری و گاهی حباب هیجانی را هم در خود دارد و روی شمش و مفتول و ضایعات با کیفیتهای مختلف قیمت میدهد.
کدام مرجع درستتری برای سنجش روند است؟ بدون تردید تابلوی بورس. چون فرمولبندی یکسان است، کیفیت کاتد استاندارد است، حجم هر معامله ثبت میشود و انتشار رسمی است. نرخ بازار آزاد برای معاملهٔ امروز به کار میآید، نه برای مقایسهٔ ۱۳۹۸ با ۱۴۰۴. در عوض باید پذیرفت که مس کاتد بورس کالا هر روز معامله نمیشود؛ عرضهها دورهای است و خرید مس کاتد در تالار نیاز به کد معاملاتی و حداقل حجم دارد. برای پساندازکنندهٔ خرد، مسیرهای واقعی یا ابزارهایی مثل گواهی سپرده مس است یا خرید از طریق بازار فیزیکی و واسطههای معتبر.
مرداد و شهریور ۱۴۰۵؛ جهش ششهفتهای
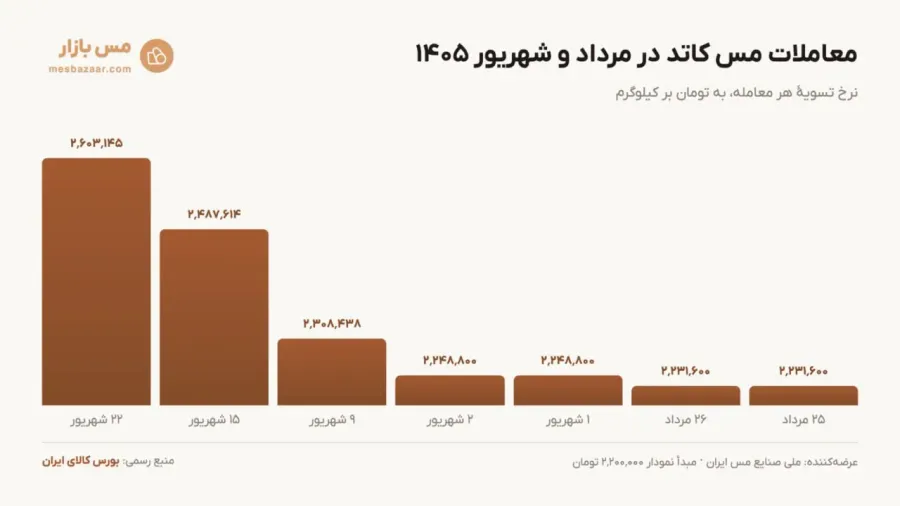
هفت معاملهٔ اخیر، تصویر فشردهٔ یک شتابگیری است. ۲۵ و ۲۶ مرداد هر دو در ۲٬۲۳۱٬۶۰۰ تومان با حجم ۱٬۰۰۰ و ۷۸۰ تن. اول و دوم شهریور باز هم نرخ یکسان ۲٬۲۴۸٬۸۰۰ تومان با ۱٬۰۸۰ و ۱۴۰ تن. بعد ۹ شهریور ۲٬۳۰۸٬۴۳۸ تومان، ۱۵ شهریور ۲٬۴۸۷٬۶۱۴ تومان و ۲۲ شهریور ۲٬۶۰۳٬۱۴۵ تومان؛ هر سه با حجم ۳٬۰۰۰ تن.
دو نکته از دل این ارقام بیرون میآید. تکرار عینبهعین نرخ در دو روز پیاپی نشانهٔ معامله در قیمت پایه و رقابت کم است. و سه هفتهٔ پایانی، با وجود سهبرابر شدن حجم عرضه، قیمت پیوسته بالا رفت — یعنی این صعود از سمت تقاضا آمده، نه از کمبود محموله.
سهم مس در سبد پسانداز و ریسکی که باید بپذیرید
واقعیت روشن است: مس جایگزین طلا نیست. نقدشوندگی، پذیرش عمومی و سادگی معاملهٔ طلا را ندارد. رقیب دلار هم نیست، چون خودش تابع نرخی است که سیاستگذار تعیین میکند. اگر هدف حفظ ارزش پسانداز ماهانه است، سکه و طلا ابزار سادهتر و نقدشوندهتریاند.
مس جای دیگری مینشیند: برای کسی که میخواهد بخشی از داراییاش به چرخهٔ صنعتی، توسعهٔ شبکهٔ برق و تقاضای جهانی فلز وصل باشد. به همین دلیل سرمایهگذاری در مس برای سرمایهگذار خرد باید بخش کوچکی از سبد باشد، نه ستون آن. ریسکها را هم صادقانه بگوییم: نرخگذاری دستوری میتواند یک سال کامل بازدهی را زیر تورم ببرد؛ رکود جهانی میتواند تقاضای فلز را بخواباند؛ عرضهٔ دورهای و محمولههای چند صد تا چند هزار تنی یعنی خروج سریع همیشه ممکن نیست؛ و بازار آزاد میتواند حباب بسازد.
هیچکدام از این اعداد وعدهٔ تکرار نیستند. آنچه هشت سال دادهٔ بورس کالا نشان میدهد این است که مس در بلندمدت پابهپای تورم و ارز حرکت کرده، اما در کوتاهمدت میتواند مثل ۱۴۰۱ یک سال تمام درجا بزند. کسی که این را بپذیرد، میتواند مس را با چشم درست ببیند؛ نه به عنوان پناهگاه، که بهعنوان یک شرط حسابشده روی صنعت.
یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان
دنبال آخرین اخبار بازار هستید؟
قیمت لحظهای، رویدادها و تحلیلهای روزانه را در اتاق خبر کیف پول مدیا دنبال کنید.


