سامانه پل چیست؟ راهنمای جامع انتقال وجه لحظهای و مقایسه آن با پایا و ساتنا
سامانهی پل ابزاری مدرن است که محدودیتهای انتقال پول در شبکهی بانکی سنتی را با تکیه بر شماره شبا و انتقال وجه لحظه ای دور میزند. با وجود این کارایی بالا، ناآشنایی با جزئیات اجرایی و سقف مجاز این سامانه، میتواند درست در مرحلهی تایید نهایی تراکنش، مسیر واریز شما را متوقف کند.

انتقال مبالغ متوسط روزمره اغلب یک دردسر پنهان دارد؛ کارتبهکارت سقف بسیار کوتاهی دارد و از طرف دیگر، استفاده از سامانههای تسویه گروهی برای یک پرداخت فوری، مساوی با انتظار کلافهکنندهی گیرنده برای دریافت پیامک واریز بانکی است. این ناهماهنگی میان نیاز شما برای انتقال سریع پول و ظرفیت محدود سیستمهای سنتی، روند سادهی پرداخت را به یک پروسهی پر از ابهام تبدیل میکند. برای عبور از این موانع، در این راهنما به بررسی دقیق سامانهی پل پرداختهایم و از آموزش گامبهگام تا نحوهی پیگیری تراکنشهای ناموفق را توضیح دادهایم تا از این پس، انتقال پول را با کمترین هزینه و بالاترین ضریب اطمینان مدیریت کنید.
آشنایی با سامانهی پل و نحوهی عملکرد آن
در دنیای پرشتاب امروز، انتقال سریع و امن پول یکی از نیازهای اصلی همهی ما است. حتما برای شما هم پیش آمده است که بخواهید مبلغی را در روز تعطیل یا ساعات پایانی شب برای شخصی واریز کنید و با خطاهای بانکی یا محدودیتهای آزاردهنده روبرو شوید. در این بخش میخواهیم با سامانهی پل آشنا شویم؛ ابزاری جدید و پیشرفته در شبکهی بانکی کشور که توسعه یافته است تا دقیقا همین چالشها را برای همیشه برطرف کند. بیایید ببینیم این سیستم دقیقا چیست و چگونه کار میکند.
سامانهی پل یا پرداخت لحظه ای چیست؟
واژهی پل در واقع مخفف عبارت پرداخت لحظه ای است. این سیستم یک زیرساخت مدرن و ملی است که توسط بانک مرکزی ایران طراحی شده تا شما بتوانید پول را در کوتاهترین زمان ممکن و بدون معطلی، از یک حساب بانکی به حساب دیگر منتقل کنید.
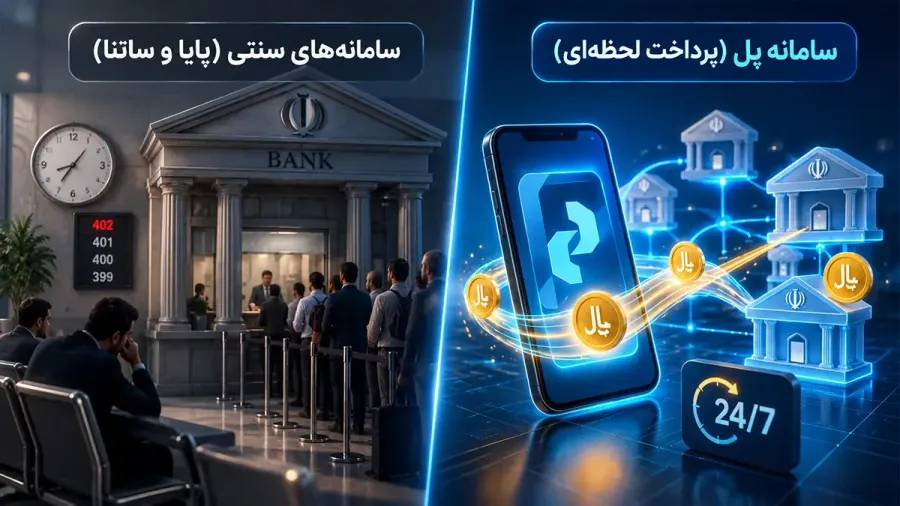
برای درک بهتر این موضوع، سیستمهای انتقال وجه بانکی را مانند جادههای مختلف در نظر بگیرید. سامانههای قدیمیتر مانند پایا و ساتنا مثل قطارهایی هستند که فقط در ساعات مشخصی از روز حرکت میکنند؛ اگر به زمان حرکت این قطارها نرسید، باید تا صبح روز کاری بعد منتظر بمانید تا پول شما به مقصد برسد. اما سامانهی پل مانند یک مسیر ویژهی بدون توقف و شبانهروزی است که خودروی شما (یعنی همان پول شما) میتواند در هر ساعت از شبانهروز، بدون گیر کردن در ترافیک یا انتظار برای باز شدن مسیر، مستقیما و در همان لحظه به مقصد برسد.
یکی از ویژگیهای مهم سامانهی پل این است که بر اساس شمارهی حساب یا شمارهی شبا (شناسهی بانکی ایران که یک کد ۲۴ رقمی و اختصاصی برای معرفی هر حساب بانکی است) کار میکند و شما را از وارد کردن اطلاعات روی کارت بانکی بینیاز میسازد.
این سامانه چه کاربردی دارد و کدام مشکلات بانکی را حل میکند؟
احتمالا از خود میپرسید وقتی روشهای مرسومی مثل کارت به کارت یا پایا از قبل وجود دارند، سامانهی پل قرار است دقیقا چه گرهای از کار ما باز کند؟ کاربرد اصلی این سیستم، پر کردن فاصلهی میان روشهای سنتی و برطرف کردن نقاط ضعف اصلی آنها است. در ادامه به مهمترین مشکلاتی که توسط این سامانهی جدید حل شدهاند اشاره میکنیم:
- از بین بردن محدودیتهای زمانی: بزرگترین دغدغهی کاربران در استفاده از روش پایا و ساتنا، محدودیت ساعات کاری و متوقف شدن انتقال در روزهای پنجشنبه، جمعه و تعطیلات رسمی است. سامانهی پل این مشکل را به طور کامل حل کرده و در هر ۷ روز هفته و ۲۴ ساعت شبانهروز، به صورت کاملا آنی پول را به حساب مقصد واریز میکند.
- عبور از سقف پایین کارت به کارت: روش کارت به کارت برای مبالغ خرد عالی است، اما سقف انتقال روزانهی بسیار پایینی دارد. سامانهی پل به شما اجازه میدهد مبالغ به مراتب بیشتری را نسبت به روش کارت به کارت، آن هم تنها در یک تراکنش و به صورت لحظهای جابجا کنید.
- کاهش هزینهها و کارمزد بانکی: کارمزد (مبلغ کوچکی که بانک به عنوان هزینهی ارائهی خدمات برای هر تراکنش از حساب شما کسر میکند) در سامانهی پل معمولا بهینهتر و ارزانتر از روش کارت به کارت محاسبه میشود. این ویژگی برای افرادی که در طول روز تراکنشهای متعددی انجام میدهند، یک مزیت اقتصادی فوقالعاده محسوب میشود.
- حذف خطرهای مرتبط با کارت بانکی: برای استفاده از سامانهی پل، نیازی به وارد کردن تاریخ انقضا و کد امنیتی پشت کارت یا همان سیویویدو (CVV2) ندارید. از آنجایی که انتقال بر بستر شمارهی شبا انجام میشود، حتی اگر کارت بانکی شما منقضی یا مفقود شده باشد، باز هم میتوانید از طریق اینترنتبانک یا اپلیکیشنهای بانکی خود، پروسهی انتقال وجه را به راحتی و با امنیت بالا انجام دهید.
به زبان ساده، سامانهی پل ترکیب هوشمندانهای از سرعت بالای کارت به کارت و ظرفیت انتقال خوب در سامانهی پایا است که تجربهی کاربری بسیار شیرینتر و بدون استرسی را برای جابجاییهای مالی شما رقم میزند.
سقف انتقال و کارمزد سامانهی پل در سال ۱۴۰۵
حالا که با مفهوم و مزایای پایهی این سیستم آشنا شدیم، وقت آن است که به دو سوال بسیار مهم پاسخ دهیم: روزانه چقدر پول میتوانیم از این طریق جابجا کنیم و بانک برای این کار چقدر از ما هزینه میگیرد؟ هر سیستم مالی برای حفظ امنیت کاربران و جلوگیری از کلاهبرداری، قوانین و ظرفیتهای مشخصی دارد. در این بخش، آخرین قوانین و بخشنامههای بانکی در سال ۱۴۰۵ را با زبانی ساده بررسی میکنیم تا بتوانید با دیدی بازتر برنامهریزی مالی خود را انجام دهید.
بررسی سقف انتقال وجه روزانه
برای درک بهتر مفهوم سقف انتقال، یک بزرگراه را تصور کنید؛ برای جلوگیری از ترافیک و تصادف، پلیس سرعت مجاز و ظرفیت مشخصی برای ماشینها تعیین میکند. بانک مرکزی نیز برای حفظ امنیت سرمایهی شما، محدودیتهایی را برای جابجایی پول در نظر گرفته است. در سال ۱۴۰۵، سقف انتقال وجه در سامانهی پل، روزانه تا سقف ۱۰۰ میلیون تومان (معادل ۱ میلیارد ریال) و حداکثر تعداد پرداخت قابل دریافت (تعداد مجاز ورودی به هر حساب) برای هر شخص در این سامانه روزانه پنج دستور پرداخت است.
کارمزد انتقال وجه در سامانهی پل چقدر است و چگونه محاسبه میشود؟
یکی از جذابترین بخشهای استفاده از سامانهی پل، هزینهی بسیار پایین آن است. اما این هزینه دقیقا چقدر است؟ در سیستم بانکی به مبلغی که بابت ارائهی یک خدمت از شما کسر میشود، کارمزد (هزینهی انجام خدمات بانکی) میگویند. خبر خوب این است که کارمزد سامانهی پل نسبت به روش قدیمی کارت به کارت، بسیار مقرونبهصرفهتر طراحی شده است.
فرمول محاسبهی کارمزد در این سیستم بسیار ساده و شفاف است: بانک دقیقا معادل ۰.۰۲ درصد (دو صدم درصد) از کل مبلغی که منتقل میکنید را به عنوان کارمزد کسر میکند. برای این که سیستم عادلانه باشد، بانک مرکزی یک حداقل مبلغ را تعیین کرده است که ۵۰۰ تومان است.
بیایید با چند مثال ساده این موضوع را کاملا روشن کنیم:
- تراکنشهای خرد: اگر بخواهید ۱ میلیون تومان جابجا کنید، بر اساس فرمول، کارمزد شما فقط ۲۰۰ تومان میشود. اما چون قانون بانک حداقل هزینه را ۵۰۰ تومان تعیین کرده، همان ۵۰۰ تومان از حساب شما کسر خواهد شد.
- تراکنشهای متوسط: اگر قصد دارید ۱۰ میلیون تومان از طریق اپلیکیشن موبایل برای شخص دیگری واریز کنید، کارمزد شما دقیقا ۲ هزار تومان خواهد بود. در حالی که اگر همین مبلغ را با روش کارت به کارت (در چند مرحله) جابجا میکردید، باید هزینهی به مراتب بیشتری میپرداختید.
- تراکنشهای بزرگ (در شعبهی بانک): برای جابجایی سقف نهایی یعنی ۵۰ میلیون تومان به صورت حضوری، تنها ۱۰ هزار تومان کارمزد پرداخت خواهید کرد که برای انتقال امن و لحظهای این حجم از پول، رقمی بسیار ناچیز و منطقی به حساب میآید.
در نتیجه، اگر کسبوکاری دارید یا در طول ماه تراکنشهای متعددی انجام میدهید، عادت کردن به استفاده از سامانهی پل میتواند در بلندمدت به شکل چشمگیری در هزینههای مالی شما صرفهجویی کند.
روش های انتقال وجه در سامانه پرداخت لحظه ای
برای انتقال وجه از طریق این سامانه میتوان از روش های زیر استفاده کرد:
- انتقال از طریق درگاههای غیرحضوری (اپلیکیشنهای موبایل و اینترنتبانک):
- ورود به موبایلبانک یا اینترنتبانک: ابتدا وارد اپلیکیشن همراه بانک یا پنل اینترنتبانک حساب مبدأ خود شوید.
- انتخاب بخش انتقال وجه: به منوی انتقال وجه مراجعه کنید. در بسیاری از بانکها، گزینهای مجزا با عنوان «انتقال وجه پل» وجود دارد. (در برخی دیگر، باید گزینه انتقال وجه بینبانکی یا انتقال با شبا را انتخاب کنید و سپس شبکه «پل» را تیک بزنید).
- وارد کردن شماره شبا: شماره شبای (IR) حساب مقصد را به دقت وارد کنید. (برخلاف پایا و ساتنا که فقط با شبا کار میکنند، سامانه پل در برخی بانکها امکان انتقال با شماره حساب را نیز در همان بانک فراهم میکند، اما استاندارد اصلی آن شماره شبا است).
- تعیین مبلغ: مبلغ مورد نظر خود را وارد کنید (به سقف مجاز سامانه پل دقت داشته باشید).
- تایید اطلاعات: سیستم نام و نام خانوادگی صاحب حساب مقصد را به شما نمایش میدهد. در صورت صحت اطلاعات، عملیات را تایید کنید.
- دریافت رسید: پس از وارد کردن رمز (یا رمز پویا) و تایید نهایی، مبلغ به صورت لحظهای به حساب مقصد واریز شده و پیامک آن برای گیرنده ارسال میشود.
- انتقال از طریق مراجعهی حضوری به شعبه:
با وجود اینکه سامانه پل برای تسهیل تراکنشهای خرد و غیرحضوری طراحی شده است، اما مشتریان میتوانند با مراجعه به شعب فیزیکی بانک مبدأ، از این زیرساخت برای مبالغ بالاتر نیز استفاده کنند. مراحل انجام این کار به شرح زیر است:
- همراه داشتن مدارک هویتی: پیش از مراجعه به بانک، حتما اصل کارت ملی هوشمند و کارت بانکی (یا دفترچه حساب) خود را به همراه داشته باشید.
- دریافت و تکمیل فرم حواله بینبانکی: از متصدی باجه، فرم مخصوص انتقال وجه (حواله بینبانکی) را دریافت کنید و اطلاعات لام را تکمیل کنید.
- درخواست انتقال از طریق سامانه پل: هنگام تحویل فرم و کارت ملی به متصدی باجه، حتما تاکید کنید که میخواهید انتقال از طریق «سامانه پل» انجام شود. (گاهی اوقات متصدیان بانکی برای انتقال با شبا، به صورت پیشفرض از سامانه پایا استفاده میکنند که باعث تاخیر در واریز وجه میشود).
- تایید نهایی و دریافت رسید: متصدی بانک اطلاعات گیرنده را در سیستم بررسی کرده و برای شما میخواند. پس از تایید شما، انتقال انجام شده و رسید چاپی تراکنش به شما تحویل داده میشود. مبلغ در همان لحظه به حساب مقصد واریز خواهد شد.
زمانبندی و شرایط واریز وجه در سامانهی پل
یکی از مهمترین دغدغههای ما هنگام جابجایی پول، زمان دقیق رسیدن آن به دست گیرنده است. در این بخش بررسی میکنیم که سامانهی پل از نظر سرعت و زمانبندی چه شرایطی دارد و چرا در مواقع حساس، به یک گزینهی طلایی برای انتقال پول تبدیل میشود.
انتقال پول با سامانهی پل چقدر طول میکشد؟
همانطور که از نام پرداخت لحظهای پیداست، سرعت انتقال در این سیستم شبیه به ارسال یک پیامک متنی است. در روشهای بانکی دیگر، انتقال وجه معمولا بر اساس چرخهی تسویه (زمانبندی از پیش تعیینشدهای که بانکها برای پردازش گروهی تراکنشها در نظر میگیرند) انجام میشود و شما باید ساعتها منتظر بمانید. اما در سامانهی پل، به محض این که دکمهی تایید نهایی را در اپلیکیشن بانکی خود لمس میکنید، پول در کمتر از چند ثانیه به حساب مقصد واریز میشود.
برای درک بهتر، تصور کنید میخواهید یک خبر فوری را به دوست خود برسانید. سامانههای قدیمی مانند ادارهی پست هستند که نامهها را در پایان روز جمعآوری کرده و فردا توزیع میکنند؛ اما سامانهی پل دقیقا مانند ارسال یک ایمیل است که در کسری از ثانیه روی صفحهی نمایشگر دوست شما ظاهر میشود. بنابراین، هر زمان که سرعت انتقال برای شما اولویت اصلی است، این سیستم مطمئنترین انتخاب خواهد بود.
وضعیت تراکنشها و واریز وجه پل در روزهای تعطیل رسمی و آخر هفتهها
یکی از بزرگترین چالشهای سیستم بانکی سنتی، وابستگی شدید به روزها و ساعتهای کاری کارمندان است. احتمالا شما هم تجربهی کلافهکنندهی گیر کردن پول در روزهای پنجشنبه و جمعه یا تعطیلات طولانی نوروز را داشتهاید. نقطهی قوت سامانهی پل این است که به صورت هفت روز هفته و بیست و چهار ساعته بدون هیچ توقفی فعالیت میکند.
این زیرساخت کاملا خودکار طراحی شده است و به باز بودن شعبههای فیزیکی بانک نیازی ندارد. فعالیت شبانهروزی این سامانه در شرایط زیر بسیار کاربردی و نجاتبخش است:
- خریدهای قطعی در روزهای تعطیل: اگر در روز جمعه قصد خرید یک وسیلهی نقلیه یا پرداخت بیعانهی یک قرارداد مهم را دارید، پول شما بدون حتی یک دقیقه تاخیر به حساب فروشنده منتقل میشود و معامله به سرعت شکل میگیرد.
- مواقع اضطراری در نیمهشب: برای حوادث پزشکی پیشبینینشده یا نیازهای فوری به جابجایی پول در ساعات پایانی شب، هیچ مانع و محدودیت زمانی بر سر راه شما نخواهد بود.
- پرداختهای مناسبتی: واریز عیدی، کادوهای تولد یا کمکهای مالی در روزهای تعطیل رسمی تقویم، دقیقا در همان لحظهای که اراده کنید به حساب عزیزان شما مینشیند.
در نتیجه، با روی کار آمدن سامانهی پل، تقویم تعطیلات کشور و ساعات کاری ادارات دیگر هیچ تاثیری روی سرعت جابجایی سرمایهی شما نخواهند داشت.
مقایسه جامع سامانهی پل با ساتنا، پایا و کارت به کارت
وقتی صحبت از جابجایی پول در شبکهی بانکی میشود، نامهای مختلفی مثل کارت به کارت، پایا و ساتنا به گوشمان میخورد. حالا با ورود سامانهی پل، شاید این سوال برای شما پیش بیاید که کدام روش برای نیازهای من بهتر است؟ برای پاسخ به این سوال، در این بخش این سیستمها را با هم مقایسه میکنیم تا بتوانید مانند یک متخصص مالی، بهترین ابزار را برای شرایط خود انتخاب کنید.
تفاوت سامانهی پل با روش کارت به کارت
روش کارت به کارت برای همهی ما آشناترین راه است. کافی است شمارهی ۱۶ رقمی روی کارت مقصد را داشته باشید تا پول را منتقل کنید. اما سامانهی پل رویکرد متفاوتی دارد و بر اساس شمارهی شبا کار میکند. تفاوتهای اصلی این دو روش به شرح زیر است:
- سقف انتقال و جابجایی: سقف مجاز کارت به کارت معمولا پایین است (برای مثال روزانه تا ۱۰ میلیون تومان در اپلیکیشنها)، اما در سامانهی پل شما قدرت مانور بیشتری دارید و میتوانید تا ۱۵ میلیون تومان به صورت غیرحضوری و تا ۵۰ میلیون تومان با مراجعهی حضوری به بانک جابجا کنید.
- میزان کارمزد: هزینهی کارت به کارت به صورت پلکانی محاسبه میشود و برای مبالغ بالاتر، هزینهی نسبتا زیادی از شما کسر میشود. اما کارمزد سامانهی پل درصدی است و برای انتقال مبالغ متوسط، به مراتب ارزانتر از کارت به کارت تمام میشود.
- امنیت و وابستگی به کارت فیزیکی: در سامانهی پل هیچ نیازی به اطلاعات روی کارت بانکی (مثل تاریخ انقضا و رمز دوم پویا) ندارید. بنابراین اگر کارت شما گم شده باشد یا تاریخ انقضای آن گذشته باشد، روند انتقال پول متوقف نمیشود و از طریق شمارهی حساب یا شبا انجام میگیرد.
فرق سامانهی پل با ساتنا و پایا در چیست؟
ساتنا و پایا دو سیستم قدیمیتر، اما بسیار قدرتمند در شبکهی بانکی ایران هستند. برای درک تفاوت این روشها، یک مثال ساده میزنیم: ساتنا مانند یک کامیون حمل پول برای انتقال مبالغ بسیار بزرگ است و پایا مانند یک اتوبوس است که مسافران (یعنی پولهای شما) را در ایستگاههای زمانی مشخصی پیاده میکند که به آن چرخهی تسویه (زمانبندی از پیش تعیینشده برای پردازش گروهی تراکنشها توسط بانک مرکزی) میگویند.
اما سامانهی پل چه تفاوتی با این دو دارد؟
- زمان رسیدن پول به مقصد: پایا در ساعتهای مشخصی از روز کاری تسویه میشود و ساتنا فقط در ساعات کاری بانکها به صورت آنی عمل میکند. اگر پنجشنبه عصر از طریق پایا یا ساتنا پولی را منتقل کنید، پول شما تا صبح روز شنبه در سیستم بانکی معلق میماند. اما سامانهی پل کاملا شبانهروزی است و در روزهای تعطیل هم پول را در همان ثانیه به مقصد میرساند.
- محدودیت مبالغ: سامانهی ساتنا مخصوص مبالغ سنگین است و اصلا نمیتوانید مبالغ زیر ۵۰ میلیون تومان را با آن جابجا کنید. سیستم پایا برای مبالغ تا ۱۰۰ میلیون تومان مناسب است اما سرعت پایینی دارد. سامانهی پل دقیقا برای پر کردن این جای خالی طراحی شده است؛ یعنی انتقال مبالغ متوسط (تا ۵۰ میلیون تومان) با سرعتی بینظیر و بدون محدودیت زمانی.
جدول مقایسهای روشهای انتقال وجه بانکی بر اساس سقف انتقال، زمان تسویه و کارمزد
برای این که بتوانید در یک نگاه روش مناسب خود را انتخاب کنید، اطلاعات کلیدی هر چهار روش را در قالب یک جدول ساده برای شما آماده کردهایم:
|
روش انتقال وجه |
زمان واریز به حساب مقصد |
سقف انتقال غیرحضوری (موبایل و اینترنت) |
وضعیت کارمزد بانکی |
|
کارت به کارت |
آنی و شبانهروزی در تمام روزها |
معمولا تا ۱۰ میلیون تومان |
ثابت و پلکانی (نسبتا گرانتر) |
|
سامانهی پل |
آنی و شبانهروزی در تمام روزها |
تا ۱۰۰ میلیون تومان |
۰.۰۲ درصد (بسیار ارزان و اقتصادی) |
|
سامانهی پایا |
با تاخیر (فقط در ساعات کاری مشخص) |
تا ۲۰۰ میلیون تومان |
۰.۰۱ درصد (ارزان) |
|
سامانهی ساتنا |
آنی (فقط در ساعات کاری بانکها) |
تا ۲۰۰ میلیون تومان |
۰.۰۲ درصد (اقتصادی برای مبالغ کلان) |
با کمک این جدول، دفعهی بعد که قصد داشتید کیف پول دیجیتال خود را در صرافیها شارژ کنید یا مبلغی را برای دوستی بفرستید، دقیقا میدانید که کدام مسیر سریعترین و ارزانترین گزینه برای شما خواهد بود.
فهرست بانکهای تحت پوشش و ارائهدهنده خدمات سامانه پل
یکی از مهمترین سوالاتی که ممکن است برای شما پیش بیاید این است که آیا بانک حساب شما یا شخصی که قصد دارید برای او پول واریز کنید، از سامانهی پل پشتیبانی میکند؟ خوشبختانه بانک مرکزی از زمان رونمایی این زیرساخت، تمام بانکهای فعال در کشور را ملزم به پیادهسازی و اتصال به این شبکه کرده است. بنابراین، امروزه سامانهی پل مانند یک شبکهی سراسری و یکپارچه در دسترس عموم مردم قرار دارد.
برای درک بهتر، تصور کنید شبکهی تلفن همراه کشور بهگونهای طراحی شده که تفاوتی ندارد سیمکارت شما متعلق به کدام اپراتور است؛ در هر صورت میتوانید با هر شمارهای در شبکههای دیگر ارتباط برقرار کنید. سامانهی پل نیز دقیقا چنین بستری را در نظام بانکی فراهم کرده است و به شما اجازه میدهد از مبدا هر بانکی، به مقصد بانکی دیگر در همان لحظه پول منتقل کنید.
در حال حاضر، تقریبا تمام بانکهای دولتی، خصوصی و موسسات اعتباری معتبر کشور به سامانهی پل متصل هستند و خدمات آن را در دو بخش مبدا (حسابی که از آن پول کسر میشود) و مقصد (حسابی که پول به آن واریز میشود) ارائه میدهند. مهمترین بانکهای ارائهدهندهی خدمات این سامانه عبارتاند از:
- بانکهای بزرگ دولتی و نیمهدولتی: بانک ملی ایران، بانک سپه، بانک مسکن، بانک کشاورزی، بانک صنعت و معدن و بانک توسعهی صادرات.
- بانکهای تجاری و سراسری: بانک ملت، بانک صادرات ایران، بانک تجارت و بانک رفاه کارگران.
- بانکهای خصوصی پیشرو در خدمات دیجیتال: بانک سامان، بانک پاسارگاد، بانک پارسیان، بانک آینده، بانک اقتصاد نوین، بانک شهر و بانک سینا.
- سایر بانکها و موسسات اعتباری مجاز: بانک خاورمیانه، بانک دی، بانک گردشگری، بانک ایران زمین، بانک سرمایه، بانک کارآفرین و موسسهی اعتباری ملل.
برای استفاده از خدمات این سامانه، کافی است وارد همراهبانک یا اینترنتبانک خود شوید. در بخش انتقال وجه، علاوه بر گزینههای همیشگی مانند کارت به کارت یا پایا، گزینهای به نام انتقال وجه پل (پرداخت لحظهای بر بستر شبا) مشاهده خواهید کرد. اگر این گزینه را در اپلیکیشن بانکی خود پیدا نکردید، پیشنهاد میکنیم حتما اپلیکیشن موبایل خود را به آخرین نسخهی ارائهشده توسط بانک بهروزرسانی کنید تا تمام امکانات جدید سامانهی پل برای شما فعال شود.
خطایابی، مشکلات رایج و دلایل عدم واریز در سامانهی پل
با وجود این که سامانهی پل یکی از سریعترین و پیشرفتهترین شبکههای انتقال وجه در کشور است، اما مانند هر سیستم دیجیتال دیگری، گاهی ممکن است با خطاها و قطعیهای موقتی روبرو شود. مواجه شدن با خطاهای بانکی میتواند استرسزا باشد، به خصوص زمانی که عجله دارید یا مبلغ قابلتوجهی را جابجا میکنید. در این بخش میخواهیم با هم بررسی کنیم که چه عواملی باعث بروز این مشکلات میشوند و در صورت بروز خطا، دقیقا باید چه قدمهایی برداریم.
چرا انتقال وجه از طریق پل برگشت میخورد؟
گاهی اوقات تمام مراحل را به درستی طی میکنید و دکمهی تایید را میزنید، اما در نهایت پیامکی دریافت میکنید که نشان میدهد تراکنش ناموفق بوده و پول به حساب شما بازگشته است. این اتفاق مانند زمانی است که بستهای را با پست ارسال میکنید، اما چون آدرس گیرنده اشتباه است یا کسی در خانه حضور ندارد، پستچی بسته را به شما برمیگرداند. مهمترین دلایل برگشت خوردن پول در سامانهی پل عبارتاند از:
- مشکل در حساب مقصد: اگر حساب شخصی که قصد دارید برای او پول واریز کنید مسدود باشد یا تبدیل به یک حساب راکد (حسابی که به دلیل عدم استفادهی طولانیمدت، توسط سیستم بانکی موقتا غیرفعال شده است) شده باشد، شبکهی بانکی به صورت خودکار اجازه واریز را نمیدهد و پول را به شما برمیگرداند.
- خطا در اطلاعات گیرنده: زیرساخت سامانهی پل بر اساس شمارهی شبا کار میکند. اگر در وارد کردن این شمارهی ۲۴ رقمی اشتباهی رخ دهد و سیستم متوجه عدم تطابق شماره با نام گیرنده شود، برای حفظ امنیت سرمایهی شما، تراکنش را متوقف کرده و برگشت میزند.
- رد شدن از سقف مجاز روزانه: همانطور که در بخشهای قبلی بررسی کردیم، این سامانه دارای محدودیتهای مشخصی برای جابجایی پول است. اگر جمع مبالغی که در یک روز منتقل کردهاید از سقف تعیینشدهی غیرحضوری (۱۵ میلیون تومان) بیشتر شود، سیستم درخواست جدید شما را رد خواهد کرد.
- اختلالات موقت سیستم: گاهی اوقات بانک مبدا یا مقصد در حال بهروزرسانی سیستمهای مرکزی خود است. در این زمانهای کوتاه، ارتباط بین شبکهی بانکی قطع میشود و تراکنش شما با خطا مواجه میگردد.
پیگیری انتقال وجه پل در صورت کسر از حساب و عدم واریز به مقصد
یکی از نگرانکنندهترین اتفاقات در دنیای پرداختهای آنلاین، لحظهای است که پول از حساب شما کم میشود اما به دست گیرنده نمیرسد. در اصطلاح بانکی به این وضعیت مغایرت بانکی (تفاوت و ناهماهنگی بین اطلاعات ثبتشده در سیستم شما و سیستم بانک مرکزی به دلیل خطاهای ارتباطی) میگویند. اگر با این حالت روبرو شدید، لطفا خونسردی خود را حفظ کنید؛ چرا که سیستمهای مالی به گونهای طراحی شدهاند که حتی یک ریال هم در این مسیر گم نخواهد شد. در چنین شرایطی مراحل زیر را انجام دهید:
- صبر کنید تا سیستم خودکار عمل کند: در بیش از نود درصد مواقع، خود شبکهی مرکزی متوجه این خطای ارتباطی میشود. در این حالت، سیستم به صورت کاملا خودکار مبلغ کسر شده را در بازهی زمانی چند دقیقه تا نهایتا ۷۲ ساعت کاری، به حساب شما برمیگرداند.
- وضعیت موجودی گیرنده را چک کنید: گاهی انتقال به درستی انجام شده است اما سامانهی پیامکی بانک مقصد دچار تاخیر است. پیش از هر اقدامی، از شخص گیرنده بخواهید موجودی دقیق حساب خود را از طریق اپلیکیشن موبایلبانک یا دستگاه خودپرداز بررسی کند.
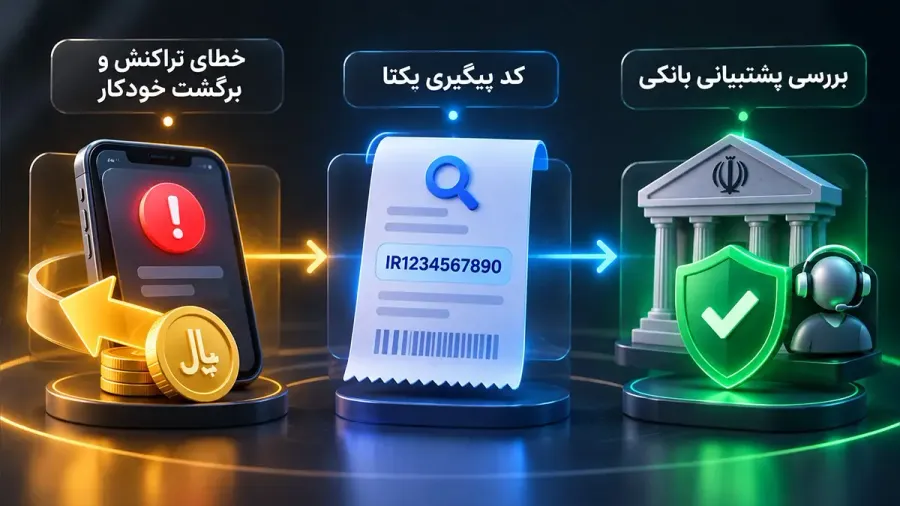
- از کد پیگیری تراکنش استفاده کنید: در پایان هر تراکنش ناموفق یا موفق، یک کد پیگیری (شمارهی یکتا و اختصاصی که برای رهگیری وضعیت پول شما در سیستم بانکی تولید میشود) روی صفحهی گوشی شما نمایش داده میشود. حتما از این صفحه عکس بگیرید. اگر پس از گذشت ۷۲ ساعت، پول به حساب شما یا گیرنده واریز نشد، میتوانید با مرکز پشتیبانی بانک خود تماس بگیرید و با ارائهی این کد، وضعیت دقیق سرمایهی خود را در سریعترین زمان ممکن روشن کنید.
جمعبندی
به پایان این مسیر آموزشی رسیدیم. حالا که با تمام ویژگیهای سامانهی پل و رقبای آن به خوبی آشنا شدهاید، جعبه ابزار مالی شما کاملتر از همیشه است. انتخاب روش درست برای جابجایی پول، دقیقا مانند انتخاب وسیلهی نقلیهی مناسب برای یک سفر است؛ گاهی به یک دوچرخهی سریع نیاز دارید و گاهی به یک قطار باربری بزرگ. برای این که بتوانید در لحظات حساس بهترین و سریعترین تصمیم را بگیرید، این راهنمای کوتاه و کاربردی را برای شرایط مختلف آماده کردهایم:
- کارت به کارت (برای کارهای روزمره و مبالغ خرد): اگر میخواهید سهم خود را از صورتحساب یک شام دوستانه پرداخت کنید یا خرید کوچکی از یک فروشگاه محلی دارید و فقط شمارهی ۱۶ رقمی کارت مقصد را میدانید، این روش سنتی همچنان سریعترین و در دسترسترین گزینهی شماست.
- سامانهی پل (برای مبالغ متوسط و نیاز به واریز فوری): اگر قصد دارید مبلغی تا سقف ۱۰۰ میلیون تومان از طریق گوشی موبایل را جابجا کنید و ثانیهها برایتان مهم هستند، سامانهی پل بهترین انتخاب است. این سیستم به ویژه در روزهای تعطیل، ساعات پایانی شب و زمانهایی که به هر دلیلی کارت بانکی خود را به همراه ندارید، یک نجاتدهندهی واقعی است. همچنین هزینهی کارمزد آن برای مبالغ متوسط بسیار اقتصادیتر تمام میشود.
- سامانهی پایا (برای مبالغ بالا بدون نیاز به سرعت): اگر میخواهید مبلغی تا سقف ۲۰۰ میلیون تومان را منتقل کنید اما هیچ عجلهای برای نشستن پول به حساب مقصد ندارید، پایا گزینهی بسیار امن و مناسبی است. این روش بیشتر برای پرداخت حقوق کارمندان، تسویهی فاکتورهای غیرفوری یا پرداختهای دستهجمعی کاربرد دارد. فقط به یاد داشته باشید که در این روش، واریز به صورت تسویهی گروهی (پردازش همزمان چندین تراکنش در زمانهای از پیش تعیین شده توسط بانک مرکزی) انجام میشود.
- سامانهی ساتنا (برای مبالغ کلان و معاملات بزرگ): زمانی که قصد خرید ماشین، خانه یا انجام یک معاملهی تجاری سنگین را دارید و مبلغ پرداختی شما بالای ۵۰ میلیون تومان است، ساتنا ابزار اصلی شما خواهد بود. این سیستم صرفا در ساعات کاری بانکی به صورت آنی عمل میکند و مختص جابجایی سرمایههای کلان طراحی شده است.
دنیای خدمات مالی و دیجیتال هر روز در حال پیشرفت است تا زندگی و کسبوکار ما را سادهتر، امنتر و سریعتر کند. با شناخت درست این ابزارها، دیگر نیازی نیست نگران محدودیتهای زمانی، تعطیلات تقویم یا تاخیر در انتقال سرمایهی خود باشید. امیدواریم این راهنما به شما کمک کرده باشد تا از این پس، تراکنشهای بانکی خود را با اطمینان، آرامش و آگاهی بسیار بیشتری انجام دهید.
سوالات متداول
یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان
دنبال آخرین اخبار بازار هستید؟
قیمت لحظهای، رویدادها و تحلیلهای روزانه را در اتاق خبر کیف پول مدیا دنبال کنید.


