
ریسک کاستودی ارز دیجیتال چیست و چگونه دارایی خود را ایمن نگه داریم؟
ریسک کاستودی در ادبیات بازارهای دیجیتال، همان خطر از دست رفتن سرمایه به دلیل اشتباه، سوء مدیریت یا هک شدن نهادی است که پول خود را به آن سپردهاید. با درک این خطر، بسیاری از سرمایهگذاران بلافاصله به سمت کیف پولهای غیرحضانتی میروند تا خودشان بانک خودشان باشند؛ اما حذف واسطهها، لزوما به معنای رسیدن به امنیت مطلق نیست.

وقتی تمام دارایی خود را به یک کیف پول سرد یا گرم منتقل میکنید و مسئولیت کلمات بازیابی را به تنهایی به دوش میکشید، یک اتفاق ساده میتواند فاجعهبار باشد. گم شدن یک تکه کاغذ، آسیب دیدن فیزیکی دستگاه، کلیک روی یک لینک آلوده، یا تایید ناآگاهانه یک قرارداد هوشمند مخرب، دقیقا همان کاری را با دارایی شما میکند که ورشکستگی یک صرافی بزرگ. در اینجا، شما دیگر قربانی اشتباه مدیران یک شرکت نیستید، بلکه یک خطای انسانی کوچک از سمت خودتان، سرمایهتان را برای همیشه قفل میکند. این راهنما تدوین شده است تا نقشه راه روشنی برای مدیریت این ریسکهای دوگانه ارائه دهد؛ از شناخت تفاوتهای بنیادین روشهای نگهداری تا پیادهسازی استراتژیهایی که مانع از غافلگیری شما در برابر تهدیدات سایبری و فیزیکی میشود.
مفهوم کاستودی یا نگهداری حضانتی ارز دیجیتال چیست؟
تصور کنید میخواهید مقداری پول نقد را در یک جای امن نگه دارید. شما دو راه پیش روی خود دارید: یا پول را در گاوصندوق خانهی خود میگذارید، یا آن را به یک بانک میسپارید. در دنیای رمزارز (Cryptocurrency)، مفهوم کاستودی دقیقا به همین انتخاب اشاره دارد.
کلمه کاستودی در زبان انگلیسی به معنای حضانت، نگهداری یا سرپرستی است. وقتی از نگهداری حضانتی ارز دیجیتال صحبت میکنیم، منظورمان این است که شما وظیفهی نگهداری از داراییهای خود را به یک نهاد یا شرکت ثالث، مانند یک صرافی، میسپارید. در این حالت، شما کنترل مستقیمی روی کلید خصوصی (Private Key) خود ندارید.
به زبان سادهتر، وقتی شما بیت کوین یا هر ارز دیجیتال دیگری را در یک صرافی خریداری میکنید و همانجا نگه میدارید، در واقع آن صرافی نقش کاستودین (Custodian) را برای سرمایهی شما بازی میکند. شما در حساب کاربری خود موجودی را میبینید، میتوانید با آن معامله کنید و آن را برداشت کنید، اما گاوصندوق اصلی و کلید آن در دستان صرافی است. این روش برای بسیاری از افراد بسیار راحت است، اما ریسکهای خاص خود را نیز به همراه دارد که آگاهی از آنها برای هر سرمایهگذاری ضروری است.
مقایسه جامع کیف پول حضانتی و غیرحضانتی
برای اینکه بتوانید بهترین تصمیم را برای نگهداری سرمایهی خود بگیرید، بسیار مهم است که تفاوت دو مدل اصلی کیف پولها را درک کنید. به طور کلی، ما دو دسته کیف پول برای ذخیرهی داراییها داریم: کیف پول حضانتی و کیف پول غیرحضانتی.
- کیف پول حضانتی (Custodial Wallet) دقیقا شبیه به حساب بانکی شماست. پلتفرم یا صرافی، دارایی شما را نگه میدارد و تامین امنیت زیرساختها بر عهدهی آنهاست. بزرگترین مزیت این روش، راحتی استفاده و امکان بازیابی رمز عبور است. اگر رمز ورود به سایت صرافی را فراموش کنید، با یک احراز هویت ساده میتوانید دوباره به سرمایهی خود دسترسی پیدا کنید. اما نقطهی ضعف بزرگ آن، ریسک طرف حساب (Counterparty Risk: احتمال اینکه نهاد واسطهی شما به دلیل هک شدن، ورشکستگی، سوءمدیریت یا مشکلات قانونی نتواند پول شما را پس بدهد) است. در این حالت شما به یک نهاد مرکزی اعتماد کردهاید.
- در مقابل، کیف پول غیرحضانتی (Non-Custodial Wallet) مانند گاوصندوق شخصی شماست. در این روش، شما مالک صد در صدی دارایی خود هستید و کلید خصوصی یا کلمات بازیابی (Seed Phrase: مجموعهای از ۱۲ تا ۲۴ کلمهی تصادفی که در صورت پاک شدن کیف پول از روی گوشی یا کامپیوتر، برای دسترسی مجدد به داراییها استفاده میشود) مستقیما فقط در اختیار خودتان قرار میگیرد. مزیت اصلی این است که هیچ شخص ثالثی نمیتواند دارایی شما را مسدود کند یا جلوی تراکنش شما را بگیرد. اما این استقلال بدون هزینه نیست؛ اگر شما کلمات بازیابی خود را گم کنید یا کسی آنها را بدزدد، سرمایهی شما برای همیشه از دست میرود و هیچ شرکتی در دنیا وجود ندارد که بتواند پولتان را به شما برگرداند.
انتخاب بین این دو روش، در واقع یک انتخاب میان راحتی بیشتر و کنترل کامل است. هر کاربر باید بر اساس سطح تجربهی خود، میزان سرمایه و هدفش از سرمایهگذاری، بهترین راه را برای محافظت از سرمایهی دیجیتال خود انتخاب کند.
ریسک کاستودی چیست و چرا سرمایهگذاران باید به آن توجه کنند؟
در دنیای سرمایهگذاری، مفهومی بسیار مهم به نام ریسک کاستودی (Custody Risk: خطر از دست رفتن داراییهای دیجیتال به دلیل اشتباه، ضعف امنیتی یا کلاهبرداری شرکتی که پول شما را نگه میدارد) وجود دارد. برای درک بهتر، فرض کنید ماشین گرانقیمت خود را به یک پارکینگ عمومی میسپارید و سوییچ را به دست نگهبان میدهید. شما به آن پارکینگ اعتماد کردهاید تا از دارایی شما محافظت کند، اما اگر شبانه سارقان به آنجا دستبرد بزنند یا خود نگهبان ماشین را با خود ببرد، شما متضرر خواهید شد. این دقیقا همان ریسک کاستودی است.
سرمایهگذاران باید به این ریسک توجه ویژهای داشته باشند؛ زیرا دنیای رمزارزها تفاوت بزرگی با سیستمهای مالی و بانکهای سنتی دارد. در یک سیستم بانکی کلاسیک، اگر بانکی ورشکست شود، معمولا دولتها و بانکهای مرکزی تا سقف مشخصی سپردهی مشتریان را بیمه و تضمین میکنند. اما در بازار ارزهای دیجیتال، چنین چتر حمایتی قدرتمندی همیشه وجود ندارد. اگر یک پلتفرم نگهداری دارایی هک شود، ورشکست گردد یا مدیران آن تصمیم به فرار بگیرند، ممکن است سرمایهی شما برای همیشه از دست برود و هیچ نهاد قانونی نتواند خسارت شما را جبران کند.
مفهوم ریسک طرف حساب در بازارهای مالی غیرمتمرکز
برای بررسی دقیقتر ریسک کاستودی، باید با مفهوم ریشهایتری به نام ریسک طرف حساب (Counterparty Risk: احتمال اینکه شرکت یا شخص مقابل شما در یک قرارداد، نتواند پولتان را پس بدهد یا به تعهداتش عمل کند) آشنا شویم. هر زمان که شما پول خود را به فرد یا شرکتی میسپارید، این ریسک متولد میشود.
شاید با خود بگویید این خطرات فقط برای صرافیهای متمرکز است و در دیفای (DeFi) ما کاملا در امان هستیم. اما واقعیت اینطور نیست. حتی در بازارهای مالی غیرمتمرکز هم شکل دیگری از ریسک طرف حساب وجود دارد. وقتی شما دارایی خود را در یک قرارداد هوشمند (Smart Contract) قفل میکنید تا سود دریافت کنید، در این حالت طرف حساب شما یک شرکت نیست، بلکه کدهای آن برنامه هستند. اگر در این کدها یک باگ یا حفرهی امنیتی وجود داشته باشد، هکرها میتوانند دارایی قفل شدهی شما را به سرقت ببرند. پس ریسک طرف حساب هرگز به طور کامل صفر نمیشود، بلکه فقط از شکلی (اعتماد به انسان و شرکت) به شکل دیگر (اعتماد به کد برنامهنویسی) تغییر حالت میدهد.
تفاوت کنترل مستقیم دارایی با وابستگی به نهادهای واسطه
حالا که با خطرات واگذاری دارایی آشنا شدیم، بهتر است تفاوت دو رویکرد اصلی را بررسی کنیم: این که خودتان بانک خودتان باشید (کنترل مستقیم)، یا این وظیفهی خطیر را به یک واسطهی مالی بسپارید (وابستگی). در جامعهی کاربری رمزارزها یک جملهی بسیار معروف وجود دارد که میگوید: کلیدهای تو نیست، سکههای تو نیست. این جمله به سادهترین شکل، اهمیت کنترل مستقیم را به ما گوشزد میکند.
بیایید این دو حالت را از چند زاویهی مهم با هم مقایسه کنیم:
- مالکیت و حق وتو: وقتی کنترل مستقیم دارایی را در اختیار دارید (مثلا از یک کیف پول شخصی روی گوشی خود استفاده میکنید)، شما تنها کسی هستید که میتوانید برای انتقال پول تصمیم بگیرید. اما وقتی به نهادهای واسطه وابسته هستید، پولی که در حساب صرافی میبینید در واقع فقط یک عدد روی صفحهی نمایش است؛ به این معنی که صرافی به شما قول داده است که معادل آن عدد، به شما بدهکار باشد و موجودی واقعی در کیف پولهای مرکزی خود صرافی نگهداری میشود.
- آزادی در برابر محدودیت: وابستگی به نهادهای واسطه به معنای پذیرفتن بیچونوچرای قوانین آنهاست. یک صرافی میتواند سقف برداشت روزانه تعیین کند، حساب شما را به دلیل تحریمهای بینالمللی مسدود کند، یا برای برداشت پول از شما مدارک هویتی اضافهتری بخواهد. در حالی که در حالت کنترل مستقیم، هیچ نهاد یا دولتی در دنیا نمیتواند جلوی تراکنش شما را بگیرد یا سرمایهی شما را فریز کند.
- نقطهی شکست متمرکز: صرافیها و پلتفرمهای واسطه، جذابترین هدف برای هکرها در سراسر جهان هستند، زیرا میلیاردها دلار پول در یک جا جمع شده است. این یعنی آنها یک نقطهی شکست متمرکز (Single Point of Failure: یک بخش مهم و حیاتی از سیستم که اگر از کار بیفتد یا هک شود، تمام کاربران و بخشهای دیگر آسیب میبینند) دارند. در مقابل، وقتی کنترل داراییها به صورت غیرمتمرکز در دست خود کاربران باشد، هکرها برای سرقت داراییها باید به تکتک گوشیها یا کامپیوترهای کاربران نفوذ کنند که عملا کاری غیرممکن است.
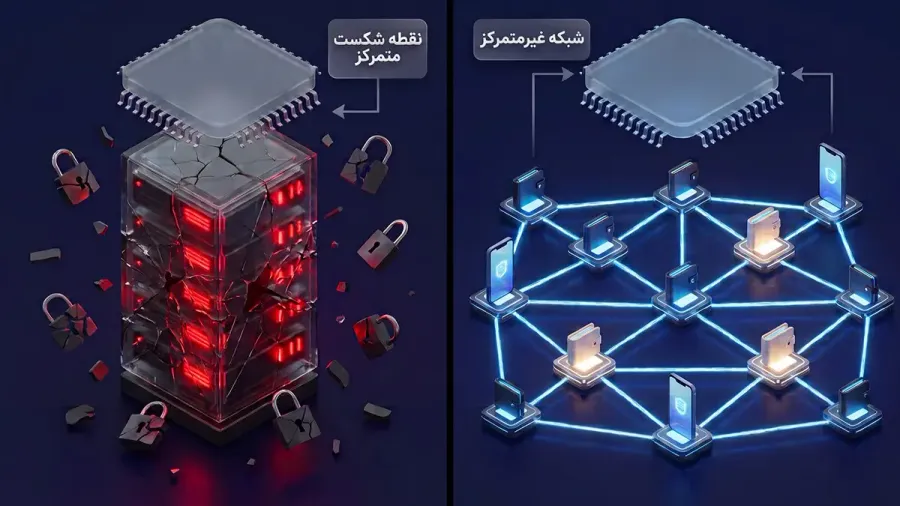
ریسکهای کاستودی متمرکز؛ خطراتی واگذاری نگهداری ارزهای دیجیتال به شخص ثالث
همانطور که پیشتر اشاره کردیم، سپردن دارایی به یک شخص یا پلتفرم ثالث، راحتی زیادی برای شما به همراه دارد. اما این راحتی بهای خاص خود را دارد. وقتی شما تصمیم میگیرید ارزهای دیجیتال خود را در حساب یک صرافی یا پلتفرم واسطه نگه دارید، در حقیقت کلید گاوصندوق سرمایهی خود را به دست آنها سپردهاید. در این شرایط، شما در معرض خطراتی قرار میگیرید که ممکن است از کنترل شما خارج باشند. در این بخش، میخواهیم با زبانی ساده، چهار مورد از بزرگترین و مهمترین این خطرات را با هم بررسی کنیم تا بتوانید با چشمی بازتر برای سرمایهی خود تصمیم بگیرید.
تهدیدات سایبری و نفوذ هکرها به زیرساختهای متمرکز صرافیها
اولین و آشناترین خطری که پلتفرمهای نگهداری حضانتی را تهدید میکند، خطر هک شدن است. صرافیهای ارز دیجیتال روزانه میزبان میلیونها دلار سرمایهی کاربران هستند. این حجم عظیم از پول، این پلتفرمها را به یک هدف بسیار جذاب برای هکرها و مجرمان سایبری تبدیل میکند.
بیشتر صرافیها دارای یک زیرساخت متمرکز (Centralized Infrastructure: سیستمی که در آن تمام اطلاعات، داراییها و کنترل شبکهی پلتفرم در یک هستهی مرکزی یا سرور اصلی جمعآوری شده است) هستند. این یعنی اگر هکرها بتوانند لایههای امنیتی سرورهای اصلی صرافی را بشکنند، میتوانند به دارایی هزاران کاربر به طور همزمان دسترسی پیدا کنند. تاریخچهی ارزهای دیجیتال پر از داستان صرافیهای بزرگی است که به دلیل ضعف امنیتی هک شدهاند و سرمایهی کاربران آنها یکشبه به سرقت رفته است. با وجود اینکه صرافیهای معتبر امروزی از تدابیر امنیتی پیچیدهای استفاده میکنند، اما باید بدانید که در دنیای تکنولوژی، هیچ سیستمی صد در صد غیرقابل نفوذ نیست.
خطر مسدود شدن ناگهانی برداشتها و بحران نقدینگی پلتفرم
تصور کنید به پول خود نیاز فوری دارید، به بانک میروید، اما روی در بانک نوشته شده است: برداشت پول تا اطلاع ثانوی ممنوع است! این یک کابوس واقعی است که در دنیای رمزارزها بارها اتفاق افتاده است. این پدیده معمولا زمانی رخ میدهد که پلتفرم دچار بحران نقدینگی (Liquidity Crisis: شرایطی که یک نهاد مالی، پول نقد یا دارایی قابل فروش کافی برای پاسخگویی به درخواستهای برداشت مشتریان خود در اختیار ندارد) میشود. این مشکل معمولا به دو دلیل اصلی رخ میدهد:
- هجوم کاربران برای برداشت: اگر یک شایعهی منفی دربارهی صرافی پخش شود، ناگهان تعداد زیادی از کاربران برای خارج کردن داراییهای خود هجوم میآورند و پلتفرم برای جلوگیری از فروپاشی، برداشتها را میبندد.
- نوسانات شدید بازار: در زمانهایی که قیمت ارزهای دیجیتال به شدت سقوط میکند، پلتفرمهایی که با پول مشتریان سرمایهگذاری کردهاند دچار ضرر میشوند و توانایی پرداخت پول کاربران را از دست میدهند.
در این شرایط، شما در حساب کاربری خود موجودی را میبینید، اما گزینهی برداشت غیرفعال است و عملا دسترسی شما به سرمایهی خودتان قطع میشود.
ریسکهای حقوقی، چالشهای قانونگذاری و احتمال ورشکستگی صرافی
یکی دیگر از خطرات پنهان در استفاده از سرویسهای حضانتی، مشکلات حقوقی و قانونی است. بازار ارزهای دیجیتال هنوز در بسیاری از کشورهای جهان قانونگذاری شفافی ندارد. این یعنی دولتها و نهادهای رگولاتوری (Regulatory Body: سازمانهای دولتی که وظیفهی وضع قوانین، نظارت و کنترل بر فعالیت بازارهای مالی را بر عهده دارند تا از کلاهبرداری جلوگیری کنند) میتوانند به طور ناگهانی فعالیت یک صرافی را محدود یا کاملا متوقف کنند.
علاوه بر فشارهای قانونی، خطر ورشکستگی شرکت ارائهدهندهی خدمات نیز همواره وجود دارد. در سیستم بانکداری سنتی، اگر بانکی ورشکست شود، معمولا دولتها تا سقف مشخصی از سپردههای مردم را تضمین میکنند. اما در دنیای رمزارزها، اگر یک صرافی اعلام ورشکستگی کند، کاربران تبدیل به طلبکار بدون وثیقه (Unsecured Creditor) میشوند. این یعنی ممکن است ماهها یا سالها درگیر دادگاه شوید و در نهایت تنها بخش کوچکی از سرمایهی خود را پس بگیرید.
سوء مدیریت داراییها و خطاهای انسانی درونسازمانی
گاهی اوقات بزرگترین خطر از بیرون و از سمت هکرها نمیآید، بلکه از داخل خود پلتفرم و توسط مدیران آن ایجاد میشود. وقتی شما پول خود را به یک پلتفرم میسپارید، باید به صداقت و مهارت مدیران آن مجموعه اعتماد کنید. یکی از خطرناکترین اتفاقاتی که میتواند رخ دهد، ترکیب داراییها (Commingling of Funds: زمانی که یک شرکت مالی، پول امانتگرفتهشده از مشتریان را با سرمایهی اختصاصی خود شرکت قاطی میکند و از آن برای معاملات یا هزینههای خودش استفاده میکند) است.
برای درک بهتر، فرض کنید شما یک شمش طلا به صندوق امانات یک بانک سپردهاید. اما مدیر بانک به صورت پنهانی شمش طلای شما را برمیدارد و با آن در بازار بورس سرمایهگذاری میکند تا سود بیشتری کسب کند. اگر سرمایهگذاری او با شکست مواجه شود، طلای شما از بین رفته است. متاسفانه در تاریخچهی رمزارزها شاهد بودهایم که برخی از پلتفرمهای بزرگ دقیقا همین کار را با دارایی مشتریان خود انجام دادهاند و به دلیل سوءمدیریت، طمع بیش از حد یا خطاهای انسانی جبرانناپذیر، باعث نابودی سرمایهی هزاران نفر شدهاند.
عبور از ریسک کاستودی با کیف پولهای غیرحضانتی؛ بررسی مزایا و چالشهای امنیتی
حالا که با خطرات سپردن دارایی به صرافیها آشنا شدیم، شاید با خود بگویید: پس بهترین راه این است که پولم را در کیف پول شخصیام نگه دارم تا خیالم کاملا راحت باشد! این رویکرد که به آن خودحضانتی (Self-Custody) میگویند، یکی از جذابترین ویژگیهای دنیای رمزارز است. وقتی شما از کیف پولهای غیرحضانتی استفاده میکنید، عملا تبدیل به بانک شخصی خودتان میشوید و هیچکس نمیتواند حساب شما را مسدود کند. اما باید بدانید که این استقلال و آزادی، بهای سنگینی به نام مسئولیتپذیری دارد. در این بخش بررسی میکنیم که چرا داشتن کیف پول شخصی، پایان داستان ریسکها نیست.
مسئولیت کامل نگهداری از کلید خصوصی و کلمات بازیابی توسط شخص کاربر
در سیستم بانکی سنتی، اگر رمز کارت خود را فراموش کنید، کافی است با در دست داشتن کارت ملی به نزدیکترین شعبهی بانک مراجعه کنید تا رمز جدیدی به شما بدهند. اما در دنیای کیف پولهای غیرحضانتی، هیچ پشتیبانی، مدیر سایت یا شماره تماسی برای کمک به شما وجود ندارد.
هنگام ساخت یک کیف پول شخصی، سیستم به شما مجموعهای از کلمات تصادفی به نام کلمات بازیابی میدهد. این کلمات دقیقا حکم شاهکلید گاوصندوق شما را دارند. بزرگترین چالش امنیتی در اینجا این است که مسئولیت حفظ این کلمات، صد در صد بر عهدهی شخص شماست. اگر این کلمات را روی یک تکه کاغذ بنویسید و آن کاغذ گم شود، یا اگر آنها را در گوشی خود ذخیره کنید و گوشیتان بسوزد، سرمایهی شما برای همیشه و تا ابد قفل خواهد شد. هیچ برنامهنویس یا شرکتی در دنیا نمیتواند آن کلمات را برای شما بازیابی کند. این سطح از مسئولیت برای بسیاری از کاربران تازهکار بسیار ترسناک و استرسزا است.
خطرات فیزیکی و نرمافزاری در استفاده از کیف پولهای سرد و گرم شخصی
کیف پولهای شخصی به طور کلی به دو دستهی اصلی تقسیم میشوند که هر کدام خطرات خاص خود را دارند. بیایید این خطرات را با هم بررسی کنیم:
- کیف پول گرم (Hot Wallet): این نوع کیف پولها به صورت برنامهی موبایل یا افزونهی مرورگر هستند و همیشه به اینترنت اتصال دارند. بزرگترین خطر برای کیف پولهای گرم، حملات نرمافزاری است. اگر روی یک لینک ناشناس کلیک کنید، یا گوشی شما به یک بدافزار (Malware) آلوده شود، هکرها میتوانند به راحتی کنترل کیف پول شما را به دست بگیرند. همچنین تکنیک فیشینگ (Phishing) یکی از رایجترین راهها برای سرقت از کیف پولهای گرم است.
- کیف پول سرد (Cold Wallet): این کیف پولها دستگاههای فیزیکی کوچکی (شبیه به فلش مموری) هستند که دارایی شما را به صورت کاملا آفلاین و دور از اینترنت نگه میدارند. با اینکه کیف پولهای سرد در برابر هکرهای اینترنتی بسیار مقاوم هستند، اما خطرات فیزیکی آنها را تهدید میکند. گم شدن دستگاه، آسیب دیدن در اثر ضربه یا آبخوردگی، آتشسوزی در خانهی شما یا حتی به سرقت رفتن فیزیکی دستگاه و کلمات بازیابی آن توسط سارقان، از جمله ریسکهایی است که باید برای آنها برنامهریزی کنید.
چرا کیف پول غیرحضانتی لزوما به معنای امنیت مطلق نیست؟
بسیاری از کاربران مبتدی تصور میکنند همین که یک کیف پول فیزیکی گرانقیمت بخرند، دارایی آنها در برابر تمام خطرات دنیا بیمه میشود. اما این یک تصور اشتباه است. کیف پول غیرحضانتی لزوما به معنای امنیت مطلق نیست، زیرا در نهایت، کاربر انسانی است که دکمهی تایید تراکنشها را فشار میدهد.
فرض کنید شما قویترین و ایمنترین گاوصندوق دنیا را در خانهی خود دارید، اما خودتان با پای خودتان در آن را برای کلاهبرداران باز میکنید! در دنیای رمزارزها، اگر شما فریب وعدههای دروغین یک سرمایهگذاری پر سود را بخورید و دارایی خود را برای یک شیاد بفرستید، کیف پول شخصی شما نمیتواند جلوی این اشتباه را بگیرد.
علاوه بر این، زمانی که شما با کیف پول خود به پلتفرمهای غیرمتمرکز متصل میشوید، برای انجام هر کار باید یک امضای دیجیتال (Digital Signature) صادر کنید. اگر بدون آگاهی و مطالعه، کدهای مخرب یک قرارداد هوشمند را امضا و تایید کنید، هکرها میتوانند تمام موجودی شما را در یک چشم به هم زدن خالی کنند، حتی اگر از امنترین کیف پول سرد جهان استفاده کرده باشید. به زبان ساده، در استفاده از کیف پولهای شخصی، ضعیفترین حلقهی زنجیرهی امنیت، فناوری بلاکچین نیست، بلکه دانش و آگاهی خود کاربر است.
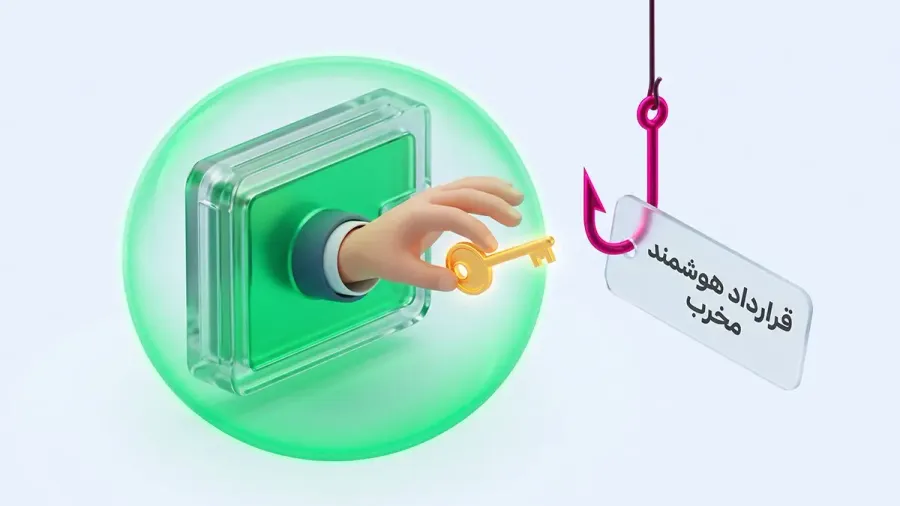
راهکارهای استراتژیک برای مدیریت و کاهش Custodian Risk
اکنون که با ماهیت ریسکها آشنا شدیم، زمان آن رسیده است که یاد بگیریم چگونه از داراییهای خود محافظت کنیم. در دنیای بازارهای دیجیتال، امنیت یک مقصد ثابت نیست، بلکه یک مسیر و یک عادت روزانه است. همانطور که برای محافظت از خانهی خود به یک قفل ساده اکتفا نمیکنید و از سیستم دزدگیر، دوربین و گاوصندوق هم کمک میگیرید، برای مدیریت ریسک کاستودی نیز باید یک استراتژی چند لایه داشته باشید. در این بخش، کاربردیترین راهکارها را برای کاهش خطرات نگهداری ارز دیجیتال بررسی میکنیم تا بتوانید با خیالی آسودهتر به سرمایهگذاری بپردازید.
تخصیص هوشمندانه دارایی و ایجاد تعادل میان کیف پولهای سرد و گرم
یکی از طلاییترین قوانین در بازارهای مالی، تخصیص دارایی (Asset Allocation: تقسیم کردن و پخش کردن سرمایه بین روشهای مختلف نگهداری برای کاهش خطر از دست رفتن کل پول) است. شما نباید تمام تخممرغهای خود را در یک سبد بچینید.
بهترین استراتژی این است که سرمایهی خود را به دو بخش تقسیم کنید. بخشی از دارایی را که برای معاملهی روزانه و خرید و فروش مداوم نیاز دارید، در حساب صرافی یا کیف پولهای گرم نگه دارید. اما بخش عمدهی سرمایهی خود را که برای پسانداز بلندمدت در نظر گرفتهاید، حتما به کیف پولهای سرد و کاملا آفلاین منتقل کنید. با این ایجاد تعادل، حتی اگر صرافی شما دچار مشکل شود یا کیف پول گرم روی گوشی شما هک شود، بخش اصلی سرمایهی شما در امنترین جای ممکن حفظ شده است.
بهرهگیری صحیح از ابزارهای امنیتی در پلتفرمهای معاملاتی
اگر تصمیم گرفتهاید بخشی از دارایی خود را در پلتفرمهای واسطه نگه دارید، باید از تمام امکانات امنیتی آنها به هوشمندانهترین شکل ممکن استفاده کنید. بسیاری از کاربران تصور میکنند فقط داشتن یک رمز عبور کافی است، اما تنظیمات امنیتی پلتفرمها لایههای دفاعی بسیار قدرتمندی دارند که باید آنها را فعال کنید.
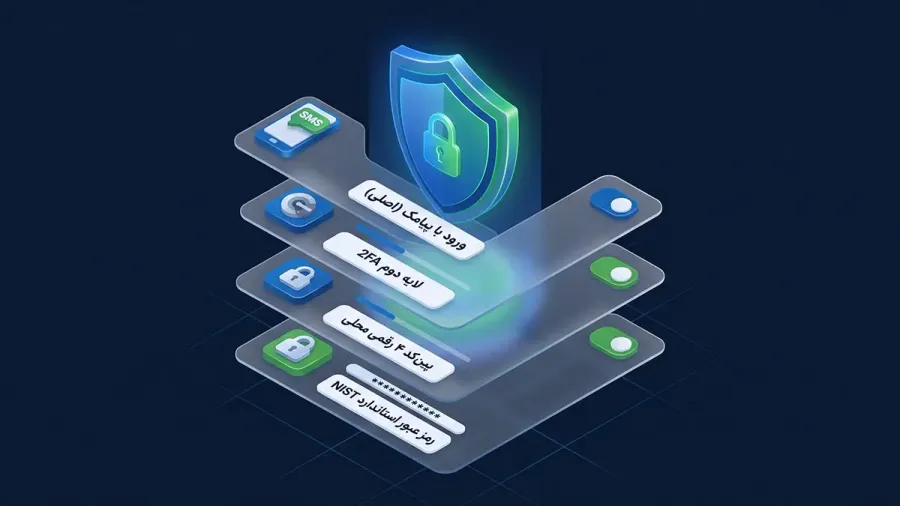
استفاده از تایید پیامکی به عنوان روش ورود اصلی و فعالسازی احراز هویت دو مرحلهای برای لایه امنیتی دوم
اولین خط دفاعی شما هنگام ورود به حساب کاربری، تایید پیامکی است. این روش به عنوان کلید اصلی ورود شما عمل میکند و به دلیل دسترسی مستقیم به سیمکارت شخصی، امنیت بالایی برای ورودهای روزمره دارد.
اما برای داشتن یک سیستم دفاعی بینقص، نباید به همین یک لایه اکتفا کنید. شما میتوانید احراز هویت دو مرحلهای یا همان تو اف ای (2FA) را به عنوان یک لایهی امنیتی دوم و اختیاری فعال کنید. دقت کنید که این ابزار جایگزین پیامک نیست، بلکه در کنار آن، دیوار دفاعی حساب شما را غیرقابل نفوذتر میکند.
فعالسازی پین کد چهار رقمی جهت ایجاد قفل محلی در رابط کاربری اپلیکیشن موبایل و وبسایت
گاهی اوقات خطرات از فضای اینترنت نمیآیند، بلکه در دنیای واقعی و فیزیکی در کمین هستند. فرض کنید گوشی شما روی میز کارتان روشن مانده است یا کسی برای چند لحظه پشت لپتاپ شما مینشیند. برای جلوگیری از دسترسی افراد متفرقه به حساب کاربریتان، باید از قابلیت قفل محلی (Local Lock: یک سد امنیتی که فقط روی همان دستگاه خاص فعال میشود تا مانع از دسترسی سریع به اطلاعات شود) استفاده کنید.
با فعالسازی یک پین کد چهار رقمی، هم در رابط کاربری اپلیکیشن موبایل و هم در نسخهی وبسایت، سیستم بلافاصله پس از چند دقیقه بیتحرکی قفل میشود. این کار باعث میشود حتی اگر کسی به دستگاه روشن شما دسترسی پیدا کرد، نتواند وارد بخش مالی و داراییهای شما شود.
استفاده از قابلیت قفل برداشت و محدودسازی انتقال به لیست آدرسهای مجاز
یکی از جذابترین ابزارهای امنیتی که بسیاری از پلتفرمها ارائه میدهند، استفاده از لیست سفید آدرسها (Whitelist: قابلیتی که به پلتفرم میگوید پول من را فقط به این آدرسهای از پیش تعیین شده و امن اجازه بده منتقل شود) است. وقتی شما این ویژگی را فعال میکنید، حتی اگر هکری وارد حساب شما شود، نمیتواند پولها را به کیف پول ناشناس خودش منتقل کند، زیرا سیستم فقط اجازهی انتقال به آدرسهایی را میدهد که شما از قبل تایید کردهاید.
همچنین، قابلیت قفل برداشت (Withdrawal Lock) برای زمانهایی که قصد معامله یا انتقال ندارید، یک راهکار عالی است. در صورت فعال بودن این قفل، خارج کردن دارایی نیازمند طی کردن مراحل امنیتی اضافهتری است که سرعت عمل سارقان را به شدت کاهش میدهد.
رعایت استانداردهای ایمنی رمز عبور قدرتمند بدون نیاز به تغییر دورهای اجباری
سالها به ما گفته میشد که برای امنیت بیشتر، از ترفند جایگزینی حروف با اعداد استفاده کنیم؛ مثلا به جای حرف انگلیسی ای از عدد سه استفاده کنیم (ترفندی که به آن Leet Speak میگویند) یا اینکه رمز عبور خود را هر چند ماه یکبار به صورت اجباری تغییر دهیم. اما استانداردهای مدرن امنیت سایبری مانند دستورالعملهای سازمان ملی استاندارد و فناوری آمریکا (NIST SP 800-63B: مجموعهای از قوانین بهروزرسانی شده که بهترین روشهای تایید هویت دیجیتال را به شرکتها و کاربران آموزش میدهد) نشان میدهند که این روشها دیگر کارایی ندارند.
امروزه هکرها ابزارهای قدرتمندی مانند هشکَت (Hashcat: یک نرمافزار پیشرفته برای حدس زدن و شکستن رمزهای عبور) در اختیار دارند که به راحتی الگوی جایگزینی حروف با اعداد را تشخیص داده و خنثی میکنند. همچنین، تغییر دورهای و اجباری رمز عبور باعث میشود کاربران خسته شوند و رمزهای ساده و قابل حدسی را انتخاب کنند.
بنابراین، به جای این کارهای قدیمی، بهتر است یک عبارت عبور طولانی، معنادار برای خودتان و کاملا منحصربهفرد انتخاب کنید. به یاد داشته باشید که در دنیای دیجیتال، هیچ سیستمی به معنای واقعی کلمه غیرقابل نفوذ و دارای امنیت مطلق نیست؛ اما با انتخاب رمز عبور طولانی و استفاده از تمام لایههای امنیتی که در این بخش یاد گرفتیم، میتوانید کار را برای هکرها آنقدر سخت و پرهزینه کنید که از خیر حساب شما بگذرند.
سوالات متداول

یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان


