رابرت کیوساکی کیست؟ بیوگرافی خالق پدر پولدار و مسیر ثروتآفرینی
رابرت کیوساکی نامی است که در دنیای آموزشهای مالی با کتاب پرفروش «پدر پولدار، پدر فقیر» و مفهوم رسیدن به استقلال مالی از طریق هوش اقتصادی گره خورده است. اما پشت این چهره شناختهشده، شکستهای سنگین، ورشکستگیها و استراتژیهای پرخطری پنهان است که معمولا در سایه موفقیتهایش نادیده گرفته میشوند.

بسیاری از افراد سالها کار میکنند، پسانداز میکنند و طبق توصیههای سنتی سیستم آموزشی پیش میروند، اما در نهایت میبینند که در چرخه بیپایان پرداخت قبضها و بدهیها گرفتار شدهاند. آنها مدام تلاش میکنند درآمد بیشتری داشته باشند، اما تورم و هزینههای زندگی همیشه چند قدم جلوتر است و خرید یک خانه یا تامین آینده مالی، به یک رویای دور از دسترس تبدیل میشود. در این مقاله، قرار است از داستان زندگی و مسیر پرفراز و نشیب این نویسنده عبور کنیم، تفاوت واقعی دارایی و بدهی را از نگاه او بررسی کنیم وببینیم چگونه میتوانیم با الگوبرداری از ۱۰ قانون طلایی او و درک نگاهش به بازارهایی مثل رمزارزها و طلا، مسیر مالی خود را تغییر دهیم.
رابرت کیوساکی کیست؟ نگاهی به زندگی و مسیر ثروتآفرینی
رابرت کیوساکی (Robert Kiyosaki) نامی آشنا در دنیای آموزش مالی و سرمایهگذاری است. او نویسنده کتاب معروف پدر پولدار پدر فقیر است که توانسته دیدگاه میلیونها نفر را نسبت به پول و ساختن آیندهی مالی تغییر دهد. مسیر زندگی او از یک کارمند ساده به یک سرمایهگذار بزرگ و شناختهشده، پر از فراز و نشیب و درسهای ارزشمند است. کیوساکی در آموزشهای خود به ما یاد میدهد که ثروت فقط داشتن پول زیاد در حساب بانکی نیست، بلکه داشتن دانشی است که به ما کمک میکند تا پول برای ما کار کند، نه اینکه ما تمام عمرمان را برای به دست آوردن پول کار کنیم.
دوران کودکی و سالهای ابتدایی زندگی در هاوایی
رابرت کیوساکی در سال 1947 در جزیرهی زیبای هاوایی به دنیا آمد و در خانوادهای ژاپنی-آمریکایی بزرگ شد. پدر واقعی او یک معلم بسیار باهوش و تحصیلکرده بود که در سیستم آموزشی دولتی کار میکرد، اما با وجود درآمد کارمندی، همیشه با مشکلات مالی دست و پنجه نرم میکرد. رابرت در آموزشهایش از او به عنوان پدر فقیر یاد میکند.
در نقطهی مقابل، پدر بهترین دوستش که رابرت او را پدر پولدار مینامد، مردی بدون تحصیلات دانشگاهی بود، اما به دلیل داشتن هوش مالی بالا و درک درست از بازار، یکی از ثروتمندترین مردان هاوایی به شمار میرفت. تضاد فکری و رفتاری این دو نفر، پایهی اصلی تفکر مالی رابرت را در زندگی شکل داد. او از همان دوران کودکی متوجه شد که برای رسیدن به موفقیت مالی، باید ذهنیت خود را تغییر دهد. مهمترین درسهای این دوران برای رابرت شامل موارد زیر بود:
- اهمیت یادگیری دربارهی پول و کارکرد آن در سنین پایین
- درک تفاوت عمیق بین دیدگاه یک کارمند و یک کارآفرین
- ارزش تجربه و مهارتهای عملی در بازار کار در مقابل تحصیلات صرفا تئوری مدرسهی سنتی
از خلبانی در جنگ ویتنام تا تاثیر آن بر نگرش مالی او
پس از پایان دوران مدرسه، رابرت کیوساکی برای ادامهی تحصیل به آکادمی نیروی دریایی آمریکا رفت و پس از فارغالتحصیلی، به عنوان خلبان هلیکوپتر به جنگ ویتنام اعزام شد. شاید در نگاه اول، جنگ هیچ ارتباطی با بازارهای مالی و سرمایهگذاری نداشته باشد، اما این تجربهی سخت، تاثیر عمیقی بر نگرش او در سالهای آینده گذاشت.
حضور در میدان جنگ به رابرت یاد داد که چگونه در شرایط بحرانی، خونسردی خود را حفظ کند و تصمیمات منطقی بگیرد. او در آنجا مفهوم مدیریت ریسک (ارزیابی دقیق خطرات احتمالی قبل از انجام یک کار، برای جلوگیری از ضررهای بزرگ) را به صورت کاملا عملی یاد گرفت. کیوساکی بعدها این مهارت را در دنیای تجارت به کار برد. او همیشه در آموزشهای خود تاکید میکند که در بازارهای مالی ریسک کردن اجتنابناپذیر است، اما تفاوت یک سرمایهگذار موفق با یک فرد شکستخورده، در توانایی محاسبه و کنترل همین ریسکها است.
ورود به دنیای تجارت و تجربه اولین شکستها و موفقیتها
پس از بازگشت از جنگ، رابرت کار خود را به عنوان فروشنده در شرکت معروف زیراکس آغاز کرد. هدف اصلی او از این کار حقوق کارمندی نبود، بلکه یادگیری مهارت فروش بود؛ زیرا پدر پولدار به او گفته بود که مهمترین مهارت یک کارآفرین برای موفقیت، توانایی ارتباط با آدمها و فروش است.
پس از کسب تجربهی کافی در این شرکت، او اولین کسب و کار مستقل خود را تاسیس کرد. این شرکت کیفهای پول موجسواری از جنس نایلون تولید میکرد. در ابتدا، این محصول با استقبال بینظیری روبرو شد و موفقیت بزرگی به دست آورد. اما به دلیل نداشتن تجربهی کافی در ثبت اختراع و محافظت از ایدهی تولیدی خود، به زودی رقبای خارجی بازار را با محصولات مشابه و ارزانتر پر کردند. در نتیجه، شرکت او دچار بحران جریان نقدینگی (پولی که به صورت مستمر و منظم وارد حساب شما میشود یا از آن خارج میگردد) شد و در نهایت طعم شکست را چشید.
پس از آن، رابرت شرکت دیگری برای تولید تیشرتهای گروههای موسیقی راهاندازی کرد که آن کسب و کار هم با وجود موفقیتهای اولیه، در نهایت به بنبست رسید. اما کیوساکی این شکستها را پایان راه خود ندید، بلکه از آنها به عنوان سکوی پرتاب استفاده کرد. او از این دوران طلایی آموخت که:
- شکست، پیشنیاز موفقیت در بازار است و نباید از مواجهه با آن ترسید.
- هر اشتباه تجاری، یک کلاس درس گرانقیمت اما بسیار ضروری برای رشد است.
- قبل از شروع سرمایهگذاریهای بزرگ، باید مهارتهای پایهی تجارت مانند فروش، بازاریابی و مدیریت مالی را به خوبی تمرین کرد.
این شکستهای پیدرپی دقیقا همان تجربههایی بودند که پایههای امپراتوری مالی آیندهی رابرت کیوساکی را محکم کردند و به او آموختند که چگونه از اشتباهات گذشتهی خود برای خلق ثروت پایدار استفاده کند.
راز خلق داستان پدر پولدار و پدر فقیر
کتاب پدر پولدار، پدر فقیر صرفا یک داستان معمولی نیست؛ بلکه بازتابی از دو تفکر کاملا متفاوت دربارهی پول و ثروت است. رابرت کیوساکی با نوشتن این کتاب، مفاهیم پیچیدهی اقتصادی را به شکلی روایت کرد که هر فرد مبتدی بتواند آنها را درک کند. راز اصلیی جذابیت این داستان در این است که به جای ارائهی فرمولهای سخت ریاضی، ذهنیت ما را هدف قرار میدهد و به ما نشان میدهد که ثروتمندان چگونه به دنیای پول نگاه میکنند.
پدر پولدار و پدر فقیر دقیقا چه کسانی بودند؟
در دنیای آموزشهای کیوساکی، این دو شخصیت نماد دو مسیر کاملا مجزا در زندگی هستند. پدر فقیر در واقع پدر بیولوژیکی و واقعی رابرت بود. او مردی بسیار تحصیلکرده، زحمتکش و باهوش بود که مدرک دکترا داشت و در سیستم آموزش و پرورش هاوایی مقام بالایی کسب کرده بود. با وجود درآمد کارمندی خوب، او همیشه درگیر پرداخت قبضها بود و هیچگاه نتوانست به استقلال مالی برسد. تفکر او بر این پایه استوار بود که باید خوب درس بخوانی، نمرات عالی بگیری و در نهایت یک شغل امن با حقوق ثابت پیدا کنی.
از طرف دیگر، پدر پولدار در واقع پدر بهترین دوست رابرت (مایک) بود. این مرد حتی کلاس هشتم را هم به پایان نرسانده بود و هیچ مدرک دانشگاهی نداشت. با این حال، به دلیل داشتن هوش مالی و درک درست از سرمایهگذاری، به یکی از ثروتمندترین افراد هاوایی تبدیل شد. او صاحب چندین رستوران و شرکت ساختمانی بود. پدر پولدار معتقد بود که به جای کار کردن برای پول، باید یاد بگیریم که پول را برای خودمان به کار بگیریم. تضاد این دو نگرش، پایهی اصلی تمام آموزشهای رابرت کیوساکی را شکل داد.

ایده نوشتن پرفروشترین کتاب مالی جهان چگونه شکل گرفت؟
شاید برایتان جالب باشد که بدانید ایدهی نوشتن این کتاب در ابتدا برای تبدیل شدن به یک اثر ادبی شکل نگرفت. در دههی نود میلادی، رابرت کیوساکی یک بازی رومیزی و فکری به نام گردش مالی طراحی کرد. هدف او از ساخت این بازی این بود که مفاهیمی مانند Passive Income (درآمد غیرفعال: پولی که بدون نیاز به حضور فیزیکی شما در محل کار، به طور مستمر به حسابتان واریز میشود) را به شکلی عملی و سرگرمکننده به مردم آموزش دهد.
برای معرفی و فروش بهتر این بازی، رابرت به یک بروشور یا داستان کوتاه نیاز داشت تا فلسفهی پشت بازی را توضیح دهد. او با همکاریی یک حسابدار به نام شارون لکتر، شروع به نوشتن این مفاهیم کرد. آنها خیلی زود متوجه شدند که این داستان پتانسیل بسیار بالایی دارد و آن را در قالب یک کتاب مستقل در سال 1997 با هزینهی شخصی چاپ کردند. این کتاب که در ابتدا فقط برای دوستان و آشنایان نوشته شده بود، به سرعت دست به دست چرخید و به یکی از پرفروشترین کتابهای تاریخ در حوزهی مالی تبدیل شد.
فلسفه مالی Robert Kiyosaki و اصول پایه سرمایهگذاری
برای ورود به دنیای سرمایهگذاری، قبل از هر چیز باید زاویهی دید خود را تغییر دهیم. فلسفهی مالی رابرت کیوساکی بر یک اصل بسیار ساده اما قدرتمند استوار است، پول باید برای شما کار کند، نه اینکه شما تمام عمر برای به دست آوردن پول کار کنید. او معتقد است که ثروتمند شدن یک اتفاق تصادفی یا حاصل شانس نیست، بلکه نتیجهی یادگیری و اجرای چند اصل پایهی اقتصادی است که متاسفانه در هیچ مدرسهای به ما آموزش نمیدهند.
تفاوت اساسی دارایی و بدهی از نگاه کیوساکی
یکی از بزرگترین مشکلاتی که افراد مبتدی با آن روبرو میشوند، تشخیص تفاوت بین دارایی و بدهی است. در حسابداری سنتی، هر چیزی که شما صاحب آن هستید یک دارایی محسوب میشود، اما کیوساکی این تعریف را به شکل بسیار سادهتر و کاربردیتری تغییر داده است.
از نگاه او، مفهوم Asset (دارایی: هر چیزی که به صورت مستمر به جیب شما پول وارد میکند) بسیار ساده است. در مقابل آن کلمهی Liability (بدهی: هر چیزی که به صورت ماهیانه یا سالیانه، از جیب شما پول خارج میکند) قرار دارد.
برای درک بهتر، بیایید یک مثال ساده بزنیم. فرض کنید شما یک ماشین لوکس میخرید. در نگاه اول و طبق آموزشهای سنتی، این ماشین سرمایهی شماست. اما از نگاه کیوساکی، چون این ماشین هر ماه هزینهی بنزین، بیمه، استهلاک و تعمیرات دارد و پولی به جیب شما نمیآورد، در واقع یک بدهی بزرگ است. اما اگر همین ماشین را به یک شرکت اجاره دهید یا با آن کار کنید و هر ماه برای شما درآمدزایی کند، حالا تبدیل به یک دارایی شده است. ثروتمندان تمرکز خود را روی خرید داراییها مانند سهام، ارزهای دیجیتال و املاک درآمدزا میگذارند، در حالی که افراد معمولی پول خود را صرف خرید بدهیهایی میکنند که فکر میکنند دارایی است.
چهارراه پولسازی چیست؟ بررسی جریان نقدینگی در چهار گروه شغلی
کیوساکی در یکی از معروفترین آموزشهای خود، مفهومی به نام چهارراه پولسازی را معرفی میکند. این نمودار نشان میدهد که افراد جامعه چگونه Cashflow (جریان نقدینگی: مسیر ورود و خروج پول در زندگی مالی و حساب بانکی) خود را ایجاد میکنند. او مردم را به چهار دستهی اصلی تقسیم میکند:
- گروه کارمندان (E): این گروه زمان و انرژی خود را در ازای دریافت یک حقوق ثابت میفروشند. امنیت شغلی برای آنها مهمترین چیز است، اما چون زمان محدودی در طول روز دارند، درآمدشان هم همیشه محدود باقی میماند.
- گروه خویشفرمایان (S): افرادی مانند پزشکان، وکلا، فریلنسرها یا مغازهداران در این دسته قرار میگیرند. آنها رئیس خودشان هستند، اما همچنان درآمدشان به حضور فیزیکی آنها وابسته است. اگر یک روز سر کار نروند، جریان نقدینگی آنها قطع میشود.
- گروه صاحبان کسبوکار (B): این افراد یک سیستم پولساز خلق کردهاند. آنها افراد باهوشتر از خودشان را استخدام میکنند تا سیستم را مدیریت کنند. در این حالت، حتی اگر صاحب کسبوکار در مسافرت باشد، شبکهی کاری او همچنان برایش درآمد تولید میکند.
- گروه سرمایهگذاران (I): این گروه بالاترین سطح هوش مالی را دارند. آنها نه زمان خود را میفروشند و نه درگیر مدیریت کارمندان هستند. در این بخش، این پول است که سخت کار میکند تا پول بیشتری بسازد. ورود هوشمندانه به دنیای رمزارزها یا خرید سهام شرکتها، نمونهای از فعالیت در این بخش است.
هدف اصلی آموزشهای کیوساکی این است که به ما یاد بدهد چگونه کمکم از سمت چپ این چهارراه یعنی کارمندی و خویشفرمایی، به سمت راست یعنی صاحبان کسبوکار و سرمایهگذاران حرکت کنیم.
اهمیت هوش مالی و دلیل ناکارآمدی سیستم آموزشی سنتی
چرا با وجود اینکه بسیاری از افراد سالها در دانشگاه درس میخوانند، باز هم درگیر مشکلات مالی هستند؟ کیوساکی پاسخ این سوال را در ضعف سیستم آموزشی سنتی میداند. مدرسهها و دانشگاهها به ما یاد میدهند که چگونه کارمندان خوبی باشیم، اما هیچ درسی دربارهی Financial IQ (هوش مالی: توانایی درک مفاهیم اقتصادی، مدیریت پول، کنترل احساسات در بازار و حل مشکلات مالی برای خلق ثروت) به ما نمیدهند.
سیستم آموزشی فعلی بر اساس نیازهای دوران گذشته طراحی شده است؛ دورانی که شرکتها به کارمندان مطیع و منظم نیاز داشتند. اما در دنیای امروز که سرعت تغییرات اقتصادی بسیار بالا است و تورم هر روز ارزش پول نقد را کاهش میدهد، داشتن معدل عالی یا یک مدرک دانشگاهی، تضمینی برای رفاه مالی نیست.
پرورش هوش مالی به این معناست که ما به صورت خودآموز، مهارتهایی مانند خواندن صورتحسابهای مالی، درک چرخههای بازار، شناخت فضاهای جدید مانند دنیای بلاکچین و استراتژیهای سرمایهگذاری را یاد بگیریم. کیوساکی همیشه به شاگردانش یادآوری میکند که ذهن شما، بزرگترین دارایی شماست؛ اگر روی آموزش ذهن خود سرمایهگذاری کنید، هیچ بحران اقتصادی نمیتواند ثروت شما را نابود کند.
دیدگاه رابرت کیوساکی درباره بازارهای مالی و سرمایهگذاری
وقتی صحبت از بازارهای مالی و حفظ پول میشود، رابرت کیوساکی نگاهی کاملا متفاوت با مشاوران مالی سنتی دارد. او معتقد است که پسانداز کردن پول در بانک، در دنیای امروز که هزینهها با سرعت در حال رشد است، یک اشتباه بزرگ محسوب میشود. در واقع، او پول نقد یا همان اسکناسهای کاغذی را پول تقلبی (Fiat Money: پولی که پشتوانهی فیزیکی مثل طلا ندارد و فقط بر اساس اعتبار و دستور دولتها چاپ میشود) مینامد. از دیدگاه او، برای حفظ و رشد ثروت، باید پول خود را به داراییهای واقعی تبدیل کنیم که در طول زمان ارزش خود را حفظ میکنند. در ادامه، نگاه او به مهمترین بازارهای مالی را بررسی میکنیم.
چرا کیوساکی به املاک، طلا و نقره علاقه شدیدی دارد؟
کیوساکی همیشه سه دارایی فیزیکی را به عنوان ستونهای اصلیی سرمایهگذاری معرفی میکند: املاک، طلا و نقره. اما دلیل این علاقهی شدید چیست؟
املاک برای او فقط یک تکه زمین یا یک ساختمان آجری نیست. او املاک را یک ماشین تولید پول میداند. وقتی شما یک خانهی اجارهای میخرید، هر ماه یک درآمد ثابت به جیب شما وارد میشود که به آن جریان نقدینگی میگویند. علاوه بر این، خرید ملک در بسیاری از کشورها شامل معافیتهای مالیاتیی بسیار خوبی میشود که به حفظ سرمایهی شما کمک میکند.
از طرف دیگر، او طلا و نقره را پول خدا مینامد. بر خلاف اسکناس که دولتها میتوانند هر زمان که بخواهند آن را بدون محدودیت چاپ کنند، مقدار طلا و نقره در کرهی زمین کاملا محدود است. این محدودیت باعث میشود که این فلزات ارزشمند در برابر تورم (Inflation: کاهش ارزش پول ملی و بالا رفتن مداوم قیمت کالاها و خدمات در گذر زمان) مقاوم باشند. کیوساکی خرید نقره را به عنوان یک سرمایهگذاری عالی برای افراد مبتدی پیشنهاد میدهد، زیرا قیمت آن نسبت به طلا پایینتر است اما پتانسیل رشد بسیار بالایی دارد.
نظر کیوساکی در مورد بیت کوین و آینده ارزهای دیجیتال
شاید برای شما جالب باشد که بدانید رابرت کیوساکی که سالها مدافع داراییهای فیزیکی بود، در سالهای اخیر به یکی از بزرگترین طرفداران بیت کوین در دنیای رمزارزها تبدیل شده است. او بیت کوین را پول مردم مینامد و آن را همرده طلا و نقره قرار میدهد.
دلیل اصلی حمایت او از این بازار، ویژگی غیرمتمرکز بودن (Decentralized: سیستمی که توسط هیچ بانک، دولت یا شخص خاصی کنترل نمیشود و قدرت در دست شبکهی کاربران آن است) رمزارزها است. او بارها به این نکته اشاره کرده است که تعداد کل بیت کوینهای موجود در جهان محدود به 21 میلیون واحد است. این یعنی هیچ رئیس جمهور یا بانک مرکزی نمیتواند بیت کوین جدیدی چاپ کند و ارزش آن را پایین بیاورد.
کیوساکی آیندهی ارزهای دیجیتال را بسیار روشن میبیند و به افراد تازهکار چند توصیهی دوستانه میکند:
- به جای نگهداری طولانیمدت اسکناس، بخشی از پسانداز خود را به بیت کوین تبدیل کنید تا ارزش پولتان حفظ شود.
- بیت کوین را به عنوان یک سپر دفاعی و یک بیمه در برابر سیاستهای اشتباه اقتصادی دولتها در نظر بگیرید.
- به جای نوسانگیری روزانه و خرید و فروشهای هیجانی، دیدگاهی بلندمدت برای نگهداریی رمزارزهای خود داشته باشید.
دلایل هشدارهای مداوم کیوساکی درباره سقوط اقتصاد جهانی
اگر پیگیر صحبتها، مصاحبهها و توییتهای رابرت کیوساکی باشید، حتما متوجه شدهاید که او همیشه در حال هشدار دادن دربارهی یک سقوط بزرگ و ترسناک در اقتصاد جهانی است. بسیاری از افراد او را به بدبینی متهم میکنند، اما کیوساکی برای این هشدارهای خود دلایل منطقی و اقتصادیی مشخصی دارد.
اول از همه، او به بدهیهای سنگین دولتها و چاپ بیرویهی پول اشاره میکند. او معتقد است که اقتصاد فعلی جهان بر پایهی بدهی بنا شده است و این حباب (Bubble: شرایطی در بازار که قیمت داراییها به دلیل هیجان خریداران به شکل غیرمنطقی بالا میرود و در نهایت با یک سقوط شدید میترکد) دیر یا زود از بین خواهد رفت. وقتی این حباب بترکد، پولهای تقلبی ارزش خود را به شدت از دست میدهند.
دومین دلیل او، وابستگی شدید بازار سهام به دخالت بانکها است. او باور دارد که قیمت بسیاری از سهامها در بازارهای جهانی واقعی نیست و فقط به دلیل تزریق پول توسط دولتها بالا رفته است.
بنابراین، هشدارهای مداوم او برای ترساندن من و شما نیست، بلکه یک توصیه آموزشی برای بیدار شدن و آماده شدن است. او به عنوان یک معلم مالی از ما میخواهد که با آموزش دیدن و انتقال سرمایهی خود به داراییهای واقعی مثل طلا، نقره و رمزارزهایی مانند بیت کوین، نه تنها از طوفانهای اقتصادی پیش رو در امان بمانیم، بلکه از این فرصتها برای ساختن یک آیندهی مالی امن استفاده کنیم.
ده قانون طلایی Robert Kiyosaki برای رسیدن به استقلال مالی
رسیدن به آزادی مالی یک شبه اتفاق نمیافتد و نیازمند تغییرات اساسی در سبک زندگی و نحوهی تفکر ماست. رابرت کیوساکی بر اساس تجربههای سالها سرمایهگذاری و آموزش، ده قانون طلایی را برای عبور از مشکلات مالی و ساختن یک آیندهی امن معرفی میکند. این قوانین مانند یک قطبنما عمل میکنند و مسیر درست را در دنیای پیچیدهی اقتصاد به ما نشان میدهند.
مسئولیتپذیری مالی و کنترل هوشمندانه مخارج
اولین قدم برای تغییر شرایط، پذیرش مسئولیت است. تا زمانی که دولت، وضعیت اقتصاد یا رئیس خود را مقصر مشکلات مالی بدانیم، هیچ پیشرفتی نخواهیم کرد. ما باید کنترل کامل پول خود را در دست بگیریم. این کار با ثبت دقیق هزینهها و ایجاد یک بودجهبندی (Budgeting: برنامهریزی مکتوب برای اینکه مشخص کنیم هر بخش از درآمد ما دقیقا در کجا و برای چه هدفی باید خرج شود) شروع میشود. وقتی بدانید پولتان دقیقا کجا میرود، راحتتر میتوانید جلوی هزینههای غیرضروری را بگیرید.
اهمیت ساخت منابع درآمد غیرفعال
تکیه کردن فقط به یک منبع درآمد، مانند حقوق ماهیانهی کارمندی، در دنیای امروز بسیار خطرناک است. کیوساکی تاکید میکند که باید به دنبال ساختن سیستمهایی باشیم که حتی در زمان خواب هم برای ما پول تولید کنند. چند نمونهی ساده از این منابع عبارتند از:
- خرید و نگهداری سهام شرکتهای سودده
- سرمایهگذاری روی ارزهای دیجیتال معتبر با دیدگاه بلندمدت
- خرید ملک و اجاره دادن آن
- راهاندازی یک کسبوکار آنلاین خودکار
اول به خودتان پرداخت کنید؛ مهمترین قانون پسانداز
این قانون بسیار ساده اما فوقالعاده قدرتمند است. اکثر مردم وقتی حقوق میگیرند، ابتدا تمام قبضها، قسطها و هزینههای روزمره را پرداخت میکنند و اگر در آخر ماه چیزی باقی ماند، آن را پسانداز میکنند. اما کیوساکی میگوید باید برعکس عمل کنیم؛ یعنی به محض دریافت درآمد، درصد مشخصی از آن (مثلا ده یا بیست درصد) را جدا کنید و به حساب سرمایهگذاریی خود واریز کنید. سپس با باقیماندهی پول، هزینههای ماهیانهی خود را مدیریت کنید.
تفاوت بدهی خوب و بدهی بد در مسیر ثروت
یکی از جالبترین آموزشهای کیوساکی این است که بدهی همیشه ترسناک نیست، بلکه به دو دستهی خوب و بد تقسیم میشود:
- بدهی بد (Bad Debt): پولی که قرض میگیرید یا وامی که دریافت میکنید تا با آن وسایل مصرفی مثل تلویزیون، گوشی موبایل یا ماشین شخصی بخرید. این بدهی هیچ درآمدی برای شما ندارد و فقط هر ماه پول از جیب شما خارج میکند.
- بدهی خوب (Good Debt): وامی که دریافت میکنید تا با آن یک دارایی بخرید و سود آن دارایی، از مبلغ قسط وام بیشتر باشد. مثلا وامی که برای خرید ابزار کار یا راهاندازی یک کسبوکار میگیرید، یک بدهیی خوب و هوشمندانه است.
ضرورت ایجاد صندوق اضطراری برای روزهای بحرانی
بازارهای مالی همیشه سودده نیستند و زندگی پر از اتفاقات پیشبینینشدنی است. برای اینکه در روزهای سخت مجبور به فروش داراییهای ارزشمند خود نشوید، باید یک صندوق اضطراری (Emergency Fund: حسابی بانکی شامل پساندازی معادل هزینههای سه تا شش ماه زندگی که فقط و فقط برای مواقع بحرانی مثل بیماری یا از دست دادن شغل نگهداری میشود) داشته باشید. این صندوق به شما آرامش ذهنی میدهد تا در بازارهای پرنوسان، تصمیمات احساسی نگیرید.
توقفناپذیری در یادگیری و توسعه مهارتهای مالی
بزرگترین سرمایهی شما، ذهن شماست. بازارها هر روز در حال تغییر هستند؛ یک روز بازار املاک رونق دارد و روز دیگر تکنولوژیهای جدیدی مثل بلاکچین و رمزارزها دنیا را تغییر میدهند. آموزش دیدن نباید با گرفتن مدرک دانشگاهی متوقف شود. مطالعه کتابهای مالی، شرکت در دورههای آموزشی و یادگیری تحلیل بازار، بهترین سرمایهگذاریهایی هستند که میتوانید برای آیندهی خود انجام دهید.
هدفگذاری مالی شفاف، دقیق و دستیافتنی
بدون داشتن یک نقشهی راه روشن، به هیچ مقصدی نمیرسید. اهداف مالیی شما نباید مبهم باشند. به جای اینکه بگویید میخواهم پولدار شوم، باید هدف خود را اینگونه تعریف کنید:
- میخواهم تا پایان سال جاری، مهارت تحلیل بازار را یاد بگیرم.
- میخواهم در شش ماه آینده، فلان مقدار مشخص پسانداز کنم.
- میخواهم تا سه سال آینده، اولین ملک سرمایهگذاری خود را بخرم.
تقویت مهارتهای بازاریابی و فروش برای رشد کسبوکار
حتی اگر بهترین ایدهی دنیا یا عالیترین محصول را داشته باشید، تا زمانی که نتوانید آن را به دیگران معرفی کنید و بفروشید، موفقیتی در کار نخواهد بود. کیوساکی باور دارد که مهارت فروش و ارتباط با انسانها، پایه هر کسبوکار موفقی است. یادگیریی نحوهی مذاکره و متقاعدسازی، مهارتی است که در تمام مراحل زندگی و سرمایهگذاری به کار شما میآید.
زندگی ساده و پرهیز از تجملات در ابتدای مسیر ثروتسازی
ثروتمندان واقعی در سالهای اولیهی رشد خود، بسیار ساده زندگی میکنند. آنها پول خود را صرف خرید لباسهای مارکدار یا ماشینهای گرانقیمت نمیکنند. این افراد از اصل پاداش تاخیری (Delayed Gratification: چشمپوشی از لذتهای کوچک و فوری در زمان حال، برای رسیدن به موفقیتها و پاداشهای بسیار بزرگتر در آینده) استفاده میکنند. آنها ابتدا سرمایهگذاری میکنند، دارایی میسازند و سپس با سود حاصل از آن داراییها، وسایل لوکس میخرند.
قدرت بخشش و تاثیر آن در موفقیت مالی
شاید در نگاه اول عجیب به نظر برسد، اما یکی از قوانین کیوساکی برای ثروتمند شدن، بخشیدن است. او معتقد است که پول مانند جریان آب است و باید در حرکت باشد. قانون گردش پول به ما میگوید که برای دریافت بیشتر، باید بتوانیم ببخشیم. کمک به دیگران، امور خیریه و انتقال دانش به افراد مبتدی، نه تنها حس خوبی به شما میدهد، بلکه چرخهی فراوانی را در زندگیی مالی شما فعال میکند.
امپراتوری تجاری و میزان ثروت رابرت کیوساکی
رابرت کیوساکی تنها یک نویسنده و معلم تئوری نیست؛ او دقیقا همان اصولی را که در کتابهایش به ما آموزش میدهد، در زندگی واقعی و تجارت خود پیادهسازی کرده است. وقتی او دربارهی خلق دارایی و ساختن سیستمهای پولساز صحبت میکند، خودش از قبل یک شبکهی تجاریی بسیار قدرتمند ساخته است. کیوساکی از طریق آموزش، سرمایهگذاری در املاک و ورود هوشمندانه به بازارهای جدید مانند حوزهی رمزارز، توانسته است یک امپراتوریی مالی بنا کند که حتی در زمان استراحت و خواب هم برای او درآمدزایی دارد.
آشنایی با شرکتها و برندهای آموزشی زیرمجموعه کیوساکی
قلب تپندهی امپراتوری تجاریی کیوساکی، مجموعهای به نام شرکت پدر پولدار (Rich Dad Company) است. این شرکت که در سال 1997 تاسیس شد، در ابتدا فقط برای چاپ مستقل اولین کتاب او و تولید یک بازی فکری شکل گرفت، اما خیلی زود با مدیریت درست، به یک غول آموزشی در سطح جهان تبدیل شد. کیوساکی به جای اینکه تمام کارها را خودش به تنهایی انجام دهد، یک سیستم بینالمللی خلق کرد. مهمترین بخشهای مجموعهی تجاریی او عبارتند از:
- بازی رومیزی گردش مالی (Cashflow): این بازی که نسخههای دیجیتال آن هم برای موبایل و کامپیوتر ساخته شده است، به افراد آموزش میدهد که چگونه تصمیمات مالیی بهتری بگیرند و مانند یک سرمایهگذار حرفهای فکر کنند.
- انتشارات پدر پولدار: این بخش از شرکت، علاوه بر کتابهای خود رابرت کیوساکی، آثار نویسندگان و مشاوران مالی دیگری را که با دیدگاه او همسو هستند، در سراسر جهان منتشر میکند.
- دورههای آموزشی پدر پولدار (Rich Dad Education): این برند با استفاده از مدل فرانچایز (Franchise: واگذاری حق استفاده از نام و سیستم یک برند معتبر به شرکتهای دیگر در ازای دریافت بخشی از سود)، سمینارها و کلاسهای آموزشی متعددی را در کشورهای مختلف برگزار میکند تا هوش مالی را به صورت عملی به مردم آموزش دهد.
داراییها و برآورد ثروت خالص رابرت کیوساکی
وقتی میخواهیم میزان موفقیت مالیی یک فرد را به صورت دقیق بسنجیم، از مفهومی به نام ثروت خالص (Net Worth: ارزش کل تمام داراییهای یک شخص مانند پول نقد، ملک و سهام، پس از کسر تمام بدهیها و وامهای او) استفاده میکنیم. بر اساس گزارشهای مالی معتبر، ثروت خالص رابرت کیوساکی در حال حاضر بیش از 100 میلیون دلار برآورد میشود.
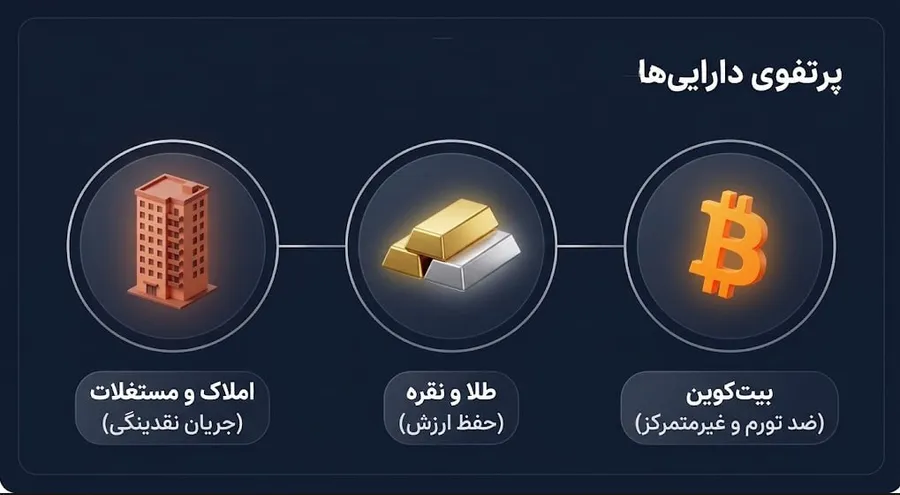
شاید فکر کنید این پول فقط از راه فروش میلیونها جلد کتاب به دست آمده است، اما اینطور نیست. کیوساکی یک پرتفوی (Portfolio: سبدی متنوع از سرمایهگذاریهای مختلف که یک فرد برای کاهش ریسک و افزایش امنیت مالیی خود تشکیل میدهد) بسیار قدرتمند دارد. داراییهای اصلی او شامل موارد زیر است:
- املاک و مستغلات: بخش بسیار بزرگی از ثروت کیوساکی در بازار املاک قرار دارد.
- فلزات گرانبها و چاههای نفت: او نه تنها سکهها و شمشهای طلا و نقره را در صندوقهای امن نگهداری میکند، بلکه در سطح کلان، در معادن طلا و پروژههای استخراج نفت سرمایهگذاری کرده است.
- بیت کوین و داراییهای دیجیتال: در سالهای اخیر، کیوساکی بخش قابل توجهی از سرمایهی نقدیی خود را به خرید بیت کوین اختصاص داده است. او معتقد است در زمانی که دولتها در حال چاپ بیرویه پول هستند، داشتن رمزارزهایی با تعداد محدود مانند بیت کوین، یکی از بهترین راهها برای حفظ ثروت است.
در واقع، این ثروت عظیم نتیجهی مستقیم اجرای همان قانونی است که او همیشه تکرار میکند: تبدیل درآمد به داراییهای واقعی که خودشان به صورت خودکار برای شما پول تولید میکنند.
روی دیگر سکه: انتقادات، حواشی و چالشهای قانونی
رابرت کیوساکی با وجود تمام موفقیتها و آموزشهای ارزشمندش، چهرهای بدون نقص نیست. در دنیای واقعی سرمایهگذاری، هیچ مسیر موفقیت و ثروتآفرینی بدون حاشیه و چالش وجود ندارد. وقتی به کارنامهی کاری و زندگی این نویسنده نگاه میکنیم، با انتقادات تند، پروندههای حقوقی و حتی ورشکستگیهایی روبرو میشویم که شاید در نگاه اول با تصویر یک استاد هوش مالی در تضاد باشد. اما بررسی دقیق این حواشی به ما کمک میکند تا با دیدی واقعبینانهتر به آموزشهای او نگاه کنیم و تصمیمات مالی بهتری بگیریم.
ماجرای اعلام ورشکستگی شرکتهای وابسته به کیوساکی
یکی از پر سر و صداترین اتفاقات در مسیر حرفهای کیوساکی، خبر ورشکستگی یکی از شرکتهای او در سال 2012 بود. این خبر برای بسیاری از مخاطبان شوکهکننده بود؛ چگونه نویسندهی کتاب پدر پولدار که به دیگران راه و رسم ثروتمند شدن را میآموزد، میتواند ورشکست شود؟
ماجرا از این قرار بود که یکی از شرکتهای زیرمجموعهی او به نام ریچ گلوبال پس از یک دعوای حقوقی با شرکتی دیگر، به پرداخت جریمهای بسیار سنگین محکوم شد. کیوساکی به جای پرداخت این جریمه از حساب شخصی و پساندازهای خود، از قانون اعلام ورشکستگی (Bankruptcy: یک رویهی قانونی که در آن شرکت یا فردی که توانایی پرداخت بدهیهایش را ندارد، تحت حمایت قانون قرار میگیرد و فعالیت آن متوقف میشود) استفاده کرد.
در واقع، این ورشکستگی مربوط به شخص رابرت کیوساکی نبود، بلکه فقط یکی از شرکتهای او تعطیل شد. ثروتمندان و سرمایهگذاران بزرگ معمولا از ساختار شرکتها به عنوان یک سپر دفاعی (Corporate Shield: استفاده از ثبت شرکتهای مختلف برای جدا کردن داراییهای شخصی از بدهیها و خطرات احتمالی بازار) استفاده میکنند. با این ترفند کاملا قانونی، ثروت شخصی کیوساکی کاملا دستنخورده باقی ماند، هرچند که این اتفاق از نظر اخلاقی انتقادات زیادی را برای او به همراه داشت و بسیاری او را به فرار از مسئولیت متهم کردند.
انتقاد کارشناسان اقتصادی به توصیههای مالی پرخطر او
بسیاری از مشاوران مالی و کارشناسان اقتصادی سنتی، با روشهای کیوساکی مخالف هستند و توصیههای او را برای افراد عادی بسیار پرخطر میدانند. انتقادات اصلی این کارشناسان بیشتر روی چند محور خاص تمرکز دارد:
- تشویق به استفاده از بدهی: کیوساکی همیشه مردم را به استفاده از وامها برای خرید املاک و داراییهای سودده تشویق میکند. اما کارشناسان معتقدند که استفاده از اهرم مالی (Leverage: قرض گرفتن پول از بانک یا صرافی برای افزایش قدرت خرید، که میتواند سود شما را چند برابر کند اما در صورت سقوط بازار، ضرر شما را هم به شدت افزایش میدهد) برای یک فرد مبتدی، شبیه به بازی با آتش است و میتواند به نابودی کامل سرمایهی او منجر شود.
- مخالفت سرسختانه با پسانداز سنتی: کیوساکی پسانداز پول نقد در بانک را کاری اشتباه میداند، در حالی که بسیاری از مشاوران معتقدند داشتن یک حساب پسانداز بانکی بیخطر، برای ایجاد امنیت روانی و مدیریت بحرانهای ناگهانی خانواده، اولین قدم در مسیر ثروت است.
- کلیگویی و توصیههای مبهم: برخی از منتقدان میگویند که کتابها و دورههای آموزشی او بیشتر شبیه به سخنرانیهای انگیزشی هستند و راهکارهای قدم به قدم و مشخصی برای شروع سرمایهگذاری ارائه نمیدهند.
مواضع سیاسی جنجالی و تاثیر آن بر اعتبار برند شخصی او
رابرت کیوساکی هرگز از بیان نظرات سیاسی و اقتصادی خود ترسی نداشته است. او در شبکههای اجتماعی و مصاحبههایش، بارها با ادبیاتی تند به سیاستهای دولتها، بانکهای مرکزی و سیستم مالیاتگیری حمله کرده است. او معتقد است که این سیستمها برای فقیر نگه داشتن مردم طراحی شدهاند. با این حال، دوستی نزدیک او با چهرههای سیاسی جنجالی و حتی نوشتن کتابهای مشترک با آنها، باعث شده است که بخشی از مخاطبانش را از دست بدهد.
علاوه بر این، پیشبینیهای همیشگی او دربارهی فروپاشی قریبالوقوع اقتصاد جهانی، باعث شده تا برخی منتقدان او را به ایجاد ترس و وحشت برای فروش بیشتر کتابها و دورههای آموزشیاش متهم کنند. با این حال، او معتقد است که وظیفهی یک معلم مالی، بیدار کردن مردم و گفتن حقیقت است. این حواشی و انتقادات به ما یک درس بزرگ میدهد: ما باید در دنیای بازارهای دیجیتال و سرمایهگذاری، همیشه ذهنی تحلیلگر داشته باشیم و هیچ توصیهای را، حتی از بزرگترین اساتید جهان، چشمبسته و بدون تحقیق شخصی نپذیریم.
معرفی بهترین کتابهای رابرت کیوساکی برای شروع یادگیری
یادگیری، اولین و مهمترین سرمایهگذاری شما در مسیر موفقیت مالی است. رابرت کیوساکی مفاهیم پیچیدهی اقتصادی را در قالب کتابهایی بسیار ساده و داستانگونه نوشته است تا هر فردی با هر سطح دانشی بتواند از آنها استفاده کند. اگر قصد دارید وارد دنیای سرمایهگذاری و بازارهای دیجیتال شوید، مطالعهی این کتابها به شما کمک میکند تا پایههای فکری خود را محکم کنید. در ادامه، سه مورد از مهمترین کتابهای او را برای شروع مسیر بررسی میکنیم.
کتاب پدر پولدار پدر فقیر؛ نقطه شروع تغییر نگرش مالی
این کتاب دقیقا همان نقطهی شروعی است که هر فرد مبتدی به آن نیاز دارد. کیوساکی در این اثر، داستان دوران کودکی خود و تفاوت دیدگاههای دو پدرش را تعریف میکند. هدف اصلی این کتاب، آموزش تکنیکهای پیچیدهی خرید و فروش سهام یا رمزارز نیست، بلکه تغییر دادن عینک شما نسبت به دنیای پول است.
شما در این کتاب یاد میگیرید که چگونه داراییها را از بدهیها تشخیص دهید و چرا نباید برای پول کار کنید. اگر هنوز تفاوت بین پسانداز کردن و سرمایهگذاری را نمیدانید و احساس میکنید با وجود کار سخت، پیشرفت مالی چندانی ندارید، خواندن این کتاب اولین قدم برای تغییر مسیر زندگی شماست.
کتاب چهارراه پولسازی؛ راهنمای تغییر مسیر شغلی و درآمدی
پس از اینکه در کتاب اول متوجه شدید باید ذهنیت خود را تغییر دهید، در کتاب چهارراه پولسازی یاد میگیرید که چگونه مسیر شغلی خود را عوض کنید. این کتاب برای کسانی نوشته شده است که از کارمندی خسته شدهاند و میخواهند کنترل زمان و درآمد خود را در دست بگیرند.
او در این کتاب به شما آموزش میدهد که چگونه با تغییر الگوهای رفتاری، کمکم از سمت چپ این چهارراه (جایی که باید زمان خود را برای پول بفروشید) به سمت راست (جایی که پول و سیستمها برای شما کار میکنند) حرکت کنید.
کتاب راهنمای سرمایهگذاری پدر پولدار؛ برای سرمایهگذاران حرفهای
وقتی پایههای فکری شما شکل گرفت و توانستید برای خود جریان نقدینگی ایجاد کنید، حالا نوبت به سرمایهگذاری در بازارهای واقعی میرسد. این کتاب نسبت به دو کتاب قبلی کمی تخصصیتر است و برای افرادی نوشته شده است که میخواهند مانند ثروتمندان بزرگ سرمایهگذاری کنند.
کیوساکی در این کتاب مفاهیمی مانند Asset Allocation (تخصیص دارایی: پخش کردن پول در بازارهای مختلف مثل املاک، طلا و رمزارزها برای کم کردن خطرات احتمالی بازار) و مدیریت ریسک را به زبان ساده توضیح میدهد. او به شما نشان میدهد که سرمایهگذاران حرفهای چگونه قبل از ورود به هر بازاری، ابتدا برنامهی خروج و استراتژیهای کنترل ضرر خود را طراحی میکنند.
سوالات متداول
مطالب مرتبط
 سانی کینگ (Sunny King) کیست؟ معرفی خالق الگوریتم اثبات سهام
 برندون چز (Brandon Chez) کیست؟ بیوگرافی خالق سایت کوین مارکت کپ
 آدام بک (Adam Back) کیست؟ زندگینامه خالق هشکش و مدیرعامل بلاک استریم
 دیوید چام کیست؟ بررسی زندگینامه پدرخوانده ارز دیجیتال و حریم خصوصی
 گوین اندرسن (Gavin Andresen) کیست؟ داستان جانشین ساتوشی ناکاموتو
موضوعات مرتبط


یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان
دنبال آخرین اخبار بازار هستید؟
قیمت لحظهای، رویدادها و تحلیلهای روزانه را در اتاق خبر کیف پول مدیا دنبال کنید.


