
حواله ارزی چیست و چه کاربردی دارد؟ بررسی جامع قوانین، انواع و محاسبه کارمزد انتقال بینالمللی پول
انتقال بینالمللی پول یا حواله ارزی، راهکاری برای جابهجایی ارزش مالی در سراسر مرزهای جهانی است. اما مسئله اینجاست که در دنیای امروز، تنها یک راه برای ارسال پول وجود ندارد و انتخاب مسیر اشتباه میتواند به قیمت از دست رفتن زمان و پول شما تمام شود.

فرض کنید برای حمایت از خانواده خود به ارسال فوری پول نیاز دارید یا قصد دارید برای شریک تجاری خود در آن سوی دنیا پولی بفرستید، اما به دلیل ناآشنایی با روشها، پولی که باید در چند دقیقه به مقصد برسد، روزها در شبکههای بانکی سرگردان میماند یا بخش زیادی از آن صرف کارمزدهای واسطهها میشود. در این مقاله، ما تمام این پیچیدگیها را کنار میزنیم و نقشه راهی امن، سریع و ارزان برای انتقال پول به هر نقطه از جهان را در اختیار شما قرار میدهیم.
حواله ارزی چیست و سیستم آن چگونه کار میکند؟
ورود به دنیای بازارهای مالی و نقلوانتقالات جهانی ممکن است در ابتدا پر از اصطلاحات سخت به نظر برسد، اما پایه و اساس آن بسیار منطقی و قابل فهم است. در این بخش، مفاهیم پایهای انتقال پول به خارج از مرزها را با زبانی ساده بررسی میکنیم.
مفهوم حواله ارزی به زبان ساده
انتقال بینالمللی پول یا همان حوالهی ارزی، در واقع فرایند ارسال پول از یک کشور به کشور دیگر است. برای درک بهتر این موضوع، فرض کنید میخواهید یک بستهی پستی را برای دوست خود در کشوری دیگر بفرستید. شما بسته را به ادارهی پست شهر خود تحویل میدهید و آنها از طریق شبکهی ارتباطی و حملونقل خود، آن را به دست گیرنده میرسانند. در دنیای اقتصاد نیز حوالهی ارزی دقیقا همین کار را میکند، با این تفاوت که به جای بستهی فیزیکی، ارزش مالی جابهجا میشود.
معمولا در این مسیر، پولی که شما میفرستید پیش از رسیدن به دست گیرنده، از واحد پول کشور مبدا به واحد پول کشور مقصد تبدیل میشود. برای مثال، اگر شخصی از کانادا پولی برای خانوادهی خود در کشوری دیگر بفرستد، معمولا مبلغ پرداختی از دلار کانادا به ارز محلی گیرنده تبدیل میشود. سپس گیرنده میتواند این مبلغ را از طریق حساب بانکی، کیف پول موبایلی یا روش دریافت وجه نقد دریافت کند. در دنیای امروز، مهاجران، دانشجویان بینالمللی، مسافران و کسبوکارهایی که فعالیت جهانی دارند، به طور گسترده از نقلوانتقالات بینالمللی استفاده میکنند.
سازوکار جابهجایی ارز میان بانکها و موسسات مالی در سراسر جهان
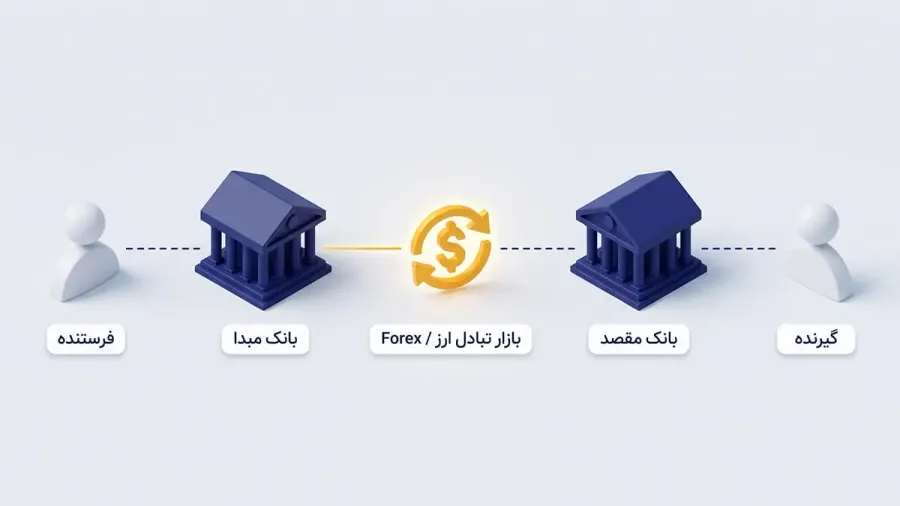
شاید ارسال پول به خارج از کشور در نگاه اول فرایندی پیچیده به نظر برسد، اما این سیستم معمولا از چند گام ساده و مشخص پیروی میکند. بیایید مسیر حرکت پول را قدم به قدم بررسی کنیم:
- ثبت درخواست و پرداخت اولیه: ابتدا فرستندهی پول، یک ارائهدهندهی خدمات انتقال را انتخاب کرده و مشخصات گیرنده شامل نام، کشور مقصد و روش پرداخت را وارد میکند. سپس هزینهی انتقال را از طریق روش دلخواه خود، مانند حساب بانکی یا کارت اعتباری پرداخت میکند. در همین مرحله است که ارائهدهندهی خدمات، کارمزد انتقال و نرخ تبدیل ارز را محاسبه میکند.
- ورود به شبکهی جهانی و تبدیل ارز: در گام بعدی، هزینهی پرداختی شما وارد شبکههای پرداخت بینالمللی میشود. در طول این مرحله، فرایند تبدیل ارز صورت میگیرد. این تبدیل در یک سیستم مالی جهانی به نام بازار تبادل ارزهای خارجی یا همان Forex انجام میپذیرد.
- رسیدن پول به مقصد: در نهایت، پول از طریق سیستمهای بانکی یا شبکههای پرداخت دیجیتال از کشور فرستنده به کشور گیرنده منتقل میشود. در پایان این مسیر، گیرنده وجه را در قالب انتخابی خود دریافت میکند.
سرعت کلی انجام یک حوالهی ارزی به عواملی مانند ارائهدهندهی خدمات، کشور مقصد و روش پرداخت بستگی دارد. نکتهی مهم دیگری که باید بدانید این است که نرخ ارزها ثابت نیستند و دائما نوسان میکنند. عواملی مانند شرایط اقتصادی، نرخ بهره، تورم و رویدادهای سیاسی جهانی روی این نوسانات تاثیر میگذارند. به همین دلیل، زمانی که ارزش پول کشور مبدا قویتر میشود گیرنده در کشور مقصد پول بیشتری دریافت میکند، و زمانی که ارزش پول مبدا ضعیف میشود، مبلغ دریافتی گیرنده نیز کاهش مییابد.
چرا به حواله ارزی نیاز پیدا میکنیم؟ بررسی مهمترین کاربردها
شاید با خودتان فکر کنید که جابهجایی پول بین کشورها فقط مختص به دولتها یا شرکتهای چندملیتی بسیار بزرگ است. اما در دنیای به هم پیوستهی امروز، انتقال پول بینالمللی تبدیل به یک فعالیت مالی بسیار رایج و روزمره برای افراد عادی شده است. ما انسانها در موقعیتهای مختلفی به ارسال پول برای دیگران در آن سوی مرزها نیاز پیدا میکنیم. در ادامه، مهمترین و رایجترین دلایلی که باعث میشوند ما به شبکهی حوالههای ارزی متکی باشیم را با هم بررسی میکنیم.
تجارت بینالملل، واردات و صادرات کالا
کسبوکارهای امروزی دیگر محدود به مرزهای یک کشور نیستند. یکی از کاربردهای اصلی حوالههای ارزی، پرداخت هزینهی تامینکنندگان خارجی یا فریلنسرها (Freelancer) در کشورهای دیگر است. فریلنسرها نیروی کار متخصصی هستند که به صورت پروژهای، مستقل و معمولا از راه دور کار میکنند.
برای مثال، تصور کنید یک تاجر ایرانی قصد دارد کالایی را از یک کارخانهی چینی وارد کند. برای پرداخت هزینهی این کالاها، او نمیتواند از کارت بانکی معمولی خود استفاده کند؛ بلکه باید از طریق سیستم حوالهی ارزی، پول را به حساب شرکت سازنده در چین منتقل کند. همچنین، مدیریت سرمایهگذاریها یا خرید ملک در کشورهای دیگر نیز نیازمند جابهجایی امن و مداوم پول از طریق همین حوالهها است.
پرداخت هزینههای دانشجویی، مهاجرتی و درمانی در خارج از کشور
هر ساله افراد زیادی برای ساختن آیندهای بهتر یا دریافت خدمات خاص، به کشورهای دیگر سفر میکنند. یکی دیگر از دلایل مهم برای انتقال بینالمللی پول، پرداخت شهریهی دانشگاه یا هزینهی اقامتگاه برای دانشجویان بینالمللی است.
دانشجویانی که در کشوری دیگر مشغول به تحصیل هستند، برای تامین مخارج روزمرهی خود به دریافت پول از خانوادههایشان وابستهاند. علاوه بر این، پرداخت هزینههای مربوط به فرایندهای مهاجرتی، ویزا، یا تشکیل پروندههای درمانی در بیمارستانهای خارج از کشور، نیازمند یک سیستم امن و سریع برای انتقال ارز است.
حمایت مالی از اعضای خانواده و دوستان در سایر کشورها
برای بسیاری از خانوادهها، انتقال پول به خارج از کشور بخشی جدانشدنی از زندگی روزمره است. کارگران مهاجر و کسانی که در کشورهای توسعهیافته کار میکنند، معمولا به صورت منظم برای حمایت از عزیزان خود، بخشی از درآمدشان را به کشور و خانهی خود میفرستند.
گاهی اوقات نیز ممکن است یکی از اعضای خانواده یا دوستان شما در سفر یا محل اقامت خود دچار مشکل شود و به کمک مالی فوری نیاز داشته باشد. در چنین شرایطی، ارسال پشتیبانی مالی اورژانسی از طریق شبکههای حوالهی ارزی، راه نجاتی است که فاصلههای جغرافیایی را از بین میبرد و پول را در سریعترین زمان ممکن به دست آنها میرساند.
دستهبندی انواع حواله ارزی برای انتخاب بهترین و سریعترین روش
وقتی صحبت از جابهجایی پول به میان میآید، هیچ گزینهی واحدی وجود ندارد که برای همه مناسب باشد. روشهای مختلفی برای انتقال سرمایهی شما وجود دارد که هر کدام مزایا و معایب خاص خود را دارند. برای اینکه بتوانید بهترین تصمیم را بگیرید، باید انواع حوالهی ارزی را به خوبی بشناسید. در این بخش، این روشها را به سادهترین شکل ممکن دستهبندی میکنیم تا با توجه به نیاز خود، بهترین گزینهی ممکن را انتخاب کنید.
انواع حواله بر اساس سرعت و زمان رسیدن به مقصد
گاهی اوقات زمان برای ما از همهچیز مهمتر است و دوست داریم پول در یک چشم به هم زدن به مقصد برسد. در مقابل، گاهی عجلهای نداریم و ترجیح میدهیم هزینهی کمتری بپردازیم. بر این اساس، حوالهها به دو دستهی اصلی تقسیم میشوند که در ادامه آنها را بررسی میکنیم.
حواله ارزی مستقیم (TT)؛ سریع و بدون واسطه
حوالهی ارزی مستقیم یا تیتی (Telegraphic Transfer) یک انتقال تلگرافی بوده که در دنیای امروز به معنای جابهجایی الکترونیکی و سریع پول بین حسابهای بانکی است و شبیه به ارسال یک پیامک یا ایمیل عمل میکند. در این روش، بانک مبدا به صورت الکترونیکی به بانک مقصد پیام میدهد تا مبلغ مورد نظر را مستقیم به حساب گیرنده واریز کند. این روش به دلیل سرعت بسیار بالا و امنیت فوقالعادهاش محبوبیت زیادی دارد، اما باید در نظر داشته باشید که کارمزد اجرای آن معمولا بیشتر از سایر روشها است.
حواله ارزی غیرمستقیم (DD)؛ مبتنی بر اسناد کاغذی و زمانبر
حوالهی ارزی غیرمستقیم یا دیدی (Demand Draft) یک پیشنویس تقاضا یا همان حوالهی بانکی کاغذی بوده که بانک مبدا صادر میکند تا گیرنده آن را نقد کند و بیشتر شبیه به ارسال یک نامهی پستی فیزیکی است. در این روش، بانک مبدا یک سند کاغذی صادر میکند و شما باید آن را به صورت فیزیکی به دست گیرنده برسانید تا او با ارائهی آن سند به بانک مقصد، پول خود را دریافت کند. این روش سرعت پایینی دارد و ممکن است روزها زمان ببرد، اما کارمزد آن معمولا بسیار کمتر از روش مستقیم است و برای زمانهایی که عجله ندارید، گزینهی اقتصادی و مناسبی به شمار میرود.
روشهای مختلف ارسال و دریافت حواله
علاوه بر سرعت، پلتفرم و بستری که برای ارسال پول انتخاب میکنید نیز بسیار مهم است. بیایید با رایجترین روشهای ارسال و دریافت حوالهی ارزی آشنا شویم.
انتقال از طریق شبکه بانکی جهانی و سوییفت
بانکهای سنتی از طریق شبکههای بانکی جهانی خدمات انتقال ارز را ارائه میدهند. یکی از معروفترین شبکهها، سوییفت (SWIFT) نام دارد؛ که به معنای انجمن ارتباطات مالی بینبانکی جهانی بوده و یک شبکهی پیامرسان امن برای انتقال دستورات مالی بین بانکهای سراسر جهان است. انتقال پول از طریق سیستم بانکی بسیار امن و قانونمند است، اما ممکن است چند روز کاری زمان ببرد و در مقایسه با روشهای دیگر، نرخ تبدیل ارز پایینتر یا کارمزدهای بالاتری داشته باشد.
استفاده از خدمات شبکههای مالی اینترنتی و آنلاین
با پیشرفت تکنولوژی، پلتفرمهای دیجیتال و اپلیکیشنهای موبایلی به یک جایگزین محبوب و پرطرفدار تبدیل شدهاند. این شبکههای مالی اینترنتی به کاربران اجازه میدهند تا به راحتی و تنها با چند کلیک در وبسایت یا گوشی موبایل، پول خود را ارسال کنند. تراکنشهای سریعتر، قیمتگذاری شفاف و راحتی در استفاده، از بزرگترین مزایای این شبکههای نوین به شمار میآید.
انتقال وجه از طریق صرافیها و شرکتهای خدمات ارزی
گاهی اوقات ممکن است گیرندهی پول در کشور مقصد به حساب بانکی دسترسی نداشته باشد. در این شرایط، صرافیها و شرکتهای خدمات ارزی به کمک شما میآیند. این ارائهدهندگان به گیرنده اجازه میدهند تا با مراجعه به یکی از شعبههای مشخص شده، وجه ارسالی را به صورت نقد و فیزیکی دریافت کند. این روش برای مناطقی که زیرساختهای بانکی محدودی دارند، یک راهکار بسیار عالی و نجاتبخش است.
صدور و ارسال چکهای ارزی
استفاده از چکهای ارزی (Foreign Currency Cheques) یا همان چکهای کاغذی معتبری که به یک ارز خارجی مانند دلار یا یورو صادر میشوند، یکی از روشهای قدیمیتر برای انتقال پول است. در این روش شما چکی را از بانک یا موسسهی مالی دریافت کرده و برای گیرنده در خارج از کشور پست میکنید. با وجود اینکه این روش هنوز هم کاربردهای خاص خود را دارد، اما به دلیل نیاز به ارسال فیزیکی و زمانبر بودن فرایند نقد شدن چک در بانک مقصد، برای پرداختهای فوری و اورژانسی اصلا توصیه نمیشود.
انتقال پول با ارزهای دیجیتال؛ روشی نوین در دنیای حوالههای ارزی
در سالهای اخیر، فناوری به شکل شگفتانگیزی مسیر جابهجایی پول را تغییر داده است. اگرچه روشهای سنتی که پیشتر بررسی کردیم هنوز هم کاربرد زیادی دارند، اما گاهی اوقات کند، پرهزینه و پر از موانع اداری هستند. اینجاست که پای رمزارزها (Cryptocurrency) یا همان پولهای دیجیتالی و مجازی که بر پایهی علم رمزنگاری ایجاد شدهاند و به هیچ بانک یا دولتی وابسته نیستند، به دنیای نقلوانتقالات مالی باز میشود. استفاده از ارزهای دیجیتال برای ارسال پول به خارج از کشور، شبیه به ارسال یک ایمیل است؛ همانقدر سریع، مستقیم و بدون نیاز به واسطههای سنتی.
مزایای استفاده از رمزارزها برای دور زدن تحریمها و سرعت بخشیدن به انتقال
یکی از بزرگترین چالشهای ما ایرانیها برای جابهجایی پول در سطح بینالمللی، مسئلهی تحریمهای بانکی است. شبکههای سنتی مانند سوییفت به دلیل قوانین بینالمللی، امکان ارائهی خدمات به کاربران ایرانی را ندارند. اما ارزهای دیجیتال بر روی شبکهای به نام بلاک چین (Blockchain) یا همان دفتر کل توزیعشده و شفاف برای ثبت اطلاعات تمام تراکنشها در سراسر جهان به صورت امن و غیرقابل تغییر، فعالیت میکنند.
این شبکهی نوین کاملا غیرمتمرکز (Decentralized) یا بدون واسطه است و توسط خود کاربران شبکه مدیریت میشود. به زبان سادهتر، هیچ مدیر یا رئیس بانکی وجود ندارد که بتواند جلوی تراکنش شما را بگیرد یا حساب شما را به دلیل تحریمها مسدود کند.
علاوه بر دور زدن محدودیتها، سرعت انتقال نیز در دنیای ارزهای دیجیتال بینظیر است. در حالی که یک حوالهی بانکی ممکن است روزها زمان ببرد، انتقال یک ارز دیجیتال باثبات مانند تتر (Tether) یا حتی بیتکوین، در هر ساعت از شبانهروز تنها چند دقیقه تا چند ثانیه طول میکشد.
مقایسه حواله ارزی سنتی با انتقال بر بستر بلاک چین
برای اینکه بتوانید راحتتر تصمیم بگیرید که کدام روش برای نیاز شما مناسبتر است، در این بخش تفاوتهای اصلی میان سیستم بانکی سنتی و شبکهی ارزهای دیجیتال را در قالب یک جدول ساده بررسی میکنیم. این مقایسه به شما نشان میدهد که چرا بسیاری از افراد به سمت استفاده از رمزارزها حرکت کردهاند:
|
ویژگی مورد بررسی |
حواله ارزی سنتی (بانکها و صرافیها) |
انتقال با ارزهای دیجیتال (بلاک چین) |
|
سرعت رسیدن پول |
معمولا بین 1 تا 5 روز کاری زمان میبرد. |
از چند ثانیه تا چند دقیقه (بسته به نوع شبکه) انجام میشود. |
|
کارمزد انتقال |
معمولا بالا است و هزینههای پنهان بانک واسط را نیز دارد. |
بسیار ناچیز و شفاف است (گاهی کمتر از یک دلار). |
|
امنیت شبکه |
بالا است اما احتمال مسدودی حساب توسط بانک وجود دارد. |
بسیار بالا و غیرقابل دستکاری است و کسی نمیتواند پول را بلوکه کند. |
|
تاثیر تحریمها |
به شدت تحت تاثیر تحریمها قرار دارد و امکان مسدودی پول وجود دارد. |
بدون محدودیت مرزی است و تحریمها تاثیری روی شبکهی آن ندارند. |
|
ساعات کاری |
محدود به روزها و ساعات کاری بانکها در کشورهای مبدا و مقصد است. |
به صورت 24 ساعته و در تمام 7 روز هفته (حتی روزهای تعطیل) فعال است. |
همانطور که در جدول بالا میبینید، استفاده از ارزهای دیجیتال برای ارسال حوالهی ارزی، راهکاری سریعتر، ارزانتر و بسیار آزادانهتر است. با این حال، استفاده از این روش نیازمند کمی آموزش و آشنایی اولیهی گیرنده و فرستنده با نحوهی ساخت و استفاده از کیف پولهای دیجیتال است.
شرایط و مدارک لازم برای ارسال حواله ارزی کدامند؟
وقتی میخواهید پولی را به آن سوی مرزها بفرستید، نهادهای مالی، بانکها و صرافیها باید مطمئن شوند که این تراکنش کاملا قانونی و شفاف است و پول به دست شخص درستی میرسد. این سختگیریها در واقع برای حفظ امنیت سرمایهی شما و جلوگیری از جرایم مالی جهانی طراحی شدهاند. بیایید با هم بررسی کنیم که برای شروع یک انتقال امن، به چه مدارک و اطلاعاتی نیاز دارید.
مدارک هویتی مورد نیاز برای اشخاص حقیقی و حقوقی
اولین قدم در هر سیستم مالی معتبر، احراز هویت یا کیوایسی (KYC: فرایندی که در آن بانکها و صرافیها هویت واقعی و آدرس مشتریان خود را تایید میکنند تا جلوی کلاهبرداری و تقلب را بگیرند) است. مدارک لازم بسته به اینکه شما یک فرد عادی هستید یا یک شرکت و کسبوکار، تفاوت دارد:
- اشخاص حقیقی (افراد عادی): اگر میخواهید برای خانوادهی خود پول بفرستید یا هزینهی دانشگاه و درمان را پرداخت کنید، ارائهی مدارک شناسایی معتبر مانند کارت ملی هوشمند، شناسنامه و پاسپورت معتبر الزامی است. در برخی موارد و پلتفرمهای بینالمللی، ممکن است به مدرکی برای تایید آدرس محل سکونت (مثل قبض آب یا برق به نام خودتان) هم نیاز داشته باشید.
- اشخاص حقوقی (شرکتها و سازمانها): اگر شرکتی دارید و میخواهید هزینهی واردات کالا را بپردازید یا با یک شرکت خارجی تسویه حساب کنید، باید اسناد رسمی و قانونی شرکت خود را ارائه دهید. این مدارک معمولا شامل روزنامهی رسمی، اساسنامهی شرکت، آگهی تاسیس، کد اقتصادی و مدارک شناسایی مدیرعامل یا نمایندهی قانونی شرکت میشود.
اطلاعات بانکی و مشخصات دقیق گیرنده وجه
برای اینکه پول شما دقیقا به مقصد درست برسد و در میانهی راه گم نشود، باید آدرس دقیق گیرنده را در دنیای مالی به درستی وارد کنید. وارد کردن اشتباه این اطلاعات میتواند باعث تاخیر، برگشت خوردن پول و از دست رفتن کارمزدها شود. مهمترین اطلاعاتی که باید از گیرندهی پول بپرسید و یادداشت کنید شامل موارد زیر است:
- نام و نام خانوادگی دقیق گیرنده (دقیقا مطابق با دیکتهی پاسپورت یا حساب بانکی او در کشور مقصد).
- شماره حساب بانکی یا شمارهی آیبن (IBAN: یک شمارهی استاندارد و بینالمللی که مانند کد پستی حساب بانکی عمل میکند و شناسهی منحصربهفرد حساب گیرنده در سراسر جهان است).
- کد سوییفت یا بیککد (SWIFT / BIC Code: یک کد چند حرفی و انگلیسی که نشاندهندهی هویت دقیق شعبهی بانک مقصد در شبکهی ارتباطی جهانی است).
- نام کامل بانک مقصد، آدرس دقیق شعبهی آن و کشور محل سکونت گیرنده.
نکات طلایی و قوانین مهم پیش از آمادهسازی مدارک و ثبت درخواست
پیش از اینکه دکمهی ارسال را بزنید یا برگهی درخواست حواله را در صرافی امضا کنید، بهتر است چند قانون و نکتهی طلایی را در نظر داشته باشید تا انتقال شما بدون دردسر و نگرانی انجام شود:
- بررسی مجدد اطلاعات: همیشه پیش از تایید نهایی، نام گیرنده و کدهای بانکی را دو یا سه بار چک کنید. جابهجا نوشتن یک عدد یا حرف اشتباه میتواند مسیر حوالهی شما را به کلی تغییر دهد.
- توجه به قوانین ضد پولشویی: تمام تراکنشهای مالی در جهان تحت نظارت قوانین ایامال (AML) یا قوانین و مقررات سختگیرانهای که برای مبارزه با پولشویی و جلوگیری از ورود پولهای غیرقانونی به چرخهی اقتصاد وضع شدهاند، قرار دارند. بنابراین اگر مبلغ بسیار بالایی را منتقل میکنید، بانک یا صرافی وظیفه دارد از شما مدارکی بخواهد که نشان دهد منبع این پول از کجاست یا دلیل ارسال آن چیست (مثلا درخواست ارائهی فاکتور خرید کالا یا قرارداد تجاری).
- حفظ امنیت شبکهی اینترنت: اگر از خدمات آنلاین و اینترنتی برای ارسال پول استفاده میکنید، هرگز با شبکههای عمومی و ناامن (مثل وایفای رایگان کافهها و هتلها) به حساب خود وارد نشوید تا اطلاعات حساس مالی شما به سرقت نرود.
کارمزد حوالههای ارزی چقدر است و چگونه محاسبه میشود؟
یکی از مهمترین سوالاتی که همیشه برای افراد پیش میآید این است که هزینهی ارسال پول به خارج از کشور چقدر تمام میشود؟ همانطور که یک شرکت پست برای رساندن بستهی شما به مقصد هزینه دریافت میکند، شبکههای مالی نیز برای انتقال امن و سریع سرمایهی شما کارمزد میگیرند.
به طور کلی، هزینهی انتقال وجه شامل دو بخش اصلی است: یکی کارمزد مستقیم که به صورت مبلغی ثابت یا درصدی از پول شما کسر میشود، و دیگری حاشیه سود نرخ تبدیل ارز (Exchange Rate Margin) یا تفاوت بین نرخ واقعی ارز در بازار جهانی و نرخی که صرافی یا بانک برای تبدیل پول شما محاسبه میکند تا از این طریق برای خود سود بردارد. برای اینکه بتوانید بهترین و ارزانترین روش را انتخاب کنید، باید بدانید چه عواملی روی این هزینهها تاثیر میگذارند.
عوامل موثر بر هزینه نهایی انتقال ارز
هزینهی نهایی یک حوالهی ارزی همیشه ثابت نیست و به شرایط مختلفی بستگی دارد. مهمترین عواملی که باعث کم یا زیاد شدن کارمزد حوالهی شما میشوند عبارتند از:
- روش انتقال و پرداخت: اینکه از چه بستری برای انتقال استفاده میکنید بسیار مهم است. برای مثال، حوالههای بانکی سنتی یا استفاده از کارتهای اعتباری معمولا هزینهی بیشتری نسبت به پلتفرمهای انتقال آنلاین یا انتقال از طریق حساب بانکی مستقیم دارند.
- کشور مقصد و نوع ارز: ارسال پول به کشورهایی که سیستم بانکی پیچیدهتری دارند یا ارز محلی آنها کمتر در جهان معامله میشود، معمولا هزینه بیشتری دارد. تبدیل ارزهای رایج مانند دلار یا یورو به یکدیگر، بسیار ارزانتر و سریعتر انجام میشود.
- سرعت رسیدن پول: سرعت همیشه قیمت خاص خود را دارد. اگر بخواهید پول شما به صورت فوری و در همان روز به دست گیرنده برسد، طبیعتا باید کارمزد بیشتری پرداخت کنید. در مقابل، روشهای زمانبر که چند روز طول میکشند، معمولا هزینهی کمتری به همراه دارند.
- مبلغ ارسالی: برخی از موسسات مالی برای انتقال پول یک هزینهی ثابت در نظر میگیرند، اما بسیاری از آنها کارمزد را به صورت درصدی از کل مبلغ شما محاسبه میکنند؛ بنابراین هرچه پول بیشتری بفرستید، ممکن است کارمزد پرداختی نیز تغییر کند.
چه کسی کارمزد حواله را پرداخت میکند؟
وقتی میخواهید پولی را به خارج از کشور بفرستید، سیستمهای بانکی و صرافیها معمولا این امکان را به شما میدهند که مشخص کنید هزینهی این انتقال بر عهدهی چه کسی باشد. این انتخاب در قالب سه گزینهی رایج زیر در دسترس است:
- پرداخت توسط فرستنده: در این حالت، شما به عنوان فرستنده تمام کارمزدهای مسیر را از جیب خود پرداخت میکنید. این گزینهی بسیار خوبی برای زمانی است که میخواهید مطمئن شوید گیرنده (مثلا دانشگاه، سفارت یا شریک تجاری شما) دقیقا همان مبلغی را که توافق کردهاید، بدون هیچ کسری دریافت میکند.
- پرداخت توسط گیرنده: در این روش، شما در لحظهی ارسال هزینهی اضافهای پرداخت نمیکنید، بلکه تمام کارمزدهای مسیر انتقال از اصل پولی که فرستادهاید کسر میشود. در نتیجه، گیرنده در کشور مقصد مبلغی کمتر از پولی که شما ارسال کردهاید را در حساب خود میبیند.
- پرداخت توافقی یا مشترک: این حالت یک روش میانه و منصفانه است. در این روش، شما به عنوان فرستنده کارمزد بانک یا صرافی مبدا را در کشور خودتان پرداخت میکنید و گیرنده نیز کارمزد بانک مقصد را هنگام دریافت وجه میپردازد. این روش معمولا برای انتقال پول بین دوستان و اعضای خانواده که قصد دارند هزینهها را تقسیم کنند، گزینهی بسیار مناسبی است.
اصطلاحات کاربردی حواله ارزی
هر حوزهی تخصصی، زبان و اصطلاحات خاص خود را دارد. زمانی که برای انتقال پول به یک صرافی یا بانک مراجعه میکنید، ممکن است با کلماتی روبهرو شوید که در نگاه اول کمی گیجکننده به نظر برسند. در این بخش، میخواهیم یک دیکشنری کوچک و کاربردی بسازیم تا با خیالی آسوده و تسلط کامل، کارهای مالی خود را انجام دهید و مسیر انتقال پول را به سادگی درک کنید.
رسید پرداخت و شماره پیگیری (Reference Number)
تصور کنید یک بستهی پستی ارزشمند را برای دوستتان ارسال کردهاید؛ قطعا یک کد رهگیری میگیرید تا لحظه به لحظه مسیر حرکت بسته را چک کنید. در دنیای حوالههای ارزی نیز شرایط دقیقا به همین شکل است. زمانی که پول را ارسال میکنید، یک شمارهی پیگیری (Reference Number) دریافت خواهید کرد. این کد در برگهای به نام رسید پرداخت ثبت میشود. رسید پرداخت در واقع سند قانونی و معتبر شماست که نشان میدهد پول از حساب شما خارج شده است. اگر در مسیر رسیدن پول به مقصد هرگونه تاخیری ایجاد شود، بانک یا صرافی فقط با داشتن این شمارهی پیگیری میتواند مشکل شما را پیگیری کرده و وضعیت پول را مشخص کند.
بررسی تفاوت میان حواله ارزی صادره و حواله ارزی وارده
این دو اصطلاح صرفا جهت حرکت پول را به ما نشان میدهند:
- حوالهی ارزی صادره: زمانی که شما پولی را از حساب خودتان به کشوری دیگر میفرستید، در واقع در حال انجام یک حوالهی صادره هستید. در این حالت، پول از شبکهی مالی شما خارج و به بیرون صادر میشود.
- حوالهی ارزی وارده: برعکس حالت قبل، اگر شخصی از خارج از کشور برای شما پولی بفرستد و این مبلغ به حساب شما واریز شود، شما یک حوالهی وارده دریافت کردهاید. در اینجا، پول وارد شبکهی مالی کشور شما میشود.
منظور از نرخ حواله ارزی چیست و با نرخ اسکناس چه تفاوتی دارد؟
یکی از سوالات پرتکرار این است که چرا قیمت ارز در صرافیها دو مدل مختلف دارد. تفاوت اصلی در شکل فیزیکی و دیجیتالی پول است. نرخ اسکناس، قیمتی است که شما برای خرید پول کاغذی و فیزیکی (مثل گرفتن یک برگهی صد دلاری در دستتان) پرداخت میکنید. نگهداری، جابهجایی و تامین امنیت پول فیزیکی برای صرافیها هزینهبر است.
اما نرخ حوالهی ارزی، مربوط به جابهجایی اعداد و ارقام در شبکهی کامپیوتری و حسابهای بانکی است. از آنجایی که در حواله هیچ پول کاغذی و فیزیکی در لحظه جابهجا نمیشود، معمولا نرخ حوالهی ارزی با نرخ اسکناس کمی متفاوت است و برای پرداختهای کلان و بینالمللی، این نرخ معیار اصلی محاسبه به شمار میرود.
بانک واسط (Intermediary Bank) کیست و چه نقشی در مسیر انتقال دارد؟
برای درک این مفهوم، یک سفر هوایی را تصور کنید. اگر بخواهید به شهری سفر کنید که فرودگاه شهر شما پرواز مستقیمی به آنجا ندارد، مجبور هستید در یک کشور میانی توقف کنید و پرواز خود را تغییر دهید.
در دنیای بانکداری نیز اگر بانک شما در کشور مبدا، ارتباط مستقیم و قرارداد همکاری با بانک گیرنده در کشور مقصد نداشته باشد، از یک بانک واسط (Intermediary Bank) یا همان بانک شخص ثالث و معتبر که به عنوان پل ارتباطی میان بانک فرستنده و بانک گیرنده عمل میکند، کمک میگیرد. بانک واسط پول را از سیستم مالی شما میگیرد و آن را با خیال راحت به شبکهی مالی گیرنده تحویل میدهد. البته باید بدانید که بانکهای واسط برای انجام این کار و انتقال امن سرمایه، مبلغی را به عنوان کارمزد از پول شما کسر میکنند.
در جدول زیر، یک راهنمای سریع از اصطلاحاتی که تا اینجا یاد گرفتیم برای شما آماده کردهایم تا همیشه برای مرور در دسترس شما باشد:
|
اصطلاح انگلیسی |
معادل فارسی |
توضیح ساده و کاربردی |
|
Reference Number |
شماره پیگیری |
کدی یکتا برای پیگیری وضعیت لحظهای تراکنش مالی |
|
Outward Remittance |
حواله صادره |
ارسال و خروج پول از حساب شما به سمت کشوری دیگر |
|
Inward Remittance |
حواله وارده |
دریافت و ورود پول از کشوری دیگر به حساب شما |
|
Intermediary Bank |
بانک واسط |
بانک میانجی که پول را بین دو بانک بدون ارتباط مستقیم، جابهجا میکند |
سوالات متداول
یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان


