
تأثیر بلاکچین بر پرداختهای برون مرزی؛ مقایسه تبادل مالی نوین با سیستم بانکی سنتی
با گسترش تجارت بینالمللی، پرداختهای برونمرزی به دلیل چالشهایی مانند کارمزد بالا و زمانبر بودن انتقال وجه به واسطههای مالی، نیازمند راهکارهای نوین هستند. فناوری بلاکچین با فراهم کردن امکان انتقال سریعتر و شفافتر پول، میتواند نقش مهمی در تحول نظام پرداختهای بینالمللی ایفا کند. با این حال، چالشهایی مانند ابهامات قانونی، مسائل امنیتی و نوسانات قیمت داراییهای دیجیتال، استفاده از این فناوری را با محدودیتهایی مواجه میسازند.

پرداخت برونمرزی در سادهترین حالت، انتقال ارزش مالی از یک مرز جغرافیایی به کشوری دیگر برای زنده نگه داشتن شریان اقتصاد بینالملل است. اما این تعریف سرراست، هزارتوی پیچیدهای که در پسزمینهی سیستم بانکی در جریان است را پنهان میکند. تصور کنید برای تامین مواد اولیهی کسبوکارتان، مبلغی را برای شریکی در اروپا حواله میکنید؛ پول شما به جای یک مسیر مستقیم، بین چندین بانک کارگزار دستبهدست میشود، در هر توقف کارمزدی از آن کسر میگردد و در نهایت، آخر هفتههای طولانی بازارهای جهانی، سرمایهی شما را برای روزها در یک وضعیت نامشخص حبس میکند. در این مقاله، بررسی میکنیم که فناوری بلاکچین چیست و چگونه این مسیر پرهزینه و فرسوده را دور میزند و یک انتقال چند روزه را به تراکنشی ارزان، شفاف و چند ثانیهای تبدیل میکند.
مبانی پرداختهای برونمرزی در بستر شبکهی بلاکچین
وقتی صحبت از انتقال پول بین دو کشور مختلف میشود، ما با مفهومی به نام پرداختهای برونمرزی (Cross-border Payments) یا انتقال ارزش مالی از مرزهای جغرافیایی یک کشور به کشور دیگر روبهرو هستیم. در دنیای امروز که کسبوکارها جهانی شدهاند و افراد در سراسر دنیا با یکدیگر در ارتباط هستند، این نوع پرداختها شاهرگ اصلی اقتصاد بینالملل محسوب میشوند. اما برای درک اینکه چرا شبکهی بلاکچین تا این حد مورد توجه قرار گرفته است، ابتدا باید بدانیم سیستمهای فعلی دقیقا چگونه کار میکنند و با چه چالشهایی دستوپنجه نرم میکنند.
چرا سیستمهای پرداخت سنتی نیاز به تغییر دارند؟
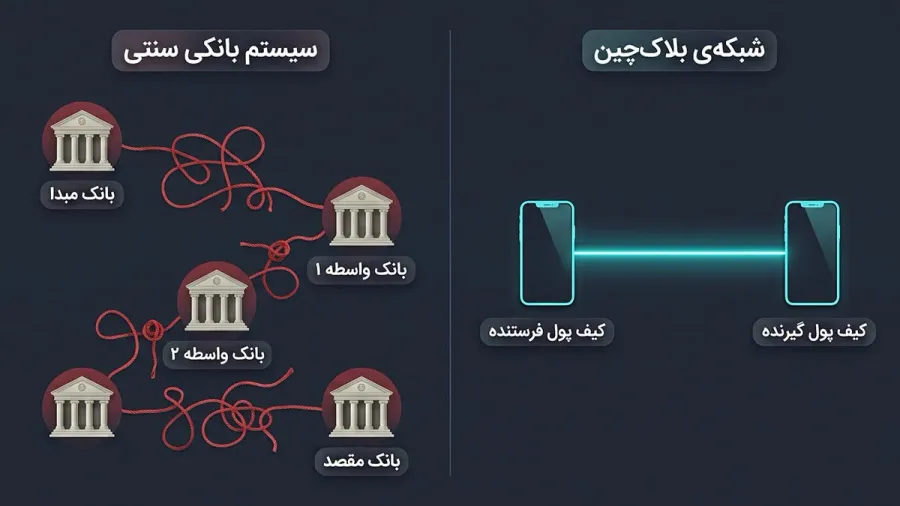
برای درک بهتر سیستم پرداخت بانکی سنتی، فرض کنید میخواهید بستهای را از شهر خود به یک روستای دورافتاده در کشوری دیگر بفرستید. این بسته مستقیما از دست شما به دست گیرنده نمیرسد؛ بلکه از ادارهی پست شهر شما به پایتخت، سپس به ادارهی پست یک یا چند کشور واسطه، و در نهایت پس از گذشتن از چندین ادارهی پست دیگر به مقصد نهایی تحویل داده میشود. در هر توقف، هم زمان زیادی صرف بررسی میشود و هم هزینهای برای نگهداری و ارسال مجدد دریافت میگردد.
انتقال پول در شبکهی بانکی سنتی نیز دقیقا همین مسیر پیچیده را طی میکند. وقتی پولی را به خارج از کشور میفرستید، این پول از شبکهای از بانکهای کارگزار (Correspondent Banks: بانکهایی که به عنوان واسطه بین بانک مبدا و مقصد عمل کرده و انتقال پول را تسهیل میکنند) عبور میکند. این ساختار قدیمی و چندلایه، باعث ایجاد سه مشکل اساسی شده است:
- سرعت بسیار پایین: به دلیل تفاوت در ساعات کاری کشورها، تعطیلات آخر هفته و نیاز به تایید تکتک بانکهای واسطه، رسیدن پول به حساب مقصد ممکن است بین ۳ تا ۵ روز کاری زمان ببرد.
- هزینهی بالای انتقال: هر بانکی که در این مسیر قرار دارد، کارمزد (Fee) مخصوص به خود را برای خدماتی که ارائه میدهد کسر میکند. این موضوع باعث میشود در نهایت بخش قابل توجهی از پول شما صرف هزینهی واسطهها شود.
- عدم شفافیت و رهگیری دشوار: در سیستم سنتی اگر تراکنش شما به هر دلیلی با یک مشکل مواجه شود، پیدا کردن اینکه پول دقیقا در کدام مرحله و در کدام بانک واسطه مسدود شده است، فرآیندی بسیار پیچیده و زمانبر خواهد بود.
فناوری بلاکچین چگونه ساختار انتقال پول را در سطح بینالملل متحول میکند؟
حالا تصور کنید به جای ارسال آن بسته از طریق چندین ادارهی پست، شما یک تونل ارتباطی مستقیم و کاملا امن از خانهی خود به خانهی گیرنده دارید که بسته را در همان لحظه تحویل میدهد. شبکهی بلاکچین (Blockchain) دقیقا نقش همین تونل مستقیم را در دنیای اقتصاد بازی میکند. بلاکچین یک دفتر ثبت اطلاعات دیجیتال و غیرمتمرکز یا بدون واسطه است که اطلاعات در آن برای همه شفاف است اما قابل تغییر یا دستکاری نیست.
بلاکچین با حذف واسطههای سنتی، ساختار انتقال پول را از پایه دگرگون میکند. این فناوری به ما اجازه میدهد تراکنشها را به صورت همتا به همتا (Peer-to-Peer) که به معنای ارتباط مالی مستقیم بین دو نفر بدون نیاز به تایید شخص ثالث یا نهاد مرکزی است، انجام دهیم. استفاده از این بستر نوین، تغییرات شگفتانگیزی را در پرداختهای بینالمللی ایجاد میکند:
- حذف واسطهها و کاهش هزینهها: وقتی بانکهای کارگزار از معادله حذف شوند، دیگر نیازی به پرداخت کارمزدهای متعدد نیست. در نتیجه، هزینهی نهایی تراکنش به شدت کاهش مییابد که این موضوع مخصوصا برای کسبوکارهای بینالمللی یک مزیت بزرگ است.
- تسویهی حساب آنی (Real-time Settlement): برخلاف بانکها، شبکهی بلاکچین هیچگاه نمیخوابد. این شبکه تعطیلات آخر هفته یا ساعت کاری ندارد. در این بستر، انتقال پول در هر ساعتی از شبانهروز تنها در عرض چند دقیقه یا حتی چند ثانیه به طور کامل انجام میشود.
- شفافیت کامل در عین حفظ امنیت: تمام تراکنشها در این سیستم به وسیلهی الگوریتمهای پیچیدهی رمزنگاری یا همان علم کدگذاری اطلاعات برای جلوگیری از دسترسی افراد غیرمجاز و حفظ امنیت دادهها (Cryptography) ثبت و محافظت میشوند. هر انتقال یک کد پیگیری منحصربهفرد دارد که به شما اجازه میدهد مسیر دقیق گردش مالی خود را به صورت کاملا شفاف مشاهده کنید، در حالی که پول شما در امنترین حالت ممکن جابهجا میشود.
در نتیجه، بلاکچین با حذف واسطهها و برقراری ارتباط همتابههمتا، پرداختهای بینالمللی را به فرآیندی آنی، ارزان، شفاف و امن تبدیل میکند.
سازوکار فنی انتقال پول با شبکههای غیرمتمرکز
حالا که با مزایای کلی این سیستم آشنا شدیم، بیایید ببینیم زیر کاپوت این ماشین چه میگذرد. وقتی میگوییم پرداختها روی شبکهی غیرمتمرکز (Decentralized Network) یا بدون واسطه بانکی، نهادی و دولتی انجام میشود، دقیقا منظورمان چیست؟ این سیستم برای اینکه بتواند پول را با سرعت و امنیت بالا جابهجا کند، از چند ابزار فنی و هوشمندانه استفاده میکند که در ادامه آنها را با زبانی ساده بررسی میکنیم.
نقش استیبلکوینها (Stablecoins) در حفظ ثبات ارزش تراکنشها
یکی از بزرگترین نگرانیهای افراد تازهکار در دنیای رمزارزها، نوسان قیمت است. فرض کنید میخواهید هزار دلار برای شریک تجاری خود بفرستید و این کار را با بیتکوین انجام میدهید. اگر در طول همان چند دقیقهی انتقال، قیمت بیت کوین افت کند، گیرنده پول کمتری دریافت خواهد کرد. اینجاست که استیبلکوینها وارد بازی میشوند و مشکل را حل میکنند.
استیبلکوین ها یا ارزهای دیجیتال با ثبات، نوع خاصی از رمزارزها هستند که قیمت آنها معمولا ثابت و برابر با یک دارایی فیزیکی مانند یک دلار آمریکا است. تتر و یواسدیسی دو نمونهی بسیار معروف از این ارزها هستند. استفاده از استیبلکوینها در پرداختهای برونمرزی مزایای زیر را به همراه دارد:
- حفظ ارزش پول: فرستنده و گیرنده دقیقا میدانند چه مبلغی منتقل میشود و معمولا ریسکی بابت افت قیمت در طول مسیر وجود ندارد.
- ترکیب سرعت و ثبات: شما همزمان از سرعت انتقال بسیار بالای شبکهی بلاکچین و ثبات قیمتی دلار فیزیکی بهرهمند میشوید.
- حسابداری آسانتر: برای کسبوکارها، ثبت اسناد مالی و مالیاتدهی با ارزهای باثبات بسیار راحتتر از ارزهای پرنوسان است.
قرارداد هوشمند (Smart Contract) چگونه پرداختها را خودکار و امن میکند؟
برای درک این مفهوم، یک دستگاه فروش خودکار نوشیدنی را در نظر بگیرید. شما پول را وارد میکنید، دکمهی مورد نظر را میفشارید و دستگاه به صورت خودکار نوشیدنی را تحویل میدهد. در این بین هیچ فروشندهی انسانی در کار نیست و همهچیز طبق برنامهریزی قبلی پیش میرود.
قرارداد هوشمند (Smart Contract) یا همان کدهای برنامهنویسی شدهای که روی بلاکچین اجرا میشوند و در صورت برآورده شدن شروط تعیینشده، به صورت کاملا خودکار عمل میکنند، دقیقا همین کار را در دنیای دیجیتال انجام میدهد. در پرداختهای بینالمللی، قرارداد هوشمند مانند یک ناظر و مجری بیطرف عمل میکند. استفاده از این ویژگی باعث ایجاد تغییرات زیر میشود:
- حذف نیاز به اعتماد متقابل: شما نیازی ندارید که به طرف مقابل یا یک واسطه اعتماد کنید؛ کدهای برنامهنویسی شده ضامن اجرای صحیح معامله هستند. برای مثال، میتوانید شرط بگذارید که تنها پس از تایید ارسال کالا، پول به حساب فروشنده واریز شود.
- کاهش خطای انسانی: چون تمام مراحل توسط سیستم و کدهای دقیق مدیریت میشود، احتمال اشتباه در محاسبات یا ارسال پول به شدت کاهش پیدا میکند.
- کاهش هزینههای حقوقی و اداری: با خودکار شدن روند تایید و پرداخت، نیاز به واسطههای حقوقی، حسابرسان و کاغذبازیهای اداری به شدت کاهش مییابد.
استفاده از ارزهای دیجیتال به عنوان واسطهی تبادل مالی نوین
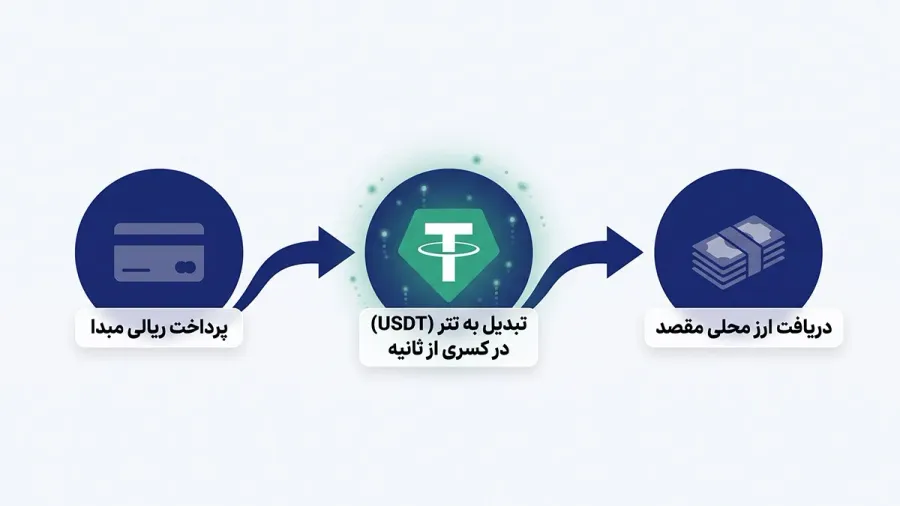
در سیستمهای بانکی سنتی، وقتی میخواهید پول ملی خود را به ارز کشور دیگری تبدیل کنید، بانکها معمولا از یک ارز واسطه مثل دلار استفاده میکنند و برای هر مرحله از این تبدیل، کارمزد میگیرند. این فرآیند علاوه بر هزینهی بالا، بسیار زمانبر است. اما در بستر بلاکچین، ارزهای دیجیتال نقش یک واسطهی تبادل (Medium of Exchange)بسیار کارآمد و سریع را بازی میکنند.
پلتفرمهای مالی نوین میتوانند با استفاده از این فناوری، پول محلی شما را در کسری از ثانیه به یک ارز دیجیتال تبدیل کنند، آن را از طریق بلاکچین به کشور مقصد بفرستند و در آنجا فورا به پول محلی گیرنده تبدیل کنند. تمام این فرآیند پیچیده در پسزمینهی سیستم اتفاق میافتد و کاربر نهایی تنها یک انتقال بیدردسر، ارزان و بسیار سریع را تجربه میکند. این رویکرد جدید، محدودیتهای جغرافیایی را از بین برده و به هر کسبوکاری اجازه میدهد تا به راحتی در سطح جهانی و بدون دغدغههای سنتی فعالیت کند.
مقایسه جامع سیستم بانکی سنتی و شبکهی بلاکچین
تا به اینجا با سازوکار هر دو سیستم به صورت جداگانه آشنا شدیم. اما برای اینکه تفاوت این دو را بهتر درک کنیم، بیایید آنها را در کفههای یک ترازو قرار دهیم. مقایسهی سیستم بانکی سنتی با شبکهی بلاکچین، دقیقا شبیه مقایسهی ارسال یک نامهی کاغذی از طریق ادارهی پست با ارسال یک ایمیل است.
در روش اول، نامهی شما باید از چندین مرکز تفکیک و دست نامهرسانهای مختلف عبور کند تا در نهایت به مقصد برسد؛ فرآیندی که هم زمانبر است و هم پرهزینه. اما در روش دوم، پیام شما تنها با یک کلیک و در کسری از ثانیه در صندوق ورودی گیرنده ظاهر میشود. برای درک دقیقتر این تفاوتها در دنیای اقتصاد، بیایید به اعداد و ویژگیهای کلیدی نگاهی بیندازیم. در این جدول، چهار فاکتور حیاتی برای هر کسبوکار و فردی که قصد انتقال پول به خارج از مرزها را دارد، مقایسه کردهایم:
|
ویژگی مورد بررسی |
سیستم بانکی سنتی (مثل سوئیفت) |
شبکهی بلاکچین |
|
سرعت انتقال |
۳ تا ۵ روز کاری (وابسته به تعطیلات) |
چند ثانیه تا حداکثر چند دقیقه (بدون تعطیلی) |
|
هزینهی کارمزد |
بسیار بالا (به دلیل دخالت بانکهای واسطه) |
بسیار پایین (کسری از دلار برای هر تراکنش) |
|
شفافیت و رهگیری |
پایین (پیگیری تراکنشهای ناموفق بسیار دشوار است) |
بسیار بالا (امکان پیگیری لحظهای و آنلاین) |
|
میزان دسترسی |
محدود (نیازمند کاغذبازی و شرایط خاص بانکی) |
آزاد و جهانی (تنها با داشتن اینترنت و گوشی موبایل) |
همانطور که در جدول بالا مشاهده میکنید، شبکهی بلاکچین در این چهار بخش کلیدی برتریهای ملموسی دارد. بیایید این موارد را کمی بازتر کنیم:
- سرعت توقفناپذیر: سیستمهای بانکی سنتی درگیر تعطیلات آخر هفته، ساعات کاری محدود و اختلاف زمانی کشورها هستند. اما شبکهی غیرمتمرکز بلاکچین به صورت ۲۴ ساعته و در هفت روز هفته فعال است و هیچگاه متوقف نمیشود.
- کاهش چشمگیر هزینهها: بانکها برای جبران هزینههای نیروی انسانی و زیرساختهای فیزیکی خود، کارمزدهای بالایی دریافت میکنند. اما در شبکهی بلاکچین، شما تنها یک هزینهی بسیار ناچیز به عنوان کارمزد شبکه (Network Fee) میپردازید؛ که برای تایید تراکنش و حفظ امنیت، به پردازشکنندههای شبکه پرداخت میشود.
- شفافیت شیشهای: در سیستم بانکی، اگر پول شما در میانهی راه مسدود شود، پیدا کردن گره کار یک کابوس اداری است. اما در بلاکچین، به لطف فناوری دفتر کل توزیع شده (Distributed Ledger) یا همان پایگاه دادهی دیجیتال و مشترک که تاریخچهی تمام تراکنشها را در خود نگه میدارد و برای همهی اعضا قابل مشاهده است، شما میتوانید با داشتن کد تراکنش، لحظه به لحظه مسیر پول خود را رهگیری کنید.
- دسترسی جهانی و بدون تبعیض: برای افتتاح حساب ارزی و بانکی بینالمللی، شما به انبوهی از مدارک، تاییدیهها و شرایط اقامتی نیاز دارید. اما برای ورود به دنیای بلاکچین، تنها چیزی که نیاز دارید یک کیف پول دیجیتال (Digital Wallet) یا یک نرمافزار ساده و رایگان روی گوشی یا کامپیوتر است تا بتوانید به راحتی با تمام دنیا در ارتباط مالی باشید.
مزایای پرداختهای برون مرزی در بستر بلاکچین
تا اینجای کار با نحوهی عملکرد فناوری بلاکچین و تفاوتهای آن با سیستمهای سنتی آشنا شدیم و فهمیدیم که این فناوری واقعا بر رشد تجارت، کاهش هزینهها و سادگی کار تاثیرگذار است. ورود بلاکچین به دنیای تجارت، دیگر یک رویای آیندهنگرانه نیست، بلکه راهکاری عملی است که همین حالا شرکتهای بزرگ و کوچک در حال استفاده از آن هستند. بیایید مزیتهای اثباتشدهی این سیستم برای کسبوکارها را در یک چکلیست به صورت خلاصه بررسی کنیم:
- ارتباط مستقیم بین خریدار و فروشنده: انتقال ارزش دقیقا از کیف پول دیجیتال شرکت شما به کیف پول تامینکننده انجام میشود، درست مانند اینکه پول نقد را به صورت فیزیکی به دست او بدهید.
- کاهش هزینهی نهایی: با حذف کارمزد بانکهای متعدد، هزینهی انتقال مبالغ کلان از چند درصد کل مبلغ، به کسری از یک دلار کاهش مییابد.
- جلوگیری از زیان تبدیل ارز: با استفاده از ارزهای دیجیتال پایدار، نیازی به پرداخت کارمزدهای سنگین برای تبدیل پول محلی به ارزهای واسطه ندارید.
- جریان نقدینگی روانتر: پولی که باید چند روز در مسیر بانکی معلق بماند، در عرض چند ثانیه به دست تامینکننده میرسد. در نتیجه، تامینکننده میتواند کالا را فورا ارسال کند و چرخهی تجاری شما سرعت میگیرد.
- فعالیت بدون مرز زمانی: شبکهی بلاکچین هیچگونه محدودیت زمانی، روز تعطیل یا ساعت کاری ندارد. شما میتوانید در نیمهشب یک روز تعطیل، یک تراکنش چند میلیارد تومانی را به آن سوی دنیا انجام دهید و گیرنده در همان لحظه تایید دریافت را به شما اعلام کند.
- رهگیری لحظهای و شفاف: هم شما و هم طرف مقابل میتوانید در هر لحظه وضعیت انتقال پول را در شبکهی عمومی مشاهده کنید و دیگر هیچ ابهامی وجود ندارد.
- سادهسازی فرآیند حسابداری: به دلیل اینکه تمام تراکنشها به صورت دائمی و غیرقابل تغییر روی شبکه ثبت میشوند، تیم مالی شرکت شما به راحتی میتواند اسناد مالی را بررسی و تایید کند.
- افزایش اعتماد تجاری: وقتی همه چیز شفاف و قابل اثبات باشد، بهانههایی مانند پول را فرستادم اما هنوز در شبکه بانکی گیر کرده است از بین میرود و اعتماد بین شرکای تجاری به شکل چشمگیری افزایش مییابد.
چالشهای پیادهسازی پرداخت برون مرزی در بلاک چین
با وجود تمام مزایای شگفتانگیزی که تا اینجا بررسی کردیم، شاید بپرسید چرا هنوز همهی شرکتهای دنیا به شبکهی بلاکچین مهاجرت نکردهاند؟ پاسخ ساده است: تغییر زیرساختهای مالی یک شبه اتفاق نمیافتد. این گذار شبیه به زمانی است که ماشینها جایگزین کالسکهها شدند؛ برای استفاده از ماشینهای جدید، ابتدا باید جادههای صاف ساخته میشد و قوانین راهنمایی و رانندگی تازهای تدوین میگشت. در دنیای تجارت نیز سازمانها برای استفاده از این سیستم نوین با موانع و چالشهایی روبهرو هستند که در ادامه آنها را موشکافی میکنیم.
چالشهای قانونگذاری، شفافیت نظارتی و مقررات مالیاتی دولتها
بزرگترین دستانداز در مسیر استفادهی شرکتی از بلاکچین، ابهام در قوانین است. ماهیت شبکههای غیرمتمرکز به گونهای است که هیچ مرز جغرافیایی مشخصی نمیشناسند، اما دولتها بر اساس مرزهای فیزیکی خود قانونگذاری میکنند. این تضاد باعث بروز چالشهای زیر شده است:
- قوانین ضد پولشویی و احراز هویت: بانکهای سنتی موظف به رعایت قوانین سختگیرانهای مانند ایامال (AML: قوانین نظارتی ضد پولشویی برای جلوگیری از ورود پولهای غیرقانونی به اقتصاد سالم) و کیوایسی (KYC: فرآیند شناخت و تایید هویت دقیق مشتریان) هستند. هماهنگ کردن این قوانین با شبکهای که بر پایهی حریم خصوصی بنا شده، برای نهادهای نظارتی یک چالش بزرگ و زمانبر است.
- پیچیدگیهای مالیاتی: وقتی یک شرکت بخشی از پرداختهای خود را با ارزهای دیجیتال دریافت میکند، محاسبهی دقیق مالیات آن برای نهادهای دولتی پیچیده میشود. دولتها هنوز در حال آزمون و خطا برای تدوین استانداردهایی هستند تا مشخص کنند این داراییهای دیجیتال چگونه باید در دفاتر حسابداری رسمی ثبت و مالیاتگذاری شوند.
- نبود یک استاندارد جهانی: مقررات حوزهی رمزارزها از کشوری به کشور دیگر کاملا متفاوت است. یک تراکنش شرکتی ممکن است در یک کشور کاملا قانونی و در کشور مقصد نیازمند مجوزهای خاص باشد، که این موضوع کار را برای شرکتهای چندملیتی کمی دشوار میکند.
راهنمای گامبهگام و عملی برای افزودن درگاه بلاکچین به سیستم پرداخت شرکتها
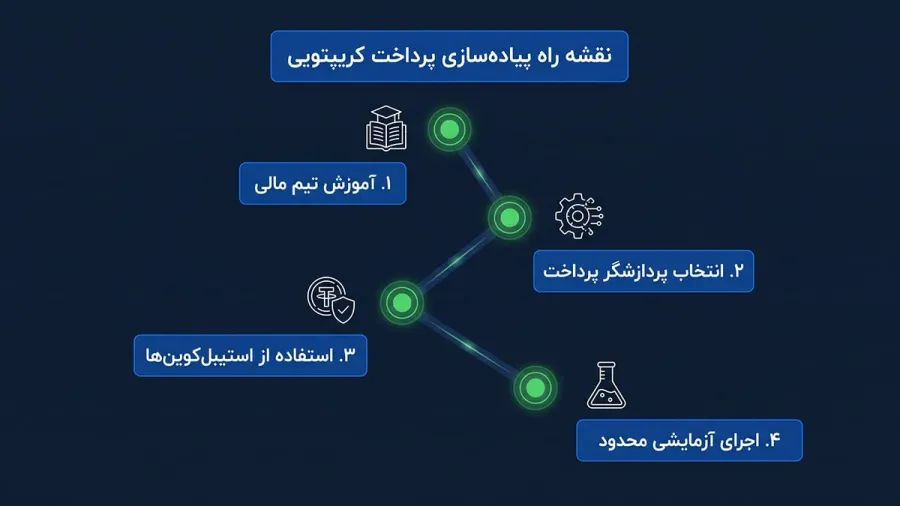
با وجود چالشهای قانونی، شرکتهای پیشرو منتظر نماندهاند و راهکارهای عملی و ایمنی برای استفاده از این بستر پیدا کردهاند. اگر شما هم میخواهید کسبوکار خود را به این سیستم مجهز کنید، نیازی نیست یک برنامهنویس حرفهای باشید. کافی است این نقشهی راه ساده و چند مرحلهای را دنبال کنید:
- آموزش تیم مالی و تعیین استراتژی: قبل از هر کاری، حسابداران و مدیران مالی شرکت باید با مفاهیم پایهی انتقال ارزش در بستر شبکهی غیرمتمرکز آشنا شوند. شما باید از همان ابتدا تصمیم بگیرید که آیا میخواهید ارزهای دیجیتال دریافتی را به عنوان سرمایه نگه دارید یا قصد دارید بلافاصله آنها را برای هزینههای جاری شرکت استفاده کنید.
- انتخاب ارائهدهندهی خدمات پرداخت: نیازی نیست خودتان سیستم را از صفر طراحی کنید. امروزه شرکتهای واسطهای به نام پردازشگر پرداخت کریپتو (Crypto Payment Processor) یا پلتفرمهایی که زیرساخت فنی دریافت رمزارز و تبدیل آن به پول رایج را برای وبسایتها و فروشگاهها فراهم میکنند، وجود دارند که با چند کلیک ساده به سایت شما متصل میشوند.
- استفاده از پلتفرمهای معاملاتی امن: اگر به عنوان یک کسبوکار قصد دارید داراییهای دیجیتال دریافتی خود را مدیریت کرده یا به سایر ارزها تبدیل کنید، بسیار مهم است که از صرافیهای معتبری استفاده کنید که سیاستهای پایداری برای ایرانیان دارند.
- تمرکز بر استیبلکوینها در شروع کار: برای جلوگیری از دردسرهای نوسان قیمت، درگاه پرداخت ارز دیجیتال خود را در ابتدا فقط روی دریافت ارزهای باثبات مانند تتر تنظیم کنید. این کار باعث میشود سرمایهی در گردش شرکت شما از نوسانات شدید بازار در امان بماند و فرآیند حسابداری بسیار سادهتر شود.
- اجرای آزمایشی: سیستم جدید را یکباره برای تمام مشتریان فعال نکنید. در مرحلهی اول، آن را با چند مشتری محدود و شرکای تجاری مورد اعتماد خود تست کنید تا با روال کار، سرعت تراکنشها و نحوهی ثبت فاکتورهای دیجیتال به خوبی آشنا شوید و سپس آن را در اختیار عموم قرار دهید.
در مجموع، کسبوکارها میتوانند با آموزش تیم مالی، استفاده از درگاههای آماده و استیبلکوینها و اجرای یک فاز آزمایشی، پرداختهای کریپتویی را بهسادگی و با کمترین ریسک پیادهسازی کنند.
چشمانداز آینده پرداختهای فرامرزی
رسیدن به این بخش از مقاله یعنی ما از گذشته و حال عبور کردهایم و حالا میخواهیم نگاهی به افق پیشرو بیندازیم. آیندهی انتقال پول در سطح جهان در حال تغییر شکل است و این تغییر بسیار سریعتر از آنچه فکر میکنیم رخ خواهد داد. بیایید ببینیم در سالهای آینده چه اتفاقات هیجانانگیزی در انتظار کسبوکارها و سیستمهای مالی است.
چرا سالهای پیشرو نقطه عطفی در پذیرش سازمانی بلاکچین است؟
بسیاری از کارشناسان اقتصادی معتقدند که ما اکنون در یک نقطهی عطف برای ورود شرکتهای بزرگ به این حوزه قرار داریم. همانطور که اینترنت در روزهای اولیهی خود با شک و تردید روبهرو بود اما ناگهان به بخش جداییناپذیر تمام شرکتها تبدیل شد، فناوری مالی جدید نیز در حال طی کردن همین مسیر است. اما چرا دقیقا سالهای پیشرو تا این حد مهم هستند؟
- تکامل و بلوغ زیرساختها: شبکههای بلاکچین امروزی دیگر کند و پرهزینه نیستند. توسعهدهندگان موفق شدهاند ظرفیت پردازش شبکهها را به شدت افزایش دهند، به طوری که اکنون میتوانند هزاران تراکنش را در یک ثانیه مدیریت کنند.
- ورود نهادهای مالی بزرگ: ما در حال مشاهدهی پدیدهی پذیرش سازمانی هستیم. وقتی بانکهای بزرگ بینالمللی و شرکتهای عظیم سرمایهگذاری شروع به استفاده از این شبکهها میکنند، اعتماد عمومی به شدت افزایش مییابد.
- شفافیت بیشتر در قوانین: دولتها سرانجام در حال تدوین قوانین روشن و مشخصی هستند. این قانونگذاریها باعث میشود تا شرکتهای بزرگ بتوانند بدون ترس از مشکلات حقوقی، سیستمهای مالی خود را بهروزرسانی کنند.
- نیاز به بقا در بازار رقابتی: کسبوکارهایی که نتوانند پرداختهای بینالمللی خود را با سرعت بالا و کارمزد پایین انجام دهند، به زودی توان رقابت با شرکتهای مدرن را از دست خواهند داد. بنابراین، مهاجرت به این سیستم جدید دیگر یک انتخاب فانتزی نیست، بلکه شرط بقا در بازار است.
آینده زیرساختهای یکپارچهی مالی در سطح بینالملل
در آیندهای نه چندان دور، قرار نیست شبکهی غیرمتمرکز یک جزیرهی جداگانه و منزوی باشد که هیچ ارتباطی با دنیای واقعی ندارد. هدف نهایی توسعهدهندگان، رسیدن به یک زیرساخت یکپارچهی مالی است که در آن تمام سیستمهای سنتی و نوین به شکل کاملا روان با هم در ارتباط باشند.
برای درک بهتر این موضوع، یک مترجم هوشمند جهانی را تصور کنید که زبانهای مختلف را در لحظه به هم ترجمه میکند تا همه حرف یکدیگر را بفهمند. در آیندهی سیستمهای پولی، ما شاهد شکلگیری چنین مترجمهای قدرتمندی خواهیم بود که ویژگیهای زیر را به ارمغان میآورند:
- قابلیت همکاری شبکهها (Interoperability): این ویژگی به شبکههای مختلف (چه بانکی و چه دیجیتال) اجازه میدهد تا بدون نیاز به واسطههای پیچیده، اطلاعات و ارزش مالی را با یکدیگر تبادل کنند. در این حالت، شما میتوانید از کیف پول دیجیتال خود پولی را ارسال کنید و دوست شما در آن سوی دنیا، مبلغ را به صورت پول ملی در حساب بانکی سنتی خود دریافت کند، بدون اینکه متوجه فرآیند تبدیل آن بشوید.
- ظهور ارزهای دیجیتال ملی (CBDC): بسیاری از دولتها در حال ساخت نسخهی دیجیتالی و رسمی پول ملی کشور خود که توسط دولت کنترل و منتشر میشود، یا همان ارز دیجیتال بانک مرکزی (CBDC) هستند. ترکیب امنیت دولتی این ارزها با سرعت بالای شبکههای غیرمتمرکز، تحولی عظیم در تجارت بینالملل ایجاد خواهد کرد.
- حذف کامل مرزهای اقتصادی: در نهایت، زیرساختهای یکپارچهی مالی به نقطهای خواهند رسید که ارسال یک میلیون دلار برای خرید تجهیزات از یک قاره به قارهی دیگر، دقیقا به سادگی، سرعت و ارزانی ارسال یک پیام متنی در شبکههای اجتماعی خواهد بود.
سوالات متداول

یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان


