قوانین مالیات ارز دیجیتال در ایران؛ تکالیف قانونی و راههای مدیریت مالیات
مالیات ارز دیجیتال در واقع سهمی است که قانونگذار از سود معاملات دیجیتال طلب میکند تا اقتصاد کشور را شفاف و جریانهای مالی را متعادل نگه دارد. اما ماجرا به همین کسر درصد ساده ختم نمیشود؛ پیچیدگی از جایی شروع میشود که بازار کریپتو بر پایهی تتر و دلار میچرخد، در حالی که سیستم مالیاتی ایران تمام محاسبات سود و زیان را به ریال انجام میدهد.

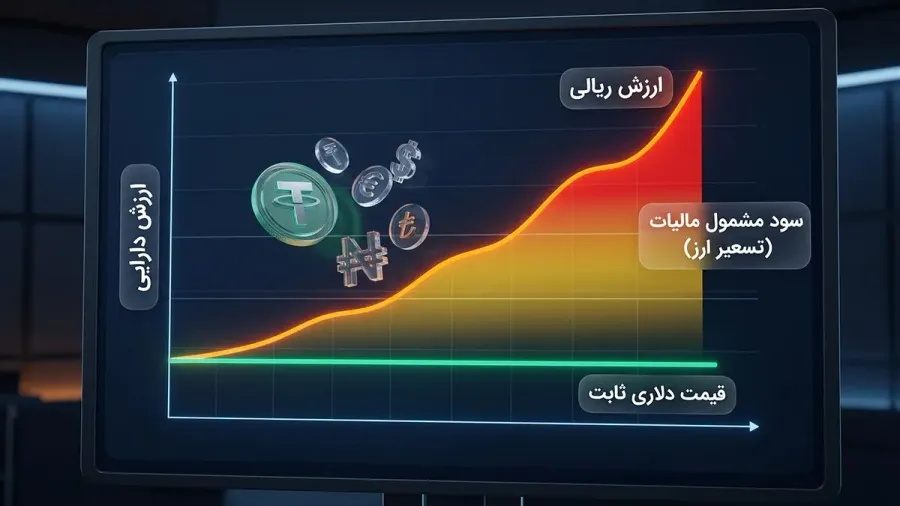
تصور کنید یک بیت کوین را در نقطهای خریدهاید و قیمت دلاری آن هیچ تغییری نکرده است؛ شما در حساب کاربری خود سودی نمیبینید، اما به دلیل افزایش قیمت دلار در داخل کشور، ارزش ریالی دارایی شما بالا رفته و سیستم بانکی این تفاوت را به عنوان سود خالص شناسایی میکند. همین اختلاف محاسباتی پنهان، میتواند در زمان نقد کردن دارایی و واریز به حساب بانکی شخصی، شما را با یک بدهی مالیاتی سنگین و خطر مسدودی حساب روبهرو کند. در این مقاله، تمام ابهامات قانونی مالیات رمزارزها در ایران را بررسی میکنیم و به شما نشان میدهیم چگونه با مدیریت درست حسابهای بانکی و ثبت دقیق معاملات، از سرمایهی خود محافظت کنید.
وضعیت قانونی ارزهای دیجیتال و مالیات آن در ایران
ورود به دنیای رمزارزها درست مانند سفر به یک کشور جدید است؛ پیش از هر چیز باید با قوانین و مقررات آنجا آشنا شوید. در سالهای گذشته، ابهامات زیادی دربارهی وضعیت قانونی بیت کوین و سایر ارزهای دیجیتال در ایران وجود داشت. اما با گسترش این بازار، قانونگذاران نیز دست به کار شدند تا چارچوبهای مشخصی برای آن تعریف کنند. در این بخش، میخواهیم به زبانی بسیار ساده بررسی کنیم که قانون ایران چه نگاهی به سرمایهی دیجیتال شما دارد و داستان مالیات در این بازار از چه قرار است.
آیا خرید و فروش و نگهداری رمزارز در ایران به رسمیت شناخته شده است؟
یکی از اولین سوالاتی که برای هر کاربر تازهکار پیش میآید این است که آیا اصلا خرید و فروش ارز دیجیتال در ایران قانونی است؟ پاسخ کوتاه به این سوال مثبت است، اما با چند شرط مهم.
در حال حاضر، داشتن ارز دیجیتال، نگهداری یا هولد (Hold یا حفظ و نگهداری دارایی برای مدت طولانی بدون فروش آن) و همچنین خرید و فروش آن در پلتفرمهای معتبر داخلی، جرم محسوب نمیشود. شما میتوانید با خیال راحت سرمایهی ریالی خود را به داراییهای دیجیتال تبدیل کنید و از نوسانات بازار بهرهمند شوید.
اما نکتهی بسیار مهم این است که ارزهای دیجیتال در ایران به عنوان پول رسمی کشور شناخته نمیشوند. برای درک بهتر این موضوع، یک سکهی طلا را تصور کنید. شما میتوانید سکهی طلا بخرید و بفروشید و از افزایش قیمت آن سود ببرید، اما نمیتوانید با آن سکه مستقیما از سوپرمارکت خرید کنید. رمزارزها نیز وضعیت مشابهی دارند؛ شما اجازه دارید روی آنها سرمایهگذاری کنید، اما استفاده از آنها برای خرید و فروش کالا و خدمات روزمرهی داخل کشور به عنوان جایگزین پول نقد ممنوع است.
بررسی جایگاه رمزداراییها در قانون جدید مالیات بر عایدی سرمایه و سوداگری
شاید عبارت مالیات بر عایدی سرمایه (Capital Gains Tax یا بخشی از سود که دولت در هنگام فروش یک دارایی از شما دریافت میکند) کمی ترسناک یا حقوقی به نظر برسد، اما مفهوم آن بسیار ساده است.
فرض کنید شما زمینی را به قیمت صد میلیون تومان میخرید و سال آینده آن را به قیمت صد و پنجاه میلیون تومان میفروشید. در اینجا شما پنجاه میلیون تومان سود کردهاید. دولت برای جلوگیری از تورم کاذب و سوداگری (خرید و فروشهای سریع و هیجانی فقط با هدف کسب سودهای مقطعی و نامتعارف)، از این پنجاه میلیون تومان سود خالص، درصد مشخصی را به عنوان مالیات دریافت میکند.
در قوانین جدید مالیاتی ایران، ارزهای دیجیتال که در متن قانون با نام رسمی رمزداراییها شناخته میشوند، دقیقا در کنار طلا، ارزهای خارجی و املاک قرار گرفتهاند. این یعنی اگر شما رمزارزی را بخرید و پس از مدتی با سود بفروشید، آن بخش از سودی که به دست آوردهاید مشمول قانون مالیات بر عایدی سرمایه خواهد شد. هدف اصلی اجرای این قانون، ایجاد شفافیت در اقتصاد و جلوگیری از جریانهای مالی غیرشفاف در شبکهی بانکی کشور است.
تفاوت قوانین مالیاتی برای داراییهای دیجیتال با سایر بازارهای مالی
حالا ممکن است این سوال پیش بیاید که مالیات حوزهی رمزارز چه تفاوتی با بازارهای آشناتری مثل بورس یا مسکن دارد؟ برای روشن شدن این موضوع، چند تفاوت کلیدی را با هم بررسی میکنیم:
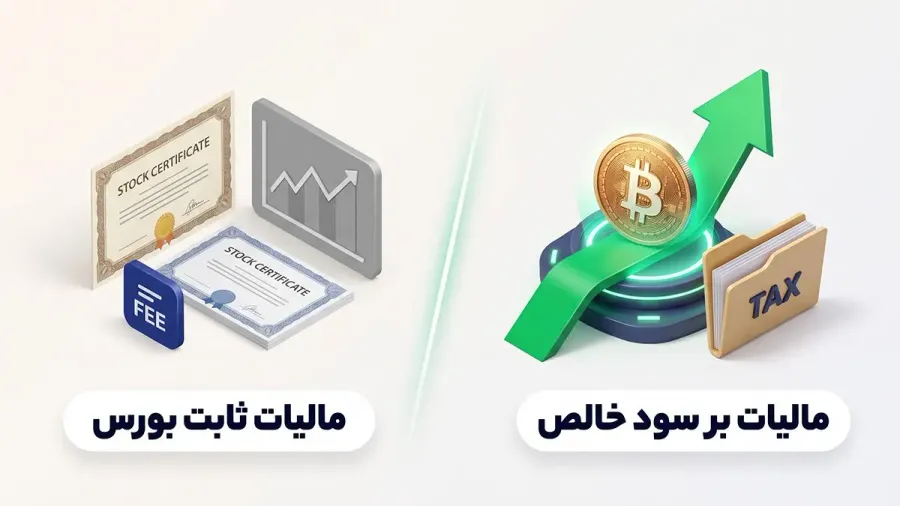
- مبنای محاسبه مالیات: در بازار بورس ایران، شما در زمان فروش سهام خود، یک مالیات مقطوع و ثابت (حدود نیم درصد از کل مبلغ معامله) پرداخت میکنید و دیگر برای سازمان مالیات فرقی نمیکند که شما از آن معامله سود کردهاید یا ضرر. اما در بازار ارزهای دیجیتال، مالیات مستقیما بر اساس سود خالص شما محاسبه میشود. به عبارت سادهتر، اگر با ضرر دارایی دیجیتال خود را بفروشید، مالیاتی بابت عایدی سرمایه به شما تعلق نمیگیرد.
- پیچیدگی در محاسبه سود: در بازار مسکن یا خودرو، ردیابی قیمت خرید و فروش بسیار سرراست است. اما در دنیای رمزارزها، شما ممکن است بیت کوین خود را ابتدا به تتر (Tether یا یک ارز دیجیتال پایدار که قیمت آن همیشه برابر با یک دلار آمریکا است) تبدیل کنید و سپس با آن تترها، یک ارز دیجیتال دیگر بخرید. این تبدیلهای پیدرپی و معاملات مستقیم با استخرهای نقدینگی، محاسبهی دقیق سود ریالی را نسبت به بازارهای سنتی کمی پیچیدهتر میکند.
- رویکرد به زمان نگهداری دارایی: در بازارهای سنتی، معمولا اگر یک دارایی را برای مدت زمان طولانی نگه دارید، مشمول معافیتهای مالیاتی میشوید. در مقررات جدید مالیاتی نیز تلاش بر این است که بین یک تریدر (Trader یا معاملهگری که به صورت روزانه و مستمر در حال خرید و فروش است) و شخصی که دارایی خود را صرفا برای حفظ ارزش سرمایهی خود به صورت بلندمدت نگهداری میکند، تفاوتهای عادلانهای در نظر گرفته شود.
انواع مالیات ارز دیجیتال در ایران و مشمولان آن
دنیای مالیات ممکن است در نگاه اول پیچیده به نظر برسد، اما اگر آن را به بخشهای کوچکتر تقسیم کنیم، درک آن بسیار ساده میشود. قانونگذاران برای دریافت مالیات، ابتدا نگاه میکنند که شما از چه طریقی در حوزهی رمزارزها به درآمد رسیدهاید. درست مانند دنیای واقعی که مالیات یک کارمند با مالیات یک صاحب کارخانه متفاوت است، در بازار دیجیتال هم نوع فعالیت شما تعیینکنندهی نوع مالیات شماست. بیایید این دستهبندیها را با هم به زبانی ساده بررسی کنیم:
مالیات بر عایدی سرمایه ویژه خرید و فروش و نوسانگیری رمزارز
این نوع مالیات مختص کسانی است که ارزهای دیجیتال را میخرند تا از تغییرات قیمت آنها سود ببرند. اگر شما خرید بیت کوین انجام دهید و پس از مدتی آن را با قیمت بالاتری بفروشید، قانونگذار به این تفاوت قیمت، عایدی سرمایه میگوید.
همچنین کسانی که به نوسانگیری (Swing Trading یا کسب سود از تغییرات سریع قیمت در بازههای زمانی کوتاه) مشغول هستند، در این دسته قرار میگیرند. نکتهی بسیار مهم و امیدوارکننده این است که مالیات در اینجا فقط به سود خالص شما تعلق میگیرد، نه به کل سرمایهی اولیهای که وارد بازار کردهاید.
مالیات بر درآمد ماینینگ و استخراج قانونی ارز دیجیتال
استخراج یا ماینینگ (Mining یا فرآیند تایید تراکنشها و تولید سکههای جدید با استفاده از قدرت دستگاههای پردازشی) در ایران به عنوان یک فعالیت صنعتی و تولیدی شناخته میشود.
اگر شما مجوزهای لازم را داشته باشید و به صورت قانونی یک مزرعهی استخراج راهاندازی کنید، دولت به چشم یک تولیدکننده به شما نگاه میکند. بنابراین، درآمدی که از استخراج ارزهای دیجیتال به دست میآورید، مشابه درآمد یک کارخانه است. این یعنی شما میتوانید هزینههای منطقی خود مانند هزینهی برق و استهلاک تجهیزات را محاسبه کنید و فقط برای سود خالصی که از این فرآیند به دست آوردهاید، مالیات بپردازید.
مالیات بر درآمد برای تریدرهای مستمر و فعالیتهای حرفهای
گاهی اوقات خرید و فروش ارز دیجیتال از حالت یک سرمایهگذاری ساده و جانبی خارج میشود و به شغل اصلی یک فرد تبدیل میشود. اگر شما یک تریدر مستمر (Day Trader یا معاملهگری که شغل اصلی و منبع درآمد روزانهی او خرید و فروش در بازارهای مالی است) هستید، شرایط شما با یک خریدار عادی متفاوت خواهد بود.
در این حالت، به دلیل حجم بالا و پیوستگی معاملات، سازمان امور مالیاتی شما را به عنوان یک صاحب کسبوکار میشناسد. در نتیجه درآمد حاصل از معاملات شما، دقیقا مشابه درآمد یک مغازهدار یا یک شرکت تجاری، مشمول مقررات مالیات بر درآمد مشاغل خواهد شد.
مالیات بر حقوق برای دریافت دستمزد با تتر و سایر رمزارزها
امروزه بسیاری از فریلنسرها (Freelancer یا شخصی که به صورت پروژهای و آزاد کار میکند و کارمند ثابت شرکتی نیست) و برنامهنویسان ایرانی، دستمزد پروژههای بینالمللی خود را به صورت ارز دیجیتال دریافت میکنند.
از نظر قانون، تفاوتی نمیکند که کارفرمای شما حقالزحمه را با ریال پرداخت کند یا با رمزارز؛ در هر صورت این مبلغ به عنوان دستمزد و درآمد شغلی شما محاسبه میشود. بنابراین، اگر مجموع درآمد سالانهی شما از حد معافیت پایهای که دولت هر سال برای حقوقبگیران مشخص میکند بیشتر باشد، باید برای مابقی آن مالیات پرداخت کنید.
مالیات بر درآمدهای اتفاقی شامل دریافت ایردراپ و هدایای دیجیتال
شاید برایتان جالب باشد که حتی درآمدهای پیشبینینشده هم در دنیای رمزارزها قانون خود را دارند! دریافت ایردراپ (Airdrop یا توزیع رایگان توکن و ارز دیجیتال بین کاربران برای اهداف تبلیغاتی یا پاداش فعالیت) یکی از جذابترین بخشهای این بازار است.
علاوه بر ایردراپها، ممکن است شخصی به عنوان هدیه برای شما ارز دیجیتال ارسال کند. از نگاه قانونگذار، این موارد به عنوان درآمد اتفاقی دستهبندی میشوند. درست مانند زمانی که در یک قرعهکشی برنده میشوید یا خودرویی را به عنوان هدیه دریافت میکنید، این داراییهای دیجیتال رایگان نیز بر اساس ارزش ریالی آنها در زمان دریافت، ممکن است مشمول قانون مالیات بر درآمدهای اتفاقی شوند.
نحوه محاسبه مالیات سود ارز دیجیتال و داراییهای دیجیتال
حالا که با انواع مالیات در دنیای رمزارزها آشنا شدیم، وقت آن است که به سراغ بخش اعداد و ارقام برویم. نگران نباشید، قرار نیست با فرمولهای پیچیدهی ریاضی روبهرو شوید! هدف ما در این بخش این است که به سادهترین شکل ممکن یاد بگیریم سازمان امور مالیاتی چگونه سود شما را حساب میکند. پایهی کار بسیار ساده است: مالیات فقط به سود شما تعلق میگیرد، نه به اصل سرمایهای که وارد بازار کردهاید.
مبنای ریالی محاسبه سود و زیان در معاملات کریپتویی چگونه تعیین میشود؟
بزرگترین چالش در بازار رمزارز این است که قیمتها به دلار یا تتر (Tether یا ارز دیجیتال با ثبات که قیمت آن همواره برابر با یک دلار است) محاسبه میشوند، اما مالیات در ایران باید به ریال پرداخت شود.
بنابراین، برای محاسبهی سود، سازمان مالیاتی به ارزش ریالی دارایی شما در لحظهی خرید و لحظهی فروش نگاه میکند. اجازه بدهید با یک مثال ساده این موضوع را روشن کنیم. فرض کنید شما یک بیت کوین را زمانی میخرید که قیمت تتر ۵۰ هزار تومان است و آن را زمانی میفروشید که تتر به ۶۰ هزار تومان رسیده است. حتی اگر قیمت دلاری بیت کوین هیچ تغییری نکرده باشد، شما به دلیل افزایش قیمت تتر، در حساب ریالی خود سود کردهاید و مالیات بر اساس همین سود ریالی محاسبه میشود. به این تفاوت قیمت در حسابداری، سود تسعیر ارز (Currency Translation Gain یا سودی که فقط به خاطر گران شدن نرخ ارز به دست میآید) میگویند.
بررسی تفاوت مالیاتی نگهداری طولانیمدت یا هولد با نقد کردن دارایی
یکی از سوالات پرتکرار کاربران این است که اگر ارز دیجیتال بخریم و آن را در کیف پول خود نگه داریم، آیا باید هر سال مالیات بدهیم؟ پاسخ یک نه بزرگ و قاطع است.
قانون مالیات بر عایدی سرمایه، تنها زمانی وارد عمل میشود که شما دارایی خود را نقد کنید (Cash out یا تبدیل کردن ارز دیجیتال به پول نقد بانکی). برای درک بهتر، یک درخت میوه را تصور کنید. تا زمانی که این درخت در باغچهی شما در حال رشد است و میوه میدهد، شما مالیاتی نمیدهید. اما به محض اینکه میوهها را بچینید و در بازار بفروشید، باید از سود فروش آنها مالیات بپردازید. در دنیای رمزارز نیز تا زمانی که دارایی خود را نگهداری میکنید و آن را به ریال تبدیل نکردهاید، هیچ مالیاتی شامل حال شما نمیشود.
تفاوت تکالیف اشخاص حقیقی و حقوقی در پرداخت مالیات رمزارز
قوانین مالیاتی رفتار متفاوتی با افراد عادی و شرکتهای رسمی دارند. بیایید این تفاوتها را به شکل ساده دستهبندی کنیم:
- اشخاص حقیقی (افراد عادی و شهروندان): اگر شما به عنوان یک فرد عادی در خانهی خود با لپتاپ معامله میکنید، یک شخص حقیقی هستید. مالیات شما معمولا به صورت درصدی از سود خالص معاملات محاسبه میشود و تکالیف پیچیدهای برای ارائهی دفاتر حسابداری ندارید.
- اشخاص حقوقی (شرکتها و موسسات ثبتشده قانونی): اگر شما یک شرکت رسمی ثبت کردهاید (مثلا یک شرکت سرمایهگذاری یا یک مزرعهی استخراج قانونی)، تکالیف شما بسیار سنگینتر است. اشخاص حقوقی باید تمام تراکنشهای خود را در دفاتر حسابداری رسمی ثبت کنند، هر سال اظهارنامهی مالیاتی (Tax Return یا فرم رسمی که شرکتها برای گزارش دقیق درآمد و هزینههای خود به دولت ارائه میدهند) پر کنند و مالیات آنها معمولا بر اساس نرخ ثابت مالیات بر درآمد شرکتها محاسبه میشود.
راهنمای جامع درصدها و پایههای مالیاتی برای انواع فعالیتهای رمزارزی در ایران
برای اینکه یک تصویر کلی و شفاف از وضعیت مالیاتها داشته باشید، جدول زیر را طراحی کردهایم تا به عنوان یک نقشهی راه سریع به شما کمک کند.
|
نوع فعالیت رمزارزی |
مبنای محاسبهی مالیات |
قانون و نرخ مربوطه |
|
خرید و فروش شخصی و نوسانگیری |
سود ریالی خالص پس از کسر هزینهها |
قانون مالیات بر عایدی سرمایه (درصدی متغیر بسته به زمان نگهداری) |
|
استخراج (ماینینگ) قانونی |
درآمد حاصل از فروش ارزهای استخراج شده |
مالیات بر درآمد مشاغل (پس از کسر هزینهی برق و استهلاک تجهیزات) |
|
فعالیت به عنوان تریدر تماموقت |
مجموع سود سالانهی معاملات |
مالیات بر درآمد مشاغل (با نرخهای پلکانی) |
|
دریافت حقوق یا پروژهی فریلنسری با کریپتو |
معادل ریالی ارز دریافت شده در زمان واریز |
قانون مالیات بر حقوق و دستمزد |
زمان اجرا، ابهامات و چالشهای مالیات رمزارزها در ایران
هر زمان که صحبت از قوانین جدید مالیاتی میشود، طبیعی است که علامت سوالهای زیادی در ذهن کاربران شکل بگیرد. دنیای رمزارزها بسیار سریعتر از دنیای قانونگذاری حرکت میکند و همین موضوع باعث شده تا هنوز بخشهایی از فرآیند مالیاتستانی، نیازمند ابهامزدایی و دستورالعملهای تکمیلی باشد. در این بخش، میخواهیم به این پرسشها پاسخ دهیم که این قوانین از چه زمانی اجرا میشوند و بزرگترین چالشهای فنی در مسیر محاسبهی مالیات داراییهای دیجیتال چیست.
قانون مالیات بر داراییهای دیجیتال دقیقا از چه زمانی اجرایی میشود؟
شاید مهمترین دغدغهی معاملهگران این باشد که آیا همین امروز بابت معاملات خود بدهکار مالیاتی هستند یا خیر؟ برای پاسخ به این سوال، باید بدانیم که تبدیل شدن یک طرح به یک قانون اجرایی، شامل چند مرحلهی قانونی و اداری است:
- تصویب در مراجع قانونگذاری: قانون مالیات بر عایدی سرمایه و سوداگری در مجلس و مراجع بالادستی مراحل تصویب و بررسی را طی کرده است.
- تدوین آییننامههای اجرایی: پس از تصویب قانون، وزارت امور اقتصادی و دارایی به همراه بانک مرکزی و سازمان امور مالیاتی موظف هستند آییننامه اجرایی (مجموعه دستورالعملهای دقیق که شیوهی اجرای عملی یک قانون را مشخص میکند) را بنویسند.
- راهاندازی زیرساختهای فنی سامانه: اجرای این قانون به سامانهی مودیان و پایانههای فروشگاهی متصل است و تا زمان اتصال کامل درگاهها و صرافیهای مجاز به این زیرساخت، اجرای عمومی آن زمانبر خواهد بود.
بنابراین، مبنای محاسبهی مالیات از تاریخی خواهد بود که در آییننامههای رسمی اعلام و زیرساخت ثبت تراکنشها رسما فعال شود و قوانین عطف به ماسبق (اجرای قانون نسبت به معاملات و اتفاقات گذشته قبل از تصویب قانون) نخواهند شد.
کدام بخشهای قوانین مالیاتی رمزارز شفاف و کدام موارد نیازمند آییننامه اجرایی است؟
برای داشتن دیدی واقعبینانه، بهتر است مرز میان بخشهای مشخص قانون و بخشهای در دست بررسی را بشناسیم:
- بخشهای شفاف و قطعی:
- فعالیت مزارع استخراج قانونی ماینینگ، مشمول مالیات بر درآمد مشاغل است.
- درآمدهای حاصل از ارائه خدمات، فریلنسری یا حقوق با رمزارز، تابع قوانین عمومی مالیات بر درآمد است.
- تراکنشهای بانکی کلان ناشی از تبدیل کریپتو به ریال در حسابهای شخصی، توسط سامانههای بانکی و مالیاتی قابل رصد و پیگیری است.
- بخشهای نیازمند آییننامه و دستورالعمل تکمیلی:
- تعیین سازوکار ثبت زیان معاملات برای کسر از سودهای دورهی بعد.
- نحوهی گزارشدهی کیف پولهای غیرامانی یا خصوصی (Non-Custodial Wallet یا کیف پول دیجیتالی که کلید خصوصی و کنترل دارایی کاملا در دست کاربر است و در هیچ سامانهای ثبت نشده است).
- تعیین سقفهای دقیق معافیت سالانه برای سرمایهگذاران خرد و تازهکار.
چالش محاسبه سود در معاملات پیچیده و تبدیل ارزها به یکدیگر در صرافیهای خارجی
در یک معاملهی ساده، شما تتر را به ریال تبدیل میکنید و سود مشخص است؛ اما دنیای کریپتو معمولا پیچیدهتر از این رفتار میکند. بسیاری از کاربران ایرانی در صرافیهای بینالمللی یا پروتکلهای غیرمتمرکز به فعالیت میپردازند. در این حالت، چالشهای محاسباتی متعددی پیش میآید:
- تبدیل ارز به ارز (Crypto-to-Crypto): وقتی شما اتریوم را مستقیما به سولانا تبدیل میکنید، در واقع سودی به ریال نقد نشده است، اما ارزش دلاری دارایی شما تغییر کرده است. تعیین نقطهی دقیق شناسایی سود در این تبدیلها یکی از پیچیدهترین مسائل مالیاتی در سراسر جهان است.
- معاملات در استخرهای نقدینگی: کاربرانی که در پلتفرمهای غیرمتمرکز فعالیت میکنند، مستقیما با خریدار یا فروشنده روبهرو نیستند، بلکه دارایی خود را به استخرهای نقدینگی واریز میکنند یا سود حاصل از سهامگذاری یا استیکینگ (Staking یا قفل کردن ارز دیجیتال در یک شبکهی بلاکچینی برای کمک به امنیت شبکه و دریافت پاداش دورهای) به دست میآورند. ثبت و رهگیری این نوع تراکنشها نیازمند استانداردهای حسابداری نوین است.
ابهام در تعیین نرخ تسعیر ارز و چالش نوسانات قیمت دلار
از آنجا که پرداخت مالیات در پایان سال مالی به صورت ریالی انجام میشود، نوسانات روزانهی نرخ ارز یکی از چالشهای اساسی به شمار میرود. فرض کنید کاربری در ابتدای سال رمزارزی را خریده و در انتهای سال به فروش رسانده است. در طول این مدت، قیمت دلار چندین بار تغییر کرده است. اگر ملاک سازمان مالیاتی نرخ اعلامی سامانههای رسمی بانکی باشد، این نرخ ممکن است با قیمت واقعی دلار در بازار آزاد تفاوت داشته باشد. شفافسازی مبنای نرخ تسعیر ارز، تضمین میکند که کاربران بابت تورم ناشی از نوسان قیمت ارز جریمه نشوند و مالیات دقیقا بر پایهی سود حقیقی و اقتصادی معاملات محاسبه گردد.
تکالیف قانونی کاربران و روشهای مدیریت و کاهش مالیات
در هر سیستم مالیاتی، دانستن قوانین فقط نیمی از مسیر است؛ نیمهی دیگر و مهمتر آن، آگاهی از تکالیفی است که به عنوان یک شهروند یا فعال بازار بر عهده داریم. خوشبختانه با رعایت چند نکتهی ساده و اصولی، میتوانید حسابوکتاب مالیاتی خود را به شفافترین شکل ممکن مدیریت کنید و از بروز هرگونه سوءتفاهم جلوگیری نمایید. در این بخش، راهکارهای عملی و قانونی برای نظمدهی به فعالیتهای رمزارزی را با هم مرور میکنیم.
اهمیت ثبت دقیق سوابق معاملات ترید ژورنال و نگهداری مستندات صرافیها
یکی از بهترین عادتها برای هر معاملهگری که قصد دارد امور مالی خود را نظم ببخشد، استفاده از یک دفترچهی ثبت معاملات یا همان ترید ژورنال (Trade Journal یا دفترچه یا فایل ثبت اطلاعات خرید، فروش، قیمت و تاریخ انجام معاملات) است.
وقتی شما تاریخ، قیمت خرید، قیمت فروش و مقدار سود یا زیان هر معامله را به طور مرتب یادداشت میکنید، در زمان محاسبهی مالیات با هیچگونه سردرگمی مواجه نخواهید شد. علاوه بر یادداشتهای شخصی، رعایت نکات زیر از اهمیت بالایی برخوردار است:
- نگهداری تاریخچهی تراکنشها: فایلهای خروجی (Export) از تاریخچهی خرید و فروشهای صرافیها را به صورت ماهانه در رایانهی خود ذخیره کنید.
- ثبت قیمتهای لحظهای: به یاد داشته باشید که مبنای محاسبه سود بر اساس قیمتهای زمان انجام معامله است، بنابراین داشتن تاریخ دقیق و مستندات صرافی معتبر، سند دفاعی شما در برابر سازمان مالیاتی خواهد بود.
ضرورت تفکیک حسابهای بانکی تجاری از حسابهای شخصی
یکی از رایجترین اشتباهاتی که بسیاری از کاربران تازهکار مرتکب میشوند، این است که تمام واریز و برداشتهای مربوط به خرید و فروش رمزارز را از طریق همان حساب بانکی شخصی و روزمرهی خود انجام میدهند که هزینههای زندگی خانوادگیشان را از آن پرداخت میکنند.
از نظر سازمان امور مالیاتی، گردش مالی بالای حسابهای شخصی میتواند به عنوان درآمد تجاری تلقی شود و شما را درگیر اثبات منشأ غیرتجاری تراکنشها کند. برای پیشگیری از این چالش، بهتر است یک حساب بانکی مشخص و مجزا را صرفا به واریز و برداشتهای ریالی مرتبط با پلتفرمهای تبادل رمزارز اختصاص دهید تا تفکیک درآمدهای شخصی و تجاری به شفافترین شکل ممکن انجام گیرد.
معرفی هزینههای قابل کسر از مالیات برای ماینرها و کسبوکارهای حقوقی
خبر خوب برای فعالان حرفهای و شرکتهای رسمی این است که قانونگذار تمام هزینههای قانونی انجامشده برای کسب درآمد را به رسمیت میشناسد. به این مفهوم، هزینههای قابل کسر مالیاتی میگویند؛ یعنی مبالغی که از کل درآمد شما کم میشود و شما فقط به باقیماندهی آن مالیات پرداخت میکنید. مهمترین هزینههایی که برای ماینرها و کسبوکارها قابل کسر هستند عبارتند از:
- هزینهی مصرف برق صنعتی و تجهیزات خنککننده برای فارمهای استخراج قانونی.
- هزینهی استهلاک دستگاهها و سختافزارهای پردازشی بر اساس جدول استهلاک مالیاتی.
- کارمزدهای پرداختی به صرافیها و شبکههای بلاکچینی جهت انجام تراکنشهای تجاری.
- هزینههای مربوط به حقوق پرسنل، اجارهی دفتر کار و خدمات حسابداری رسمی.
مراحل قانونی گزارشدهی مالیاتی برای فعالان حوزه رمزارز
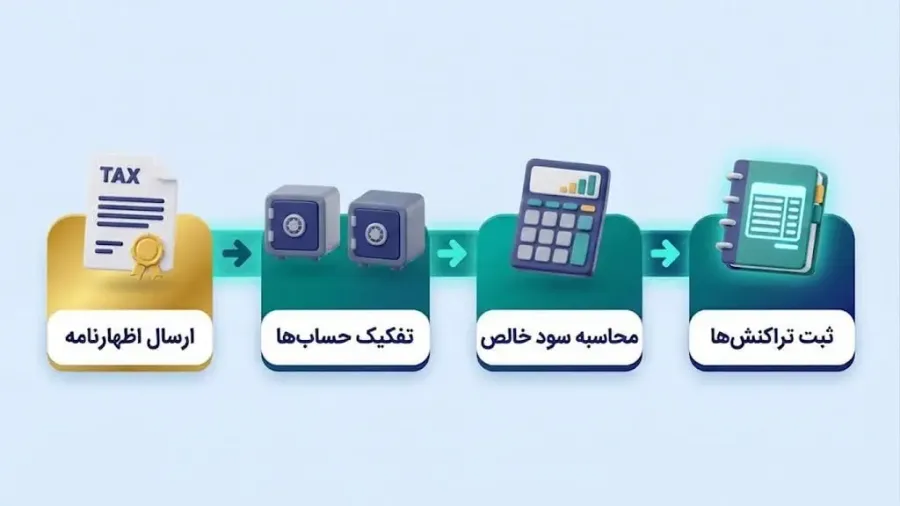
- گام اول (ثبت و مستندسازی): جمعآوری و بایگانی دقیق تمام رسیدهای تراکنش، تاریخچهی صرافیها و ترید ژورنال در طول سال مالی.
- گام دوم (تفکیک حسابها): جداسازی حسابهای بانکی تجاری از حسابهای شخصی برای شفافیت در گردشهای ریالی.
- گام سوم (محاسبه سود و زیان خالص): محاسبهی سود کل حاصل از تبدیل داراییهای دیجیتال به ریال و کسر هزینههای قانونی و قابل قبول.
- گام چهارم (ثبتنام و ارسال اظهارنامه): ورود به سامانههای رسمی سازمان امور مالیاتی در موعد مقرر و ثبت اطلاعات و اظهارنامهی مالیاتی بر اساس نوع فعالیت حقیقی یا حقوقی.
پیامدهای قانونی عدم شفافیت و فرار مالیاتی ارز دیجیتال
دنیای رمزارزها با تمام جذابیتها و سودهای بالقوهای که دارد، فضایی کاملا خارج از رادار قانون نیست. درست مانند قوانین راهنمایی و رانندگی که برای حفظ امنیت همهی مسافران طراحی شدهاند، قوانین مالیاتی نیز برای حفظ تعادل اقتصاد کشور وضع میشوند. نادیده گرفتن این قوانین، خواه از روی ناآگاهی باشد و خواه به صورت عمدی، میتواند دردسرهای بزرگی برای سرمایهی شما ایجاد کند. در این بخش، با هم بررسی میکنیم که اگر شفافیت مالیاتی را نادیده بگیریم، چه پیامدهایی در انتظار ما خواهد بود.
جریمههای نقدی و لغو دائمی معافیتهای مالیاتی
اولین و رایجترین پیامد پنهان کردن درآمد، مواجهه با جریمههای سنگین مالی است. سیستم مالیاتی برای تشویق افراد به شفافیت، معمولا هر سال یک سقف معافیت مالیاتی (Tax Exemption یا امتیازی قانونی که بر اساس آن تا یک مبلغ مشخص از درآمد شما، نیازی به پرداخت مالیات ندارد) در نظر میگیرد. اما اگر سازمان امور مالیاتی متوجه شود که شما درآمدهای رمزارزی خود را کتمان کردهاید، نه تنها باید مالیات اصلی را پرداخت کنید، بلکه اتفاقات زیر نیز رخ میدهد:
- پرداخت جریمهی نقدی که گاهی معادل درصد بالایی از اصل مالیات پرداختنشده است.
- از دست دادن دائمی حق استفاده از معافیتهای مالیاتی در سالهای آینده؛ به این معنی که از آن پس، حتی برای کوچکترین درآمدهای خود نیز باید مالیات بدهید.
خطرات مسدودی حسابهای بانکی ریالی و بلوکه شدن داراییها
یکی از استرسزاترین اتفاقاتی که میتواند برای یک فعال حوزهی دیجیتال رخ دهد، قفل شدن ناگهانی حسابهای بانکی است. وقتی شما سودهای رمزارزی خود را به ریال تبدیل میکنید و این پول به حساب بانکی شما واریز میشود، سیستم بانکی کشور در حال رصد این مبالغ است.
اگر گردش حساب شما به طور ناگهانی و بدون داشتن یک پروندهی مالیاتی شفاف، افزایش چشمگیری پیدا کند، سیستمهای نظارتی ممکن است به دلیل قانون مبارزه با پولشویی (Money Laundering یا فرآیند غیرقانونی پنهان کردن منشأ پولهایی که از راههای نامشخص یا خلاف به دست آمدهاند) حساب شما را مسدود کنند. این مسدودی به این معناست که تا زمان ارائهی مدارک و مستندات صرافی و اثبات منشأ قانونی پول، شما هیچگونه دسترسی به موجودی ریالی خود نخواهید داشت.
عواقب حقوقی و کیفری عدم گزارش فروش تتر و درآمدهای ارزی کلان
گاهی اوقات مسئله از یک جریمهی نقدی ساده فراتر میرود. فروش مبالغ بسیار بالای تتر و سایر ارزهای دیجیتال و تبدیل آنها به ریال، بدون گزارشدهی به نهادهای قانونی، میتواند به عنوان فرار مالیاتی (Tax Evasion یا تلاش غیرقانونی و آگاهانه برای فریب دادن دولت و نپرداختن مالیات) شناخته شود.
در قوانین کشور، فرار مالیاتی در ابعاد کلان فقط یک تخلف ساده نیست، بلکه یک جرم کیفری محسوب میشود. پیامدهای کیفری (مجازاتهای سنگین قانونی که توسط دادگاه برای جرایم بزرگ تعیین میشود) میتواند شامل موارد زیر باشد:
- ممنوعالخروج شدن از کشور تا زمان تسویه حساب کامل بدهیها.
- محرومیت از حقوق اجتماعی مانند تاسیس شرکت یا دریافت وامهای بانکی.
- در موارد بسیار کلان و سازمانیافته، حتی خطر مجازاتهایی مانند حبس نیز وجود دارد.
بنابراین، بهترین استراتژی برای حفظ آرامش ذهنی و امنیت سرمایهی شما در بازار رمزارزها، قدم برداشتن در مسیر شفافیت و مشورت با متخصصان مالیاتی است.
سوالات متداول
یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان
دنبال آخرین اخبار بازار هستید؟
قیمت لحظهای، رویدادها و تحلیلهای روزانه را در اتاق خبر کیف پول مدیا دنبال کنید.


