سواد مالی (Financial Literacy) چیست؟ بررسی اصول بنیادی، مزایا و نقشه راه
سواد مالی در سادهترین حالت، مهارت درک نحوه کارکرد پول و توانایی مدیریت هوشمندانه منابع مالی شخصی است. اما دانستن این تعریف بهتنهایی گرهای را باز نمیکند؛ چرا که بسیاری از افراد با وجود درآمدهای بالا و تلاش زیاد، همچنان از نظر اقتصادی درجا میزنند و این نشاندهنده یک شکاف بزرگ در درک رفتار پول است.

تصور کنید حقوق ماهانه خود را دریافت کردهاید و با یک برنامهریزی ذهنی، تصمیم دارید بخشی از آن را پسانداز یا در بازاری مثل ارز دیجیتال سرمایهگذاری کنید. چند روز بعد، با موجی از هزینههای پیشبینینشده، اقساط عقبافتاده و خریدهای بدون برنامه روبهرو میشوید؛ طوری که در روزهای پایانی ماه، نه تنها پولی برای سرمایهگذاری نمانده، بلکه برای گذران زندگی باید به فکر قرض گرفتن باشید. در این مقاله، شش اصل بنیادین سواد مالی را بررسی میکنیم و یک نقشه راه عملی، از قانون بودجهبندی تا مدیریت صحیح بدهیها در اختیار شما میگذاریم تا کنترل کامل پولتان را در دست بگیرید.
مفهوم سواد مالی و دلیل اهمیت آن در دنیای امروز
در دنیای پرشتاب امروز، کسب درآمد تنها نیمی از مسیر موفقیت اقتصادی است. نیمهی دیگر و شاید مهمترین بخش آن، این است که بدانیم با پولی که به دست آوردهایم چه کار کنیم. با ظهور بازارهای جدید مانند رمزارزها و پیچیدهتر شدن سیستمهای اقتصادی، اهمیت داشتن درک درست از مفاهیم پولی بیشتر از همیشه احساس میشود. در این بخش پایهای، میخواهیم با هم یاد بگیریم که سواد مالی دقیقا چیست و چرا برای ساختن یک زندگی آرام و بدون دغدغه به آن نیاز داریم.
سواد مالی به زبان ساده چیست؟
سواد مالی یا Financial Literacy، به زبان بسیار ساده یعنی توانایی درک و استفادهی صحیح از مهارتهای مختلف مالی. این مهارتها شامل مواردی مثل بودجهبندی (برنامهریزی دقیق برای نحوهی تخصیص درآمد به هزینههای مختلف)، پسانداز، سرمایهگذاری و مدیریت بدهیها میشود.
برای درک بهتر، بیایید یک مثال ملموس بزنیم. سواد مالی دقیقا مانند یادگیری قوانین راهنمایی و رانندگی و شناختن اجزای ماشین است. شما برای رانندگی کردن، ابتدا باید بدانید ترمز، گاز و فرمان چه کاری انجام میدهند و علائم جاده به چه معنا هستند. در دنیای اقتصاد، پولی که درمیآورید مانند سوخت ماشین است؛ اما این سواد مالی است که به عنوان فرمان و ترمز عمل میکند. بدون داشتن این دانش، مهم نیست چقدر سوخت (پول) در باک دارید، چرا که خیلی زود ممکن است در مسیر هزینههای پیشبینینشده یا تورم (کاهش مداوم قدرت خرید و ارزش پول در گذر زمان) تصادف کنید و سرمایهی خود را از دست بدهید.
وقتی شما سواد مالی بالایی داشته باشید، به خوبی میدانید که چطور:
- هزینههای روزمرهی خود را کنترل کنید و از خریدهای احساسی دوری کنید.
- برای روزهای مبادا یک صندوق اضطراری (پولی که فقط برای حوادث غیرمترقبه و ضروری کنار گذاشته میشود) بسازید.
- پول خود را در مسیرهایی قرار دهید که به مرور زمان رشد کند و برای شما درآمد غیرفعال (کسب درآمد پایدار بدون نیاز به حضور فیزیکی و کار مداوم) ایجاد کند.
تفاوت سواد مالی با مدیریت مالی چیست؟
بسیاری از افراد این دو مفهوم را به جای یکدیگر استفاده میکنند، در حالی که تفاوت ظریف و بسیار مهمی بین آنها وجود دارد. اگر بخواهیم خیلی کوتاه و شفاف بگوییم: سواد مالی دانش و آگاهی شماست، اما مدیریت مالی اقدام و عمل شماست.
برای روشنتر شدن موضوع، فضای آشپزی را تصور کنید. سواد مالی مانند خواندن کتاب آشپزی، شناختن طعم ادویهها و دانستن طرز تهیهی یک غذای خوشمزه است. اما مدیریت مالی زمانی اتفاق میافتد که شما وارد آشپزخانه میشوید، مواد لازم را به اندازهی درست ترکیب میکنید و در عمل آن غذا را میپزید. شما نمیتوانید بدون داشتن دانش اولیهی آشپزی (سواد)، یک غذای عالی بپزید (مدیریت).
در جدول زیر، این تفاوتها را به شکل سادهتری با هم مقایسه میکنیم:
|
ویژگی |
سواد مالی (بخش دانش) |
مدیریت مالی (بخش عمل) |
|
ماهیت اصلی |
درک مفاهیم، یادگیری و آگاهی از قوانین پول |
اجرای آموختهها، تصمیمگیری و اقدام عملی |
|
هدف |
توانمندسازی ذهن برای تحلیل شرایط اقتصادی |
سازماندهی پول برای رسیدن به اهداف مالی |
|
مثال کاربردی |
دانستن این که تنوعبخشی چیست |
خریدن مقداری طلا، سهام و رمزارز در واقعیت برای حفظ ارزش پول |
|
افق زمانی |
یک فرآیند یادگیری مداوم و مادامالعمر |
مجموعهای از اقدامات روزانه، ماهانه یا سالانه |
همانطور که مشاهده میکنید، سواد مالی پیشنیاز و پایهی اصلی مدیریت مالی است. شما ابتدا باید الفبای پول را یاد بگیرید تا بتوانید در قدم بعدی، آنها را در زندگی واقعی پیادهسازی کنید و سکان هدایت آیندهی مالی خود را در دست بگیرید.
شش اصل بنیادین سواد مالی که باید بشناسید
برای این که بتوانیم یک عمارت مالی مستحکم و زیبا بنا کنیم، به پایههایی قوی نیاز داریم. در دنیای اقتصاد، این پایهها همان اصول بنیادین سواد مالی هستند. اگر این شش اصل را به خوبی بشناسید و در زندگی روزمرهی خود پیادهسازی کنید، دیگر نوسانات بازار یا هزینههای پیشبینینشده نمیتوانند آرامش شما را به هم بزنند. بیایید این شش ستون اصلی را با هم بررسی کنیم.
کسب درآمد و شناخت مسیرهای ورود جریان نقدی
اولین و بدیهیترین نقطهی شروع در مسیر سواد مالی، کسب درآمد است. شما برای مدیریت کردن پول، ابتدا باید پولی در اختیار داشته باشید. اما نکتهی مهم این است که فقط به مقدار حقوق پایان ماه خود نگاه نکنید، بلکه باید درک درستی از جریان نقدی (Cash Flow - مسیر و مقدار پولی که به صورت مستمر به حساب شما وارد یا از آن خارج میشود) داشته باشید. به طور کلی، مسیرهای ورود پول به زندگی ما به دو دسته تقسیم میشوند:
- درآمد فعال: پولی که در ازای صرف زمان و انرژی فیزیکی به دست میآورید، مانند حقوق کارمندی یا دستمزد پروژهای.
- درآمد غیرفعال: (Passive Income - پولی که پس از یک بار تلاش اولیه، به صورت خودکار و بدون نیاز به حضور فیزیکی شما تولید میشود). سود سپردهی بانکی، اجارهی خانه، یا سودی که از سپردهگذاری رمزارزها به دست میآورید، نمونههایی از این نوع درآمد هستند.
هدف یک فرد با سواد مالی این است که به مرور زمان، سهم درآمد غیرفعال را در زندگیی خود افزایش دهد.
بودجهبندی هوشمندانه و کنترل هزینههای روزمره
اگر درآمد را مانند آب ورودی به یک استخر در نظر بگیریم، هزینهها همان سوراخهای کف استخر هستند. بودجهبندی دقیقا نقشهای است که به شما نشان میدهد این آب به کجا میرود و چگونه باید جریان آن را کنترل کنید. بودجهبندی به هیچ وجه به معنای محدود کردن خودتان و نخریدن چیزهایی که دوست دارید نیست؛ بلکه به معنای خرج کردن آگاهانه است.
برای یک بودجهبندی موفق، باید بتوانید تفاوت بین خواستهها و نیازها را تشخیص دهید. نیازها مواردی هستند که برای ادامهی حیات و کار ضروریاند (مثل هزینهی خوراک، مسکن و اینترنت)، اما خواستهها مواردی هستند که کیفیت زندگی را بالاتر میبرند اما ضروری نیستند (مثل خرید جدیدترین مدل گوشی هوشمند یا صرف شام در یک رستوران لوکس). با ثبت کردن هزینههای روزمره، میتوانید جلوی خریدهای احساسی را بگیرید.
هنر پسانداز و ضرورت ساخت صندوق اضطراری
پسانداز کردن، در واقع پرداخت کردن دستمزد خودتان در آینده است. بسیاری از افراد عادت دارند ابتدا تمام هزینههای ماهانهی خود را پرداخت کنند و اگر چیزی باقی ماند، آن را پسانداز کنند. اما قانون طلایی سواد مالی این است: اول سهم پسانداز خود را بردارید و سپس با مابقی پول خود زندگی کنید.
مهمترین هدف از پسانداز در گام اول، ساختن یک صندوق اضطراری (Emergency Fund - پولی معادل هزینههای سه تا شش ماه از زندگی شما که فقط و فقط برای حوادث غیرمترقبه مثل بیماری یا از دست دادن شغل کنار گذاشته میشود) است. داشتن این صندوق مانند داشتن یک کمکفنر قدرتمند در یک جادهی دستاندازدار است که نمیگذارد شوکهای ناگهانی به ساختار زندگیی شما آسیب برساند.
مدیریت بدهی و شناخت وامهای خوب در برابر وامهای بد
بدهی همیشه ترسناک و مخرب نیست. در اقتصاد، بدهی مانند آتش است؛ اگر آن را کنترل کنید میتواند خانهی شما را گرم کند، اما اگر از کنترل خارج شود، همه چیز را میسوزاند. برای مدیریت صحیح بدهی، باید تفاوت وام خوب و وام بد را بدانید:
- وام خوب: پولی که قرض میگیرید تا داراییهایی بخرید که در آینده ارزش آنها بیشتر میشود یا برای شما درآمدزایی میکنند. مثلا وام برای خرید مسکن، راهاندازی کسبوکار یا حتی هزینهی آموزش و یادگیری یک مهارت جدید.
- وام بد: پولی که برای خرید وسایل مصرفی قرض میگیرید؛ وسایلی که به محض خرید، ارزش آنها کم میشود. استفاده از کارتهای اعتباری برای خرید لباسهای گرانقیمت یا وام گرفتن برای خرید یک تلویزیون بزرگتر، نمونههایی از وام بد هستند.
سواد مالی به ما یاد میدهد که وامهای بد را در سریعترین زمان ممکن تسویه کنیم و از وامهای خوب به عنوان اهرمی برای رشد اقتصادی استفاده کنیم.
سرمایهگذاری و خلق ثروت در بازارهای مالی (بورس، ارز دیجیتال و مسکن)
پسانداز کردن پول در بانک یا گاوصندوق، به تنهایی شما را ثروتمند نمیکند. به دلیل وجود تورم (Inflation - کاهش مداوم قدرت خرید و بیارزش شدن پول در گذر زمان)، پولی که راکد بماند هر روز لاغرتر میشود. اینجاست که معجزهی سرمایهگذاری وارد بازی میشود.
سرمایهگذاری یعنی پول خود را در داراییهایی قرار دهید که رشد کنند و برای شما بازدهی (ROI - میزان سود یا زیانی که نسبت به هزینهی اولیهی سرمایهگذاری به دست میآورید) ایجاد کنند. شما میتوانید بر اساس میزان دانش و تحمل خطری که دارید، در بازارهای مختلفی مانند بورس اوراق بهادار، بازار جذاب و پرنوسان ارزهای دیجیتال، خرید طلا یا مسکن سرمایهگذاری کنید. سرمایهگذاری مانند کاشتن یک بذر است؛ نیاز به زمان، صبر و مراقبت دارد تا به یک درخت تنومند و میوهدار تبدیل شود.
محافظت از داراییها، بیمه و مدیریت ریسک
آخرین اصل بنیادین سواد مالی، هنر نگهداری از چیزهایی است که با زحمت به دست آوردهاید. وقتی شما موفق میشوید درآمد خوبی کسب کنید، آن را پسانداز و سپس سرمایهگذاری کنید، باید یک سپر دفاعی محکم هم برای آن بسازید. این سپر دفاعی با مدیریت ریسک (Risk Management - فرآیند شناسایی خطرات احتمالی و انجام اقداماتی برای کاهش ضررهای مالی) ساخته میشود.
شما میتوانید با داشتن بیمههای درمانی، بیمهی عمر و بیمهی وسایل نقلیه، از سرمایهی خود در برابر حوادث بزرگ محافظت کنید. در دنیای سرمایهگذاری و رمزارزها نیز، این محافظت معنای خاص خود را دارد. به عنوان مثال، قرار دادن تمام سرمایه فقط در یک ارز دیجیتال خاص بسیار خطرناک است. در عوض، استفاده از تنوعبخشی (Diversification - پخش کردن سرمایه بین چند دارایی مختلف برای کاهش خطر از دست رفتن کل پول) و نگهداری رمزارزها در کیف پولهای امن و شخصی به جای رها کردن آنها در صرافیها، نمونهی بارزی از محافظت داراییها در اقتصاد دیجیتال است.
مزایای یادگیری سواد مالی در زندگی شخصی و حرفهای
یادگیری اصول مدیریت پول، تنها برای ثروتمند شدن و انباشت سرمایه نیست؛ بلکه ابزاری قدرتمند برای بهتر زیستن است. وقتی شما به درک عمیق و درستی از اقتصاد دست پیدا میکنید، مزایای آن در تمام بخشهای زندگی شما نمایان میشود و مسیر تصمیمگیریهایتان کاملا تغییر میکند. در ادامه میبینیم که سواد مالی چگونه میتواند زندگی شخصی و مسیر شغلی ما را از اساس متحول کند.
رهایی از استرسهای مالی و رسیدن به آرامش روانی
یکی از بزرگترین و زیباترین دستاوردهای سواد مالی، هدیه دادن آرامش به ذهن شماست. فشارهای اقتصادی، نگرانی از پاس نشدن چکها و ترس از تمام شدن پول در اواسط ماه، از اصلیترین دلایل اضطراب در دنیای مدرن هستند. وقتی شما نمیدانید پولتان دقیقا کجا میرود و برنامهای برای آن ندارید، همیشه احساس ناامنی میکنید.
سواد مالی مانند روشن کردن چراغهای ماشین در یک جادهی تاریک و مهآلود است. شاید جاده همچنان دستانداز و خطر داشته باشد، اما شما دیگر از تاریکی نمیترسید چون مسیر پیش روی خود را به وضوح میبینید. با تسلط بر مهارتهایی مثل بودجهبندی و ساختن یک سپردهی احتیاطی برای روزهای سخت، شما برای اتفاقات پیشبینینشده آماده هستید. در نتیجه، شبها با خیال راحتتری میخوابید، زیرا میدانید که کنترل اوضاع در دست شماست و اسیر طوفان بدهیهای سنگین نخواهید شد.
تاثیر مستقیم سواد مالی بر کیفیت زندگی و رفاه خانواده
تصمیمات مالی شما تنها به خودتان محدود نمیشود، بلکه مستقیما روی رفاه خانوادهی شما تاثیر میگذارد. فردی که سواد مالی دارد، میداند چگونه با پسانداز اصولی و سرمایهگذاری هوشمندانه، قدرت خرید (Purchasing Power - توانایی مالی شما برای تهیه کالاها و خدمات با یک مقدار مشخص پول در گذر زمان) خانوادهی خود را حفظ کرده و ارتقا دهد. داشتن این مهارت حیاتی به شما کمک میکند تا:
- برای آیندهی تحصیلی و رفاهی فرزندان خود برنامهریزی کنید و از حالا بذر موفقیت آنها را بکارید.
- به جای خریدهای احساسی و کوتاهمدت، روی کیفیت تغذیه، سلامت جسمی و تفریحات سالم خانوادهی خود سرمایهگذاری کنید.
- برای دوران بازنشستگی برنامهریزی کنید تا به جای وابستگی به دیگران، یک جریان درآمدی پایدار و مستقل داشته باشید.
در واقع، یادگیری مهارتهای پولی مانند کاشتن یک درخت پربار در باغچهی خانهی شماست که تمام اعضای خانواده میتوانند در طول سالیان طولانی، از سایه و میوهی آن بهرهمند شوند.
نقش درک مالی در راهاندازی و موفقیت کسبوکارها
اگر رویای راهاندازی یک کسبوکار جدید را در سر دارید یا میخواهید به عنوان یک فریلنسر وارد بازار کار شوید، سواد مالی مهمترین ابزار شما برای بقا و موفقیت است. بسیاری از کسبوکارهای نوپا نه به دلیل نداشتن ایدههای خوب، بلکه صرفا به خاطر ضعف در مدیریت مالی و کم آوردن بودجه در ماههای ابتدایی شکست میخورند.
سواد مالی در دنیای کسبوکار دقیقا مانند قطبنمای یک کشتی در میان اقیانوس است. یک کارآفرین باسواد میداند که چگونه جریان نقدی آزاد (Free Cash Flow - پولی که پس از پرداخت تمام هزینههای جاری کسبوکار، به صورت خالص در حساب شرکت باقی میماند) را مدیریت کند تا شرکت در ماههای رکود بازار، دچار بحران نشود.
علاوه بر این، درک درست مفاهیم مالی به شما کمک میکند تا هنگام قیمتگذاری روی محصولات یا خدمات خود، تمام هزینههای پنهان (مثل استهلاک تجهیزات یا هزینهی اینترنت) را محاسبه کنید. این کار باعث میشود مطمئن شوید که کسبوکار شما واقعا در حال سودآوری است و فقط درگیر یک گردش پول توخالی بدون منفعت نشده است.
نقشه راه عملی برای افزایش سواد مالی از صفر
اکنون که با مفاهیم پایه و اهمیت یادگیری این مهارت آشنا شدیم، زمان آن رسیده است که آستینها را بالا بزنیم و وارد میدان عمل شویم. شروع هر مسیر جدیدی ممکن است کمی ترسناک به نظر برسد، اما داشتن یک نقشهی راه واضح به شما کمک میکند تا قدمهای اول را با اطمینان بیشتری بردارید. در این بخش، قدم به قدم یاد میگیریم که چگونه از نقطهی صفر، کنترل پول خود را در دست بگیریم.
چگونه برنامهریزی مالی شخصی خود را آغاز کنیم؟
اولین قدم برای رسیدن به مقصد، این است که بدانید در حال حاضر دقیقا کجا ایستادهاید. این موضوع در دنیای اقتصاد به معنای بررسی شفاف وضعیت فعلی شماست. تصور کنید میخواهید از یک نرمافزار مسیریاب استفاده کنید؛ اگر لوکیشن یا مبدا خود را مشخص نکنید، برنامهی مسیریاب هرگز نمیتواند بهترین مسیر را به شما نشان دهد.
برای شروع برنامهریزی، این سه گام ساده را طی کنید:
- جریان پول خود را ردیابی کنید: برای یک ماه، تمام درآمدهای ورودی و خروجیهای خود را (حتی خرید یک فنجان قهوه) روی کاغذ یا در یک اپلیکیشن موبایل یادداشت کنید.
- ارزش واقعی خود را محاسبه کنید: شما باید ارزش خالص دارایی (Net Worth - کل پولی که پس از کم کردن تمام بدهیها از کل داراییهای شما باقی میماند) خود را بدانید. این عدد به شما نشان میدهد که از نظر مالی چقدر قدرتمند هستید.
- هدفگذاری مالی کنید: اهداف خود را به دستههای کوتاهمدت (مثل خرید یک لپتاپ جدید) و بلندمدت (مثل خرید خانهی شخصی یا سرمایهگذاری برای بازنشستگی) تقسیم کنید.
استفاده از قانون بودجهبندی 50-30-20 (همراه با نمودار دایرهای تخصیص درآمد)
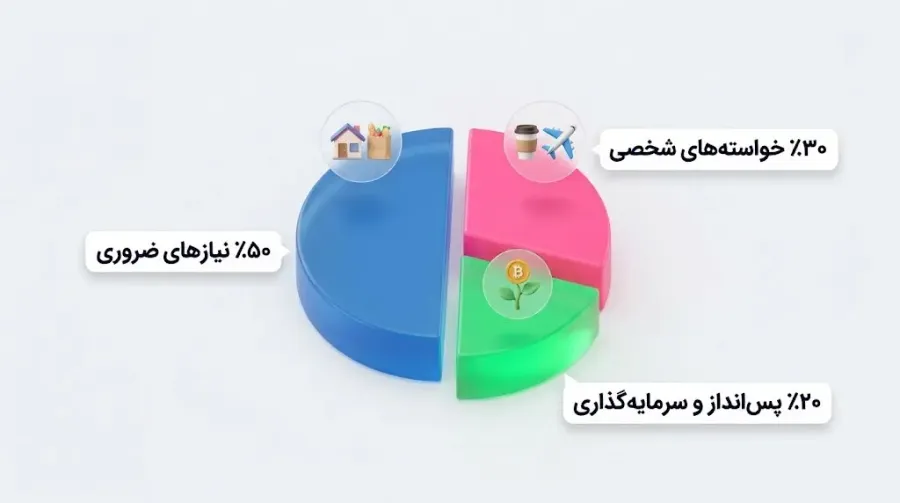
یکی از معروفترین و سادهترین روشها برای مدیریت حقوق ماهانه، قانون 50-30-20 است. این قانون به شما کمک میکند تا بدون درگیری با محاسبات پیچیده، درآمد خود را به شکلی منطقی و بدون استرس تقسیم کنید. برای درک بهتر، یک نمودار دایرهای را در ذهن خود تصور کنید که درآمد ماهانهی شما را به سه برش نامساوی تقسیم کرده است:
- برش 50 درصدی (نیازهای ضروری): نیمی از درآمد شما باید صرف هزینههایی شود که برای ادامهی زندگی حیاتی هستند و نمیتوانید آنها را حذف کنید. مواردی مانند هزینهی اجارهی خانه، قبوض برق و آب، خرید مواد غذایی پایه و هزینهی رفتوآمد در این دسته قرار میگیرند.
- برش 30 درصدی (خواستههای شخصی): این بخش به کیفیت زندگی شما اختصاص دارد. هزینههایی مثل رفتن به رستوران، خرید لباسهای جدید (خارج از نیاز اصلی)، مسافرت و سرگرمی در این قسمت جای میگیرند. این بخش به شما کمک میکند تا در مسیر مدیریت مالی احساس خستگی نکنید.
- برش 20 درصدی (پسانداز و سرمایهگذاری): این مهمترین برش برای آیندهی شماست. این بخش از پول باید مستقیما برای تسویهی بدهیهای سنگین، ساختن صندوق اضطراری و سرمایهگذاری در بازارهایی مثل بورس یا رمزارزها اختصاص یابد.
بهترین منابع برای ارتقای دانش مالی
سواد مالی مانند یک عضله است؛ هرچه بیشتر آن را تمرین دهید، قویتر میشود. برای این که در این مسیر همیشه بهروز بمانید و تصمیمات بهتری بگیرید، باید یادگیری را به یک عادت همیشگی تبدیل کنید. خوشبختانه امروز به لطف اینترنت، دسترسی به منابع آموزشی باکیفیت از همیشه آسانتر است.
معرفی کاربردیترین کتابهای آموزش سواد مالی
کتابها بهترین نقطه برای تغییر طرز تفکر شما نسبت به پول هستند. مطالعهی تجربیات افراد موفق به شما کمک میکند تا اشتباهات آنها را تکرار نکنید. برای شروع، خواندن این سه کتاب را به شما پیشنهاد میکنم:
- کتاب پدر پولدار پدر بیپول: این کتاب به زبانی بسیار ساده، تفاوت بین دارایی و بدهی را توضیح میدهد و به شما یاد میدهد که چگونه کاری کنید تا پول برای شما کار کند، نه شما برای پول.
- کتاب ثروتمندترین مرد بابل: این کتاب با استفاده از داستانهای جذاب تاریخی، اهمیت پسانداز کردن بخشی از درآمد را آموزش میدهد.
- کتاب روانشناسی پول: اثری بینظیر که نشان میدهد موفقیت مالی بیشتر از این که به هوش و دانش ریاضی ربط داشته باشد، به رفتارها و احساسات ما وابسته است.
پادکستهای معتبر برای آشنایی با مفاهیم اقتصادی
اگر زمان کافی برای مطالعه ندارید، پادکستها بهترین همراه شما در مسیر رفتوآمد به محل کار یا هنگام انجام کارهای روزمرهی خانه هستند. با جستجو در اپلیکیشنهای پخش پادکست، میتوانید برنامههای فارسیزبان و بینالمللی بسیار خوبی را پیدا کنید که اخبار اقتصادی، تحلیلهای بازار سهام و مفاهیم پایهی پولی را به زبانی ساده برای شنوندگان بررسی میکنند. گوش دادن مداوم به این برنامهها، ذهن شما را با ادبیات اقتصاد آشتی میدهد.
دورههای آموزشی مناسب برای ورود به دنیای سرمایهگذاری
پس از این که توانستید هزینههای خود را مدیریت کنید و مقداری پسانداز بسازید، نوبت به سرمایهگذاری میرسد. ورود به بازارهای مالی بدون آموزش، مانند پریدن در استخر عمیق بدون بلد بودن شنا است. سعی کنید در دورههای آموزشی معتبری شرکت کنید که مفاهیم زیر را به صورت پایهای به شما یاد میدهند:
- تحلیل بنیادی (Fundamental Analysis - روشی برای بررسی ارزش واقعی و پایهای یک شرکت یا پروژهی رمزارزی بر اساس اخبار، تیم سازنده و شرایط اقتصادی).
- تحلیل تکنیکال (Technical Analysis - هنر پیشبینی روند آیندهی قیمتها با بررسی نمودارها و الگوهای تکرارشوندهی بازار در گذشته).
به یاد داشته باشید که همیشه از دورههای رایگان موجود در یوتیوب شروع کنید و از پکیجهایی که وعدهی ثروتمند شدن یکشبه را میدهند، به شدت دوری کنید. مسیر ثروت از آموزش اصولی و صبر میگذرد.
اهمیت آموزش سواد مالی به فرزندان
یادگیری زبان پول، درست مانند یادگیری یک زبان خارجی است؛ هرچه زودتر شروع کنید، تسلط بر آن راحتتر و عمیقتر خواهد بود. بسیاری از ما مهارتهای مالی را از طریق آزمون و خطا و گاهی با پرداخت هزینههای سنگین در بزرگسالی یاد گرفتهایم. اما یکی از مهمترین وظایف ما به عنوان والدین یا مربی، این است که آیندهی مالی فرزندانمان را با آموزش زودهنگام تضمین کنیم.
چرا باید کودکان را با مفاهیم پولی آشنا کنیم؟
کودکان از همان سنین پایین، رفتار ما را با پول میبینند. آنها میبینند که ما با کشیدن یک کارت پلاستیکی یا اسکن کردن گوشی موبایل، وسایل مورد نیازمان را میخریم. اگر پشتپردهی این تراکنشها را برای آنها توضیح ندهیم، ممکن است فکر کنند پول یک منبع نامحدود و جادویی است. آموزش سواد مالی به کودکان دو دلیل بسیار مهم دارد:
- جلوگیری از شکلگیری عادتهای مخرب: اگر ما ارزش پول و نحوهی مدیریت آن را به فرزندانمان یاد ندهیم، جامعه و تبلیغات مصرفگرایانه این کار را با آموزشهای اشتباه انجام خواهند داد.
- ایجاد استقلال مالی در آینده: کودکی که تفاوت بین نیاز (چیزهایی که برای زنده ماندن و پیشرفت ضروری هستند) و خواسته (چیزهایی که دوست داریم داشته باشیم اما برای ادامهی حیات الزامی نیستند) را از سن کم درک کند، در بزرگسالی کمتر در دام بدهیهای سنگین گرفتار میشود.
دادن پول توجیبی به یک کودک بدون آموزش دادن نحوهی مدیریت آن، درست مانند این است که کلید یک ماشین را به او بدهید بدون این که رانندگی را به او یاد داده باشید. در این حالت، تصادف کردن و آسیب دیدن سرمایهی آنها قطعی است.
از چه سنی و چگونه آموزش سواد مالی به کودکان را شروع کنیم؟
شاید تعجب کنید، اما روانشناسان و متخصصان اقتصاد معتقدند که کودکان از سن 3 تا 4 سالگی میتوانند مفاهیم پایهای مربوط به پول را درک کنند. البته نیازی نیست در این سن دربارهی پیچیدگیهای بازار بورس یا نوسانات ارزهای دیجیتال با آنها صحبت کنید! آموزش باید متناسب با سن و به صورت بازی و سرگرمی باشد.
در اینجا چند راهکار ساده برای سنین مختلف آورده شده است:
- سنین 3 تا 5 سال (آموزش مفهوم صبر): در این سن، بهترین درس مالی، آموزش صبر کردن است. وقتی کودک چیزی میخواهد، به او یاد بدهید که برای به دست آوردن آن باید پول جمع کند. استفاده از یک قلک شیشهای بسیار عالی است، زیرا کودک میتواند انباشته شدن اسکناسها و سکهها را با چشم ببیند و مفهوم پسانداز را به صورت بصری درک کند.
- سنین 6 تا 10 سال (مفهوم انتخاب و هزینهی فرصت): زمانی که کودک وارد مدرسه میشود، میتوانید به او پول توجیبی مشخصی بدهید. در این مرحله باید مفهوم هزینهی فرصت (Opportunity Cost - از دست دادن یک گزینه به خاطر انتخاب گزینهی دیگر) را به او بیاموزید. به او توضیح دهید که اگر امروز تمام پولش را صرف خرید خوراکی کند، دیگر پولی برای خرید اسباببازی در آخر هفته نخواهد داشت. این کار به آنها یاد میدهد که منابع مالی محدود هستند و باید برای خرج کردنشان تصمیمگیری کنند.
- سنین 11 تا 15 سال (مفهوم رشد پول): در سنین نوجوانی، زمان آشنا کردن آنها با بانک، سرمایهگذاری و حتی مفهوم سود مرکب (Compound Interest - سودی که علاوه بر اصل پول، به سودهای قبلی شما هم تعلق میگیرد و باعث رشد پرسرعت سرمایه میشود) فرا میرسد. میتوانید یک حساب بانکی برای آنها باز کنید یا حتی با هم دربارهی سرمایهگذاریهای کوچک در داراییهای دیجیتال تحقیق کنید تا با مفهوم نوسان قیمتها آشنا شوند.
در نهایت، فراموش نکنید که کودکان بیشتر از آن که به حرفهای شما گوش دهند، رفتار شما را کپی میکنند. بهترین روش آموزش این است که خودتان در خانه یک الگوی مالیی سالم، شفاف و منضبط برای آنها باشید.
جمعبندی و گامهای بعدی شما برای استقلال مالی
رسیدن به پایان این مقاله، در واقع نقطهی شروع مسیر جدید شما در دنیای اقتصاد است. همانطور که با هم یاد گرفتیم، سواد مالی یک استعداد مادرزادی نیست، بلکه مهارتی است که با تمرین، نظم و استمرار به دست میآید. هدف نهایی از یادگیری تمام این مفاهیم، رسیدن به استقلال مالی (Financial Independence - شرایطی که در آن درآمدهای غیرفعال شما برای پرداخت تمام هزینههای زندگی کافی است و دیگر مجبور نیستید فقط برای تامین معاش کار کنید) است.
برای این که خواندن این مقاله فقط در حد یک مطالعهی تئوری باقی نماند و به یک تغییر واقعی در زندگی و آیندهی شما تبدیل شود، پیشنهاد میکنم گامهای عملی زیر را از همین امروز شروع کنید:
- تعیین نقطهی شروع: همین امشب یک کاغذ و قلم بردارید و تمام داراییها و بدهیهای خود را بنویسید. شما باید بدون تعارف با خودتان، بدانید دقیقا در چه وضعیت اقتصادیای قرار دارید.
- ثبت هزینههای روزانه: از فردا، هر مبلغی که خرج میکنید را در یک دفترچه یا اپلیکیشن موبایل یادداشت کنید. این کار به ظاهر ساده، به شما نشان میدهد که جریان خروجی پول شما دقیقا به کدام سمت میرود و جلوی خریدهای احساسی را میگیرد.
- ساخت سپردهی احتیاطی: حتی اگر در حال پرداخت قسط هستید، از همین ماه درصد کوچکی از درآمد خود را برای روزهای مبادا کنار بگذارید. داشتن این صندوق، اولین سد دفاعی شما در برابر بحرانهای پیشبینینشده است.
- سرمایهگذاری روی آموزش مستمر: پیش از ورود به هر بازار مالی، چه بورس سنتی و چه دنیای پرنوسان رمزارزها، ابتدا روی دانش خود سرمایهگذاری کنید. هیچ داراییای سودآورتر و امنتر از ارتقای سطح آگاهی شما نیست.
به یاد داشته باشید که مسیر ساختن ثروت و رسیدن به آرامش اقتصادی، شبیه به یک دوی ماراتن است، نه یک مسابقهی سرعت. در این مسیر صبور باشید، از اشتباهات گذشتهی خود درس بگیرید و با قدمهای کوچک اما پیوسته، آیندهی مالی خود و خانوادهتان را تضمین کنید.
سوالات متداول
یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان


