شماره شبا چیست؟ راهنمای جامع کاربردها، ساختار و تفاوت با شماره کارت
شماره شبا یا شناسه بانکی ایران، یک کد ۲۶ کاراکتری است که برای استانداردسازی و یکپارچگی حسابهای بانکی در سطح ملی و بینالمللی طراحی شده است. اما دانستن این تعریف رسمی، گرهی از کار زمانی که قصد جابهجایی مبالغ سنگین را دارید، باز نمیکند و پیچیدگیهای سیستم بانکی دقیقا در همین نقطه خود را نشان میدهند.

روزی را تصور کنید که برای یک معامله مهم در بازار رمزارزها یا خرید یک دارایی ارزشمند، نیاز به انتقال فوری مبلغی بسیار بیشتر از سقف ۱۰ میلیون تومانی کارتبهکارت دارید. در این لحظه، پیام خطای «مبلغ بیش از حد مجاز است» روی صفحه گوشی، تمام برنامهریزیهای شما را به هم میریزد و تلاش برای یافتن راههای جایگزین، شما را درگیر استرسهای مالی میکند. در این مقاله، ساختار دقیق شماره شبا و تفاوت آن با شماره کارت را بررسی میکنیم و نشان میدهیم چگونه میتوانید با استفاده از سامانههای پایا و ساتنا، محدودیتهای بانکی را دور بزنید و تراکنشهای کلان خود را با امنیت مطلق انجام دهید.
شماره شبا چیست و چرا در تراکنشهای بانکی به آن نیاز داریم؟
تصور کنید میخواهید بستهای را برای دوست خود در شهری دیگر بفرستید. اگر روی بسته فقط نام یک خیابان را بنویسید، احتمال گم شدن آن بسیار زیاد است. اما اگر از یک کد پستی دقیق و کامل استفاده کنید، ادارهی پست دقیقا میداند بسته را باید به کدام محله، کوچه و پلاک تحویل دهد. در دنیای بانکی، شمارهی شبا دقیقا نقش همین کد پستی اختصاصی و دقیق را برای حساب بانکی شما بازی میکند. این شماره طراحی شده است تا انتقال پول، به ویژه مبالغ بزرگ، با بالاترین سطح امنیت و بدون هیچگونه اشتباهی به مقصد برسد.
تعریف شناسه بینالمللی حساب بانکی یا IBAN
کلمهی شبا در حقیقت مخفف عبارت شناسهی بانکی ایران است. این شناسه، نسخهی بومیسازی شدهی یک استاندارد جهانی به نام IBAN (شمارهی بینالمللی حساب بانکی که برای شناسایی یکتای حسابهای مالی در سراسر جهان استفاده میشود) است.
در سیستمهای مالی دنیا، برای این که بانکهای مختلف بتوانند با یکدیگر ارتباط برقرار کنند و پولها را بدون خطا به حساب مقصد انتقال دهند، به یک زبان مشترک نیاز داشتند. این زبان مشترک همان IBAN است که تمام اطلاعات مهم یک حساب مانند نام کشور، کد بانک و شمارهی حساب شخص را در یک رشتهی طولانی از اعداد و حروف ترکیب میکند. بانک مرکزی ایران نیز این استاندارد را با نام شبا معرفی کرد تا سیستم بانکی داخلی هم بتواند با یک فرمت یکپارچه، امن و همگام با استانداردهای روز دنیا کار کند.
به زبان ساده، شمارهی شبا به ما کمک میکند تا برای جابهجایی پول، دیگر درگیر پرسیدن اطلاعات متعددی مانند نام شعبه، کد شعبه یا نوع حساب گیرنده نشویم؛ زیرا تمام این اطلاعات ضروری، به صورت رمزنگاری شده در دل همین شناسهی استاندارد گنجانده شده است.
تاریخچه پیدایش و هدف از ایجاد شماره شبا در ایران
تا پیش از دی ماه سال ۱۳۸۵، انتقال پول بین بانکهای مختلف در ایران کار نسبتا پیچیده و پر از خطاهای انسانی بود. اگر شما میخواستید از حساب خود در یک بانک به حساب شخص دیگری در یک بانک متفاوت پول واریز کنید، باید فرمهای بانکی را پر میکردید و اطلاعاتی مثل کد شعبه و نام دقیق شعبهی مقصد را میدانستید. در این شرایط، جا انداختن یا اشتباه نوشتن حتی یک عدد کافی بود تا پول شما در شبکهی بانکی سرگردان شود یا به حساب فرد دیگری برود.
برای حل این چالش بزرگ، سیستم بانکی کشور تصمیم گرفت تا شمارهی شبا را به صورت رسمی وارد چرخهی تراکنشهای مالی کند. هدفهای اصلی از ایجاد این شناسهی استاندارد شامل موارد زیر بود:
- یکپارچهسازی حسابهای بانکی: پیش از ایجاد شبا، شماره حسابهای هر بانک ساختار متفاوتی داشتند؛ بعضی کوتاه و بعضی بسیار طولانی بودند. شبا تمام این حسابها را به یک فرمت واحد و همشکل تبدیل کرد.
- کاهش چشمگیر خطای انسانی: با اضافه شدن ارقام کنترلی به این شماره، اگر شما حتی یک عدد را در زمان انتقال وجه اشتباه تایپ کنید، سیستم نرمافزاری بانک به صورت خودکار متوجه نامعتبر بودن شماره میشود و جلوی واریز اشتباه را میگیرد.
- تسهیل انتقالهای کلان مالی: ایجاد شبا، بستر امنی را برای سامانههای انتقال وجه مانند پایا و ساتنا فراهم کرد تا افراد بتوانند مبالغ بسیار بزرگ را بدون نیاز به مراجعهی حضوری به بانک، به راحتی جابهجا کنند.
- ایجاد زبان مشترک بینبانکی: با داشتن شمارهی شبا، دیگر تفاوتی نمیکند که حساب مبدا و مقصد متعلق به کدام بانکها هستند؛ این شناسه مسیر انتقال را به صورت خودکار برای سیستمهای رایانهای تعریف میکند.
بررسی ساختار کد شبا: این شناسه از چند کاراکتر تشکیل شده است؟
شمارهی شبا در نگاه اول ممکن است شبیه به یک رشتهی طولانی و گیجکننده از اعداد به نظر برسد. اما اگر با دید یک تحلیلگر به آن نگاه کنید، متوجه میشوید که این شناسهی بانکی، ساختاری بسیار منظم و هوشمندانه دارد؛ درست مانند قطعات یک پازل که هر کدام معنا و وظیفهی خاص خود را دارند. بیایید این ساختار را زیر ذرهبین قرار دهیم تا ببینیم این قطعات چگونه در کنار هم قرار گرفتهاند.
آشنایی با فرمت ۲۶ کاراکتری شبا در ایران
در سیستم بانکی ایران، فرمت استاندارد شبا همیشه و بدون استثنا از ۲۶ کاراکتر تشکیل شده است. این ۲۶ بخش شامل ترکیبی از حروف انگلیسی و اعداد است. این طول ثابت و مشخص به کامپیوترها و شبکهی بانکی کمک میکند تا در کسری از ثانیه متوجه شوند که آیا شمارهی وارد شده از نظر ظاهری ساختار درستی دارد یا شما در زمان تایپ کردن، عددی را جا انداختهاید. بنابراین، اگر کسی شمارهای به شما داد که کمتر یا بیشتر از ۲۶ کاراکتر بود، بلافاصله باید بدانید که آن شماره نامعتبر است و نباید پولی به آن منتقل کنید.
بررسی اجزای سازنده (کد کشور، ارقام کنترلی و شماره حساب پایه)
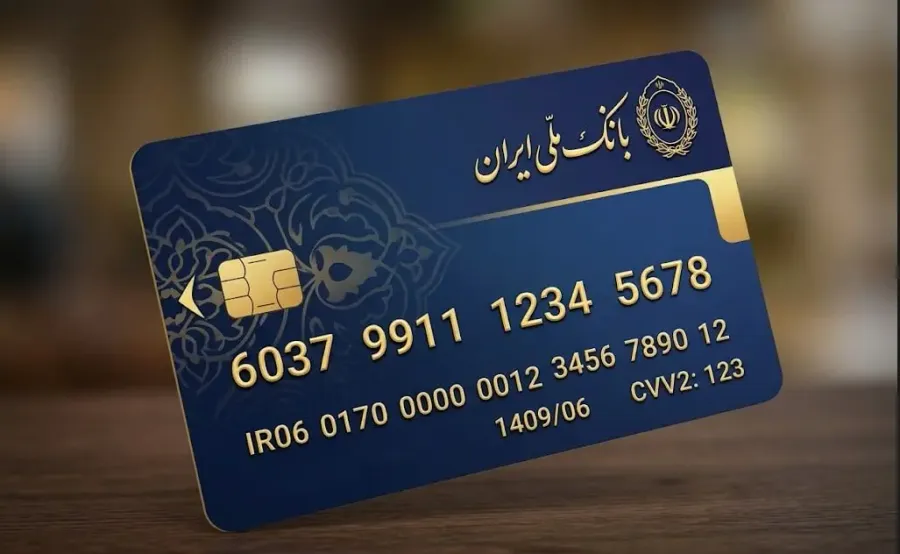
برای این که بهتر متوجه ساختار شمارهی شبا شویم، باید این ۲۶ کاراکتر را به سه بخش اصلی تقسیم کنیم. هر کدام از این بخشها اطلاعات حیاتی و مهمی را به سیستم بانکی منتقل میکنند:
- کد کشور: دو کاراکتر اول همیشه حروف انگلیسی هستند و نشاندهندهی کشوری میباشند که حساب بانکی در آن قرار دارد. برای تمام حسابهای بانکی در ایران، این دو حرف همیشه IR (مخفف نام ایران) است.
- ارقام کنترلی: (Check Digits - دو عدد ریاضی که سیستم بانکی با محاسبهی آنها متوجه میشود آیا شماره به درستی وارد شده است یا خطای تایپی وجود دارد) بلافاصله بعد از کد کشور، دو عدد قرار میگیرد. این دو عدد نقش نگهبانان امنیتی شمارهی شبا را بازی میکنند. اگر در زمان انتقال وجه، حتی یک عدد از ادامهی شماره را اشتباه وارد کنید، فرمول ریاضی این ارقام کنترلی به هم میریزد و سیستم بانک فورا به شما اخطار میدهد که شماره اشتباه است.
- شمارهی حساب پایه: (BBAN - شناسهی اختصاصی و طولانی حساب شما که شامل کد شناسایی بانک مورد نظر و شماره حساب شخصی شما در آن بانک است) ۲۲ رقم باقیمانده به این بخش اختصاص دارد. در واقع این بخش همان شماره حساب سنتی شماست که بانک آن را با اضافه کردن صفرهایی در ابتدای آن، به یک استاندارد ثابت و یکپارچه تبدیل کرده است تا برای تمام بانکها قابل فهم باشد.
مثال کاربردی از یک شماره شبای معتبر و تجزیه بخشهای آن
برای این که تمام مفاهیم بالا کاملا روشن شوند، بیایید یک شمارهی شبای نمونه را با هم تجزیه و تحلیل کنیم. فرض کنید با شمارهی زیر روبرو هستیم:
IR-82-0540102680020817909002
حالا بیایید این قطار طولانی را به سه واگن اصلی که در بالا یاد گرفتیم، تقسیم کنیم:
- بخش IR: این همان کد کشور است که به سیستم جهانی میگوید این حساب متعلق به شبکهی بانکی ایران است.
- بخش 82: این دو عدد همان ارقام کنترلی هستند. فرمولهای نرمافزاری بانک این دو عدد را بررسی میکنند تا مطمئن شوند هیچ خطای تایپی در کل رشته وجود ندارد.
- بخش 0540102680020817909002: این ۲۲ رقم طولانی، همان شمارهی حساب پایهی فرد گیرنده است که بانک مقصد و شماره حساب دقیق شخص را در خود جای داده است.
همانطور که میبینید، با شناخت این سه بخش، شمارهی شبا دیگر یک معمای پیچیده نیست، بلکه یک آدرس دقیق، امن و خوانا برای محافظت از سرمایهی شما در زمان انتقال پول است.
تفاوت شماره شبا، شماره حساب و شماره کارت در چیست؟
خیلی از ما وقتی میخواهیم پولی را جابهجا کنیم، دقیقا نمیدانیم که باید از شمارهی کارت استفاده کنیم، شمارهی حساب را بدهیم یا به سراغ شمارهی شبا برویم. برای درک بهتر این موضوع، بیایید سیستم بانکی را به یک مجتمع مسکونی بزرگ تشبیه کنیم که برای ورود به بخشهای مختلف آن، به کلیدهای متفاوتی نیاز دارید. شمارهی کارت، شمارهی حساب و شمارهی شبا دقیقا مثل همین کلیدها هستند که هر کدام برای کار خاصی طراحی شدهاند و سطح دسترسی متفاوتی به شما میدهند.
مقایسه کاربردها، محدودیتها و میزان امنیت هر یک
برای این که بدانیم در هر موقعیت مالی باید از کدام کلید استفاده کنیم، بیایید ویژگیهای هر یک را با زبانی ساده بررسی کنیم:
- شمارهی کارت: این شمارهی ۱۶ رقمی که روی کارتهای بانکی شما حک شده است، مثل کلید در ورودی ساختمان برای کارهای روزمرهی ما است. شما از این شماره برای خریدهای اینترنتی، کشیدن کارت در دستگاههای کارتخوان و کارتبهکارت کردن مبالغ کم استفاده میکنید.
- محدودیت: بزرگترین محدودیت شمارهی کارت، سقف انتقال روزانهی آن است که در شبکهی شتاب معمولا به مبالغ پایینی مثل ۱۰ میلیون تومان محدود میشود.
- امنیت آن در سطح متوسطی قرار دارد. در زمان انتقال پول، نام گیرنده به شما نمایش داده میشود که از واریز اشتباه جلوگیری میکند، اما اگر فردی این ۱۶ رقم را به همراه رمز دوم و تاریخ انقضای کارت شما داشته باشد، میتواند از حساب شما پول برداشت کند.
- شمارهی حساب: این شماره مثل کلید گاوصندوق داخلی شما در یک بانک خاص است. طول این شماره در بانکهای مختلف متفاوت است و بیشتر برای واریز حقوق توسط کارفرما یا عملیات داخل بانکی (تراکنشهایی که حساب مبدا و حساب مقصد هر دو متعلق به یک شعبه یا یک بانک مشترک هستند) کاربرد دارد.
- محدودیت: برای انتقال مبالغ بسیار بزرگ با استفاده از شمارهی حساب، معمولا نیاز دارید که به صورت حضوری به شعبهی بانک مراجعه کنید و انتقال آن به بانکی دیگر دردسرهای خاص خود را دارد.
- امنیت: از نظر خطای واریز، شمارهی حساب ضعیفترین عملکرد را دارد. اگر در زمان پر کردن فرم بانکی یا وارد کردن اعداد در گوشی خود حتی یک عدد را اشتباه بنویسید، سیستم به طور خودکار متوجه خطا نمیشود و ممکن است سرمایهی شما به حساب شخص دیگری واریز شود.
- شمارهی شبا: این شناسهی ۲۶ کاراکتری، مثل یک ماشین حمل پول زرهی و فوقامنیتی است. شمارهی شبا منحصرا برای انتقال بین بانکی (جابهجایی پول بین دو بانک متفاوت در سطح کشور) طراحی شده است و تمام اطلاعات حساب شما را به شکلی ایمن در خود جای داده است.
- محدودیت: تقریبا هیچ محدودیتی برای انتقال وجه ندارد. شما میتوانید برای خریدهای بزرگ، شارژ حسابهای معاملاتی، یا جابهجایی مبالغ کلان در بازارهای مالی، تا میلیاردها تومان را از این طریق و به صورت غیرحضوری منتقل کنید.
- امنیت: بالاترین سطح امنیت را دارد. به لطف ارقام کنترلی (اعدادی در ساختار شبا که سیستم با یک فرمول ریاضی پیچیده صحت آنها را میسنجد)، احتمال این که با تایپ اشتباه پول به حساب فرد دیگری برود، تقریبا صفر است. مهمتر از همه، شمارهی شبا فقط برای واریز پول کاربرد دارد و هیچکس نمیتواند با داشتن این شماره، کوچکترین برداشتی از حساب شما داشته باشد.
جدول مقایسه شماره شبا در برابر شماره کارت و حساب
برای این که بتوانید در یک نگاه سریع تفاوتهای این سه شناسهی بانکی را مرور کنید، تمام ویژگیهای مهم آنها را در جدول زیر برای شما خلاصه کردهایم:
|
ویژگی |
شماره کارت |
شماره حساب |
شماره شبا |
|
تعداد ارقام |
۱۶ رقم |
متغیر (بسته به بانک) |
۲۶ کاراکتر (حروف و عدد) |
|
کاربرد اصلی |
خرید روزانه، پرداخت خرد |
واریز حقوق، عملیات داخل بانکی |
انتقال مبالغ کلان بین بانکی |
|
سقف انتقال وجه |
محدود (روزانه ۱۰ میلیون تومان) |
متغیر و نیازمند مراجعه حضوری |
مبالغ بالا (تا میلیاردها تومان) |
|
احتمال خطای واریز |
متوسط |
بالا |
بسیار پایین (به دلیل ارقام کنترلی) |
مهمترین مزایای انتقال وجه با استفاده از شماره شبا
حالا که با ساختار منظم شمارهی شبا آشنا شدیم، این سوال پیش میآید که اصلا چرا باید استفاده از شمارهی کارت یا شمارهی حساب را کنار بگذاریم و برای کارهای مهم به سراغ شبا برویم؟ برای درک بهتر این موضوع، سیستم بانکی را مثل شبکهی حملونقل در نظر بگیرید. کارتبهکارت کردن مثل استفاده از یک موتور سیکلت است؛ برای مسیرهای کوتاه و خریدهای خرد سریع است، اما ظرفیت بسیار کمی دارد. در مقابل، شمارهی شبا مثل یک قطار باربری زرهپوش است که حجم عظیمی از پول را با بالاترین سطح امنیت به مقصد میرساند. در ادامه، مهمترین دلایلی که این شناسهی بانکی را به بهترین ابزار برای انتقال وجه تبدیل کردهاند، با هم بررسی میکنیم.
امنیت مطلق و غیرممکن بودن برداشت غیرمجاز از حساب
یکی از رایجترین نگرانیهای کاربران تازهکار در بازارهای مالی این است که اگر شمارهی شبای خود را به افراد دیگر بدهند، آیا کسی میتواند از حسابشان پول برداشت کند؟ پاسخ یک نه قاطع است.
شمارهی شبا منحصرا یک آدرس یکطرفه برای دریافت وجه است. میتوانید این سیستم را شبیه به صندوق پست خانهی خود تصور کنید؛ هر کسی میتواند در این صندوق نامه (یا همان پول) بیندازد، اما هیچکس جز شما که کلید اصلی گاوصندوق بانک را در اختیار دارید، نمیتواند چیزی از آن خارج کند. بنابراین، خطر برداشت غیرمجاز (Unauthorized withdrawal - برداشت یا سرقت پول از حساب بدون اجازهی صاحب آن) از طریق ارائهی شمارهی شبا کاملا صفر است و میتوانید با خیال راحت این کد را برای دریافت وجه در اختیار دیگران، صرافیها یا شرکتها قرار دهید.
دور زدن محدودیتهای سقف کارت به کارت برای پرداختهای بزرگ
اگر تجربهی خرید خودرو، تسویهحسابهای تجاری یا خرید مبالغ بالای رمزارز را داشته باشید، حتما با سقف محدود انتقال روزانهی کارتبهکارت (که برای بیشتر کارتها حدود ۱۰ میلیون تومان است) برخورد کردهاید. این محدودیت میتواند در مواقع ضروری و حساس بازار به یک دردسر بزرگ تبدیل شود.
شمارهی شبا این مشکل را به طور کامل حل کرده است. با استفاده از این شناسه، محدودیتهای دستوپاشکننده از بین میروند و مسیر انتقال مبالغ کلان باز میشود. شما میتوانید با استفاده از این روش، مبالغ بسیار سنگین را در یک روز جابهجا کنید، بدون این که نیاز باشد روزها برای انتقال مرحلهبهمرحلهی سرمایهی خود صبر کنید یا ریسک حمل پول نقد و چک را بپذیرید.
سیستم هوشمند تشخیص خطا و کاهش ریسک واریز اشتباه
همهی ما حداقل یک بار در زمان انتقال پول، استرس واریز اشتباه به حساب فرد دیگری را تجربه کردهایم. در روشهای قدیمی مثل استفاده از شمارهی حساب، اگر تنها یک عدد را اشتباه تایپ میکردید، سیستم بانکی همیشه متوجه نمیشد و سرمایهی شما به راحتی به حساب یک غریبه منتقل میشد. بازگرداندن این پول نیازمند طی کردن مراحل طولانی قانونی بود.
اما شمارهی شبا مجهز به ارقام کنترلی (Check Digits - دو عدد ریاضی هوشمند در ساختار شبا که وظیفهی تایید درستی کل شماره را بر عهده دارند) است. اگر شما در این رشتهی ۲۶ کاراکتری، حتی یک عدد را پس و پیش تایپ کنید یا جا بیندازید، الگوریتمهای هوشمند بانک بلافاصله متوجه عدم تطابق اعداد میشوند. در نتیجه، قبل از کسر شدن حتی یک ریال از حساب شما، پیام خطا روی صفحهی گوشی یا سیستم متصدی بانک ظاهر میشود. این ویژگی فوقالعاده، ریسک خطای انسانی را به صفر نزدیک میکند.
بینیازی از حفظ کردن نام شعبه، کد شعبه و نوع حساب گیرنده
در گذشتههای نه چندان دور، برای حواله کردن پول به حساب یک شخص در بانکی دیگر، باید اطلاعات پیچیده و متعددی را از او میپرسیدید. شما باید فرمهای کاغذی را با اطلاعات زیر پر میکردید:
- نام دقیق بانکی که شخص در آن حساب دارد
- کد شعبهی افتتاحکنندهی حساب
- نام شعبه
- نوع حساب (جاری، پسانداز یا کوتاهمدت)
شمارهی شبا تمام این دردسرها را برای همیشه حذف کرده است. این کد بینالمللی مانند یک بارکد جامع عمل میکند که تمام اطلاعات بالا به صورت فشرده و برنامهریزی شده در دل آن قرار گرفتهاند. با داشتن شمارهی شبای فرد گیرنده، شما از دانستن، حفظ کردن و کنترل هرگونه اطلاعات اضافی بینیاز میشوید. فقط با وارد کردن همان یک رشته از اعداد و حروف، تمام آدرسدهیها به صورت خودکار برای شبکهی رایانهای بانک انجام میشود.
آشنایی با سامانههای انتقال وجه با شبا: پایا و ساتنا
حالا که متوجه شدیم شمارهی شبا چقدر امن و دقیق است، باید با ابزارهایی که این پول را جابهجا میکنند نیز آشنا شویم. داشتن شمارهی شبا به تنهایی کافی نیست؛ بلکه شما به یک سیستم نقلیه نیاز دارید تا پول شما را از بانک مبدا به بانک مقصد برساند. در سیستم بانکی ایران، ما دو وسیلهی نقلیهی اصلی برای این کار داریم که به آنها سامانهی پایا و سامانهی ساتنا میگویند. اگر شمارهی شبا را مثل یک ریل قطار کاملا ایمن در نظر بگیریم، پایا و ساتنا دو نوع قطار متفاوت هستند که روی این ریل حرکت میکنند و هر کدام برای نیازهای خاصی طراحی شدهاند.
سامانه پایا چیست و چه ویژگیهایی دارد؟
پایا (سامانه اتاق پایاپای الکترونیکی - سیستمی که پرداختهای خرد و متوسط را به صورت دستهجمعی پردازش میکند) دقیقا مثل یک اتوبوس مسافربری زمانبندی شده است. این سیستم برای انتقال مبالغ نسبتا کوچک تا متوسط طراحی شده است و معمولا برای کارهایی مثل پرداخت حقوق کارمندان، پرداخت اقساط یا انتقال وجه روزمره بین افراد استفاده میشود. ویژگی اصلی پایا این است که درخواستهای انتقال پول را در طول روز جمعآوری میکند و همه را با هم در ساعتهای مشخصی به سمت مقصد میفرستد.
یکی از مهمترین نکاتی که در بازارهای مالی و تراکنشهای روزمره باید بدانید، زمانبندی تسویه (Settlement - تکمیل مراحل انتقال پول و نشستن آن در حساب گیرنده) در سیستم پایا است. همانطور که گفتیم، پایا مثل اتوبوسی است که فقط در ساعتهای خاصی حرکت میکند. بنابراین، اگر شما پولی را از طریق پایا منتقل کنید، مبلغ به صورت آنی به حساب مقصد واریز نمیشود.
بانک مرکزی در طول روزهای کاری (غیر تعطیل)، چند چرخهی زمانی مشخص را برای واریز پول در سیستم پایا در نظر گرفته است (معمولا در فواصل چند ساعته از صبح تا عصر). اگر تراکنش خود را در روزهای تعطیل انجام دهید، پول شما در اولین چرخهی کاری روز بعد به حساب گیرنده واریز خواهد شد. پس اگر پولی حواله کردید و فورا به مقصد نرسید، جای نگرانی نیست و فقط باید منتظر رسیدن چرخهی بعدی پایا باشید.
سامانه ساتنا چیست و در چه مواقعی استفاده میشود؟
اگر پایا شبیه به اتوبوس باشد، ساتنا (سامانه تسویه ناخالص آنی - سیستمی که تراکنشهای مالی بزرگ را به صورت تکی و فوری پردازش میکند) شبیه به یک تاکسی دربست و ویژه است. این سامانه مختص انتقال مبالغ کلان و بزرگ طراحی شده است و معمولا زمانی به کار میآید که شما نیاز دارید پول زیادی را برای خرید یک دارایی باارزش، سرمایهگذاری سنگین در بازارها یا انجام یک معاملهی تجاری به سرعت جابهجا کنید.
بزرگترین مزیت ساتنا، سرعت فوقالعادهی آن است. برخلاف پایا که پولها را جمعآوری میکرد تا با هم بفرستد، ساتنا هر تراکنش را به صورت کاملا مستقل و در همان لحظه پردازش میکند. اگر شما در ساعتهای کاری بانکها (حدودا از ۸ صبح تا ۱۴:۳۰ بعدازظهر روزهای کاری) حوالهی ساتنا را ثبت کنید، پول معمولا در کمتر از نیم ساعت (و در بسیاری از مواقع زیر چند دقیقه) به حساب مقصد مینشیند. البته اگر بعد از ساعت کاری یا در روزهای تعطیل از ساتنا استفاده کنید، انتقال وجه به صبح اولین روز کاری بعد موکول میشود.
آموزش گامبهگام روشهای دریافت و استعلام شماره شبا
اکنون که متوجه شدیم شمارهی شبا چقدر برای تراکنشهای بزرگ و امن اهمیت دارد، احتمالا این سوال برای شما پیش آمده است که چگونه باید این شناسهی ۲۶ کاراکتری را پیدا کنیم؟ پیدا کردن شمارهی شبا دقیقا شبیه به پیدا کردن کد پستی دقیق خانهی شماست؛ روشهای مختلفی برای رسیدن به آن وجود دارد، از روشهای سنتی و فیزیکی گرفته تا راهکارهای سریع و اینترنتی. در این بخش، قدمبهقدم به شما آموزش میدهیم که چگونه در کمترین زمان ممکن، شمارهی شبای خود یا فرد گیرندهی پول را به دست بیاورید.
روشهای آفلاین و حضوری (بررسی کارت بانکی و دفترچهی حساب)
اگر به اینترنت دسترسی ندارید یا ترجیح میدهید از روشهای سادهتر استفاده کنید، ابزارهای فیزیکی بانکی شما بهترین راهنما هستند. برای پیدا کردن شمارهی شبا نیازی نیست حتما شال و کلاه کنید و تا شعبهی بانک بروید. کافی است به دو مورد زیر نگاهی بیندازید:
- بررسی کارت بانکی: بسیاری از بانکهای کشور (مانند بانک ملت، ملی، سامان و غیره) در یک اقدام بسیار کاربردی، شناسهی شبا را مستقیما روی خود کارت بانکی چاپ میکنند. فقط کافی است روی کارت یا پشت آن را بررسی کنید تا عبارت IR را به همراه ۲۴ عدد در ادامهی آن ببینید.
- دفترچهی حساب بانکی: اگر هنوز از دفترچههای حساب قدیمی استفاده میکنید، معمولا در همان صفحهی اول دفترچه و در کنار اطلاعاتی مثل نام شخص و شماره حساب، شمارهی شبای شما نیز به صورت دقیق و خوانا درج شده است.
استعلام آنلاین از طریق اینترنت بانک و همراه بانک
اگر به دنبال یک روش سریع و همیشگی هستید، شعبههای مجازی بانک شما بهترین گزینه هستند. شما میتوانید در هر ساعت از شبانهروز با مراجعه به این ابزارها، شناسهی خود را پیدا کنید:
- همراه بانک : کافی است وارد اپلیکیشن بانک خود شوید و به بخش اطلاعات حساب یا صورتحساب بروید. در بیشتر این برنامهها، گزینهای با عنوان نمایش شبا یا جزئیات حساب وجود دارد که این شماره را به راحتی در اختیار شما قرار میدهد و حتی دکمهای برای کپی کردن سریع آن دارد.
- اینترنت بانک: با ورود به پنل کاربری خود در وبسایت رسمی بانک، در همان صفحهی اول یا داشبورد اصلی، میتوانید در کنار موجودی حساب، شمارهی شبای اختصاصی خود را مشاهده کنید.
نحوه تبدیل سریع شماره کارت یا شماره حساب به شماره شبا
گاهی اوقات شما میخواهید برای یکی از دوستان، همکاران یا یک صرافی دیجیتال پول واریز کنید، اما گیرنده فقط شمارهی کارت ۱۶ رقمی یا شماره حساب خود را به شما داده است. از طرفی مبلغ واریزی شما بالاست و باید حتما از سامانههای ساتنا یا پایا استفاده کنید. در این شرایط چه باید کرد؟
جای هیچ نگرانی نیست. سیستم بانکی قابلیتی را فراهم کرده است که بتوانید شمارهی کارت یا حساب دیگران را به راحتی به شبا تبدیل کنید. برای این کار کافی است مراحل سادهی زیر را طی کنید:
- وارد وبسایت رسمی بانکی شوید که کارت یا حساب گیرنده متعلق به آن است (مثلا اگر کارت متعلق به بانک اقتصاد نوین است، وبسایت رسمی بانک را در اینترنت جستجو کنید).
- در صفحهی اصلی وبسایت، به دنبال گزینههایی با نام محاسبهی شبا، دریافت شبا یا تبدیل کارت به شبا بگردید.
- با ورود به این بخش، سیستم از شما میخواهد که شمارهی کارت ۱۶ رقمی یا شمارهی حساب شخص گیرنده را در یک کادر مشخص وارد کنید.
- پس از وارد کردن اعداد و کد امنیتی تصویر، با کلیک روی دکمهی تایید، سیستم در کسری از ثانیه شمارهی شبای ۲۶ کاراکتری را تولید کرده و به همراه نام دقیق صاحب حساب به شما نمایش میدهد.
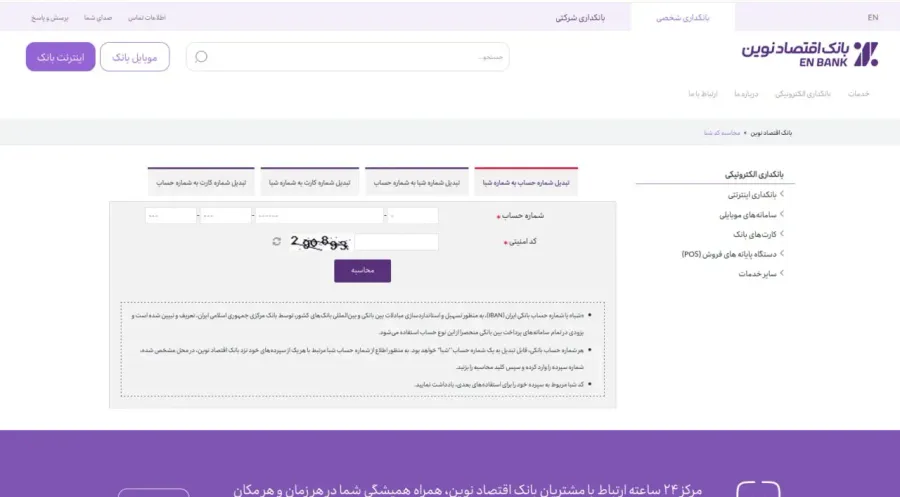
به این ترتیب، با تطبیق دادن نام نمایش داده شده با نام فرد گیرنده، میتوانید با خیالی کاملا آسوده تراکنش کلان خود را انجام دهید.
سوالات متداول
یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان
دنبال آخرین اخبار بازار هستید؟
قیمت لحظهای، رویدادها و تحلیلهای روزانه را در اتاق خبر کیف پول مدیا دنبال کنید.


