مقایسه ریپل و استلار (XRP و XLM)؛ کدام ارز برای سرمایهگذاری مناسبتر است؟
ریپل و استلار، دو غول شناختهشده دنیای رمزارزها هستند که با هدف مشترک تسریع پرداختهای فرامرزی و کاهش کارمزدها متولد شدند. اما شباهت این دو شبکه دقیقا در همین نقطه به پایان میرسد و مسیرشان از یک ریشه مشترک، به دو دنیای کاملا متفاوت با اهداف اقتصادی متضاد ختم میشود.

بسیاری از سرمایهگذاران تازهکار، با دیدن تاریخچه مشترک و قیمتهای نزدیک به هم، این دو ارز را یکسان میبینند و بدون آگاهی از تفاوتهای بنیادی، سرمایه خود را وارد بازار میکنند. نتیجه این اشتباه، انتخاب شبکهای است که شاید با استراتژی مالی و سطح ریسکپذیری آنها همخوانی نداشته باشد؛ مثلا سرمایهای که باید صرف یک پروژه غیرمتمرکز و مردمی میشد، درگیر شبکهای متمرکز و درگیر با حواشی نهادهای نظارتی میشود. در این مقاله، پرونده ریپل و استلار را به طور کامل باز میکنیم، تفاوتهای تکنیکال آنها را زیر ذرهبین میبریم و نشان میدهیم کدامیک برای سبد سرمایهگذاری شما انتخاب هوشمندانهتری است.
نگاهی به تاریخچهی پیدایش ریپل و استلار
در دنیای پرشتاب ارزهای دیجیتال، رقابتهای جالبی وجود دارد که گاهی شبیه به داستانهای خانوادگی است. ریپل و استلار دقیقا چنین داستانی دارند. این دو پروژهی بزرگ و شناختهشده، مانند دو برادر هستند که در یک خانهی مشترک متولد شدهاند، اما وقتی بزرگ شدند، هر کدام مسیر کاملا متفاوتی را برای زندگی و تجارت انتخاب کردند. برای درک بهتر تفاوتهای این دو شبکه، بهترین کار این است که به گذشته سفر کنیم و ببینیم داستان از کجا شروع شد.
ریشههای مشترک و داستان جدایی بنیانگذاران
داستان ما در سال ۲۰۱۲ میلادی آغاز میشود. یک برنامهنویس نابغه به نام جد مککالب (Jed McCaleb) به همراه شخص دیگری به نام کریس لارسن (Chris Larsen)، شرکتی را پایهگذاری کردند که امروز آن را با نام ریپل میشناسیم. هدف اولیهی آنها بسیار جذاب و جسورانه بود: آنها میخواستند سیستمی بسازند که انتقال پول به آن سوی مرزهای جهان، دقیقا به همان سادگی و سرعت ارسال یک ایمیل باشد.
آنها برای این کار از فناوری دفتر کل توزیعشده (Distributed Ledger - یک دفتر ثبت اطلاعات دیجیتال که کپی آن در دسترس تمام اعضای شبکه است و هیچکس نمیتواند به تنهایی آن را دستکاری کند) استفاده کردند تا واسطهها را حذف کنند. همهچیز در ابتدا خوب پیش میرفت، اما خیلی زود یک اختلاف نظر عمیق بین مدیران شرکت شکل گرفت.
جد مککالب معتقد بود که این فناوری باید در خدمت مردم عادی باشد و شبکهی آنها باید به صورت متنباز (Open Source - نرمافزاری که کدهای پایهی آن به صورت رایگان در دسترس همه است و هر کسی میتواند در توسعهی آن مشارکت کند) مدیریت شود. در مقابل، کریس لارسن و تیم مدیریتی ریپل باور داشتند که بهترین راه برای موفقیت، همکاری با بانکهای بزرگ و نهادهای مالی ثروتمند است. این اختلاف دیدگاه به قدری شدید شد که در نهایت در سال ۲۰۱۴، جد مککالب تصمیم به ترک شرکتی گرفت که خودش آن را ساخته بود. او ایدههایش را برداشت، با شخصی به نام جویس کیم (Joyce Kim) شریک شد و پروژهی جدیدی را راهاندازی کرد؛ پروژهای که امروز آن را با نام استلار میشناسیم.
فلسفهی شکلگیری دو مسیر متفاوت از یک ایدهی واحد
ایدهی اولیهی ریپل و استلار دقیقا یکی بود: انتقال سریع، امن و ارزان پول در سراسر جهان. اما فلسفهی استفاده از این ایده، باعث شد تا آنها دو بازار هدف کاملا متفاوت را برای خود انتخاب کنند. برای درک بهتر این موضوع، بیایید مسیر این دو را با یک مثال ساده مرور کنیم:
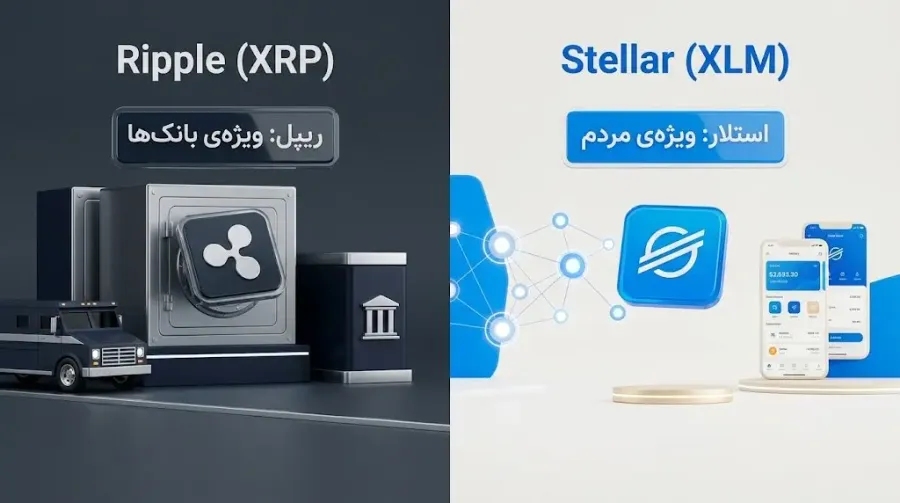
- مسیر ریپل (تمرکز بر غولهای مالی): ریپل تصمیم گرفت به سراغ بانکها برود. فلسفهی مدیران ریپل این بود که سیستم فعلی ارتباطات بانکی در جهان بسیار کند و پرهزینه است. بنابراین، آنها ریپل را به گونهای توسعه دادند که جایگزینی سریع و ارزان برای سوئیفت (SWIFT - سیستم سنتی و استاندارد انتقال پول بین بانکهای کشورهای مختلف) باشد. مخاطب اصلی ریپل، موسسات مالی بزرگی هستند که روزانه میلیونها دلار پول را جابجا میکنند.
- مسیر استلار (تمرکز بر مردم عادی): در نقطهی مقابل، استلار با این فلسفه متولد شد که سیستم مالی جهانی باید برای همه در دسترس باشد، حتی کسانی که در کشورهای فقیر زندگی میکنند و هیچ حساب بانکی ندارند. هدف اصلی استلار، شمول مالی (Financial Inclusion - فراهم کردن دسترسی برابر و ارزان به خدمات مالی و بانکی برای تمام افراد جامعه، به ویژه قشر ضعیف) است. مخاطب اصلی استلار، افراد عادی، کسبوکارهای کوچک و موسسات خیریه هستند.
تصور کنید ریپل شبیه به یک آزادراهی اختصاصی و فوقسریع است که فقط برای ماشینهای زرهی حمل پول بانکها ساخته شده تا سرمایههای کلان را بین شهرهای مختلف جابجا کنند. اما در طرف دیگر، استلار شبیه به یک شبکهی گسترده و ارزان از قطارهای شهری و اتوبوسهای عمومی است که ساخته شده تا هر فردی، در هر کجای دنیا، بتواند به راحتی سوار آن شود و پولهای خرد و روزمرهی خود را با کمترین هزینه به مقصد برساند.
همین تفاوت در فلسفهی اولیهی پیدایش، باعث شد تا این دو شبکه در سالهای بعد، از نظر نوع فناوری، نحوهی مدیریت و حتی سیاستهای اقتصادی توکنهای خود، تفاوتهای بسیار زیادی با یکدیگر پیدا کنند.
آشنایی با شبکهی ریپل و ارز دیجیتال XRP
وقتی وارد دنیای ریپل میشویم، اولین و مهمترین چیزی که باید بدانید این است که ریپل (Ripple) نام یک شرکت فناوری است، در حالی که XRP نام ارز دیجیتال اختصاصی این شرکت است. بسیاری از افراد تازهکار این دو کلمه را به جای یکدیگر استفاده میکنند، اما بهتر است بدانیم که شرکت ریپل خالق شبکهای است که در آن از توکن XRP برای جابجایی ارزش استفاده میشود. حالا بیایید ببینیم این شبکهی قدرتمند دقیقا چه کاری انجام میدهد و چرا تا این حد در دنیای اقتصاد سروصدا به پا کرده است.
هدف اصلی ریپل در تحول پرداختهای بانکی و سازمانی
برای درک هدف ریپل، بیایید به یک مشکل بزرگ در دنیای واقعی نگاه کنیم. اگر بخواهید از ایران برای دوست خود در آن سوی دنیا یک پیام متنی بفرستید، این کار در کسری از ثانیه و به صورت رایگان انجام میشود. اما اگر بخواهید برای او پول بفرستید چطور؟ در سیستم بانکداری سنتی، انتقال پول بینالمللی شبیه به فرستادن یک نامهی کاغذی با کشتی است؛ روزها طول میکشد و هزینههای زیادی به عنوان کارمزد بین بانکهای واسطه هدر میرود.
هدف اصلی شبکهی ریپل، حل کردن همین مشکل بزرگ برای بانکها و موسسات مالی است. ریپل میخواهد انتقال پول در سطح جهانی را به سادگی و سرعت ارسال یک پیامک کند. برای رسیدن به این هدف، شبکه از توکن XRP به عنوان یک ارز واسط (Bridge Currency - ارزی که به عنوان پل ارتباطی برای تبدیل دو ارز متفاوت بانکی به یکدیگر در کسری از ثانیه استفاده میشود) بهره میبرد.استفاده از شبکهی ریپل برای موسسات مالی مزایای فوقالعادهای دارد که مهمترین آنها عبارتند از:
- سرعت شگفتانگیز: تایید هر تراکنش در شبکهی ریپل تنها ۳ تا ۵ ثانیه زمان میبرد، در حالی که سیستمهای سنتی مانند سوئیفت ممکن است ۳ تا ۵ روز کاری زمان نیاز داشته باشند.
- کارمزد نزدیک به صفر: هزینهی انجام تراکنش در این شبکه کسر بسیار کوچکی از یک پنی است که برای بانکهایی با حجم تراکنش روزانهی بالا، یک صرفهجویی میلیارد دلاری محسوب میشود.
- تامین نقدینگی فوری: (Liquidity - میزان راحتی و سرعت تبدیل یک دارایی به پول نقد بدون افت قابل توجه قیمت آن) ریپل به بانکها کمک میکند تا بدون نیاز به مسدود کردن سرمایهی خود در حسابهای بانکی خارجی، نقدینگی لازم برای تبادلات ارزی را در لحظه تامین کنند.
شفافسازی درباره حواشی حقوقی ریپل و چالشها با نهادهای نظارتی
اگر اخبار بازار ارزهای دیجیتال را دنبال کرده باشید، احتمالا میدانید که نام ریپل سالها با یک پروندهی دادگاهی گره خورده بود. برای یک کاربر تازهکار، شنیدن کلماتی مانند دادگاه و شکایت ممکن است این تصور را ایجاد کند که ریپل یک پروژهی کلاهبرداری است. اما به عنوان یک همراه آموزشی باید به شما اطمینان دهم که ماجرا اصلا اینطور نیست و ریشهی این حواشی صرفا به تفاوت دیدگاه در قوانین مالی برمیگردد.
در اواخر سال ۲۰۲۰ میلادی، کمیسیون بورس و اوراق بهادار آمریکا (SEC - یک سازمان دولتی قدرتمند که وظیفهی نظارت بر بازارهای مالی آمریکا و محافظت از سرمایهگذاران را بر عهده دارد) شکایتی علیه شرکت ریپل تنظیم کرد. ادعای اصلی این سازمان این بود که ارز دیجیتال XRP یک پول نیست، بلکه نوعی اوراق بهادار (Security - داراییهای مالی قابل معامله مانند سهام شرکتها که فروش آنها نیازمند ثبت قانونی و رعایت قوانین سختگیرانهی دولتی است) محسوب میشود.
از آنجایی که شرکت ریپل توکنهای XRP خود را بدون ثبت به عنوان اوراق بهادار فروخته بود، سازمان SEC این کار را غیرقانونی دانست. در مقابل، مدیران ریپل با قدرت در دادگاه حاضر شدند و استدلال کردند که XRP دقیقا مانند بیت کوین یک ارز دیجیتال است و نباید با قوانین مربوط به سهام شرکتها سنجیده شود.
این درگیری حقوقی سالها طول کشید و باعث نوسانات زیادی در قیمت این ارز شد. اما نکتهی مهم این است که این چالشها هرگز به معنای ناامن بودن شبکهی ریپل یا فریبکار بودن مدیران آن نیست. در واقع، این دادگاه بیشتر شبیه به یک دعوای قانونی بر سر دستهبندی یک فناوری بسیار جدید در قالب قوانین قدیمی و سنتی بود. در نهایت نیز دادگاه در بسیاری از بخشها به نفع ریپل رای داد و مشخص شد که فروش این توکن به مردم عادی در صرافیها، قانونشکنی نبوده است. این شفافسازی حقوقی، سایهی ترس را از روی این پروژه برداشت و مسیر را برای رشد بیشتر شبکهی ریپل هموارتر کرد.
آشنایی با شبکهی استلار و ارز دیجیتال XLM
حالا که با ریپل و اهداف بزرگ بانکی آن آشنا شدیم، وقت آن است که به سراغ مسیر دوم یعنی استلار (Stellar) برویم. شبکهی استلار توسط بنیادی به نام بنیاد توسعهی استلار مدیریت میشود که یک سازمان غیرانتفاعی (Non-profit Organization - مجموعهای که هدف اصلی آن کسب سود و ثروتاندوزی نیست و درآمدهای خود را صرف پیشبرد اهداف اجتماعی یا توسعهی خود پروژه میکند) است. ارز دیجیتال اختصاصی این شبکه، لومن (Lumen) نام دارد که در بازارهای مالی آن را با نماد XLM میشناسیم.
رسالت استلار برای ارائهی خدمات مالی به افراد بدون حساب بانکی
برعکس ریپل که تمام توجه و تمرکز خود را روی بانکهای ثروتمند و موسسات مالی بزرگ گذاشته است، استلار نگاهی کاملا انسانی و مردمی دارد. رسالت اصلی شبکهی استلار، کمک به جمعیت بزرگی از مردم جهان است که به سیستمهای بانکی سنتی دسترسی ندارند. در بسیاری از کشورهای در حال توسعه، افتتاح یک حساب بانکی ساده نیازمند مدارک پیچیده، پرداخت هزینههای نگهداری و دسترسی فیزیکی به شعب بانک است؛ شرایطی که برای میلیونها نفر در سراسر کرهی زمین فراهم نیست.
استلار میخواهد این مشکل بزرگ را حل کند. این شبکه شبیه به یک ادارهی پست جهانی، سریع و بدون مرز برای پول عمل میکند. با استفاده از شبکهی استلار، هر فردی تنها با داشتن یک گوشی موبایل ساده و اتصال به اینترنت، میتواند به اقتصاد جهانی متصل شود. استفاده از این شبکه برای مردم عادی مزایای فوقالعادهای دارد:
- دسترسی آزاد و برابر: هیچ محدودیت، فیلتر یا نیازی به تایید هویتهای پیچیده و کاغذبازیهای بانکی برای استفاده از این شبکهی جهانی وجود ندارد.
- حمایت از کسبوکارهای خرد: افراد و کسبوکارهای کوچک در کشورهای فقیر میتوانند بدون پرداخت کارمزدهای سنگین و کمرشکن بینالمللی، محصولات خود را بفروشند و پول دریافت کنند.
- ارسال پول برای خانواده: کارگرانی که در کشورهای دیگر مشغول به کار هستند، میتوانند دسترنج خود را در عرض چند ثانیه و با کارمزدی نزدیک به صفر، برای خانوادهی خود در کشور مبدا ارسال کنند.
نقش توکن XLM در تسهیل تبادلات ارزی خرد
برای اینکه شبکهی استلار بتواند این حجم عظیم از تراکنشهای خرد (Micro-transactions - جابجایی مبالغ بسیار کم، مثلا در حد چند سنت، که انجام آنها در سیستم بانکی سنتی به دلیل کارمزدهای بالا غیرمنطقی است) را به روانی مدیریت کند، به یک سوخت داخلی نیاز دارد. این سوخت، همان توکن XLM است. ارز دیجیتال استلار در شبکهی استلار دو وظیفهی بسیار حیاتی را بر عهده دارد که باعث میشود همهچیز درست کار کند:
- جلوگیری از حملات مخرب به شبکه: برای انجام هر تراکنش در شبکهی استلار، شما باید کسر بسیار کوچکی از یک XLM (چیزی حدود 0.00001 لومن) را به عنوان کارمزد پرداخت کنید. این مبلغ برای کاربران عادی آنقدر ناچیز است که اصلا به چشم نمیآید و عملا رایگان محسوب میشود. اما اگر یک حملهکننده (Hacker - فردی که با دانش کامپیوتری قصد ایجاد اختلال، خرابکاری یا نفوذ در سیستمها را دارد) بخواهد با ارسال میلیونها تراکنش جعلی و همزمان، شبکه را شلوغ کرده و از کار بیندازد، باید هزینهی بسیار سنگینی بابت این کارمزدها بپردازد که این کار را برای او غیرممکن و بیارزش میکند.
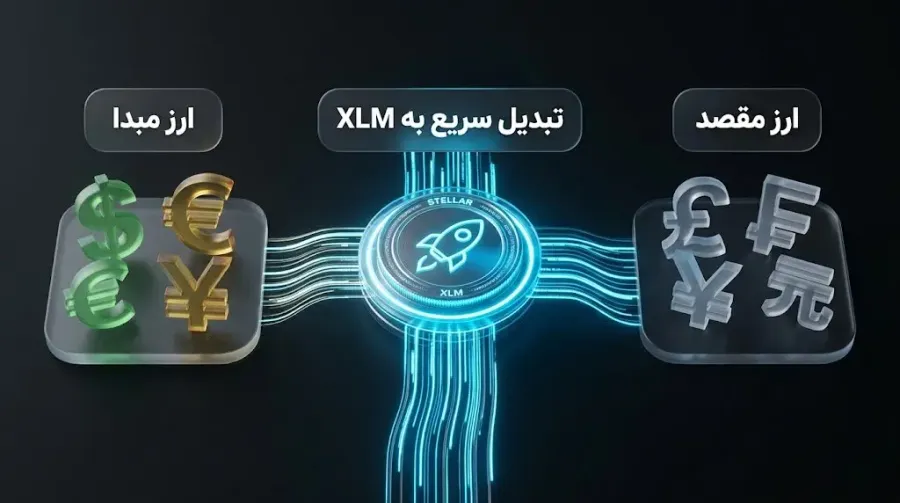
- پل ارتباطی بین ارزهای مختلف جهان: فرض کنید شما میخواهید برای دوستتان در اروپا پول بفرستید. شما در دست خود ریال دارید و او در آنجا به یورو نیاز دارد. وقتی از شبکهی استلار استفاده میکنید، سیستم به طور خودکار و در کسری از ثانیه، ریال شما را به توکن XLM تبدیل میکند، آن را در شبکه به آن سوی دنیا میفرستد و سپس در مقصد، XLM را به یورو تبدیل کرده و به حساب دوستتان واریز میکند. تمام این فرآیند شگفتانگیز در کمتر از ۵ ثانیه انجام میشود.
به زبان ساده، XLM شبیه به یک مترجم زبان بینالمللی و سریع در دنیای پولها عمل میکند تا ارزهای مختلف بتوانند به راحتی، با امنیت کامل و با ارزانترین قیمت ممکن با یکدیگر ارتباط برقرار کنند.
نقطه اشتراک ریپل و استلار کجاست؟
دنیای رمزارزها پر از پروژههایی است که با یکدیگر رقابت میکنند، اما داستان ریپل و استلار کمی متفاوت است. این دو شبکه مانند دو برادر هستند که از یک خانواده متولد شدهاند، اما در بزرگسالی هر کدام مسیر متفاوتی را برای زندگی انتخاب کردهاند. با وجود اینکه ریپل بیشتر روی کمک به نهادهای مالی و بانکهای بزرگ تمرکز دارد و استلار به دنبال خدماترسانی به افراد عادی و کسبوکارهای کوچک است، اما پایهی مشترک آنها باعث میشود همیشه نامشان در کنار هم شنیده شود.
سرعت بالا و کارمزد نزدیک به صفر در تراکنشهای بینالمللی
یکی از بزرگترین مشکلات سیستمهای بانکی سنتی برای انتقال پول به خارج از کشور، کندی بیش از حد و کارمزدهای سرسامآور است. ریپل و استلار هر دو با این هدف طراحی شدهاند که این مانع بزرگ را برای همیشه از سر راه بردارند. عملکرد مشترک این دو شبکه در جابهجایی داراییها را میتوان در دو ویژگی مهم زیر خلاصه کرد:
- سرعت تایید خیرهکننده: چه بخواهید از طریق ریپل میلیونها دلار برای یک بانک بفرستید و چه بخواهید با استلار چند دلار برای دوست خود در آن سر دنیا ارسال کنید، هر دو شبکه این کار را در یک چشم به هم زدن و تنها در ۳ تا ۵ ثانیه انجام میدهند.
- هزینهی انتقال تقریبا صفر: هزینهی انجام تراکنشها در هر دو شبکه کسر بسیار کوچکی از یک سنت است. این یعنی دیگر نیازی نیست بخش زیادی از سرمایهی شما صرف پرداخت هزینهی واسطهها شود و مبلغ ارسالی به طور کامل به مقصد میرسد.
حذف فرآیند استخراج (Mining) سنتی و رویکرد دوستدار محیط زیست
حتما تا به حال شنیدهاید که شبکهی بیتکوین برای فعالیت خود به دستگاههای ماینر قدرتمندی نیاز دارد که برق بسیار زیادی مصرف میکنند. این فرآیند که به آن استخراج (عملیاتی که در آن کامپیوترهای قدرتمند با حل مسائل پیچیدهی ریاضی، تراکنشها را تایید کرده و رمزارز جدید تولید میکنند) گفته میشود، به دلیل مصرف بالای انرژی، آسیبهای زیادی به محیط زیست وارد میکند.
نقطهی اشتراک بسیار مهم ریپل و استلار این است که هیچکدام از فرآیند استخراج سنتی استفاده نمیکنند. در واقع، تمام سکههای این دو شبکه در همان روز اول توسط سازندگان تولید شدهاند و دیگر سکهی جدیدی استخراج نمیشود. به جای استفاده از دستگاههای پرمصرف، آنها از روشی به نام مکانیزم اجماع (سیستمی نرمافزاری که در آن گروهی از سرورهای مورد اعتماد در شبکه، با رایگیری و توافق با یکدیگر مشخص میکنند که کدام تراکنش معتبر است) بهره میبرند. این رویکرد هوشمندانه باعث میشود که هر دو شبکه به شدت دوستدار محیط زیست باشند و انرژی بسیار ناچیزی برای فعال نگهداشتن سیستم خود مصرف کنند.
استفاده از کدهای پایه و معماری نرمافزاری مشابه در ابتدای مسیر
دلیل اصلی شباهت زیاد ریپل و استلار، یک ریشهی تاریخی و فنی مشترک است. برای درک بهتر این موضوع، باید بدانید که فردی به نام جد مککالب، یکی از بنیانگذاران و مغزهای متفکر اصلی شبکهی ریپل بود. او پس از مدتی به دلیل اختلاف نظر با سایر اعضای تیم، از ریپل جدا شد و پروژهی استلار را پایهگذاری کرد.
در روزهای ابتدایی، استلار دقیقا با استفاده از کدهای برنامهنویسی ریپل ساخته شد. به زبان ساده، استلار در ابتدا یک فورک (انشعاب یا کپیبرداری از کدهای پایهی یک پروژهی در حال اجرا برای ساخت یک پروژهی جدید و مستقل) از شبکهی ریپل بود و معماری نرمافزاری کاملا یکسانی با آن داشت. با گذشت زمان، توسعهدهندگان استلار کدهای خود را از پایه تغییر دادند تا با اهداف جدیدشان هماهنگ شود و مسیر مستقل خود را پیدا کردند؛ اما آن ریشهی نرمافزاری مشترک در روزهای نخست باعث شده است که این دو شبکه از نظر منطق فنی، سرعت و نحوهی مدیریت تراکنشها همچنان شباهتهای بینظیری به یکدیگر داشته باشند.
جدول مقایسه سریع ریپل و استلار
برای اینکه تفاوتها و شباهتهای این دو شبکهی محبوب را بهتر در ذهن دستهبندی کنید، میتوان آنها را مانند دو ابزار حملونقل تخصصی تصور کرد؛ ریپل مانند یک هواپیمای باربری غولپیکر است که بارهای سنگین شرکتها و بانکها را در سراسر جهان جابهجا میکند، در حالی که استلار مانند یک ناوگان تاکسیرانی شهری سریع و ارزان است که برای رفتوآمد روزمرهی تکتک مردم طراحی شده است. جدول زیر یک دید کلی، جامع و سریع از تفاوتهای بنیادین ریپل و استلار را در اختیارتان قرار میدهد:
ویژگی | ریپل (XRP) | استلار (XLM) |
مخاطب هدف | بانکها، موسسات مالی بزرگ و شرکتها | افراد عادی، کسبوکارهای خرد و کشورهای در حال توسعه |
هدف اصلی | جایگزینی یا بهبود سیستم سوئیفت (SWIFT) | تسهیل پرداختهای خرد مرزی و شمول مالی |
الگوریتم اجماع | پروتکل اجماع اختصاصی ریپل (RPCA) | پروتکل اجماع استلار (SCP) |
سطح تمرکز | نسبتا متمرکز (توسط شرکت ریپل لبز مدیریت میشود) | غیرمتمرکزتر (مدیریت شده توسط بنیاد غیرانتفاعی استلار) |
وضعیت تورم توکن | ضد تورمی (سوزاندن بخشی از کارمزدها) | دارای تورم ثابت و از پیش تعیین شده |
برای درک عمیقتر هر یک از بخشهای این مقایسه، بررسی دقیقتر سه محور کلیدی زیر اهمیت فراوانی دارد:
- مخاطب و فلسفهی وجودی: ریپل تمرکز خود را روی بهبود زیرساختهای شبکهی سوئیفت (سامانهی پیامرسانی امن بینالمللی که بانکها برای ارسال حوالههای ارزی از آن استفاده میکنند) گذاشته تا جابهجایی میلیاردها دلار پول میان غولهای بانکی با سرعت و شفافیت بالا انجام شود. در نقطهی مقابل، استلار به دنبال تحقق شمول مالی (دسترسی عادلانه، آسان و همگانی تمام اقشار جامعه به خدمات پایهی مالی) است تا کارگران مهاجر یا ساکنان مناطق کمبرخوردار بتوانند بدون اتکا به شعبههای سنتی بانک، مبالغ خرد را برای خانوادههای خود بفرستند.
- ساختار مدیریتی و سازوکار اجماع: هر دو پروژه از پروتکل اجماع (مجموعهای از قوانین نرمافزاری که به کامپیوترهای شبکه اجازه میدهد بدون نیاز به یک ناظر مرکزی، سر درستی تراکنشها توافق کنند) بهره میبرند. با این حال، ریپل توسط یک شرکت تجاری به نام ریپل لبز راهبری میشود که هماهنگی با قوانین بانکی را در اولویت قرار داده و ساختاری نسبتا متمرکز دارد؛ در حالی که استلار توسط یک بنیاد خیریه و غیرانتفاعی اداره میشود و ساختاری بازتر و غیرمتمرکز (سیستمی که قدرت و تصمیمگیری در آن میان اعضای مستقل شبکه پخش شده است) را به نمایش میگذارد.
- اقتصاد توکنی و سیاست پولی: در شبکهی ریپل، کارمزد تراکنشها صرف فرآیند توکنسوزی (از بین بردن دائمی و غیرقابل بازگشت بخشی از رمزارزها برای کاهش موجودی کل) میشود؛ این سازوکار باعث میشود رمزارز XRP در گذر زمان ماهیتی ضد تورمی (ویژگی داراییهایی که با کاهش تعداد موجودی در گردش، تمایل به حفظ یا افزایش ارزش پیدا میکنند) داشته باشد. در طرف دیگر، مدل اقتصادی استلار متناسب با تسهیل ریزپرداختها و ثبات بلندمدت ارزش توکن برای کاربران عادی طراحی شده است.
کاربردهای عملی و همکاریهای استراتژیک در دنیای واقعی
دنیای رمزارزها فقط پر از ایدههای تئوری و کدهای پیچیدهی کامپیوتری نیست. وقتی پروژههایی مانند ریپل و استلار به بلوغ میرسند، باید بتوانند مشکلات واقعی مردم و شرکتها را در دنیای بیرون حل کنند. اگر این دو شبکه را مانند دو دانشجوی ممتاز در نظر بگیریم که حالا فارغالتحصیل شده و وارد بازار کار شدهاند، میبینیم که هر کدام با توجه به تخصص و روحیهی خود، رزومهی کاری متفاوتی ساختهاند و با شرکای متفاوتی دست دوستی دادهاند. بیایید نگاهی به دستاوردهای واقعی آنها بیندازیم.
شرکای تجاری ریپل و نفوذ در سیستمهای مالی سنتی
ریپل از همان روز اول هدف بسیار بزرگی در سر داشت: نفوذ به قلب سیستمهای مالی سنتی (نهادهایی مانند بانکها، موسسات اعتباری و شرکتهای سرمایهگذاری که اقتصاد جهان را با روشهای قدیمی مدیریت میکنند). مدیران ریپل به جای جنگیدن با بانکها، تصمیم گرفتند ابزاری بسازند که کار آنها را راحتتر کند. به همین دلیل، لیست شرکای تجاری ریپل پر از نامهای بزرگ و شناختهشدهی بانکی است:
- بانک سانتاندر (Santander): یکی از بزرگترین بانکهای اروپا که با استفاده از فناوری ریپل، اپلیکیشنی طراحی کرده است تا مشتریانش بتوانند حوالهی برونمرزی (انتقال پول از یک کشور به کشور دیگر) را به جای چند روز، تنها در چند ثانیه و با شفافیت کامل انجام دهند.
- گروه مالی اسبیآی (SBI Holdings): این غول مالی در ژاپن یکی از بزرگترین حامیان و شرکای ریپل است. آنها با همکاری یکدیگر شبکهای را در آسیا راهاندازی کردهاند که انتقال پول بین کشورهای آسیایی را با کمترین هزینه و بالاترین سرعت ممکن میسازد.
- شبکهی ریپلنت (RippleNet): ریپل یک شبکهی اختصاصی جهانی ساخته است که صدها بانک و موسسهی مالی از بیش از ۵۰ کشور دنیا به آن پیوستهاند. این نهادها با استفاده از این شبکه میتوانند بدون نیاز به واسطههای گرانقیمت، با یکدیگر در ارتباط باشند و پول جابهجا کنند.
پروژههای موفق استلار و تمرکز بر پرداختهای خرد و فرامرزی
در طرف دیگر، شبکهی استلار مسیر کاملا متفاوتی را در پیش گرفته است. استلار به جای نشستن پشت میز مذاکره با بانکهای غولپیکر، به میان مردم عادی، سازمانهای حمایتی و شرکتهای خدماتی رفته است تا مشکل انتقال پولهای خرد را حل کند. دستاوردها و همکاریهای استلار نشاندهندهی تعهد این شبکه به شعار اصلی خود، یعنی کمک به افراد عادی است:
- همکاری با شرکت مانیگرام (MoneyGram): مانیگرام یکی از بزرگترین شرکتهای انتقال پول در جهان است. با همکاری استلار، اکنون افراد میتوانند پول نقد خود را در یک شعبهی مانیگرام بدهند، آن را در شبکهی استلار به ارز دیجیتال تبدیل کرده و در عرض چند ثانیه برای خانوادهی خود در کشوری دیگر بفرستند تا آنها مجددا پول نقد دریافت کنند.
- پروژهی جهانی آیبیام (IBM World Wire): شرکت بزرگ آیبیام برای ساخت شبکهی پرداخت جهانی خود، بلاکچین استلار را انتخاب کرد. این سیستم به بانکهای کوچکتر و موسسات محلی اجازه میدهد تا پرداختهای بینالمللی را با استفاده از استلار به شکلی ارزان و سریع انجام دهند.
- میزبانی از استیبلکوینها: شبکهی استلار یکی از بهترین بسترها برای انتقال استیبلکوین (رمزارزی که قیمت آن همیشه ثابت و معمولا برابر با یک دارایی فیزیکی مانند یک دلار آمریکا است) محسوب میشود. برای مثال، ارز دیجیتال معروف USDC به شکل گستردهای روی شبکهی استلار استفاده میشود، زیرا کاربران میتوانند دلارهای دیجیتال خود را بدون نگرانی از نوسانات قیمتی و با کارمزدی نزدیک به صفر به هر نقطهای از جهان ارسال کنند.
راهنمای سرمایهگذاری: ریپل یا استلار، کدام انتخاب بهتری است؟
رسیدن به پاسخ این سوال مانند این است که بپرسیم سرمایهگذاری روی سهام یک بانک بزرگ و بینالمللی بهتر است یا یک شرکت خدمات پرداخت مردمی؟ پاسخ دقیق به این پرسش، کاملا به هدف شما، میزان ریسکپذیری (تحمل شما در برابر نوسانات و خطرات بازار سرمایه) و نگاهتان به آیندهی دنیای اقتصاد بستگی دارد. هر دو ارز دیجیتال XRP و XLM پروژههایی استخواندار و قدرتمند هستند، اما مسیر رشد و چالشهای آنها با یکدیگر متفاوت است. در این بخش، مانند یک راهنمای دلسوز، کفهی ترازو را برای هر دو ارز بررسی میکنیم تا بتوانید تصمیمی آگاهانهتر بگیرید.
تحلیل ریسکها و بررسی پتانسیل رشد XRP
ریپل با هدف تسخیر سیستمهای مالی کلان طراحی شده است. اگر ریپل بتواند جایگاه خود را به عنوان جایگزین اصلی سوئیفت در بانکهای سراسر جهان تثبیت کند، پتانسیل رشد قیمت توکن XRP بسیار چشمگیر خواهد بود. ورود پولهای کلان از سمت موسسات مالی میتواند مانند یک موتور محرک قدرتمند برای این ارز عمل کند. اما در کنار این پتانسیل بالا، ریسکهای مهمی نیز برای سرمایهگذاران وجود دارد:
- درگیریهای قانونی: بزرگترین سایهی سنگین روی سر ریپل، چالشهای حقوقی با سازمان بورس و اوراق بهادار آمریکا (SEC - نهاد دولتی در ایالات متحده که وظیفهی نظارت بر بازارهای مالی و جلوگیری از تخلفات را بر عهده دارد) بوده است. اخبار مربوط به پیشرفت یا پسرفت ریپل در دادگاه، میتواند قیمت آن را به شدت بالا یا پایین ببرد.
- وابستگی به سیستم سنتی: از آنجا که موفقیت ریپل به پذیرش بانکها گره خورده است، هرگونه تغییر در قوانین بانکی کشورها یا مقاومت دولتها در برابر تغییرات، میتواند مستقیما روی آیندهی XRP تاثیر منفی بگذارد.
بررسی چشمانداز آینده و فرصتهای سرمایهگذاری در XLM
استلار روی بخش متفاوتی از بازار تمرکز کرده است: مردم عادی، پرداختهای خرد و کشورهایی که سیستم بانکی ضعیفی دارند. با توجه به افزایش نیاز جهانی به نقل و انتقالات ارزان و سریع برای همه، چشمانداز استلار برای تبدیل شدن به پول روزمرهی اینترنت بسیار روشن است. همکاریهای موفق با شرکتهای بزرگی مانند مانیگرام، ارزش کاربردی و واقعی شبکهی استلار را به شدت بالا برده است. با این حال، سرمایهگذاران XLM نیز باید به این چالشها توجه داشته باشند:
- رقابت شدید: بازار پرداختهای خرد پر از رقیب است. از سایر ارزهای دیجیتال گرفته تا شرکتهای سنتی پرداخت، همگی تلاش میکنند سهمی از این بازار پرمخاطب داشته باشند.
- رشد آهسته اما پیوسته: پروژههای مردمی معمولا به زمان بیشتری برای پذیرش عمومی (Mass Adoption - زمانی که یک فناوری جدید توسط درصد بالایی از مردم جامعه استفاده و پذیرفته شود) نیاز دارند؛ بنابراین ممکن است رشد قیمتی XLM نسبت به ارزهای پرحاشیه، آرامتر و با هیجان کمتری همراه باشد.
مقایسه استراتژیهای سرمایهگذاری کوتاه مدت و بلند مدت برای هر دو ارز
برای انتخاب استراتژی مناسب، باید مشخص کنید که آیا به دنبال سودهای سریع هستید یا میخواهید برای آیندهای دورتر برنامهریزی کنید. بیایید این دو رویکرد را برای ریپل و استلار مقایسه کنیم:
- استراتژی کوتاهمدت یا نوسانگیری : ریپل (XRP) به دلیل پوشش خبری گسترده و حواشی حقوقی، معمولا نوسانات قیمتی بیشتری دارد. این ویژگی برای معاملهگرانی که عاشق هیجان و دنبال کردن اخبار فاندامنتال (اخبار، رویدادها و شاخصهای پایهای اقتصادی که روی ارزش یک دارایی تاثیر میگذارند) هستند، فرصتهای جذابتری ایجاد میکند. در مقابل، استلار (XLM) معمولا رفتار آرامتری دارد، هرچند که رفتار قیمتی آن گاهی به صورت سایهوار از ریپل پیروی میکند و میتواند در کوتاهمدت سودآور باشد.
- استراتژی بلندمدت یا نگهداری : اگر دیدگاه شما چند ساله است، هر دو ارز گزینههای منطقی به شمار میروند، اما با دو استدلال متفاوت. هولد کردن XRP به این معناست که شما روی پذیرش فناوری بلاکچین توسط غولهای بانکی دنیا سرمایهگذاری کردهاید. اما هولد کردن XLM یعنی شما به آیندهای باور دارید که در آن مرزهای جغرافیایی برای جابهجایی پول بیمعنی میشوند و انسانها در سراسر جهان، اقتصاد روزمرهی خود را به صورت ارزان و آزادانه بر بستر شبکهی استلار مدیریت میکنند.
سوالات متداول

یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان


