حد ضرر (Stop Loss) چیست؟ اصول محافظت از سرمایه در برابر نوسانات
باز کردن برنامه صرافی و دیدن پورتفویی که در غیاب شما نیمی از ارزش خود را از دست داده، کابوس مشترک بسیاری از تازهواردان بازار ارزهای دیجیتال است. تصور کنید ارزی را با تحلیل شخصی خریدهاید و مشغول کارهای روزمره میشوید، اما وقتی دوباره بازار را چک میکنید، با کندلهای قرمز سنگینی مواجه میشوید که تمام محاسبات شما را برهم زدهاند. در این لحظه، حسرت اینکه ای کاش در همان ضرر کم از معامله خارج شده بودید، دیگر فایدهای ندارد و سرمایه شما در خطر جدی قرار گرفته است. ابزاری به نام حد ضرر یا استاپ لاس در بازارهای مالی وجود دارد که دقیقا نقش ترمز اضطراری را بازی میکند و اجازه نمیدهد ضررهای کوچک به فاجعههای بزرگ تبدیل شوند.

خلاصه محتوا
- حد ضرر نقطهای است که معاملهگر از پیش مشخص میکند تا اگر تحلیل اولیه معتبر نبود، از معامله خارج شود.
- حد ضرر از نظر شیوه تعیین و بهروزرسانی سطح خروج، شکلهای مختلفی دارد.
- حد ضرر، حد سود و لیکویید شدن هر سه با بسته شدن موقعیت ارتباط دارند، اما هدف و سازوکار آنها یکسان نیست.
حد ضرر یا استاپ لاس همان مکانیزم دفاعی هوشمندی است که امنیت دارایی شما را در برابر ریزشهای ناگهانی تضمین میکند. در ادامه یاد میگیریم که چطور این ابزار حیاتی را به درستی تنظیم کنیم، بهترین نقاط خروج را تشخیص دهیم و بدون درگیر شدن احساسات، مدیریت ریسک را در معاملات خود اجرا کنیم.
استاپ لاس چیست و چگونه کار میکند؟
حد ضرر نقطهای است که معاملهگر از پیش مشخص میکند تا اگر تحلیل اولیه معتبر نبود، از معامله خارج شود. فرض کنید ارز دیجیتالی را با قیمت ۱۰۰ دلار خریدهاید و حد ضرر را ۹۰ دلار تعیین کردهاید. فاصله قیمت ورود تا حد ضرر ۱۰ دلار، معادل ۱۰ درصد ارزش اولیه است. این عدد زیان برنامهریزیشده را نشان میدهد، نه حداکثر زیان قطعی. اگر قیمت هنگام فعال شدن سفارش بهسرعت افت کند، ممکن است معامله در قیمت پایینتری مانند ۸۸ دلار اجرا شود. در این حالت زیان بیشتر از مقدار پیشبینیشده خواهد بود.
چرا تعیین حد ضرر اهمیت دارد؟
حد ضرر به مشخص شدن نقطه نامعتبر شدن تحلیل، محاسبه ریسک پیش از معامله و کنترل تصمیمهای احساسی کمک میکند. همچنین میتوان بر اساس فاصله حد ضرر، حجم موقعیت را تعیین کرد. بااینحال، وجود حد ضرر خطر معامله را از بین نمیبرد.
آیا حد ضرر همیشه از زیان بیشتر جلوگیری میکند؟
خیر. باید بین «قیمت فعالسازی»، «قیمت سفارش» و «قیمت اجرا» تفاوت گذاشت. قیمت فعالسازی سطحی است که شرط سفارش در آن برقرار میشود؛ قیمت سفارش در سفارشهای محدود مشخص میشود؛ و قیمت اجرا، مبلغی است که معامله در نهایت با آن انجام میشود.
اسلیپیج یا لغزش قیمت چیست؟
اسلیپیج (Slippage) اختلاف بین قیمت مورد انتظار و قیمت واقعی اجرای معامله است. اگر فروش در محدوده ۹۰ دلار فعال شود اما خریدار کافی در این قیمت وجود نداشته باشد، ممکن است دارایی در قیمت پایینتری فروخته شود.
چه زمانی سفارش حد ضرر اجرا نمیشود؟
در سفارش استاپ لیمیت، رسیدن به قیمت فعالسازی تنها باعث ثبت یک سفارش محدود میشود. اگر قیمت از محدوده مجاز عبور کند، ممکن است سفارش اجرا نشود یا بخشی از آن باز بماند. اختلال فنی، محدودیتهای پلتفرم و نقدشوندگی پایین نیز بر اجرا اثر میگذارند.
هشدار ریسک: زیان محاسبهشده با فاصله قیمت ورود و حد ضرر تضمینشده نیست و میتواند با لغزش قیمت و کارمزد افزایش یابد.
چگونه حد ضرر مناسب تعیین کنیم؟
هیچ درصد ثابتی برای همه داراییها و معاملات مناسب نیست. ابتدا باید سطحی تعیین شود که رسیدن قیمت به آن، تحلیل اولیه را نامعتبر میکند. سپس فاصله این سطح تا قیمت ورود و حجم قابلقبول معامله محاسبه میشود.
تعیین حد ضرر بر اساس حمایت و مقاومت
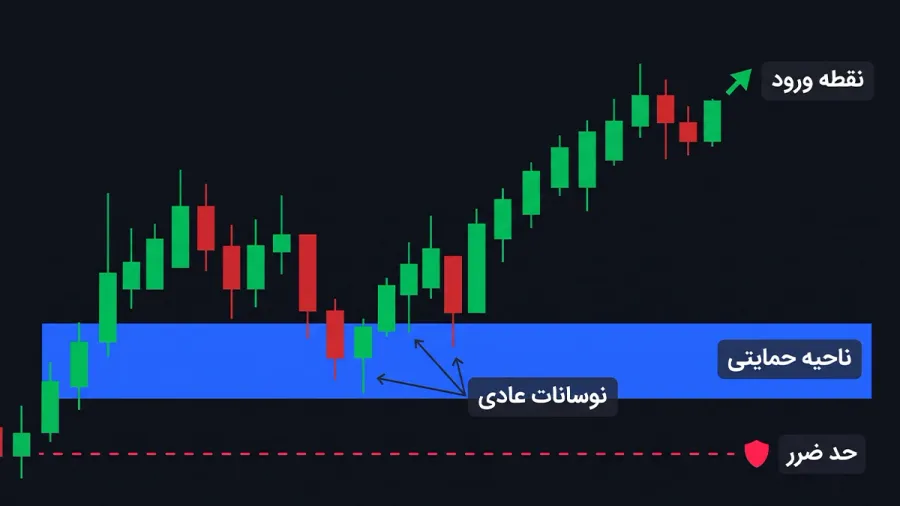
در معامله خرید، معاملهگر ممکن است حد ضرر را پایینتر از ناحیه حمایتی قرار دهد. فرض کنید قیمت ورود ۱۰۰ دلار، ناحیه حمایت ۹۳ تا ۹۵ دلار و سطح نامعتبر شدن تحلیل ۹۱ دلار باشد. میتوان سطح ۹۱ دلار را بهعنوان نقطه خروج برنامهریزیشده بررسی کرد. هیچ سطح حمایتی مانع قطعی افت قیمت نیست.
تعیین حد ضرر با میانگین متحرک
میانگین متحرک جهت کلی حرکت قیمت را با محاسبه میانگین دادههای گذشته نشان میدهد. در بعضی استراتژیها، عبور قیمت از میانگین متحرک مبنایی برای بازبینی موقعیت است. این روش در بازار بدون روند میتواند سیگنال نامعتبر بدهد و نباید تنها معیار تصمیم باشد.
تعیین حد ضرر بر اساس نوسان بازار
حد ضرر بیش از حد نزدیک ممکن است با نوسان عادی بازار فعال شود و حد ضرر بسیار دور میتواند زیان برنامهریزیشده را افزایش دهد. شاخص ATR برای بررسی دامنه نوسان کاربرد دارد، اما ضریب ثابتی از آن برای همه موقعیتها مناسب نیست.
تعیین حد ضرر با الگوهای نموداری
در بعضی استراتژیها، شکست سطحی که ساختار الگوی نموداری را نامعتبر میکند، مبنای خروج است. این سطح در الگوهایی مانند مثلث، سر و شانه یا شکست خط روند به نقطه ورود و جهت معامله بستگی دارد. مشاهده الگو بهتنهایی موفقیت معامله را تضمین نمیکند.
محاسبه حد ضرر و حجم معامله با مثال
برای تعیین حد ضرر، مشخص کردن قیمت خروج بهتنهایی کافی نیست؛ باید بدانیم اجرای معامله در آن سطح چه اثری بر سرمایه دارد. در ادامه، ابتدا فاصله حد ضرر و سپس حجم مناسب موقعیت و نسبت ریسک به بازده را با مثال بررسی میکنیم.
فرمول فاصله حد ضرر
برای معامله خرید:
درصد فاصله حد ضرر = (قیمت ورود − قیمت حد ضرر) ÷ قیمت ورود × ۱۰۰
اگر ورود ۱۰۰ دلار و حد ضرر ۹۲ دلار باشد، فاصله برابر ۸ درصد است. این عدد با درصد ریسک کل سرمایه متفاوت است.
فرمول تعیین حجم معامله
مبلغ قابلریسک = سرمایه مبنا × درصد ریسک انتخابی
ارزش اسمی موقعیت = مبلغ قابلریسک ÷ فاصله درصدی حد ضرر بهشکل اعشاری
فرض کنید سرمایه ۱٬۰۰۰ دلار باشد و معاملهگر بهصورت فرضی ۲ درصد آن، یعنی ۲۰ دلار، را در یک معامله در معرض ریسک برنامهریزیشده قرار دهد. اگر فاصله حد ضرر ۱۰ درصد باشد، ارزش اسمی موقعیت معادل ۲۰۰ دلار خواهد بود. این مثال بدون اهرم و پیش از احتساب کارمزد و اختلاف قیمت اجرا است. عدد ۲ درصد قانون همگانی یا توصیه ثابت نیست.
نسبت ریسک به بازده چیست؟
نسبت ریسک به بازده مقدار زیان برنامهریزیشده را با سود هدف مقایسه میکند. اگر قیمت ورود ۱۰۰ دلار، حد ضرر ۹۰ دلار و حد سود ۱۲۰ دلار باشد، نسبت ریسک به بازده ۱ به ۲ است. این نسبت احتمال رسیدن قیمت به هدف را نشان نمیدهد و بهتنهایی نشانه سودآوری نیست.
انواع حد ضرر در بازار ارز دیجیتال
حد ضرر از نظر شیوه تعیین و بهروزرسانی سطح خروج، شکلهای مختلفی دارد. انتخاب میان حد ضرر ثابت، شناور یا زمانی به استراتژی معامله و شرایط بازار بستگی دارد. این روشها را نباید با انواع سفارش قابلثبت در صرافی یکسان دانست.
حد ضرر ثابت
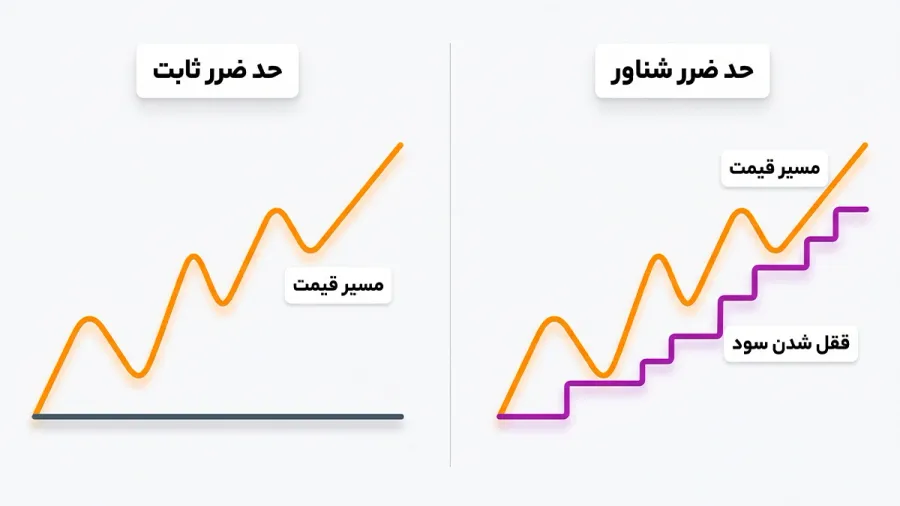
در حد ضرر ثابت (Static Stop Loss) سطح خروج بدون تغییر باقی میماند، مگر اینکه معاملهگر آن را تغییر دهد. اگر حد ضرر خریدی در ۱۰۰ دلار، ۹۰ دلار باشد، رشد قیمت به ۱۳۰ دلار سطح خروج را خودکار جابهجا نمیکند.
حد ضرر شناور
حد ضرر شناور یا تریلینگ استاپ (Trailing Stop) با حرکت مطلوب قیمت جابهجا میشود، اما در برگشت نامطلوب قیمت به عقب برنمیگردد. برای نمونه در یک مدل ساده با فاصله ۱۰ درصد، اگر بالاترین قیمت از ۱۰۰ به ۱۲۰ و سپس ۱۵۰ دلار برسد، سطح مرجع خروج میتواند بهترتیب ۹۰، ۱۰۸ و ۱۳۵ دلار باشد. اگر قیمت از ۱۵۰ به ۱۴۰ دلار برگردد، این سطح همچنان ۱۳۵ دلار باقی میماند. اجرای نهایی در همین قیمت تضمین نمیشود. روش دقیق فعالسازی در پلتفرمهای مختلف متفاوت است.
حد ضرر زمانی
در حد ضرر زمانی (Time-based Stop) معاملهگر برای معتبر ماندن تحلیل بازه زمانی تعیین میکند. اگر سناریوی مورد انتظار در آن بازه رخ ندهد، موقعیت را بازبینی میکند یا از آن خارج میشود. این روش لزوما سفارش خودکار نیست و ممکن است نیازمند پیگیری دستی باشد.
مقایسه روشها
حد ضرر ثابت برای سطح خروج مشخص مناسب است؛ حد ضرر شناور با حرکت مطلوب قیمت تغییر میکند؛ حد ضرر زمانی نیز به پایان بازه مورد انتظار وابسته است. هیچکدام برای همه معاملات برتری قطعی ندارند.
چگونه سفارش حد ضرر ثبت کنیم؟
مراحل دقیق در هر پلتفرم متفاوت است. روش عمومی در سامانههای دارای سفارش شرطی به این ترتیب است:
- بازار و جهت معامله را انتخاب کنید.
- نوع سفارش شرطی، مانند استاپ مارکت یا استاپ لیمیت، را تعیین کنید.
- قیمت فعالسازی را وارد کنید.
- در استاپ لیمیت، قیمت سفارش محدود را نیز تعیین کنید.
- مقدار دارایی را متناسب با برنامه مدیریت ریسک مشخص کنید.
- اطلاعات را بازبینی و سفارش را ثبت کنید.
- پس از فعال شدن شرط، وضعیت اجرای سفارش را کنترل کنید؛ فعال شدن به معنای اجرای کامل نیست.
تفاوت استاپ مارکت و استاپ لیمیت چیست؟
وقتی یک سطح برای خروج انتخاب میشود، نوع سفارش تعیین میکند پس از فعال شدن شرط چه اتفاقی بیفتد. استاپ مارکت و استاپ لیمیت از نظر اولویت اجرای معامله و کنترل قیمت تفاوت دارند و شناخت این تفاوت برای مدیریت ریسک ضروری است.
سفارش استاپ مارکت
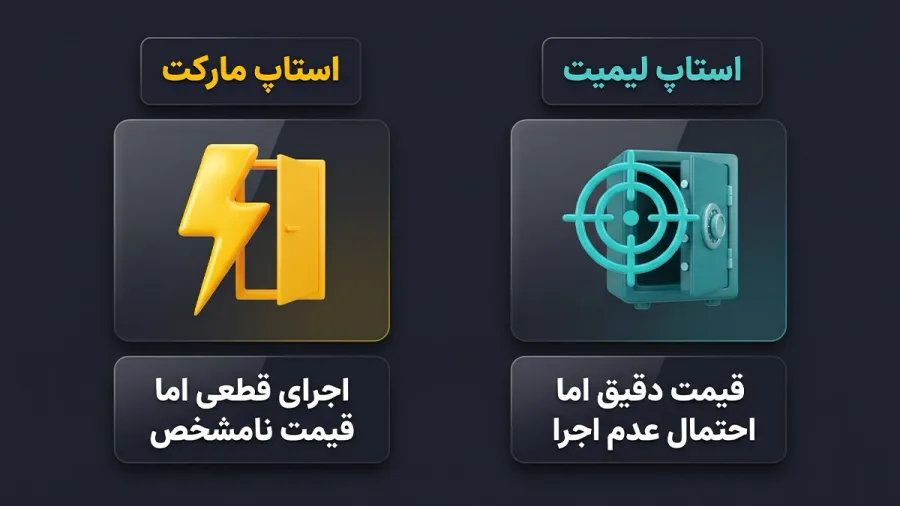
در استاپ مارکت (Stop Market)، پس از رسیدن قیمت به شرط تعیینشده، سفارش مبتنی بر بازار ثبت میشود. این روش معمولا بر سرعت خروج تمرکز دارد، اما قیمت نهایی میتواند با سطح فعالسازی متفاوت باشد.
سفارش استاپ لیمیت
در استاپ لیمیت (Stop Limit)، پس از فعال شدن شرط، یک سفارش محدود ثبت میشود. فرض کنید قیمت فعلی ۱۰۰ دلار، قیمت فعالسازی فروش ۹۲ دلار و قیمت محدود فروش ۹۱ دلار باشد. پس از فعال شدن شرط، سفارش محدود با قیمت ۹۱ دلار ثبت میشود و اجرای آن به وجود خریدار با قیمت مناسب بستگی دارد. اگر بازار بهسرعت پایین برود، امکان اجرا نشدن سفارش وجود دارد. در نتیجه استاپ مارکت کنترل کمتری بر قیمت نهایی دارد، درحالیکه استاپ لیمیت با وجود کنترل بیشتر روی حد قیمت، خطر اجرا نشدن سفارش را افزایش میدهد.
تفاوت حد ضرر با حد سود و لیکویید شدن
حد ضرر، حد سود و لیکویید شدن هر سه با بسته شدن موقعیت ارتباط دارند، اما هدف و سازوکار آنها یکسان نیست. شناخت تفاوت این مفاهیم بهویژه در معاملات اهرمی کمک میکند ریسک خروج برنامهریزیشده با خطر بسته شدن اجباری موقعیت اشتباه گرفته نشود.
حد ضرر و حد سود
حد سود یا تیک پروفیت (Take Profit) سطح خروج با سود هدف است. حد ضرر برای خروج هنگام نامعتبر شدن تحلیل یا مدیریت زیان به کار میرود. هر دو سطح، سناریوی خروج را مشخص میکنند و سود یا اجرای قطعی را تضمین نمیکنند.
حد ضرر و لیکویید شدن
لیکویید شدن در معاملات اهرمی زمانی رخ میدهد که سامانه مدیریت ریسک پلتفرم طبق قواعد مارجین، موقعیت را به اجبار ببندد. در مقابل، حد ضرر سطح خروج برنامهریزیشده معاملهگر است. در برخی شرایط ممکن است لیکویید شدن پیش از اجرای کامل حد ضرر رخ دهد.
آیا حد ضرر فقط برای فروش است؟
خیر. در معامله خرید، حرکت نامطلوب معمولا افت قیمت است؛ اما در موقعیت شورت ، رشد قیمت برخلاف انتظار معاملهگر محسوب میشود و دستور خروج میتواند خرید باشد. معاملات اهرمی و شورت با خطر زیان قابلتوجه همراهاند.
اشتباهات رایج در تعیین حد ضرر
تعیین حد ضرر فقط انتخاب یک عدد روی نمودار نیست. فاصله نامناسب از قیمت ورود، تغییر تصمیم بر اثر هیجان و نادیده گرفتن هزینههای معامله میتوانند نتیجه برنامه مدیریت ریسک را تغییر دهند. در ادامه، خطاهای مهم و راه پیشگیری از آنها را بررسی میکنیم.
- حد ضرر بیش از حد نزدیک: اگر سطح خروج به نوسان عادی بازار توجه نکند، ممکن است پیش از نامعتبر شدن واقعی تحلیل فعال شود. ساختار نمودار، نقدشوندگی و بازه زمانی اهمیت دارند.
- حد ضرر بیش از حد دور: افزایش فاصله حد ضرر بدون کاهش متناسب حجم موقعیت، زیان برنامهریزیشده را بالا میبرد. در چنین شرایطی ممکن است کاهش حجم یا صرفنظر از ورود مناسبتر باشد.
- جابهجایی حد ضرر برای فرار از زیان: پایین بردن حد ضرر یک معامله خرید فقط به امید برگشت قیمت، ریسک را نسبت به برنامه اولیه بیشتر میکند. تغییر برنامه بهتر است بر پایه دلیل تحلیلی مشخص باشد.
- نادیده گرفتن هزینهها: فاصله قیمت ورود و حد ضرر تمام هزینه معامله نیست. کارمزد، اختلاف قیمت خریدوفروش و اسلیپیج باید در محاسبه لحاظ شوند.
- استفاده از درصد یکسان برای تمام داراییها: بازارها و داراییها رفتار نوسانی یکسان ندارند. انتخاب درصد ثابت بدون ارزیابی ساختار نمودار میتواند نامناسب باشد.
روانشناسی معاملهگری و پایبندی به حد ضرر
پذیرش زیان برای بسیاری از معاملهگران دشوار است. تمایل به نگهداری معامله زیانده یا تغییر حد ضرر ممکن است تصمیمهای لحظهای را جایگزین برنامه اولیه کند. ثبت دلیل ورود، سطح خروج، مبلغ قابلریسک و نتیجه واقعی هر معامله به ارزیابی تصمیمها کمک میکند. سفارش خودکار نیز مسئولیت انتخاب سطح و حجم درست را از معاملهگر برنمیدارد.
جمعبندی
استاپ لاس ابزاری برای برنامهریزی خروج و مدیریت زیان احتمالی است. انتخاب سطح مناسب به تحلیل قیمت، نوسان، بازه زمانی و ریسک قابلقبول بستگی دارد. پیش از معامله باید نقطه نامعتبر شدن تحلیل، فاصله حد ضرر، حجم موقعیت و هزینههای احتمالی مشخص شوند.
حد ضرر نمیتواند از زیان بهطور قطعی جلوگیری کند یا سودآوری را تضمین کند. در سفارشهای شرطی نیز باید تفاوت قیمت فعالسازی، ثبت سفارش و اجرای واقعی را در نظر گرفت.
سوالات متداول

یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان


