معاملات الگوریتمی چیست؟ آشنایی با انواع و ریسکهای Algo Trading
معاملات الگوریتمی روشی برای اجرای معامله بر پایهی مجموعهای از قواعد از پیش تعیینشده است. در این روش، نرمافزار دادههای بازار را بررسی میکند و بر اساس شرایطی که برای آن تعریف شده، زمان، قیمت یا حجم سفارش را تعیین میکند یا نحوهی مدیریت سفارش را بر عهده میگیرد.

این روش در انگلیسی Algorithmic Trading و در گفتار رایج Algo Trading نام دارد و با عنوان الگوریتمیک تریدینگ هم شناخته میشود. هدف آن اجرای منظم یک برنامهی معاملاتی است، نه تضمین سود یا حذف ریسک.
معاملات الگوریتمی چیست؟
الگوریتم مجموعهای از دستورهاست که مشخص میکند سیستم در چه شرایطی باید اقدامی انجام دهد. در معاملات، این دستورها میتوانند به انتخاب دارایی، زمان ورود، قیمت یا حجم سفارش مربوط باشند. اگر بازار با شرایط تعریفشده مطابقت پیدا کند، سامانه طبق همان قواعد سیگنال میدهد یا سفارش را به بازار میفرستد.
در این روش، تصمیمگیری میتواند کاملا خودکار باشد یا بخشی از فرایند با تایید معاملهگر انجام شود. بنابراین، معاملات الگوریتمی را نباید فقط با رباتی یکسان دانست که بدون نظارت معامله میکند. الگوریتم، منطق تصمیمگیری را مشخص میکند و ربات یا نرمافزار آن منطق را اجرا میکند. گاهی هم الگوریتم فقط شیوهی اجرای سفارشی را مدیریت میکند که معاملهگر از قبل دربارهی آن تصمیم گرفته است.
برای مثال، یک الگوریتم ممکن است داراییهایی را شناسایی کند که در نمودار آنها شرط مشخصی برقرار شده است. الگوریتم دیگری ممکن است یک سفارش بزرگ را به سفارشهای کوچکتر تقسیم کند تا اجرای آن بهتدریج انجام شود. در حالت دوم، سامانه لزوما دربارهی خرید یا فروش دارایی تصمیم نمیگیرد؛ بلکه روش اجرای سفارش را مدیریت میکند. این دو کاربرد، یعنی تصمیمگیری معاملاتی و اجرای سفارش، از کاربردهای اصلی الگوریتمها در بازارهای مالی هستند. این روش به بازار رمزارز محدود نیست و در بازارهای سهام و ابزارهای مالی دیگر هم به کار میرود؛ البته قواعد و الزامات هر بازار متفاوت است.
معاملات الگوریتمی چگونه کار میکند؟
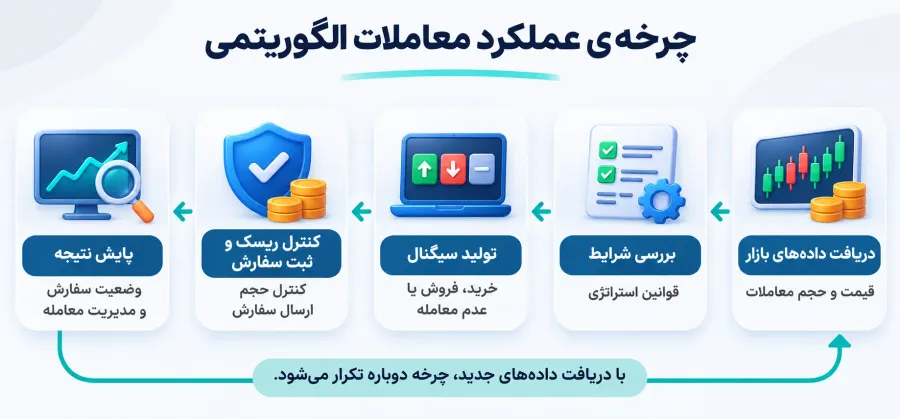
در معاملات الگوریتمی، یک نرمافزار بهجای اینکه معاملهگر مدام نمودار قیمتها را بررسی کند، بازار را زیر نظر میگیرد و بر اساس دستورهایی که از قبل برای آن تعیین شده است، تصمیم میگیرد. برای مثال، میتوان به نرمافزار دستور داد که اگر قیمت یک ارز دیجیتال به محدودهی مشخصی رسید، شرایط خرید آن را بررسی کند. این فرایند معمولا در پنج مرحله انجام میشود:
- دریافت اطلاعات بازار: نرمافزار ابتدا اطلاعات موردنیاز خود، مانند قیمت لحظهای ارزهای دیجیتال، حجم معاملات و تغییرات نمودار را دریافت میکند تا از وضعیت بازار مطلع شود.
- بررسی شرایط معامله: در مرحلهی بعد، نرمافزار اطلاعات بازار را با دستورهای تعیینشده مقایسه میکند. برای مثال، بررسی میکند که آیا قیمت به محدودهی مورد نظر رسیده یا دو خط میانگین متحرک یکدیگر را قطع کردهاند.
- صدور سیگنال خرید یا فروش: اگر شرایط تعیینشده برقرار باشد، نرمافزار سیگنال خرید یا فروش صادر میکند. در برخی سیستمها، این سیگنال فقط به معاملهگر اطلاع داده میشود؛ اما در سیستمهای خودکار، فرایند میتواند بدون تایید دستی ادامه پیدا کند.
- بررسی ریسک و ثبت سفارش: پیش از انجام معامله، نرمافزار محدودیتهایی مانند مقدار سرمایهی مجاز برای هر معامله و تعداد سفارشها را بررسی میکند. اگر شرایط مناسب باشد و امکان معاملهی خودکار فعال شده باشد، سفارش خرید یا فروش به صرافی ارسال میشود.
- پیگیری و مدیریت معامله: کار نرمافزار با ارسال سفارش تمام نمیشود. سیستم بررسی میکند که آیا سفارش انجام شده است یا خیر و وضعیت معامله را زیر نظر میگیرد. برای مثال، اگر قیمت به حد ضرر یا حد سود تعیینشده برسد، میتواند طبق دستورهای قبلی برای بستن معامله اقدام کند.
همانطور که در تصویر زیر مشاهده میکنید، این مراحل به یکدیگر متصل هستند و با دریافت اطلاعات جدید از بازار تکرار میشوند. البته اجرای خودکار به معنی درست بودن همهی تصمیمها نیست؛ نتیجهی معاملات همچنان به کیفیت استراتژی، شرایط بازار و عملکرد نرمافزار بستگی دارد.
یک مثال ساده از الگوریتم معاملاتی
برای درک بهتر، یک استراتژی فرضی بر پایهی دو میانگین متحرک را در نظر بگیرید. میانگین متحرک ۲۰ دورهای، میانگین قیمت را در ۲۰ کندل اخیر محاسبه میکند و میانگین متحرک ۵۰ دورهای، همین کار را برای ۵۰ کندل انجام میدهد.
در یک قاعدهی ساده، الگوریتم زمانی سیگنال خرید صادر میکند که خط میانگین متحرک ۲۰ دورهای از پایین به بالای خط میانگین متحرک ۵۰ دورهای عبور کند. اگر خط کوتاهمدت دوباره به زیر خط بلندمدت برود، سیستم میتواند سیگنال خروج صادر کند. این شرط را میتوان به نرمافزار سپرد تا نمودار را بررسی کند و در صورت برقرار شدن آن، سیگنال یا سفارش مورد نظر را ثبت کند.
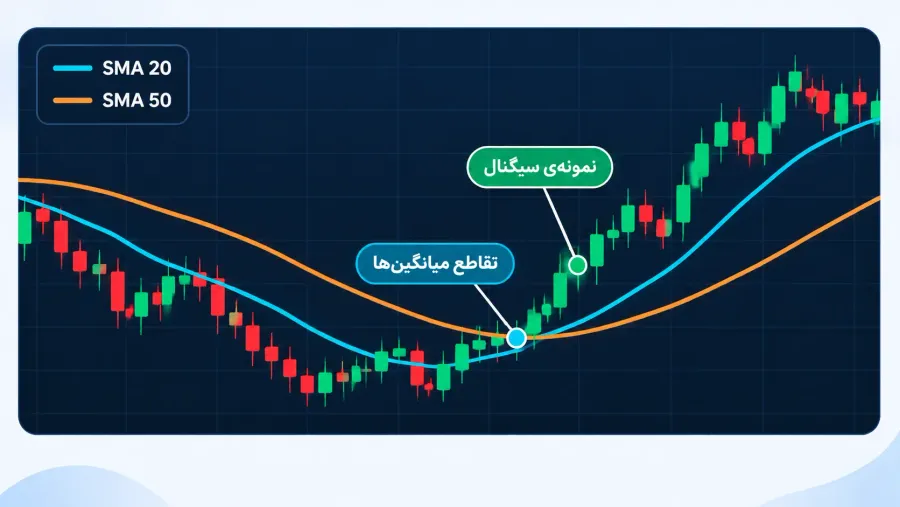
همانطور که در تصویر بالا مشاهده میکنید، خط آبی (میانگین متحرک ۲۰ دورهای) از پایین به بالای خط نارنجی (میانگین متحرک ۵۰ دورهای) عبور کرده است. در این مثال، الگوریتم میتواند این تقاطع را بهعنوان سیگنال خرید در نظر بگیرد؛ اما چنین سیگنالی به این معنا نیست که قیمت حتما افزایش پیدا میکند. ممکن است بازار پس از این تقاطع تغییر مسیر دهد و معامله با زیان همراه شود. به همین دلیل، پیش از استفاده از این استراتژی در معاملات واقعی، باید عملکرد آن را با اطلاعات گذشتهی بازار بررسی کرد و تاثیر کارمزدها و تغییرات قیمت را نیز در نظر گرفت.
انواع رایج Algo Trading
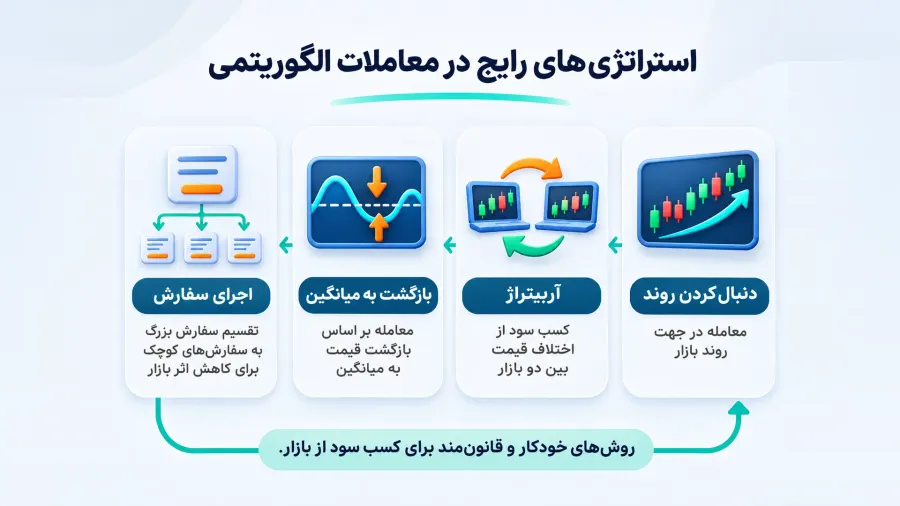
الگوریتمها با هدفهای متفاوتی طراحی میشوند. بعضی از آنها برای شناسایی موقعیت معاملاتی به کار میروند و بعضی دیگر، سفارش را با توجه به زمان، حجم یا شرایط بازار اجرا میکنند. چند نمونهی رایج عبارتاند از:
استراتژی دنبال کردن روند
در این روش، الگوریتم تلاش میکند جهت حرکت بازار را تشخیص دهد و بر اساس قواعد مشخص با روند همراه شود. عبور میانگین متحرک کوتاهمدت از میانگین بلندمدت یا عبور قیمت از یک سطح تعیینشده میتواند بخشی از شرطهای این استراتژی باشد. این روش در بازارهای بدون روند یا هنگام تغییر ناگهانی جهت بازار ممکن است سیگنالهای نامناسبی تولید کند.
استراتژی بازگشت به میانگین
این استراتژی بر این فرض بنا شده است که قیمت یا نسبت میان دو دارایی پس از فاصله گرفتن از میانگین آماری خود، ممکن است دوباره به آن نزدیک شود. الگوریتم انحراف را شناسایی میکند و بر اساس قواعد تعریفشده وارد معامله میشود. با این حال، قیمت میتواند برای مدتی طولانی از میانگین فاصله بگیرد؛ بنابراین بازگشت به میانگین قطعی نیست.
آربیتراژ
در آربیتراژ، سامانه اختلاف قیمت یک دارایی را در دو بازار یا دو بستر معاملاتی بررسی میکند. هدف، خرید در بازار ارزانتر و فروش در بازار گرانتر است. اما اختلاف قیمت بهتنهایی به معنی فرصت سودآور نیست. کارمزد، لغزش قیمت ، محدودیت انتقال، زمان انجام سفارش و نقدشوندگی میتوانند فاصلهی قیمت را از بین ببرند یا نتیجه را زیانده کنند.
الگوریتمهای اجرای سفارش
الگوریتمهای اجرای سفارش، برخلاف الگوریتمهایی که زمان مناسب خرید یا فروش را شناسایی میکنند، وظیفهی اجرای سفارشهای از پیش تعیینشده را بر عهده دارند. برای مثال، فرض کنید یک سرمایهگذار قصد دارد مقدار زیادی بیتکوین بخرد. اگر تمام سفارش را یکجا ثبت کند، ممکن است باعث افزایش قیمت شود و بخشی از خرید خود را با قیمت بالاتری انجام دهد. الگوریتمهای اجرای سفارش کمک میکنند این خرید بهتدریج و با تاثیر کمتر بر قیمت بازار انجام شود.
برای نمونه، یکی از روشهای اجرای سفارشهای بزرگ، تقسیم سفارش به بخشهای کوچکتر و اجرای تدریجی آن است. دو روش شناختهشده در این زمینه، TWAP (میانگین قیمت موزون بر اساس زمان) و VWAP (میانگین قیمت موزون بر اساس حجم) هستند.
در روش TWAP، سفارش در فاصلههای زمانی مشخص و بهصورت تدریجی اجرا میشود. اما در روش VWAP، الگوریتم حجم و زمان اجرای بخشهای مختلف سفارش را با توجه به حجم معاملات بازار تنظیم میکند؛ به این صورت که معمولا در زمانهای شلوغتر بازار، حجم بیشتری از سفارش اجرا میشود.
معاملات پربسامد (High-Frequency Trading یا HFT) شکل خاصی از معاملات الگوریتمی است که بر سرعت بالا و تاخیر کم تکیه دارد. با این حال، همهی معاملات الگوریتمی پربسامد نیستند و بسیاری از آنها با سرعت و بازهی زمانی متفاوتی اجرا میشوند.
مزایا و محدودیتهای الگوریتمیک تریدینگ
معاملات الگوریتمی میتواند اجرای یک استراتژی را منظمتر کند، اما این روش برای همهی معاملهگران یا همهی شرایط بازار مناسب نیست.
مزایا
- اجرای منظم قواعد: نرمافزار طبق دستورهای تعریفشده عمل میکند و احتمال تغییر تصمیم در لحظه بر اثر ترس یا طمع را کاهش میدهد. البته خطای طراح یا اشکال در قواعد همچنان ممکن است.
- بررسی همزمان دادهها: سامانه میتواند چندین داده یا بازار را بر اساس ظرفیت و طراحی خود بررسی کند؛ کاری که پیگیری دستی آن دشوارتر است.
- کاهش کارهای تکراری: پایش شرایط و ثبت سفارشهای تکراری میتواند خودکار شود و نیاز به انجام دستی بعضی مراحل کاهش یابد.
- امکان آزمون استراتژی: قواعد معاملاتی را میتوان پیش از اجرای واقعی با دادههای گذشته بررسی کرد؛ البته نتیجهی این آزمون محدودیتهای مشخصی دارد.
محدودیتها و ریسکها
- خطای نرمافزار یا داده: اشکال در کد، دادهی نادرست، قطعی ارتباط یا اختلال پلتفرم میتواند باعث ارسال سفارش اشتباه یا اجرا نشدن دستور شود.
- لغزش قیمت و نقدشوندگی: ممکن است سفارش با قیمتی متفاوت از قیمت مورد انتظار اجرا شود؛ بهخصوص اگر حجم سفارش نسبت به نقدشوندگی بازار بزرگ باشد.
- تغییر شرایط بازار: استراتژی که در یک دوره عملکرد مناسبی داشته، ممکن است با تغییر روند یا شرایط بازار کارایی قبلی را نداشته باشد.
- بیشبرازش به دادههای گذشته: اگر قواعد بیش از اندازه با دادههای تاریخی تنظیم شوند، ممکن است در آزمون نتیجهی خوبی نشان دهند اما در شرایط تازه عملکرد ضعیفی داشته باشند.
- نیاز به نظارت: خودکار بودن معامله به معنی بینیازی از کنترل نیست. سامانه باید آزمایش شود، عملکرد آن پایش شود و برای خطا یا شرایط غیرعادی، راه توقف مشخصی وجود داشته باشد.
یکی از نمونههای واقعی خطر خطاهای فنی در معاملات الگوریتمی، حادثهای است که برای شرکت Knight Capital در بازار سهام آمریکا اتفاق افتاد. در ۱ اوت ۲۰۱۲، نقص نرمافزاری در سیستم ثبت سفارش این شرکت باعث شد تنها در مدت ۴۵ دقیقه، بیش از ۴ میلیون سفارش به بازار ارسال شود؛ در حالی که این خطا هنگام پردازش فقط ۲۱۲ سفارش مشتری رخ داده بود. در نتیجه، شرکت بیش از ۴۶۰ میلیون دلار زیان دید.
طبق گزارش کمیسیون بورس و اوراق بهادار آمریکا ، مشکل تنها به نقص نرمافزار محدود نبود؛ ضعف در آزمایش نرمافزار پیش از اجرا و نبود کنترلهای کافی برای مدیریت ریسک نیز در شدت گرفتن این حادثه نقش داشتند. این اتفاق نشان میدهد که حتی یک خطای فنی میتواند در مدت کوتاهی خسارت سنگینی ایجاد کند و به همین دلیل، نظارت بر عملکرد سیستمهای معاملاتی خودکار اهمیت زیادی دارد.
حتی اگر نرمافزار بدون مشکل کار کند و تمام دستورها را درست اجرا کند، باز هم احتمال زیان وجود دارد. نوسان ناگهانی قیمتها، هزینههای معامله، اطلاعات نادرست بازار یا انجام نشدن سفارش در قیمت موردنظر میتوانند نتیجهی معاملات را تغییر دهند. بنابراین، استفاده از این روش به شناخت بازار، مدیریت ریسک و نظارت مداوم نیاز دارد و نباید آن را راهی برای کسب سود قطعی و بدون خطر دانست.
پیش از اجرای یک الگوریتم چه چیزهایی باید بررسی شود؟
پیش از استفاده از یک سامانهی معاملاتی، فقط به نتیجهی نمایشدادهشده در یک آزمون یا تبلیغ آن توجه نکنید. چند بررسی پایه میتواند تصویر دقیقتری از عملکرد و ریسک آن بدهد:
- قواعد استراتژی را روشن کنید: مشخص باشد الگوریتم بر چه دادهای تکیه میکند، چه زمانی سیگنال میدهد و تحت چه شرایطی از معامله خارج میشود.
- آزمون تاریخی را واقعبینانه انجام دهید: کارمزد، لغزش قیمت، نقدشوندگی و محدودیتهای اجرای سفارش را در محاسبه وارد کنید. نتیجهی بک تست فرضی است و عملکرد آینده را نشان نمیدهد.
- عملکرد را در محیط آزمایشی بررسی کنید: اگر پلتفرم امکان حساب دمو یا معاملهی آزمایشی دارد، پیش از اجرای واقعی رفتار سامانه را در شرایط جاری بازار بسنجید.
- کنترل و نظارت را کنار نگذارید: محدودیت حجم و تعداد سفارش، هشدار خطا و امکان متوقف کردن سامانه باید متناسب با شرایط آن در نظر گرفته شوند. تغییر در قواعد یا نرمافزار نیز به آزمون دوباره نیاز دارد.
کمیسیون بورس آمریکا نیز تاکید میکند که نتایج بکتست فرضیاند و عملکرد گذشته یا شبیهسازیشده، نتیجهی آینده را تضمین نمیکند. هزینهها و فرضهایی که در محاسبه وارد نشدهاند، میتوانند برداشت از عملکرد را تغییر دهند.
جمعبندی
معاملات الگوریتمی یعنی استفاده از نرمافزار برای تصمیمگیری یا اجرای سفارش بر پایهی قواعد مشخص. این روش میتواند پایش بازار و اجرای یک استراتژی را منظمتر کند، اما کیفیت نتیجه به طراحی قواعد، دادههای ورودی، هزینهها، شرایط بازار و کنترل ریسک بستگی دارد. پیش از استفاده، استراتژی را با فرضهای واقعبینانه آزمایش کنید و در زمان اجرا نیز نظارت بر عملکرد سامانه را ادامه دهید.
سوالات متداول

یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان


