ریسک طرف مقابل (Counterparty Risk) چیست؟ راهنمای محافظت از سرمایه در بازار کریپتو
ریسک طرف مقابل در سادهترین حالت یعنی میزان اعتمادی که برای نگهداری، انتقال و تسویه داراییهای خود به یک شخص، نهاد یا پلتفرم میکنید. اما این مفهوم ظاهرا ساده، پاشنه آشیل بسیاری از سرمایهگذاران است؛ جایی که متوجه میشوند داشتن یک تحلیل بینقص و سودآور بودن معامله، بهتنهایی ضامن حفظ سرمایه آنها نیست.

تصور کنید ماهها نمودارها را بررسی کردهاید، روی یک دارایی آیندهدار سرمایهگذاری کردهاید و دقیقا در روزی که قصد برداشت سود خود را دارید، با پیام خطای «برداشتها موقتا مسدود شده است» از سوی صرافی مواجه میشوید. در این لحظه، افت قیمت ارز دیجیتال شما را تهدید نمیکند، بلکه ورشکستگی، هک یا سوءمدیریت واسطهای که پولتان را به او سپردهاید، تمام معادلات را به هم ریخته است. در این مقاله، ماهیت دقیق این خطر پنهان را بررسی میکنیم و نشان میدهیم چگونه با شناخت تفاوتهای آن با ریسک بازار و استفاده از راهکارهای عملی، کنترل واقعی سرمایه خود را در دست بگیرید.
ریسک طرف مقابل یا طرف معامله چیست؟
در هر معاملهی مالی، چه خرید یک کالا باشد و چه سرمایهگذاری در بازارهای جهانی، همیشه دو طرف وجود دارند. شما یک طرف این معادله هستید و شخص، شرکت یا پلتفرمی که با آن معامله میکنید، طرف دیگر داستان است. ریسک طرف مقابل به زبان ساده یعنی این احتمال وجود داشته باشد که طرف دوم معامله نتواند یا نخواهد به تعهدات خود عمل کند.
زمانی که شما پولی را در جایی سرمایهگذاری میکنید، در واقع به یک نهاد واسطه اعتماد کردهاید. اگر آن نهاد دچار مشکلاتی مثل ورشکستگی، هک یا سوءمدیریت شود و در اصطلاح مالی دچار نکول (ناتوانی در پرداخت بدهی یا انجام تعهدات قرارداد) گردد، شما با ریسک طرف مقابل مواجه شدهاید. این مفهوم یکی از پایهایترین خطرات در هر سیستم مالی است و در دنیای ارزهای دیجیتال، به دلیل نوپا بودن برخی نهادها و پلتفرمها، اهمیت دوچندانی پیدا میکند.
توضیح ریسک طرف مقابل با یک مثال ساده مالی
برای درک بهتر این موضوع، بیایید از یک مثال بسیار ملموس و روزمره استفاده کنیم. فرض کنید یکی از دوستان شما برای توسعهی کسب و کار خود به پول نیاز دارد و شما تصمیم میگیرید مبلغی را به او قرض بدهید. دوست شما تعهد میدهد که این مبلغ را سر ماه به همراه مقداری سود برگرداند.
در این سناریو، شما سرمایهگذار هستید و دوست شما طرف مقابل معامله محسوب میشود. اگر کسب و کار دوست شما با شکست مواجه شود و او پولی برای پس دادن نداشته باشد، شما سرمایهی خود را از دست دادهاید. این دقیقا همان ریسک طرف مقابل است.
حالا این مثال را به دنیای رمزارزها بیاورید. فرض کنید شما ارزهای دیجیتال خود را در یک صرافی متمرکز (پلتفرمی که توسط یک شرکت مدیریت میشود و کنترل مستقیم دارایی و کلیدهای خصوصی کاربران را در دست دارد) نگهداری میکنید. در اینجا صرافی همان دوست شماست. حتی اگر قیمت ارز شما به شدت رشد کند، چنانچه صرافی هک شود یا مدیران آن فرار کنند، شما نمیتوانید به سود یا حتی اصل سرمایهی خود دسترسی پیدا کنید.
چرا شناخت ریسک طرف مقابل برای سرمایهگذاران اهمیت حیاتی دارد؟
بسیاری از افراد تازهکار تصور میکنند که تنها خطر موجود در بازارهای مالی، بالا و پایین شدن قیمتها است. اما یک سرمایهگذار باهوش میداند که داشتن یک تحلیل درست و سودآور بودن معامله، به تنهایی ضامن حفظ سرمایه نیست. شناخت ریسک طرف مقابل به چند دلیل اساسی برای هر سرمایهگذاری حیاتی است:
- محافظت از اصل سرمایه: هدف اول در هر سرمایهگذاری، حفظ پولی است که با زحمت به دست آوردهاید. اگر ندانید سرمایهی شما دقیقا در دست چه کسی است و آن نهاد چقدر اعتبار دارد، ممکن است کل پرتفوی (سبد داراییها و سرمایهگذاریهای شما) یکشبه نابود شود.
- ایجاد دیدگاه واقعبینانه: شناخت این ریسک به شما کمک میکند تا فریب وعدههای سودهای نجومی را نخورید. وقتی یک پلتفرم سودهای ثابت و غیرمنطقی پیشنهاد میدهد، شما با دانستن این مفهوم بلافاصله متوجه میشوید که در پشت صحنه، ریسک طرف مقابل بسیار بالایی وجود دارد و احتمال از دست رفتن پولتان کم نیست.
- مدیریت و توزیع خطر: زمانی که بدانید تکیه کردن به یک پلتفرم یا شرکت واحد چقدر خطرناک است، تمام تخممرغهای خود را در یک سبد نمیچینید. این آگاهی باعث میشود داراییهای خود را بین چند صرافی معتبر یا کیف پولهای شخصی تقسیم کنید.
در نهایت، درک ریسک طرف مقابل به شما این قدرت را میدهد که کنترل واقعی داراییهای خود را در دست بگیرید و اجازه ندهید اشتباهات یا مشکلات مالی دیگران، آیندهی اقتصادی شما را به خطر بیندازد.
تفاوت ریسک طرف مقابل با سایر ریسکهای بازار
ورود به دنیای سرمایهگذاری نیازمند شناخت دقیق خطرات آن است. خیلی از افراد تازهکار تمام خطرات را در یک کاسه میگذارند و فکر میکنند تنها تهدید برای سرمایهی آنها، ریزش قیمتها است. اما واقعیت این است که برای محافظت از داراییهای خود، باید تفاوت میان این ریسکها را به خوبی بشناسیم. ریسک طرف مقابل تنها یکی از چالشهای این مسیر است.
برای درک بهتر، در ادامه ریسک طرف معامله را با سه ریسک مهم دیگر در دنیای رمزارزها مقایسه میکنیم تا دید بازتری نسبت به شرایط بازار پیدا کنید. در این جدول مقایسهای، تفاوتهای کلیدی این مفاهیم را به صورت خلاصه مرور میکنیم:
|
نوع ریسک |
عامل ایجاد خطر |
مثال در دنیای رمزارز |
روش مقابلهی اصلی |
|
ریسک طرف مقابل |
شخص، صرافی یا شرکت واسطه |
ورشکستگی صرافی و بلوکه شدن پول شما |
استفاده از کیف پول شخصی |
|
ریسک بازار |
تغییرات عرضه و تقاضا |
افت شدید قیمت بیت کوین در یک روز |
مدیریت سرمایه و تنوعبخشی |
|
ریسک نقدشوندگی |
نبود خریدار در بازار |
ناتوانی در فروش یک ارز دیجیتال ناشناخته |
سرمایهگذاری در ارزهای معتبر |
|
ریسک قرارداد هوشمند |
باگ و نقص در کدهای برنامهنویسی |
هک شدن پلتفرم وامدهی غیرمتمرکز |
بررسی اعتبار کدهای پروژه |
مقایسه ریسک طرف مقابل و ریسک بازار
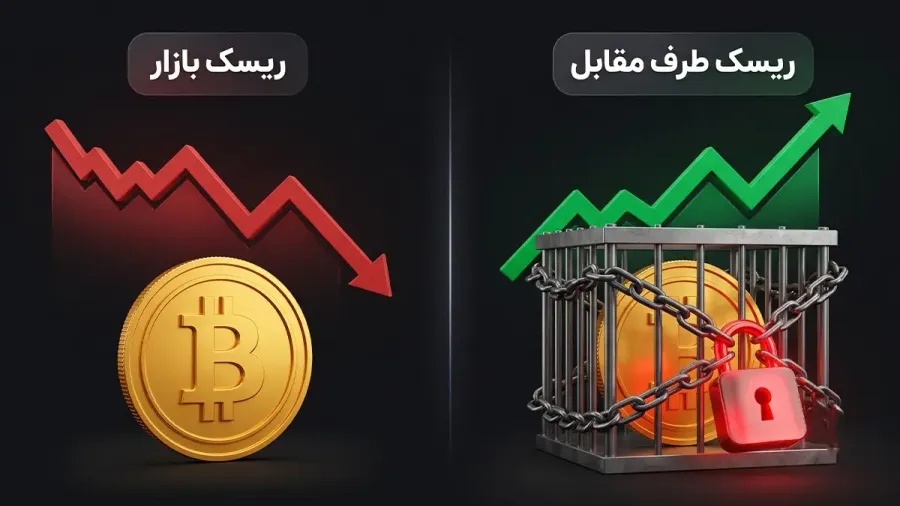
بزرگترین اشتباه بسیاری از سرمایهگذاران این است که ریسک طرف مقابل را با ریسک بازار (Market Risk: خطر کاهش ارزش دارایی به دلیل نوسانات قیمت و تغییرات عرضه و تقاضا) اشتباه میگیرند.
اجازه بدهید این تفاوت را با یک استعاره روشن کنیم. فرض کنید شما یک خانهی زیبا خریدهاید. اگر به دلیل رکود اقتصادی، قیمت خانهی شما در بازار افت کند، شما با ریسک بازار مواجه شدهاید. اما اگر پول را به یک انبوهساز بدهید تا برای شما خانه بسازد و او پول را بردارد و فرار کند، شما قربانی ریسک طرف مقابل شدهاید.
در دنیای رمزارزها، اگر شما یک بیت کوین در کیف پول شخصی خود داشته باشید و قیمت بیت کوین از ۶۰ هزار دلار به ۴۰ هزار دلار برسد، دارایی شما تحت تاثیر ریسک بازار قرار گرفته است. در اینجا هیچ شخص یا نهادی پول شما را ندزدیده است، بلکه ارزش دارایی در بازار جهانی افت کرده است. اما اگر همان بیت کوین را در یک صرافی متمرکز نگه دارید و صرافی به دلیل سوءمدیریت ورشکست شود، حتی اگر قیمت بیت کوین به ۱۰۰ هزار دلار هم برسد، شما دسترسی به سرمایهی خود را از دست دادهاید. این دقیقا همان ریسک طرف مقابل است.
تفاوت ریسک طرف مقابل با ریسک نقدشوندگی در زمان فروش دارایی
یکی دیگر از مفاهیمی که باید به خوبی از آن آگاه باشید، ریسک نقدشوندگی (Liquidity Risk: ناتوانی در فروش سریع دارایی به قیمت منصفانه به دلیل نبود خریدار کافی در بازار) است.
تصور کنید شما یک تابلوی نقاشی بسیار ارزشمند و کمیاب دارید. وقتی میخواهید آن را بفروشید، متوجه میشوید که پیدا کردن خریداری که حاضر باشد قیمت واقعی آن را بپردازد ماهها زمان میبرد. در اینجا تابلوی شما ارزش دارد، اما به سرعت به پول نقد تبدیل نمیشود. در بازار ارزهای دیجیتال، اگر شما یک توکن ناشناخته بخرید و در زمان فروش متوجه شوید که خریداری در صرافی برای آن وجود ندارد، شما با ریسک نقدشوندگی مواجه هستید.
اما ریسک طرف مقابل کاملا متفاوت است. در ریسک طرف مقابل، ممکن است دارایی شما به شدت نقدشونده باشد (مثل بیت کوین یا تتر که میلیونها خریدار دارند)، اما صرافی یا واسطهای که دارایی شما را نگهداری میکند، حساب شما را مسدود کند یا اجازه برداشت ندهد. در واقع در ریسک نقدشوندگی بازار با شما یاری نمیکند، اما در ریسک طرف مقابل، شخص امانتدار در انجام وظیفهی خود کوتاهی میکند.
ریسک طرف مقابل در برابر ریسک قرارداد هوشمند و خطرات فنی
با پیدایش پلتفرمهای مالی غیرمتمرکز، بسیاری از افراد تصور کردند که مشکل نهادهای واسطه به طور کامل حل شده است. در این پلتفرمها، هیچ مدیر یا شرکتی وجود ندارد که بخواهد پول شما را مسدود کند. اما اینجا با خطر جدیدی به نام ریسک قرارداد هوشمند (Smart Contract Risk: وجود باگ یا نقص امنیتی در کدهای برنامهنویسی پلتفرم که میتواند منجر به هک یا از دست رفتن سرمایه شود) روبرو میشویم.
برای درک این تفاوت، فرض کنید پول خود را به یک کارمند بانک میسپارید تا در گاوصندوق بگذارد؛ اگر کارمند دزد از آب دربیاید، این ریسک طرف مقابل است. حالا فرض کنید پول خود را در یک دستگاه خودپرداز پیشرفته و تمام خودکار قرار میدهید؛ دستگاه دزد نیست، اما اگر سیستم مکانیکی آن خراب شود و پول شما را ببلعد، شما دچار مشکل فنی شدهاید.
در شبکهی بلاکچین، وقتی شما از قراردادهای هوشمند استفاده میکنید، ریسک اینکه یک انسان یا شرکت به شما خیانت کند را به شدت کاهش میدهید (کاهش ریسک طرف مقابل)، اما همزمان میپذیرید که اگر هکرها یک نقص فنی در کد برنامهنویسی آن قرارداد پیدا کنند، ممکن است سرمایهی شما به سرقت برود. بنابراین، حذف نهادهای متمرکز به معنای از بین رفتن کامل خطر نیست، بلکه نوع خطر از خطای انسانی به خطای کامپیوتری تغییر میکند.
ریسک طرف معامله در سیستمهای مالی سنتی
شاید با خواندن بخشهای قبل تصور کنید که ریسک طرف مقابل فقط مخصوص دنیای ارزهای دیجیتال و پلتفرمهای آنلاین است. اما واقعیت این است که این مفهوم ریشهی بسیار عمیقی در سیستمهای مالی سنتی، مثل بانکها، موسسات اعتباری و شرکتهای بیمه دارد. در حقیقت، پایهی سیستم بانکداری مدرن بر اساس اعتماد به نهادهای واسطه بنا شده است.
وقتی شما پول خود را در یک بانک سپردهگذاری میکنید، بانک طرف مقابل شما محسوب میشود. شما به بانک اعتماد میکنید که هر زمان پولتان را خواستید، آن را به شما برگرداند. اما اگر بانک در سرمایهگذاریهای خود شکست بخورد، چه اتفاقی میافتد؟ تاریخ به ما نشان داده است که حتی بزرگترین نهادهای مالی هم میتوانند قربانی این ریسک شوند و سرمایهی مشتریان خود را به خطر بیندازند.
رویدادهای تاریخی مهم و بحران سقوط بازار املاک و مستغلات در سال ۲۰۰۸
برای درک بهتر ابعاد این خطر در اقتصاد جهانی، بهترین مثال بحران مالی سال ۲۰۰۸ است. این بحران که از بازار املاک و مستغلات آمریکا شروع شد، یک نمونهی کلاسیک و بسیار بزرگ از پیامدهای تلخ ریسک طرف معامله است.
داستان از این قرار بود که بانکها شروع به پرداخت وام مسکن پرخطر (وامهایی که به افراد با اعتبار مالی پایین و احتمال عدم بازپرداخت بالا داده میشود) کردند. پس از مدتی، با تغییر شرایط اقتصادی، این افراد نتوانستند اقساط وامهای خود را پرداخت کنند. در اینجا، وامگیرندگان به تعهد خود در قبال بانکها عمل نکردند و بانکها با اولین سطح از ریسک طرف مقابل روبرو شدند.
اما فاجعهی اصلی زمانی رخ داد که مشخص شد بانکها این وامهای پرخطر را در قالب بستههای سرمایهگذاری به دیگر موسسات مالی بزرگ فروخته بودند. با توقف پرداخت اقساط توسط مردم عادی، ارزش این بستههای سرمایهگذاری عملا به صفر رسید. در نتیجه، چه اتفاقی افتاد؟
- موسسات مالی بزرگی مثل لیمن برادرز (Lehman Brothers) که بیش از یک قرن سابقه داشتند، ورشکست شدند.
- این موسسات نتوانستند بدهیهای خود را به سایر بانکها و مشتریان پرداخت کنند.
- یک واکنش زنجیرهای ایجاد شد که به کل دنیا نشان داد وقتی طرفهای یک معاملهی بزرگ نتوانند به تعهدات خود عمل کنند، کل سیستم اقتصاد جهانی میتواند در لبهی پرتگاه قرار بگیرد.
چاپ پول توسط دولتها و ریسک از دست رفتن پشتوانه مالی ارزها
ریسک طرف معامله همیشه به شکل ورشکستگی یک بانک یا موسسه خود را نشان نمیدهد. گاهی اوقات، این ریسک در بالاترین سطح ممکن، یعنی از سوی دولتها و بانکهای مرکزی اعمال میشود. برای درک این موضوع باید با مفهوم پول فیات (پولهای رایج مثل دلار یا ریال که پشتوانهی فیزیکی مثل طلا ندارند و اعتبارشان تنها به ضمانت و قدرت دولتها وابسته است) آشنا شوید.
زمانی که شما اسکناسهای یک کشور را در جیب یا حساب بانکی خود نگه میدارید، در واقع به دولت آن کشور به عنوان طرف مقابل خود اعتماد کردهاید. تعهد پنهان دولتها در این معامله این است که ارزش و قدرت خرید این پول را در گذر زمان حفظ کنند. اما در بسیاری از مواقع، دولتها برای جبران کسری بودجهی خود یا مدیریت بحرانها، اقدام به چاپ پول بدون پشتوانه میکنند.
چاپ بیرویهی پول به طور مستقیم باعث ایجاد تورم (کاهش قدرت خرید پول در طول زمان به دلیل افزایش سطح عمومی قیمتها) میشود. وقتی چنین اتفاقی میافتد وضعیت شما به عنوان یک شهروند به این شکل خواهد بود:
- دارایی شما در بانک مسدود نشده است و هر زمان بخواهید به آن دسترسی دارید.
- کسی از حساب شما پولی برداشت نکرده و عدد موجودی شما هیچ تغییری نکرده است.
- اما ارزش سرمایهی شما آب شده است، زیرا قدرت خرید شما نسبت به سال گذشته به شدت کاهش یافته است.
این وضعیت به روشنی نشان میدهد که دولتها در انجام تعهد خود مبنی بر حفظ ارزش پول ملی کوتاهی کردهاند. در نتیجه، نگهداری تمام ثروت به شکل پول نقد رایج، به معنای پذیرش یک ریسک طرف مقابل بسیار بزرگ از سوی سیاستگذاران اقتصادی است. این دقیقا همان نقطهای است که بسیاری از سرمایهگذاران باهوش را به سمت داراییهای جایگزین، کمیاب و مستقل از دولتها سوق میدهد تا خود را از این وابستگی پرخطر رها کنند.
بررسی ریسک طرف مقابل در دنیای ارزهای دیجیتال
دنیای ارزهای دیجیتال در ابتدا با یک رویای بزرگ شکل گرفت: حذف واسطهها و ایجاد یک سیستم مالی که در آن هیچ کس نتواند پول شما را مسدود کند. شبکهی بیت کوین به تنهایی این رویا را محقق کرده است، اما وقتی پای سرویسهای جانبی و پلتفرمهای واسطه به میان میآید، داستان کاملا عوض میشود. به محض اینکه برای خرید، فروش، وام دادن یا انتقال داراییهای خود به یک پلتفرم یا شرکت تکیه میکنید، دوباره پای ریسک طرف مقابل به میان کشیده میشود.
در این بخش، چهار تلهی بزرگ و مهم را بررسی میکنیم که سرمایهگذاران بازار رمزارزها باید به شدت مراقب آنها باشند.
خطرات نگهداری دارایی در صرافیهای متمرکز و احتمال مسدود شدن برداشتها
سادهترین و رایجترین جایی که با ریسک طرف معامله برخورد میکنید، صرافیهای متمرکز هستند. وقتی شما یک ارز دیجیتال را میخرید و آن را در حساب صرافی رها میکنید، در واقع شبیه این است که پول نقد خود را در گاوصندوق همسایه گذاشتهاید! شما فقط یک عدد روی صفحهی نمایشگر خود میبینید، اما کنترل واقعی و کلیدهای دسترسی به آن دارایی در دست مدیران صرافی است.
اگر دارایی خود را در این صرافیها نگه دارید، ممکن است با سه خطر اساسی مواجه شوید:
- سوءمدیریت و ورشکستگی صرافی: ممکن است مدیران صرافی با پول شما سرمایهگذاریهای اشتباهی انجام دهند و وقتی همه برای برداشت پولشان هجوم میآورند، صرافی پولی برای پس دادن نداشته باشد.
- هک شدن کیف پولهای صرافی: صرافیها همیشه هدف جذابی برای هکرها هستند. اگر امنیت پلتفرم پایین باشد و هکرها داراییها را به سرقت ببرند، صرافی مجبور میشود برداشتها را متوقف کند.
- مشکلات قانونی و تحریمها: ممکن است یک دولت یا نهاد قانونی به صرافی دستور دهد که حساب برخی کاربران (مثلا کاربران ایرانی) را مسدود کند.
در تمامی این حالتها، بدون اینکه قیمت ارز دیجیتال شما در بازار جهانی تغییری کرده باشد، شما دسترسی به سرمایهی خود را از دست میدهید.
استیبل کوینهای متمرکز و وابستگی ارزش آنها به ناشر و شرکت پشتیبان
بسیاری از ما برای در امان ماندن از نوسانات شدید بازار، ارزهای خود را به استیبل کوین (ارز دیجیتالی که قیمت آن همیشه ثابت و برابر با یک دارایی مثل یک دلار آمریکا است) تبدیل میکنیم. تتر و یواسدیسی معروفترین نمونههای این نوع ارزها هستند. اما اینجا یک نکتهی ظریف وجود دارد: این توکنها توسط یک شرکت مرکزی چاپ و مدیریت میشوند.
شما به عنوان کاربر اعتماد میکنید که به ازای هر یک تتری که در بازار وجود دارد، شرکت سازندهی آن دقیقا یک دلار واقعی در بانک ذخیره کرده است. اما اگر این شرکت دروغ گفته باشد چه؟ اگر شرکتی که تتر را تولید میکند دچار بحران حقوقی شود، ورشکست گردد یا بانکهایش پولهای او را مسدود کنند، ارزش آن استیبل کوین به شدت افت میکند. در اینجا، ریسک طرف مقابل دقیقا همان شرکتی است که قول داده ارزش پول شما را حفظ کند.
پلتفرمهای وامدهی کریپتویی و خطر عدم بازپرداخت یا ورشکستگی
در سالهای اخیر، پلتفرمهای وامدهی در دنیای رمزارزها به شدت محبوب شدهاند. این پلتفرمها به شما میگویند: ارزهای دیجیتال خود را به ما بسپارید تا ما آن را به دیگران وام بدهیم و به شما سود ثابت پرداخت کنیم. در نگاه اول، این یک معاملهی عالی به نظر میرسد، اما این دقیقا همان جایی است که ریسک طرف مقابل میتواند فاجعه بیافریند.
استعارهی این کار مثل این است که ماشین خود را به یک شرکت کرایه اتومبیل بدهید تا با آن کار کنند و به شما اجارهی ماهانه بدهند. تا زمانی که شرکت خوب کار میکند، همه چیز عالی است. اما اگر آن شرکت ماشینها را به افراد بیمسئولیت اجاره دهد و آنها ماشین را تصادف کنند یا پس ندهند، شرکت ورشکست میشود و شما هم ماشین خود را از دست میدهید.
در پلتفرمهای وامدهی کریپتویی نیز اگر وامگیرندگان نتوانند پول را پس بدهند، یا خود پلتفرم در بازارهای پرخطر سرمایهگذاری کند و شکست بخورد، شما حتی به اصل پول خود نیز دسترسی نخواهید داشت.
ریسکهای نهفته در معاملات OTC و پلهای میانزنجیرهای در انتقال دارایی
بخش دیگری از بازار که خطرات خاص خود را دارد، معاملات بزرگ خارج از صرافی و همچنین جابجایی ارزها بین شبکههای مختلف است. بیایید این دو مورد را به زبان ساده بررسی کنیم:
معاملات OTC (خرید و فروش مستقیم و بدون واسطه بین دو نفر که معمولا برای حجمهای بسیار بالای پول انجام میشود)، در این نوع معاملات، چون نظارت یک صرافی متمرکز وجود ندارد، ریسک طرف مقابل به شدت بالاست. شما باید به خریدار یا فروشنده اعتماد کنید که پس از دریافت پول یا ارز دیجیتال، سهم شما را نیز ارسال کند. اگر طرف مقابل کلاهبردار باشد و به تعهد خود عمل نکند، پیگیری قانونی آن بسیار دشوار خواهد بود.
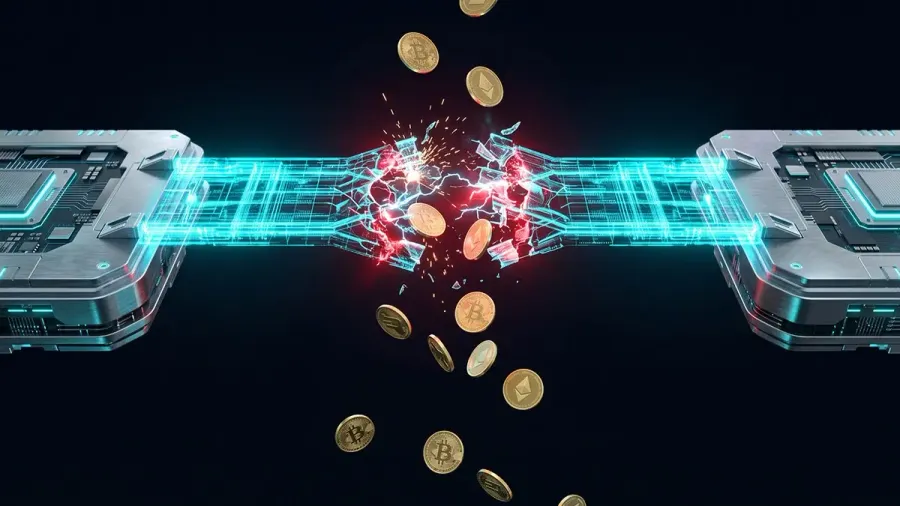
پلهای میانزنجیرهای (ابزاری که به شما اجازه میدهد یک ارز دیجیتال را از یک شبکهی بلاکچین به شبکهی دیگری منتقل کنید): فرض کنید میخواهید بیت کوین خود را به شبکهی اتریوم ببرید. شما ارز خود را در یک پل یا Bridge قفل میکنید و در ازای آن، معادل آن را در شبکهی جدید دریافت میکنید. مشکل اینجاست که ارزهای اصلی شما در صندوق این پل قفل شدهاند. اگر این پل هک شود و ارزهای قفل شده به سرقت بروند، آن توکنهایی که در شبکهی جدید به شما داده شده است، تمام پشتوانهی خود را از دست میدهند و بیارزش میشوند. در اینجا، خود آن ابزار واسطه به عنوان ریسک طرف مقابل شما عمل کرده است.
نقش حضانت دارایی در میزان Counterparty Risk
یکی از مهمترین مفاهیمی که در دنیای ارزهای دیجیتال با آن روبرو میشوید، بحث حضانت (به عهده گرفتن مسئولیت نگهداری و کنترل یک دارایی) است. برای درک این کلمه کافی است از خودتان یک سوال بسیار ساده بپرسید: کلید گاوصندوقی که پولهای من در آن قرار دارد، در جیب چه کسی است؟
پاسخ به این سوال، میزان ریسک طرف مقابل شما را به طور دقیق مشخص میکند. به طور کلی، هرچقدر کنترل سرمایهی شما بیشتر در دست دیگران باشد، ریسک اینکه آنها نتوانند پولتان را برگردانند نیز بیشتر میشود. در دنیای رمزارزها، برای نگهداری داراییها دو راهکار اصلی وجود دارد که در ادامه هر کدام را با زبان ساده بررسی میکنیم.
سرویسهای حضانتی یا Custodial و واگذاری کامل کنترل دارایی به واسطهها
سرویسهای حضانتی به پلتفرمهایی گفته میشود که کنترل و نگهداری داراییهای شما را به طور کامل بر عهده میگیرند. معروفترین نمونهی این سرویسها، همان صرافیهای متمرکز هستند که روزانه برای خرید و فروش ارزهای دیجیتال از آنها استفاده میکنیم.
برای درک بهتر این سیستم، پارکینگهای دارای نگهبان را تصور کنید. شما ماشین خود را به نگهبان تحویل میدهید و در ازای آن یک قبض دریافت میکنید. شما میدانید که ماشین متعلق به شماست، اما در آن لحظه، سوئیچ ماشین در دست نگهبان است و برای پس گرفتن آن باید قبض را ارائه دهید. در سرویسهای حضانتی نیز دقیقا همین اتفاق میافتد. شما ارز دیجیتال میخرید، اما کلید خصوصی (رمز عبور فوقامنیتی که برای دسترسی و انتقال دارایی در شبکهی بلاکچین ضروری است) در دست صرافی باقی میماند.
استفاده از این روش مزایا و معایب خاص خودش را دارد:
- استفادهی آسان: اگر رمز عبور حساب خود را فراموش کنید، با ارسال یک پیام به پشتیبانی صرافی میتوانید آن را بازیابی کنید، درست مثل زمانی که رمز کارت بانکی خود را فراموش میکنید.
- ریسک طرف مقابل بسیار بالا: بزرگترین نقطهی ضعف این روش این است که شما صد درصد به صرافی وابستهاید. اگر صرافی هک شود، ورشکست کند یا به دلیل تحریمها حساب شما را ببندد، شما دارایی خود را از دست میدهید، زیرا کلید اصلی خانهی شما از ابتدا در دست آنها بوده است.
کیف پولهای غیرحضانتی یا Non-Custodial و پذیرش مسئولیت شخصی برای کاهش وابستگی
در سمت دیگر ماجرا، کیف پولهای غیرحضانتی قرار دارند. این کیف پولها نرمافزارها یا دستگاههای فیزیکی کوچکی هستند که کلید خصوصی را فقط و فقط در اختیار خود شما قرار میدهند و هیچ واسطهای در این میان وجود ندارد.
استفاده از این روش شبیه این است که شما یک گاوصندوق شخصی و غیرقابل نفوذ در خانهی خود داشته باشید. شما تنها کسی هستید که رمز این گاوصندوق را میداند. در این حالت، ریسک طرف مقابل به طور کامل از بین میرود، زیرا هیچ شرکت، صرافی یا مدیر بانکی وجود ندارد که بخواهد پول شما را مسدود کند یا در امانت شما خیانت کند. حتی اگر شرکتی که نرمافزار کیف پول شما را ساخته است ورشکست شود، دارایی شما روی شبکهی بلاکچین کاملا امن است و میتوانید با استفاده از رمزهای خود، از طریق یک نرمافزار دیگر به آنها دسترسی پیدا کنید.
اما این استقلال بزرگ، هزینهای هم دارد و آن پذیرش مسئولیت صد درصدی است. وقتی شما یک کیف پول غیرحضانتی میسازید، سیستم به شما یک عبارت بازیابی (مجموعهای از ۱۲ تا ۲۴ کلمهی انگلیسی که به عنوان شاهکلید گاوصندوق شما عمل میکند) میدهد.
قوانین بازی در این روش بسیار شفاف و البته بیرحمانه است:
- کنترل مطلق: تا زمانی که کلمات بازیابی خود را در جای امنی نگه دارید، هیچ قدرتی در جهان نمیتواند ارزهای دیجیتال شما را مصادره کند.
- خطر اشتباهات فردی: اگر کلمات بازیابی خود را گم کنید یا کسی آنها را از شما بدزدد، هیچ تیم پشتیبانی یا شرکتی در دنیا وجود ندارد که بتواند به شما کمک کند. در این حالت، سرمایهی شما برای همیشه از دست میرود.
در نهایت، انتخاب بین این دو روش، انتخاب بین راحتی و امنیت است. برای کاهش ریسک طرف مقابل، سرمایهگذاران حرفهای معمولا فقط مبلغی را در صرافیها (سرویسهای حضانتی) نگه میدارند که قصد معاملهی روزانهی آن را دارند و بخش اصلی و پسانداز بلندمدت سرمایهی خود را به کیف پولهای شخصی (غیرحضانتی) منتقل میکنند.
راهکارهای غیرمتمرکز برای مقابله با ریسک نهادهای واسطه
همانطور که دیدیم، مشکل اصلی در ریسک طرف معامله، وجود یک انسان، شرکت یا سازمان است که ممکن است اشتباه کند، ورشکست شود یا به تعهداتش پایبند نباشد. اما آیا راهی وجود دارد که بتوانیم بدون نیاز به این واسطهها، ارزش و سرمایهی خود را جابهجا کنیم؟ پاسخ به این سوال، همان ایدهی جذابی است که دنیای ارزهای دیجیتال بر پایهی آن بنا شد: تمرکززدایی.
در سیستمهای غیرمتمرکز، ما نیاز به اعتماد کردن به نهادهای انسانی را با اعتماد به ریاضیات و کدهای کامپیوتری جایگزین میکنیم. بیایید ببینیم این تکنولوژی چگونه واسطههای پرخطر را از معادلهی سرمایهگذاری ما حذف میکند.
بیت کوین به عنوان راه حلی برای حذف ریسک طرف مقابل در تراکنشهای همتا به همتا
در سال ۲۰۰۸، زمانی که بحران مالی جهانی نشان داد بانکها تا چه حد میتوانند غیرقابل اعتماد باشند، بیت کوین متولد شد. هدف اصلی شبکهی بیت کوین، ایجاد یک سیستم پول الکترونیکی همتا به همتا (تراکنشهای مستقیم و بدون واسطه بین دو نفر که در آن نیازی به تایید هیچ بانک، شرکت یا دولت نیست) بود.
برای درک بهتر این موضوع، فرض کنید میخواهید یک اسکناس صد هزار تومانی را به دوست خود بدهید. وقتی این اسکناس را به صورت فیزیکی در دست او میگذارید، هیچ واسطهای بین شما دو نفر وجود ندارد. هیچ بانکی نمیتواند جلوی این انتقال را بگیرد یا حساب شما را مسدود کند. بیت کوین دقیقا همین کار را در دنیای دیجیتال انجام میدهد.
وقتی شما مقداری بیت کوین را از کیف پول شخصی خود به کیف پول شخص دیگری منتقل میکنید، سیستم بلاکچین به صورت خودکار و بر اساس الگوریتمهای ریاضی این تراکنش را تایید میکند. در این چرخهی مالی:
- هیچ بانکی وجود ندارد که تراکنش را به دلایل واهی متوقف کند.
- هیچ مدیر صرافی نمیتواند به شما بگوید که اجازه برداشت ندارید.
- تا زمانی که رمز عبور کیف پول خود را در اختیار دارید، دارایی شما صد درصد در کنترل خودتان است.
بنابراین، بیت کوین در ذات خود و در صورتی که در کیف پولهای شخصی نگهداری شود، ریسک طرف مقابل را در زمان انتقال و نگهداری پول به طور کامل از بین برده است.
نقش DeFi در جایگزینی قراردادهای هوشمند به جای نهادهای مالی متمرکز
بیت کوین برای نگهداری و انتقال مستقیم دارایی عالی است، اما یک سیستم مالی فقط به انتقال پول محدود نمیشود. ما در بازارهای مالی به خدماتی مثل وام گرفتن، سپردهگذاری و تبدیل ارزها به یکدیگر هم نیاز داریم. اینجاست که دیفای (امور مالی غیرمتمرکز، شبکهای از برنامهها که خدمات بانکی و مالی را بدون نیاز به هیچ بانک یا شرکتی ارائه میدهند) وارد میدان میشود.
در سیستم دیفای، به جای اینکه یک مدیر بانک یا کارمند صرافی برای شما تصمیم بگیرد و پول شما را در اختیار داشته باشد، همهچیز توسط قراردادهای هوشمند (کدهای برنامهنویسی شدهای که به محض برآورده شدن شرایط یک معامله، آن را به صورت خودکار و بدون نیاز به دخالت انسان اجرا میکنند) مدیریت میشود.
این فرآیند را میتوانید شبیه به یک دستگاه خودکار فروش نوشیدنی تصور کنید. وقتی شما پول را وارد دستگاه میکنید و دکمهی نوشیدنی مورد نظر را میزنید، دستگاه به صورت خودکار نوشیدنی را به شما تحویل میدهد. در اینجا هیچ انسان فروشندهای وجود ندارد که پول شما را بگیرد و از دادن نوشیدنی امتناع کند. قراردادهای هوشمند در دیفای نیز دقیقا همین کار را با سرمایهی شما انجام میدهند. وقتی شما در یک پلتفرم غیرمتمرکز وام میگیرید یا ارزهای خود را معامله میکنید:
- کدهای کامپیوتری و شفاف جایگزین کارمندان، مدیران و واسطهها میشوند.
- هیچ انسانی نمیتواند قوانین توافق شده را پس از شروع کار به نفع خود تغییر دهد.
- دارایی شما در حساب بانکی یک شرکت خاص قفل نمیشود، بلکه در دل کدهای شفاف بلاکچین قرار میگیرد.
به این ترتیب، دیفای با حذف انسانها و شرکتهای واسطه، توانسته است ریسک طرف مقابل را به شدت کاهش دهد. البته همانطور که پیشتر اشاره کردیم، در این پلتفرمها نوع ریسک تغییر میکند و شما باید مراقب خطرات فنی مرتبط با کدهای برنامهنویسی باشید، اما حداقل دیگر نگران فرار مدیران یا ورشکستگی نهادهای مالی متمرکز نخواهید بود.
چگونه ریسک طرف معامله را مدیریت و کاهش دهیم؟
حالا که به خوبی با ماهیت این خطر پنهان آشنا شدیم، زمان آن رسیده است که یاد بگیریم چگونه از سرمایهی خود محافظت کنیم. حقیقت این است که شما نمیتوانید ریسک طرف مقابل را در بازارهای مالی متمرکز به طور صد درصد نابود کنید؛ درست مثل رانندگی در اتوبان که همیشه خطر تصادف وجود دارد. اما همانطور که در رانندگی با بستن کمربند ایمنی و رعایت فاصلهی قانونی، خطرات را به حداقل میرسانید، در دنیای سرمایهگذاری نیز با رعایت چند قانون طلایی میتوانید این ریسک را به شکل چشمگیری مدیریت کنید.
بررسی اعتبار پلتفرمها و اهمیت گزارشهای اثبات ذخایر یا Proof of Reserves
اولین قدم برای کاهش خطر، شناخت دقیق شریک مالی شماست. پیش از آنکه حتی یک دلار به یک صرافی یا پلتفرم واریز کنید، باید سوابق امنیتی و اعتبار آن را بسنجید. یکی از مهمترین ابزارها در سالهای اخیر برای این کار، بررسی گزارش اثبات ذخایر (Proof of Reserves: یک گزارش شفاف و مبتنی بر فناوری بلاکچین که ثابت میکند یک صرافی، دقیقا معادل سپردهی کاربرانش، ارز دیجیتال در خزانهی خود نگهداری میکند و کسری بودجه ندارد) است.
وقتی یک صرافی این گزارش را به صورت منظم منتشر میکند، به شما این اطمینان را میدهد که پولهای شما را در جای دیگری سرمایهگذاری نکرده است و هر زمان که اراده کنید، دارایی شما برای برداشت آماده است.
تنوعبخشی به محل نگهداری داراییها و عدم تمرکز سرمایه در یک نقطه
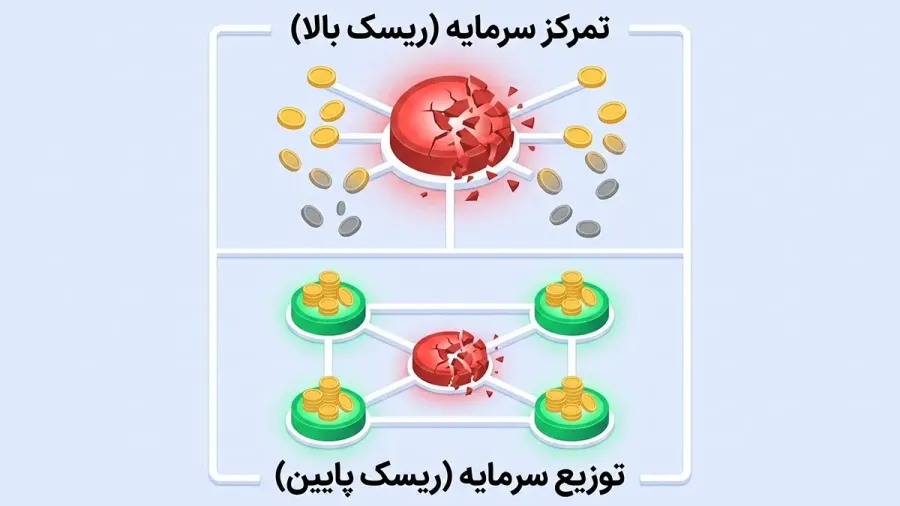
احتمالا این ضربالمثل قدیمی را شنیدهاید که میگوید تمام تخممرغهای خود را در یک سبد نچینید. این قانون ساده، یکی از قدرتمندترین روشها برای خنثی کردن ریسک طرف معامله است.
فرض کنید شما تمام سرمایهی خود را در یک صرافی بسیار معروف قرار دادهاید. اگر آن صرافی به هر دلیلی دچار مشکل حقوقی یا هک شود، شما کل دارایی خود را در یک لحظه از دست میدهید. اما اگر سرمایهی خود را بین سه صرافی مختلف و دو کیف پول شخصی تقسیم کرده باشید، در صورت ورشکستگی یکی از پلتفرمها، تنها بخش کوچکی از سبد سرمایهگذاری شما آسیب میبیند و اصل پول شما در امان میماند.
محدود کردن میزان سرمایه درگیر در صرافیها و پلتفرمهای متمرکز
یک استراتژی هوشمندانه این است که صرافیها را فقط به عنوان یک ابزار برای انجام معامله ببینید، نه گاوصندوقی برای پسانداز و نگهداری پول. صرافیهای متمرکز مکان مناسبی برای خرید و فروش سریع هستند، اما نگهداری پول در آنها برای مدت طولانی، ریسک شما را بیدلیل بالا میبرد.
برای مدیریت این بخش، بهتر است این قانون را برای خودتان وضع کنید: تنها بخشی از سرمایهی خود را در صرافی نگه دارید که قصد دارید در روزهای آینده با آن معامله کنید. این کار دقیقا شبیه به این است که شما فقط پول توجیبی و هزینههای روزمرهی خود را در کیف پول جیبی خود میگذارید و مابقی پساندازتان را در یک حساب امن بانکی یا گاوصندوق خانهی خود نگه میدارید.
نگهداری بلندمدت سرمایهها در کیف پولهای سختافزاری و شخصی
امنترین نقطهی جهان برای ارزهای دیجیتال شما، جایی است که فقط خودتان به آن دسترسی داشته باشید. برای سرمایهگذاریهای بلندمدت، بهترین راهکار استفاده از کیف پولهای سختافزاری (دستگاههای فیزیکی کوچکی شبیه به فلش مموری که کلیدهای خصوصی و رمزهای عبور شما را به صورت کاملا آفلاین و دور از دسترس هکرها ذخیره میکنند) است.
با انتقال داراییهای اصلی به این کیف پولهای شخصی، شما عملا وابستگی خود را به هر شخص، نهاد یا شرکتی قطع میکنید. در این حالت، صرافیها و شرکتهای واسطه دیگر نقشی در حفظ سرمایهی شما ندارند و تا زمانی که دستگاه فیزیکی و کلمات بازیابی خود را در جای امنی نگه دارید، سرمایهی شما از گزند خطرات واسطهها کاملا در امان است.
مطالعه دقیق شرایط خدمات، قوانین تسویه و محدودیتهای برداشت پلتفرمها
بسیاری از ما عادت داریم هنگام ثبتنام در یک سایت یا اپلیکیشن، بدون خواندن متن قوانین، مستقیما روی دکمهی تایید کلیک کنیم. اما در دنیای بازارهای مالی، این کار میتواند به قیمت از دست رفتن تمام پول شما تمام شود.
شرایط خدمات هر پلتفرم، در واقع قراردادی است که بین شما و آن شرکت بسته میشود. با مطالعهی دقیق این قوانین، میتوانید پیش از وقوع هر بحرانی، پاسخ سوالات حیاتی زیر را پیدا کنید:
- اگر پلتفرم هک شود، آیا شرکتی بیمهی داراییهای کاربران را بر عهده گرفته است تا خسارت شما را جبران کند؟
- سقف برداشت روزانهی دارایی چقدر است و آیا پلتفرم این حق را دارد که در مواقع بحرانی، برداشتها را به صورت یکطرفه مسدود کند؟
- در صورت ورشکستگی شرکت، آیا کاربران عادی در اولویت دریافت خسارت هستند یا طلبکاران بزرگتر؟
دانستن این جزئیات به شما کمک میکند تا با چشمانی باز شریک مالی خود را انتخاب کنید و در روزهای طوفانی بازار، غافلگیر نشوید.
جمعبندی: ریسک بزرگ اما قابل مدیریت در بازارهای مالی
به پایان این مسیر آموزشی رسیدیم. حالا به خوبی میدانیم که در دنیای سرمایهگذاری، تنها خطر پیش روی ما نوسان و پایین آمدن قیمتها نیست. ریسک طرف مقابل به ما یادآوری میکند که همیشه باید پیش از هر اقدامی از خود بپرسیم: کلید خزانهی داراییهای من در دست چه کسی است و این شخص یا شرکت چقدر قابل اعتماد است؟
همانطور که در طول این مقاله بررسی کردیم، خطر ناتوانی واسطهها در انجام تعهداتشان، یک بخش جدانشدنی از سیستمهای مالی متمرکز است. در دنیای ارزهای دیجیتال، با وجود اینکه شبکهی بلاکچین (دفتر کل توزیعشده و غیرمتمرکزی که اطلاعات تراکنشها را به صورت شفاف و بدون نیاز به تایید هیچ نهاد مرکزی ثبت میکند) با هدف حذف همین واسطهها متولد شد، اما استفادهی مداوم ما از صرافیها، استیبل کوینها و پلتفرمهای وامدهی باعث شده تا این خطر همچنان در کمین سرمایهی ما باشد.
خبر خوب این است که این ریسک، با وجود بزرگ بودن، کاملا قابل کنترل و مدیریت است. شما به عنوان یک سرمایهگذار هوشمند، مجبور نیستید خود را در برابر خطاهای دیگران بیدفاع رها کنید. برای جمعبندی، مهمترین اقداماتی را که برای محافظت از سرمایهی خود باید انجام دهید، مرور میکنیم:
- پذیرش مسئولیت شخصی: بخش اصلی و بلندمدت سرمایهی خود را از صرافیها خارج کرده و به کیف پولهای سختافزاری و شخصی منتقل کنید تا خودتان تنها صاحب دارایی باشید.
- پرهیز از تمرکز سرمایه: داراییهای در گردش خود را بین چند پلتفرم معتبر تقسیم کنید تا در صورت بروز مشکل برای یک صرافی یا شبکهی خاص، تمام پول شما یکجا به خطر نیفتد.
- کنترل طمع در بازارهای پرریسک: فریب وعدهی سودهای قطعی و بالا را در پلتفرمهای وامدهی نخورید و همیشه به یاد داشته باشید که سود بیشتر، به معنای پذیرش خطر بزرگتری از سوی نهاد پرداختکننده است.
- مطالعهی مداوم اعتبار پلتفرمها: بررسی گزارشهای شفافیت مالی و مطالعهی دقیق شرایط خدمات صرافیها را پیش از واریز پول، به یک عادت همیشگی تبدیل کنید.
در نهایت، فراموش نکنید که در حوزهی ارزهای دیجیتال، شما بانکدار خودتان هستید. این استقلال مالی، همانقدر که شیرین و جذاب است، نیازمند یادگیری و محافظت از سرمایهی شخصی نیز هست. با شناخت دقیق این خطرات پنهان و مدیریت درست آنها، میتوانید با آرامش خاطر بیشتری در این بازار پرنوسان قدم بردارید و اجازهی دسترسی به داراییهای ارزشمند خود را به هیچ نهاد غیرقابل اعتمادی ندهید.
سوالات متداول
یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان
دنبال آخرین اخبار بازار هستید؟
قیمت لحظهای، رویدادها و تحلیلهای روزانه را در اتاق خبر کیف پول مدیا دنبال کنید.


