


سرمایه گذاری خطرپذیر (VC) چیست؟ راهنمای جامع عملکرد و مراحل جذب سرمایه با Venture Capital
سرمایه گذاری خطرپذیر (VC) در لغت به معنای تزریق سرمایه به کسبوکارهای نوپایی است که پتانسیل رشد بسیار بالایی دارند. واقعیت پنهان این است که صندوقهای سرمایهگذاری صرفا دستگاههای خودپرداز نیستند که در ازای یک ایده خام، پول نقد در اختیار شما بگذارند؛ پیچیدگی اصلی در درک تفاوت میان پول و پول هوشمند است.

تصور کنید ماهها روی توسعه ایده خود کار کردهاید، یک نمونه اولیه ساختهاید و حالا برای استخدام تیم و توسعه محصول به بنبست مالی رسیدهاید. با یک فایل ارائه جذاب وارد جلسه با سرمایهگذاران میشوید، اما به جای دریافت چک، با سوالات حقوقی پیچیده، ارزیابیهای موشکافانه و درخواست سهم نامتعارف از مالکیت شرکتتان مواجه میشوید. اینجا همان نقطهای است که ناآگاهی از سازوکار دقیق سرمایهپذیری، میتواند رویای یک کارآفرین را به یک قرارداد یکطرفه و از دست دادن کنترل کسبوکارش تبدیل کند. در این مقاله، قرار است مکانیزم دقیق صندوقهای سرمایه گذاری خطرپذیر، مراحل تامین مالی از ایده تا عرضه عمومی، و استراتژیهای مذاکره برای حفظ کنترل شرکتتان را قدم به قدم بررسی کنیم تا با دیدی روشن و دست پر وارد جلسات جذب سرمایه شوید.
سرمایه گذاری خطرپذیر یا Venture Capital چیست؟
برای ورود به دنیای کسبوکارهای مدرن و استارتاپها، درک روشهای جذب سرمایه یکی از اولین و مهمترین قدمهاست. سرمایه گذاری خطرپذیر یکی از موتورهای محرک اقتصاد دیجیتال است که در این بخش به زبان ساده با آن آشنا میشویم.
آشنایی ساده با مفهوم سرمایه گذاری خطرپذیر و دلیل اهمیت آن
فرض کنید شما یک ایدهی بسیار درخشان برای تولید یک محصول جدید دارید. این ایده مانند یک دانه است که میتواند به درختی تنومند تبدیل شود، اما برای رشد به آب، خاک مناسب و یک گلخانهی مجهز نیاز دارد. در دنیای تجارت، این دانهی کوچک همان استارتاپ (Startup: کسبوکارهای نوپای نوآورانه با پتانسیل رشد سریع) است و آب و خاک، همان سرمایهی اولیه برای شروع کار است.
سرمایه گذاری خطرپذیر دقیقا در همین نقطه وارد بازی میشود. این روش که به آن Venture Capital یا به اختصار VC هم میگویند، نوعی تامین مالی است که در آن سرمایهگذاران پول خود را در اختیار کسبوکارهای نوپایی قرار میدهند که آیندهی بسیار روشنی دارند، اما در عین حال ریسک شکست آنها نیز بالا است. اهمیت این روش در این است که بسیاری از شرکتهای بزرگ تکنولوژی که امروز میشناسیم، در روزهای ابتدایی خود بدون این نوع حمایت مالی هرگز نمیتوانستند ایدهی خام خود را به یک محصول جهانی تبدیل کنند. در واقع، این روش به ایدههای جسورانه شانس تبدیل شدن به واقعیت را میدهد.
سرمایه گذار خطرپذیر (VC) کیست و چه اهدافی را دنبال میکند؟
سرمایه گذار خطرپذیر شخص یا شرکتی است که پول افراد ثروتمند، صندوقهای بازنشستگی یا سازمانهای بزرگ را جمعآوری کرده و آنها را در قالب یک صندوق متمرکز، در کسبوکارهای تازه تاسیس سرمایهگذاری میکند. آنها به جای اینکه پول خود را در بانک بگذارند یا در بازارهای کمخطر سرمایهگذاری کنند، تصمیم میگیرند آن را روی تیمهای جوان و باانگیزه سرمایهگذاری کنند.
اما یک سرمایهگذار خطرپذیر چه اهدافی را دنبال میکند؟
- کسب سودهای بزرگ و چند برابری: از آنجا که این افراد ریسک بالایی را میپذیرند، انتظار دارند در صورت موفقیت شرکت، سرمایهی آنها چندین برابر شود و بازدهی بسیار بالاتری نسبت به بازارهای سنتی داشته باشند.
- تصاحب بخشی از مالکیت: سرمایهگذار در ازای پولی که به شرکت تزریق میکند، درصدی از سهام یا اکوییتی (Equity: بخشی از مالکیت قانونی و حقوقی کسبوکار) را دریافت میکند تا در سودهای آینده شریک باشد.
- پیدا کردن ستارههای آینده: یکی از بزرگترین اهداف آنها، کشف یونیکورنها (Unicorn: شرکتهای نوپایی که ارزش آنها در بازار از مرز یک میلیارد دلار عبور میکند) در همان مراحل اولیهی شکلگیری است.
تفاوت کلیدی سرمایه گذاری خطرپذیر با روشهای سنتی (وام بانکی و بورس)
برای اینکه سازوکار این نوع تامین مالی را بهتر درک کنیم، بیایید سرمایه گذاری خطرپذیر را با دو روش بسیار رایج یعنی گرفتن وام از بانک و خرید سهام در بورس مقایسه کنیم. تفاوتهای اصلی در سه بخش زیر خلاصه میشود:
- نیاز به وثیقه و بازپرداخت: وقتی شما از بانک وام میگیرید، بانک از شما وثیقه (دارایی ارزشمندی مانند سند خانه که برای تضمین وام ارائه میشود) میخواهد. چه کسبوکار شما موفق شود و چه شکست بخورد، شما مجبور هستید پول بانک را همراه با سود آن برگردانید. اما در سرمایه گذاری خطرپذیر، شما هیچ پولی را قرض نمیگیرید و وثیقهای هم نمیدهید. اگر ایدهی شما با شکست مواجه شود، سرمایهگذار هم همراه شما پول خود را از دست میدهد و شما بدهکار او نیستید.
- مرحلهی رشد شرکت: در بازار بورس، سرمایهگذاران سهام شرکتهای بزرگ، بالغ و شناختهشدهای را میخرند که سالهاست فعالیت میکنند و سودآوری مشخصی دارند. اما در روش VC، سرمایهگذاری روی شرکتهایی انجام میشود که شاید هنوز حتی محصول نهایی خود را به بازار عرضه نکردهاند و فقط یک تیم قوی و یک طرح تجاری دارند.
- ارزش افزودهی فراتر از پول: بانک فقط به شما پول نقد میدهد و کاری به نحوهی مدیریت شما ندارد. اما یک سرمایهگذار خطرپذیر معمولا پول هوشمند (Smart Money: سرمایهای که فقط شامل پول نقد نیست، بلکه همراه با تجربه، راهنمایی و ارتباطات تجاری است) را به شرکت شما میآورد. آنها روی صندلی هیئت مدیرهی شما مینشینند، در تصمیمگیریهای مهم به شما کمک میکنند و شبکهی ارتباطی خود را برای موفقیت شما به کار میگیرند، زیرا سود آنها به طور مستقیم در گرو موفقیت شماست.
مکانیسم و نحوه عملکرد سرمایه گذاری خطرپذیر
برای اینکه بتوانیم به عنوان یک کارآفرین یا فعال بازارهای مالی با صندوقهای سرمایه گذاری خطرپذیر همکاری کنیم، اول از همه باید بدانیم پشت صحنهی این نهادها چه میگذرد. صندوقهای خطرپذیر مثل یک استخر بزرگ از منابع مالی هستند که با نظم، قوانین و استراتژیهای بسیار دقیقی مدیریت میشوند تا بیشترین بازدهی ممکن را ایجاد کنند.
چرخه حیات یک صندوق VC: از جذب سرمایه تا بازگشت سود
هر صندوق سرمایه گذاری خطرپذیر عمر مشخصی دارد که معمولا بین 7 تا 10 سال طول میکشد. برای اینکه درک بهتری از چرخه حیات (Fund Lifecycle: مدت زمان فعالیت یک صندوق از آغاز جمعآوری پول تا تسویه حساب نهایی با سرمایهگذاران) داشته باشیم، میتوانیم آن را به یک پروژهی کشاورزی چندساله تشبیه کنیم: اول زمین را آماده میکنیم، بذر میکاریم، سالها از درختان مراقبت میکنیم و در نهایت در فصل برداشت، میوهها را میچینیم.
این چرخه به صورت کلی از چهار مرحلهی اصلی تشکیل میشود:
- جذب سرمایه یا Fundraising: در 1 تا 2 سال اول، مدیران صندوق به سراغ افراد ثروتمند، موسسات مالی و نهادهای بزرگ میروند تا پول لازم برای راهاندازی صندوق را جمعآوری کنند. در این مرحله هنوز پولی به هیچ استارتاپی داده نشده است.
- تزریق سرمایه و انتخاب پروژهها: در 3 تا 4 سال بعدی، صندوق به دنبال بهترین ایدهها و تیمها میگردد. پس از بررسیهای دقیق، سرمایهی جمعآوریشده بین چندین استارتاپ مختلف (معمولا 10 تا 20 شرکت) تقسیم میشود.
- رشد و نظارت: در میانیترین سالهای عمر صندوق، مدیران به طور مستمر در کنار استارتاپها حضور دارند تا به رشد آنها کمک کنند و مراقب سلامت مالی شرکتها باشند.
- خروج و بازگشت سود یا Exit: در سالهای پایانی، صندوق باید سهام خود را در استارتاپهای موفق بفروشد. این کار یا از طریق فروش سهام در بورس و یا فروش کلی شرکت به یک غول تکنولوژی انجام میشود تا اصل سرمایه به همراه سود چند برابری به صندوق بازگردد.
آشنایی با ساختار صندوقها: شرکای عمومی (GP) و شرکای محدود (LP)
اگر به ساختار داخلی یک صندوق سرمایه گذاری خطرپذیر نگاه کنیم، میبینیم که بازیگران اصلی آن به دو دستهی کاملا متفاوت تقسیم میشوند. درک رابطهی میان این دو گروه به ما نشان میدهد که تصمیمگیرندهی واقعی در جلسات جذب سرمایه چه کسی است.
- شرکای عمومی (General Partners یا GP): این افراد در واقع گردانندگان اصلی و مدیران اجرایی صندوق هستند. شرکای عمومی وظیفه دارند استارتاپهای مستعد را پیدا کنند، با آنها وارد مذاکره شوند، تصمیم بگیرند پول در کجا سرمایهگذاری شود و در مدیریت شرکتها به بنیانگذاران کمک کنند. آنها به طور روزمره و فعالانه درگیر تمام امور مربوط به صندوق هستند.
- شرکای محدود (Limited Partners یا LP): این گروه تامینکنندگان اصلی پول هستند. شرکای محدود میتوانند افراد بسیار ثروتمند، صندوقهای بازنشستگی، دانشگاهها یا موسسات مالی بزرگ باشند. آنها سرمایهی سنگین صندوق را تامین میکنند، اما هیچ دخالتی در تصمیمگیریهای روزمره، انتخاب استارتاپها یا مدیریت شرکتها ندارند؛ بلکه مدیریت کار را به طور کامل به دست شرکای عمومی میسپارند و در نهایت منتظر دریافت سود خود میمانند.
پول هوشمند (Smart Money): چرا VCها فقط پول تزریق نمیکنند؟ (نقش مشاوره و شبکهسازی)
در دنیای کسبوکار اصطلاحی وجود دارد که میگوید همهی پولها ارزش یکسانی ندارند. زمانی که شما از یک دوست یا یک بانک معمولی پول میگیرید، صرفا نقدینگی دریافت کردهاید. اما سرمایهگذاران خطرپذیر چیزی را به ارمغان میآورند که به آن پول هوشمند (Smart Money: سرمایهای که علاوه بر حمایت مالی، ارزشهای راهبردی مانند تجربه، ارتباطات و دانش تخصصی را نیز به همراه دارد) گفته میشود.
چرا نقش مشاوره و شبکهسازی در این صندوقها تا این حد حیاتی است؟
- کاهش خطاهای استراتژیک: شرکای عمومی یک صندوق معمولا خودشان در گذشته کارآفرینان موفقی بودهاند. آنها پستی و بلندیهای بازار را دیدهاند و به بنیانگذاران جوان کمک میکنند تا خطاهای پرهزینهی مدیریتی و مالی را تکرار نکنند.
- شبکهسازی و معرفی به مشتریان بزرگ: یک صندوق معتبر شبکهی گستردهای از روابط با شرکتهای بینالمللی، صرافیها و مدیران ارشد دارد. آنها میتوانند با یک تماس تلفنی، استارتاپ شما را به مشتریان کلیدی یا شرکای تجاری مهم معرفی کنند؛ کاری که به تنهایی شاید سالها زمان ببرد.
- کمک به جذب تیمهای متخصص: پیدا کردن برنامهنویسان نخبه، مدیران مالی حرفهای یا متخصصان بازاریابی یکی از سختترین چالشهای هر کسبوکار نوپا است. سرمایهگذاران خطرپذیر با اعتبار و ارتباطات خود، به استارتاپها کمک میکنند تا بهترین استعدادهای بازار را استخدام کنند.
- آمادگی برای راندهای بعدی سرمایهگذاری: زمانی که استارتاپ شما برای رشد بیشتر به تزریق سرمایهی جدیدی نیاز دارد، حضور یک صندوق معتبر در فهرست سهامداران باعث میشود سایر سرمایهگذاران با اعتماد بسیار بیشتری وارد عمل شوند.
مراحل تامین مالی در Venture Capital (مراحل رشد استارتاپ)
شاید تصور کنید وقتی یک استارتاپ موفق میشود نظر سرمایهگذاران خطرپذیر را جلب کند، تمام پول مورد نیاز خود را به صورت یکجا دریافت میکند؛ اما در دنیای واقعی اینطور نیست. دریافت سرمایه در استارتاپها درست مانند عبور از مراحل یک بازی ویدیویی است. شما در هر مرحله باید ماموریت خاصی را با موفقیت پشت سر بگذارید تا قفل مرحلهی بعدی و منابع مالی بزرگتر برایتان باز شود. این تزریق مرحله به مرحلهی پول، به سرمایهگذار کمک میکند تا ریسک خود را کنترل کند. در ادامه، این مراحل را قدم به قدم با هم مرور میکنیم.
مرحله پیش بذری (Pre-Seed): تبدیل ایده خام به محصول اولیه
در این مرحله، شما فقط یک ایدهی خام اما بسیار جذاب روی کاغذ دارید. هنوز هیچ محصولی ساخته نشده و هیچ مشتری واقعی ندارید. هدف اصلی در مرحلهی پیش بذری این است که ایدهی خود را به یک ام وی پی (MVP یا حداقل محصول قابل ارائه: نسخهی بسیار ساده از محصول که فقط امکانات اصلی را برای تست کردن دارد) تبدیل کنید.
در این مقطع، ریسک کار به قدری بالاست که صندوقهای بزرگ معمولا وارد بازی نمیشوند. سرمایهی این مرحله معمولا توسط خود بنیانگذاران، دوستان، خانواده و یا سرمایهگذاران فرشته تامین میشود.
مرحله بذری (Seed): ورود به بازار، اعتبارسنجی و جذب اولین مشتریان
حالا شما یک محصول اولیهی آماده دارید و باید نشان دهید که مردم واقعا به آن نیاز دارند. مرحلهی بذری دقیقا مانند کاشتن بذر در خاک است؛ شما باید به سرمایهگذاران ثابت کنید که این بذر توانایی جوانه زدن دارد.
هدف اصلی در این مرحله، رسیدن به تناسب محصول و بازار (Product-Market Fit: وضعیتی که نشان میدهد محصول شما دقیقا همان چیزی است که مشتریان به آن نیاز دارند و حاضرند برایش پول بپردازند) است. اینجا اولین جایی است که پای صندوقهای سرمایهگذاری خطرپذیر رسمی به میان میآید تا با تزریق پول، به شما کمک کنند اولین گروه از کاربران واقعی را جذب کنید.
مرحله اولیه (Series A): بهینهسازی محصول و شروع درآمدزایی
اگر از مرحلهی بذری جان سالم به در ببرید و مشتریان اولیه را جذب کنید، وارد لیگ حرفهایتر یعنی سری A (Series A) میشوید. در این مقطع، محصول شما کار میکند و کاربران آن را دوست دارند، اما کسبوکار شما هنوز به یک ماشین پولساز تبدیل نشده است.
سرمایهای که در این مرحله جذب میشود، صرف بهینهسازی محصول، طراحی یک مدل درآمدی مشخص و استخدام افراد متخصصتر میشود. در مرحلهی اولیه، سرمایهگذاران خطرپذیر به جای ایدهها، روی دادهها و آمارهای واقعی شرکت شما تمرکز میکنند تا مطمئن شوند کسبوکارتان در مسیر سودآوری قرار دارد.
مرحله رشد (Series B): توسعه سهم بازار و مقیاسپذیری تیم
وقتی به سری B (Series B) میرسید، یعنی کسبوکار شما موفق شده و فرمول برنده را پیدا کردهاید. حالا وقت آن است که پای خود را روی پدال گاز فشار دهید. هدف اصلی در مرحلهی رشد، مقیاسپذیری (Scalability: توانایی یک کسبوکار برای چند برابر کردن درآمد و مشتریان، بدون نیاز به افزایش شدید هزینهها) است.
در این مرحله، از پولی که میگیرید برای استخدام تیمهای بزرگتر، راهاندازی کمپینهای تبلیغاتی گسترده، ورود به شهرهای جدید و حتی شکست دادن رقبای قدرتمند در بازار استفاده میکنید.
مرحله توسعه و تسخیر بازار (Series C و بالاتر): آمادگی برای جهانی شدن یا عرضه عمومی
استارتاپهایی که به سری C و مراحل بالاتر از آن میرسند، دیگر یک کسبوکار نوپا و کوچک نیستند؛ آنها حالا غولهای بازار خود محسوب میشوند. خطر و ریسک سرمایهگذاری در این مرحله بسیار پایین آمده است، بنابراین صندوقهای مالی عظیم و حتی بانکهای سرمایهگذاری بزرگ وارد میدان میشوند.
پولهای تزریق شده در مرحلهی توسعه، صرف کارهای بزرگی مانند ورود به بازارهای بینالمللی، خرید شرکتهای رقیب و در نهایت آمادهسازی برای عرضهی عمومی سهام در بورس میشود تا سرمایهگذاران بتوانند سودهای شیرین خود را برداشت کنند.
جدول راهنمای مراحل جذب سرمایه
برای اینکه بتوانید با یک نگاه تمام این مراحل را با هم مقایسه کنید، جدول زیر را برایتان آماده کردهایم. توجه داشته باشید که حجم سرمایه به صورت تقریبی بیان شده و ممکن است در صنایع و بازارهای مختلف کمی متفاوت باشد.
نام مرحله | هدف اصلی مرحله | میزان ریسک برای سرمایهگذار | حجم تقریبی سرمایه |
مرحله پیش بذر (Pre-Seed) | ساخت نمونهی اولیه (MVP) و تست ایده | بسیار بالا | کمتر از ۱ میلیون دلار |
مرحله بذر (Seed) | اثبات کارایی، اعتبارسنجی و جذب کاربران اولیه | بالا | ۱ تا ۵ میلیون دلار |
مرحله اولیه (Series A) | ساخت مدل درآمدی و بهینهسازی نهایی محصول | متوسط رو به بالا | ۵ تا ۱۵ میلیون دلار |
مرحله رشد (Series B) | گسترش بازار، رشد سریع و مقیاسپذیری تیم | متوسط | ۱۵ تا ۵۰ میلیون دلار |
مرحله توسعه (Series C و بالاتر) | تسخیر بازار، جهانی شدن و آمادگی برای بورس | کم | بیش از ۵۰ میلیون دلار |
فرایند جذب سرمایه خطرپذیر برای کارآفرینان و استارتاپ ها
جذب سرمایه از صندوقهای خطرپذیر شبیه به یک ماراتن نفسگیر است. این مسیر تنها با داشتن یک ایدهی خوب به پایان نمیرسد، بلکه نیازمند برنامهریزی دقیق، شفافیت و قدرت مذاکره است. در این بخش، قدم به قدم با مسیری که یک کارآفرین باید برای رسیدن به سرمایهی مورد نیاز خود طی کند، آشنا میشویم.
تدوین و ارائه طرح کسب و کار (Business Plan) و پیچ دک (Pitch Deck)
اولین قدم برای ارتباط با یک سرمایهگذار، معرفی درست و حرفهای کسبوکار است. برای این کار شما به دو ابزار بسیار مهم نیاز دارید که هر کدام نقش متفاوتی را ایفا میکنند:
- پیچ دک (Pitch Deck): این مورد یک فایل ارائهی کوتاه و تصویری است که در جلسات اولیه برای جلب نظر سریع سرمایهگذار استفاده میشود. پیچ دک شبیه به تیزر تبلیغاتی یک فیلم سینمایی است. هدف از این ارائه، نشان دادن مشکل کاربر، راهحل شما و جذابیت بازار در کمتر از چند دقیقه است تا سرمایهگذار برای شنیدن ادامهی داستان مشتاق شود.
- طرح کسب و کار (Business Plan): این طرح، نقشهی راه جامع و متنی است که تمام جزئیات مالی، استراتژیها و برنامههای عملیاتی شرکت را توضیح میدهد. اگر سرمایهگذار از تیزر فیلم (یعنی پیچ دک) خوشش بیاید، حالا نوبت خواندن فیلمنامهی کامل است. این طرح به صورت دقیق نشان میدهد که شما چگونه میخواهید ایدهی خود را به یک کسبوکار سودآور تبدیل کنید.
ارزیابی موشکافانه (Due Diligence) و ارزشگذاری شرکت توسط سرمایهگذاران
وقتی صندوق سرمایهگذاری به ایدهی شما علاقهمند شد، بلافاصله دسته چک خود را بیرون نمیآورد! بلکه وارد مرحلهای به نام ارزیابی موشکافانه (Due Diligence: بررسی دقیق و همهجانبهی سوابق مالی، حقوقی و فنی استارتاپ برای اطمینان از صحت ادعاهای بنیانگذاران) میشود.
این مرحله دقیقا شبیه به زمانی است که میخواهید یک ماشین دستدوم بخرید و آن را برای بررسی تمام قطعات به یک مکانیک ماهر نشان میدهید. سرمایهگذاران کدهای برنامهنویسی، قراردادهای کارکنان، وضعیت مالیات و قدرت رقبای شما را زیر ذرهبین میبرند. همزمان با این بررسیها، مرحلهی ارزشگذاری (Valuation: تخمین و محاسبهی ارزش مالی کل شرکت در زمان حال) نیز انجام میشود تا مشخص شود استارتاپ شما در این لحظه دقیقا چقدر میارزد.
مذاکره، توافق بر سر سهام و امضای قرارداد نهایی (Term Sheet)
اگر استارتاپ شما از زیر ذرهبین ارزیابیها با موفقیت بیرون بیاید، نوبت به جذابترین و در عین حال حساسترین بخش کار، یعنی مذاکره میرسد. در این مرحله، کارآفرین و سرمایهگذار باید بر سر این موضوع که در ازای چه مبلغی، چه درصدی از سهام شرکت به صندوق واگذار شود، به توافق برسند.
پس از توافقات اولیه، سندی به نام ترم شیت (Term Sheet: یک سند حقوقی و خلاصهای از شرایط اصلی سرمایهگذاری که پایهی قرارداد نهایی را شکل میدهد) تنظیم میشود. امضای این سند به معنای تعهد طرفین برای پیشبرد کارهاست، اما هنوز پایان راه نیست. پس از امضای این تفاهمنامه و طی شدن مراحل قانونی و ثبت رسمی قراردادها در دفاتر حقوقی، پول به صورت رسمی به حساب شرکت واریز خواهد شد.
نظارت فعال سرمایهگذار بر عملکرد و رشد شرکت پس از تزریق سرمایه
بسیاری از کارآفرینان تصور میکنند با واریز شدن پول به حساب شرکت، کار تمام شده است؛ در حالی که تازه کار مشترک آغاز شده است. از آنجا که صندوقهای خطرپذیر ریسک بزرگی را پذیرفتهاند، برای محافظت از سرمایهی خود به طور جدی بر عملکرد استارتاپ نظارت میکنند.
این نظارت معمولا از طریق گرفتن یک صندلی در هیئت مدیره (Board of Directors: گروهی از مدیران منتخب که بر تصمیمگیریهای کلان و استراتژیک شرکت نظارت میکنند) انجام میشود. سرمایهگذاران در جلسات دورهای شرکت میکنند، گزارشهای مالی را به دقت بررسی کرده و اطمینان حاصل میکنند که سرمایهی تخصیصیافته، دقیقا مطابق با برنامههای از پیش تعیینشده برای رشد و توسعهی شرکت خرج میشود. در این مرحله، سرمایهگذار با ارائهی مشاورههای حیاتی و دسترسی به شبکهی ارتباطی خود، دوشادوش تیم میایستد تا شرکت به بالاترین پتانسیل خود برسد.
استراتژی های خروج: صندوق های VC چگونه به سودهای کلان میرسند؟
همانطور که پیشتر اشاره کردیم، هدف نهایی صندوقهای سرمایهگذاری خطرپذیر این نیست که برای همیشه شریک کسبوکار شما باقی بمانند. آنها پول خود را سرمایهگذاری میکنند تا پس از چند سال، زمانی که شرکت رشد کرد و ارزش آن چند برابر شد، سهم خود را بفروشند و سود کلانی را به سرمایهگذاران خود برگردانند. این پروسهی خروج و نقد کردن سرمایه را در اصطلاح مالی، استراتژی خروج (Exit Strategy: برنامهای از پیش تعیین شده برای فروش سهم و خارج کردن سرمایه از یک کسبوکار) مینامند.
در واقع، صندوقهای VC از همان روز اولی که قرارداد را امضا میکنند، به روز خروج و نحوهی نقد کردن سهام خود فکر میکنند. برای رسیدن به این هدف، معمولا سه مسیر اصلی وجود دارد که در ادامه با آنها آشنا میشویم.
عرضه اولیه سهام در بورس (IPO)
یکی از جذابترین و پرسودترین روشهای خروج برای هر سرمایهگذار خطرپذیر، عرضه اولیه سهام (IPO: اولین باری که سهام یک شرکت خصوصی به صورت عمومی در بازار بورس برای خرید و فروش مردم عرضه میشود) است.
این مرحله را میتوان به جشن فارغالتحصیلی یک استارتاپ تشبیه کرد. وقتی شرکت به قدری بزرگ و موفق میشود که میتواند استانداردهای سختگیرانهی بازار بورس را رعایت کند، سهام آن به عموم مردم عرضه میشود. در این نقطه، سرمایهگذاران خطرپذیر که سالها پیش سهام این شرکت را در مرحلهی اولیهی رشد و با قیمتی بسیار پایین خریده بودند، حالا میتوانند سهام خود را با قیمتی چند ده یا چند صد برابر در بازار بورس بفروشند و به سودهای چشمگیری دست پیدا کنند.
ادغام و تصاحب (M&A): فروش استارتاپ به شرکتهای غولپیکر فناوری
گاهی اوقات استارتاپها به جای ورود به بورس، مسیر سریعتر و مطمئنتری را برای خروج انتخاب میکنند که به آن ادغام و تصاحب (M&A: فرایندی که در آن یک شرکت بزرگتر، شرکت نوپا را به طور کامل میخرد یا با آن ترکیب میشود) میگویند.
فرض کنید شما استارتاپی ساختهاید که یک تکنولوژی بسیار ارزشمند دارد و توجه غولهای فناوری را به خود جلب کرده است. در این حالت، شرکتهای بزرگتر تصمیم میگیرند به جای رقابت کردن، کل شرکت شما را با یک پیشنهاد مالی بسیار جذاب خریداری کنند. برای مثال، زمانی که پلتفرم اینستاگرام توسط فیسبوک خریداری شد، یک فرایند تصاحب رخ داد. در این سناریو، شرکت خریدار پول نقد یا سهام ارزشمند خود را به بنیانگذاران و صندوقهای VC پرداخت میکند و سرمایهگذاران خطرپذیر از این طریق سود خود را برداشت کرده و از پروژه خارج میشوند.
بازخرید سهام توسط بنیانگذاران شرکت
در برخی موارد که چندان هم رایج نیست، کسبوکار به درآمدزایی ثابت و بسیار خوبی میرسد و بنیانگذاران استارتاپ تصمیم میگیرند دوباره کنترل کامل شرکت خود را به دست بگیرند. در این شرایط، آنها پیشنهاد میدهند تا سهمی را که سالها پیش به صندوق خطرپذیر واگذار کرده بودند، بازخرید کنند.
این روش دقیقا شبیه به این است که شما بخشی از خانهی خود را به یک شریک فروختهاید تا با پول آن خانه را بازسازی کنید؛ حالا که وضعیت مالی خوبی دارید، سهم شریکتان را با قیمت روز و سود منصفانه میخرید. اگرچه این روش معمولا سودهای شگفتانگیز و نجومی عرضهی سهام در بورس را برای صندوقهای VC به همراه ندارد، اما یک راه خروج امن و تضمینشده برای نقد کردن سرمایهی آنها محسوب میشود و به بنیانگذاران نیز استقلال کامل میبخشد.
مزایا، معایب و ریسک های VC
هر تصمیم مالی در دنیای کسبوکار، درست مانند یک سکهی دو رو است. ورود صندوقهای خطرپذیر به یک استارتاپ میتواند مانند سوخت موشک عمل کند و آن را به اوج آسمان ببرد، اما در عین حال خطرات و چالشهای خاص خود را نیز به همراه دارد. در این بخش، این روش تامین مالی را از زاویهی دید بنیانگذاران و همچنین خود سرمایهگذاران بررسی میکنیم.
مزایای جذب سرمایه VC برای کارآفرینان (رشد سریع، اعتبار، راهنمایی خبرگان)
وقتی شما موفق میشوید نظر یک صندوق سرمایهگذاری را جلب کنید، در واقع شریکی قدرتمند به تیم خود اضافه کردهاید. این شراکت مزایای بسیار جذابی برای استارتاپ شما دارد:
- رشد سریع و بدون بدهی: برخلاف وام بانکی، در اینجا شما پولی را قرض نمیگیرید که نگران پرداخت اقساط ماهانهی آن باشید. تمام پولی که وارد شرکت میشود، صرف رشد و توسعهی محصول خواهد شد و تمرکز تیم شما فقط روی پیشرفت است.
- اعتبار و برندسازی: حضور نام یک صندوق بزرگ و شناختهشده در کنار استارتاپ شما، یک مزیت فوقالعاده است. این اتفاق باعث ایجاد اثر هالهای (Halo Effect: تاثیری که نام و اعتبار یک برند بزرگ، روی بهبود دیدگاه دیگران نسبت به یک کسبوکار نوپا میگذارد) میشود. با این اعتبار، مشتریان، شرکای تجاری و رسانهها خیلی راحتتر به شما اعتماد میکنند.
- راهنمایی خبرگان: همانطور که پیشتر اشاره کردیم، شما فقط پول دریافت نمیکنید. دسترسی به شبکهی ارتباطی مدیران صندوق، کمک در استخدام افراد کلیدی و دریافت مشاورههای استراتژیک برای عبور از بحرانها، گاهی از خود پول نقد هم برای بقای شرکت حیاتیتر است.
چالشها و معایب برای بنیانگذاران (از دست دادن بخشی از مالکیت و فشار برای رشد سریع)
اما این مسیر پر زرق و برق، همیشه هم ساده نیست. کارآفرینان برای دریافت این سرمایهی حیاتی، باید بهای مهمی را بپردازند:
- از دست دادن بخشی از مالکیت و کنترل: با ورود هر سرمایهگذار جدید، شما باید درصدی از مالکیت شرکت خود را واگذار کنید. این یعنی دیگر پادشاه مطلق کسبوکارتان نیستید و باید تصمیمات مهم را با تایید هیئت مدیره و شرکای جدید پیش ببرید. گاهی اوقات، اختلاف نظر بین بنیانگذار و سرمایهگذار میتواند به چالشهای مدیریتی بزرگی ختم شود.
- فشار شدید برای رشد: صندوقهای خطرپذیر به سودهای معمولی و روتین راضی نیستند. آنها انتظار رشد نمایی (Exponential Growth: رشدی که با سرعت بسیار بالا و چند برابری در یک بازهی زمانی کوتاه اتفاق میافتد) را دارند. این سطح از انتظار، فشار روانی و کاری بسیار سنگینی را به تیم بنیانگذار وارد میکند که گاهی ممکن است باعث فرسودگی تیم یا گرفتن تصمیمات پرخطر شود.
سرمایه گذاری مخاطره آمیز برای خود صندوقها چقدر ریسک دارد؟ (قانون 80/20 در موفقیت استارتاپها)
شاید تصور کنید در این بازی، سرمایهگذاران همیشه برندهاند؛ اما در واقعیت، این شغل یکی از پرریسکترین کارهای مالی در جهان است! دلیل اصلی استفاده از کلمهی «خطرپذیر» دقیقا همین ریسک وحشتناک است.
در دنیای استارتاپها، یک قاعدهی بسیار معروف به نام قانون 80/20 (Pareto Principle: یک اصل اقتصادی که میگوید معمولا هشتاد درصد از سودها، تنها از بیست درصد سرمایهگذاریها به دست میآید) حاکم است. مدیران صندوقها میدانند که از هر ده استارتاپی که روی آنها سرمایهگذاری میکنند، احتمالا هفت یا هشت مورد به طور کامل شکست میخورند و تمام پول از بین میرود. یک یا دو شرکت تنها میتوانند هزینهی اولیهی خود را برگردانند.
در نهایت، تمام امید یک صندوق به همان یک استارتاپ طلایی و استثنایی است که به قدری رشد کند و موفق شود که بتواند ضرر تمام آن هشت پروژهی شکستخورده را جبران کرده و کل صندوق را به سودآوری برساند.
سرمایه گذاران خطرپذیر معمولا چند درصد از یک شرکت را تصاحب میکنند؟
این یکی از رایجترین سوالات هر کارآفرینی است. پاسخ دقیق به این سوال بستگی به عوامل مختلفی مانند مرحلهی رشد استارتاپ، قدرت مذاکرهی بنیانگذار و میزان سرمایهی درخواستی دارد. اما در حالت استاندارد، در هر دور از جذب سرمایه، صندوقهای خطرپذیر معمولا چیزی بین 15 تا 25 درصد از سهام شرکت را دریافت میکنند.
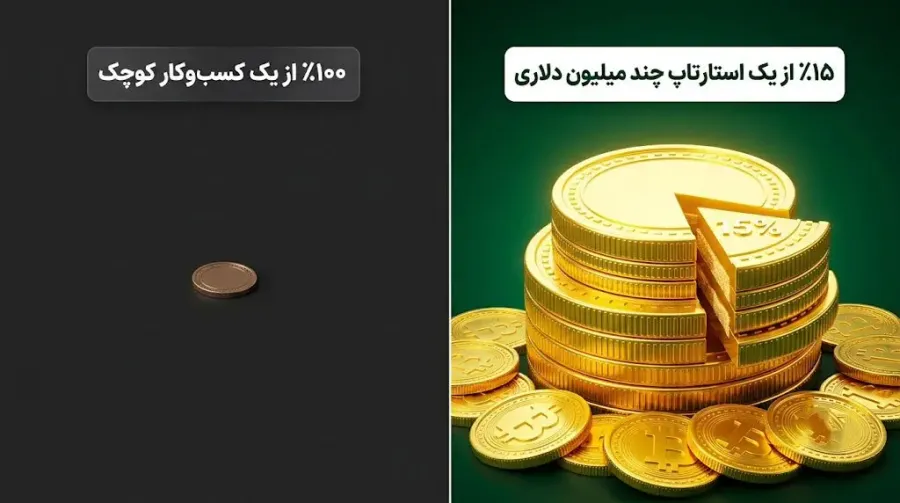
نکتهی مهم این است که با هر بار جذب سرمایه در مراحل مختلف، سهام افراد قبلی دچار رقیق شدن (Stock Dilution: کاهش درصد مالکیت سهامداران قبلی به دلیل ورود سرمایهگذاران جدید و صدور سهام بیشتر) میشود. برای درک بهتر، یک کیک تولد را تصور کنید. با ورود سرمایهگذاران جدید، اندازهی کل کیک (ارزش شرکت) بسیار بزرگتر میشود، اما اندازهی برشی که در دست شما به عنوان بنیانگذار است، درصد کمتری از کل آن کیک خواهد بود. با این حال، داشتن یک تکهی کوچک از یک کیک چند میلیون دلاری، بسیار باارزشتر از داشتن تمام یک کیک کوچک و بیارزش است!
مقایسه سرمایه گذاری خطرپذیر با سایر روش های جذب سرمایه
برای راهاندازی و توسعهی یک کسبوکار نوپا، همیشه فقط یک راه برای رسیدن به پول وجود ندارد. کارآفرینان گزینههای مختلفی روی میز دارند که هر کدام قوانین، مزایا و معایب خاص خود را دارند. برای اینکه درک بهتری از جایگاه صندوقهای خطرپذیر داشته باشیم، بهتر است آنها را با دو روش بسیار محبوب و شناختهشدهی دیگر مقایسه کنیم.
سرمایه گذاری خطرپذیر در برابر تامین مالی جمعی (Crowdfunding): کدام بهتر است؟
تامین مالی جمعی (Crowdfunding: روشی که در آن تعداد زیادی از افراد معمولی، هر کدام مبلغ بسیار کمی را از طریق اینترنت برای حمایت از یک پروژهی نوپا پرداخت میکنند) یکی از روشهای جذاب برای شروع یک کسبوکار است. برای درک تفاوت این دو روش، فرض کنید میخواهید یک رستوران بزرگ تاسیس کنید. در روش خطرپذیر، شما به سراغ یک شرکت ثروتمند میروید و آنها تمام پول مورد نیاز شما را یکجا میدهند، اما در عوض شریک دائمی شما میشوند. اما در روش تامین مالی جمعی، شما به هزاران نفر از مردم شهر میگویید اگر الان نفری صد هزار تومان به من کمک کنید، ماه آینده یک وعده غذای رایگان مهمان من هستید.
تفاوتهای اصلی این دو روش شامل موارد زیر است:
- واگذاری سهام و مالکیت: در تامین مالی جمعی، شما معمولا نیازی به واگذاری مالکیت شرکت خود ندارید و فقط قول تحویل یک محصول یا پاداش را به مردم میدهید. اما صندوقهای خطرپذیر همیشه در ازای پول، بخشی از مالکیت و سهام شرکت شما را طلب میکنند.
- ارزش افزوده و مشاوره: مردمی که در تامین مالی جمعی به شما کمک میکنند، فقط مشتریان اولیهی شما هستند و تخصص مدیریتی یا فنی به شما نمیدهند. اما یک صندوق خطرپذیر، دانش، تجربه و شبکهی ارتباطی بسیار قدرتمندی را به تیم شما اضافه میکند که مسیر موفقیت را هموارتر میسازد.
- حجم سرمایه: برای پروژههای بسیار بزرگ و جهانی که به میلیونها دلار پول نیاز دارند، تامین مالی جمعی معمولا پاسخگو نیست و حتما باید به سراغ صندوقهای خطرپذیر رفت.
بنابراین نمیتوان گفت کدام روش مطلقا بهتر است. اگر فقط یک ایدهی جذاب برای تولید یک محصول فیزیکی ساده یا یک بازی کامپیوتری دارید، تامین مالی جمعی گزینهی عالی و کمدردسری است. اما اگر میخواهید یک شرکت عظیم تکنولوژی بسازید و به بازارهای جهانی نفوذ کنید، قطعا به قدرت و پول صندوقهای خطرپذیر نیاز دارید.
تفاوت سرمایه گذار خطرپذیر با سرمایه گذار فرشته (Angel Investor)
بسیاری از افراد تازهکار، این دو مفهوم را با هم اشتباه میگیرند، زیرا هر دو روی استارتاپها سرمایهگذاری میکنند. سرمایه گذار فرشته (Angel Investor: یک فرد ثروتمند که با پول شخصی خود در روزهای بسیار اولیهی یک استارتاپ سرمایهگذاری میکند) دقیقا مانند یک فرشتهی نجات در روزهایی که هیچکس ایدهی خام شما را جدی نمیگیرد، به کمک شما میآید.
تفاوتهای کلیدی این دو فرشته و صندوق مالی در این موارد خلاصه میشود:
- منبع تامین پول: سرمایهگذار فرشته از حساب بانکی و پسانداز شخصی خودش به شما پول میدهد. اما مدیر یک صندوق خطرپذیر، پول شرکتها و افراد ثروتمند دیگر را مدیریت میکند.
- زمان ورود به بازی: فرشتهها معمولا در همان قدمهای اول وارد میشوند؛ زمانی که شما فقط یک ایده روی کاغذ یا یک محصول خیلی ساده دارید. اما صندوقهای خطرپذیر زمانی وارد میشوند که کسبوکار شما شکل گرفته، مشتری دارد و آمادهی یک پرش بزرگ برای تسخیر بازار است.
- سرعت تصمیمگیری: چون سرمایهگذار فرشته با پول خودش کار میکند، ممکن است در یک جلسهی دو ساعته با شما صحبت کند، از ایدهی شما خوشش بیاید و فردا پول را به حساب شما واریز کند. اما صندوقهای خطرپذیر به دلیل اینکه امانتدار پول دیگران هستند، ماهها زمان صرف بررسی موشکافانهی حسابها و کدهای شما میکنند تا میزان ریسک را به حداقل برسانند.
- میزان سرمایه: یک سرمایهگذار فرشته معمولا مبالغ کمتری را تزریق میکند، در حالی که صندوقهای خطرپذیر به دلیل دسترسی به منابع عظیم مالی، چکهای چند میلیون دلاری میکشند.
نقش سرمایه گذاری خطرپذیر در بازار ارزهای دیجیتال و بلاکچین
در سالهای اولیهی پیدایش بیتکوین، بسیاری از موسسات مالی بزرگ و صندوقهای سرمایهگذاری سنتی، دنیای ارزهای دیجیتال را جدی نمیگرفتند و آن را فقط یک سرگرمی برای برنامهنویسان میدانستند. اما با گذشت زمان و اثبات قدرت این تکنولوژی، ورق برگشت. امروزه صندوقهای خطرپذیر یکی از مهمترین بازیگران و موتورهای محرک در توسعهی پروژههای رمزارزی هستند. در این بخش بررسی میکنیم که این غولهای مالی چگونه وارد دنیای بلاکچین شدند و چه تاثیری بر آن دارند.
ورود صندوقهای خطرپذیر به دنیای کریپتوکارنسی و دیفای (DeFi)
ورود جدی و پرقدرت صندوقهای خطرپذیر به بازار ارزهای دیجیتال، زمانی آغاز شد که شبکهی اتریوم و قراردادهای هوشمند شکل گرفتند. این تکنولوژی به توسعهدهندگان اجازه میداد تا برنامههایی بسازند که بدون نیاز به هیچ شرکت یا واسطهای کار میکنند.
یکی از جذابترین بخشها برای این صندوقها، حوزهی دیفای (DeFi یا امور مالی غیرمتمرکز: سیستمهای نوین مالی که خدمات بانکی مانند وامدهی یا سپردهگذاری را بدون نیاز به بانکهای سنتی و فقط از طریق کدهای برنامهنویسی ارائه میدهند) بود. برای یک سرمایهگذار خطرپذیر، سرمایهگذاری روی پروژهی دیفای مانند خرید سهام یک بانک جهانی است که هیچ شعبهی فیزیکی، کارمند یا محدودیت مرزی ندارد و میتواند در یک شبانهروز به میلیونها کاربر در سراسر جهان خدمات بدهد. پتانسیل رشد نمایی در این فضا به قدری بالا بود که بسیاری از صندوقهای سنتی، بخش ویژهای را فقط برای سرمایهگذاری در دنیای کریپتو راهاندازی کردند.
تفاوت سرمایهگذاری خطرپذیر سنتی با سرمایهگذاری در توکن پروژههای رمزارزی
شاید فکر کنید سرمایهگذاری در یک استارتاپ تکنولوژی با سرمایهگذاری در یک پروژهی رمزارزی کاملا شبیه به هم است، اما در واقعیت تفاوتهای بسیار بنیادین و جذابی بین این دو وجود دارد:
- خرید توکن به جای سهام شرکت: در روش سنتی، سرمایهگذار در ازای پرداخت پول، بخشی از سهام و مالکیت قانونی شرکت را دریافت میکند. اما در دنیای بلاکچین، صندوقهای VC معمولا به جای سهام، توکن (Token: یک دارایی دیجیتال که بر بستر شبکهی بلاکچین ساخته میشود و میتواند نشاندهندهی حق رای، دسترسی به خدمات یا ارزش مالی در آن شبکه باشد) دریافت میکنند.
- سرعت نقدشوندگی بسیار بالا: در مدل سنتی، پول سرمایهگذار برای ۷ تا ۱۰ سال قفل میشود تا شرکت به سودآوری برسد یا وارد بورس شود. اما در پروژههای کریپتویی، به محض اینکه توکن پروژه در صرافیهای ارز دیجیتال لیست شود، سرمایهگذار میتواند دارایی خود را بفروشد. این یعنی نقدشوندگی (Liquidity: سرعت و راحتی تبدیل شدن یک دارایی به پول نقد بدون افت شدید قیمت) در بازار کریپتو بسیار سریعتر از بازارهای سنتی است.
- مشارکت در شبکهی غیرمتمرکز: در کسبوکارهای سنتی، صندوق VC با نشستن در هیئت مدیره شرکت را کنترل میکند. اما در پروژههای رمزارزی، آنها با در اختیار داشتن توکنهای حاکمیتی، مانند سایر کاربران اما با وزنهی سنگینتر، در رایگیریهای مربوط به آیندهی شبکه شرکت میکنند.
تاثیر حمایت یک صندوق VC معتبر بر موفقیت و قیمت توکن یک پروژه بلاکچینی
در دنیای ارزهای دیجیتال که هر روز صدها پروژهی جدید و گاهی بیارزش متولد میشوند، اعتماد و اعتبار حرف اول را میزند. وقتی یک پروژهی نوپا اعلام میکند که توانسته از یک صندوق سرمایهگذاری بسیار معروف و معتبر جذب سرمایه کند، این اتفاق مانند یک مهر تایید طلایی روی پیشانی آن پروژه عمل میکند.
دلیل این تاثیرگذاری چیست؟ کاربران عادی میدانند که صندوقهای بزرگ خطرپذیر، تیمی از تحلیلگران حرفهای دارند که کدها، امنیت شبکه، سابقهی اعضای تیم و پتانسیل بازار را به شدت زیر ذرهبین قرار میدهند. بنابراین، حضور یک VC معتبر به کاربران عادی این اطمینان را میدهد که پروژهی مورد نظر کلاهبرداری نیست و آیندهی روشنی دارد. این خبر معمولا باعث افزایش تقاضا و در نتیجه رشد چشمگیر قیمت توکن در زمان عرضهی عمومی میشود.
اما این شمشیر دو لبه است! اگر یک صندوق سرمایهگذاری تصمیم بگیرد تمام توکنهای خود را به یکباره در بازار بفروشد، قیمت آن ارز دیجیتال دچار ریزش وحشتناکی خواهد شد. به همین دلیل، در پروژههای استاندارد و معتبر، مفهومی به نام دورهی قفل شدن (Vesting: یک بازهی زمانی مشخص که در آن سرمایهگذاران اولیه حق فروش توکنهای خود را ندارند) اجرا میشود تا توکنهای صندوقهای خطرپذیر به مرور زمان و طی چند سال آزاد شوند و بازار دچار شوک و ریزش ناگهانی نشود.
معرفی معتبرترین شرکت ها و صندوق های سرمایه گذاری خطرپذیر در جهان
آشنایی با نامهای بزرگ در صنعت سرمایهگذاری خطرپذیر به شما کمک میکند تا جریان ورود سرمایه به تکنولوژیهای نوظهور را بهتر درک کنید. صندوقهای بزرگ VC در جهان وجود دارند که پشتوانه و موتور محرک اصلی موفقیت اپلیکیشنها، پلتفرمها و ارزهای دیجیتالی هستند که روزانه از آنها استفاده میکنیم. در این بخش با دو دسته از شناختهشدهترین صندوقهای خطرپذیر جهان آشنا میشویم.
نگاهی به غولهای سنتی سیلیکون ولی (مانند Sequoia Capital و Andreessen Horowitz)
منطقهی سیلیکون ولی (Silicon Valley: منطقهای در کالیفرنیای آمریکا که مرکز اصلی زیستبوم و شرکتهای بزرگ فناوری جهان است) زادگاه محبوبترین صندوقهای خطرپذیر سنتی است. این صندوقها ابتدا در حوزه تکنولوژی وب و نرمافزار فعالیت خود را آغاز کردند و بعدها بخشی از سرمایهی خود را به حوزه بلاکچین نیز اختصاص دادند.
از جمله مطرحترین این صندوقها میتوان به موارد زیر اشاره کرد:
- سکویا کپیتال (Sequoia Capital): یکی از قدیمیترین و افسانهایترین صندوقهای سرمایهگذاری جهان است که در سال ۱۹۷۲ تاسیس شد. این صندوق در مراحل اولیهی شکلگیری غولهایی مانند گوگل، اپل، یوتیوب و اینستاگرام روی آنها سرمایهگذاری کرد. حضور سکویا در یک پروژه، بالاترین اعتبار ممکن را برای آن به همراه میآورد.
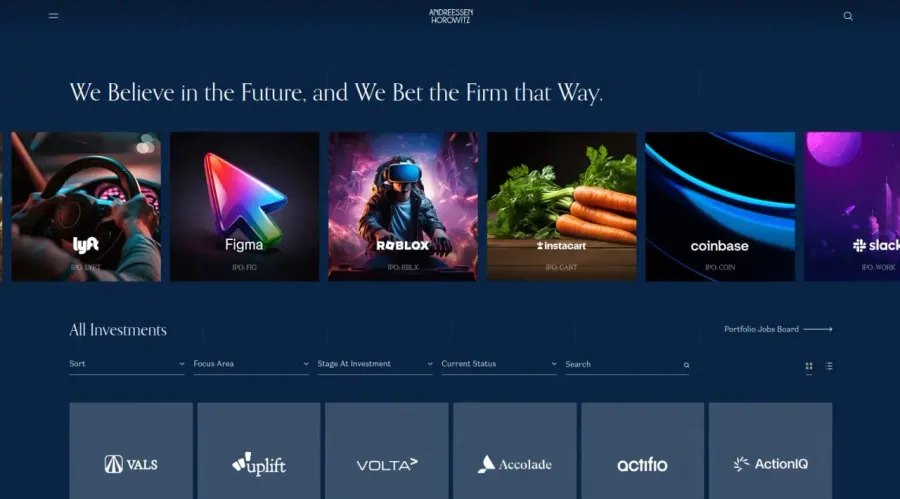
- آندریسن هوروویتز (Andreessen Horowitz یا a16z): این صندوق یکی از نوآورترین و تاثیرگذارترین نامها در دنیای فناوری است. آنها از اولین شرکتهای سنتی بودند که پتانسیل بالای دنیای کریپتو را درک کردند و صندوقهای چند میلیارد دلاری اختصاصی برای حمایت از پروژههای بلاکچینی و وب ۳ (Web3: نسل سوم اینترنت که بر پایهی فناوری بلاکچین و مالکیت غیرمتمرکز کاربران شکل گرفته است) راهاندازی نمودند.
برترین صندوقهای خطرپذیر متمرکز بر ارزهای دیجیتال (مانند Paradigm و Pantera Capital)
با رشد سریع بازار رمزارزها، شرکتهای سرمایهگذاری جدیدی به وجود آمدند که تمام تمرکز، دانش و منابع مالی خود را صرفا روی صنعت بلاکچین و داراییهای دیجیتال قرار دادند. این صندوقها شناخت بسیار عمیقی از کدهای برنامهنویسی غیرمتمرکز و اقتصاد توکنی دارند.
معروفترین صندوقهای بومی کریپتو عبارتاند از:
- پارادایم (Paradigm): این شرکت توسط یکی از همبنیانگذاران صرافی معروف کوینبیس تاسیس شد و به سرعت به یکی از قدرتمندترین صندوقهای حوزه رمزارز تبدیل شد. پارادایم نه تنها سرمایهی مالی تزریق میکند، بلکه تیمی از برترین پژوهشگران و مهندسان را برای کمک فنی و امنیتی به پروژههای کریپتویی در اختیار توسعهدهندگان قرار میدهد.
- پانترا کپیتال (Pantera Capital): این صندوق عنوان اولین شرکت سرمایهگذاری آمریکایی متمرکز بر داراییهای دیجیتال را یدک میکشد. پانترا از سال ۲۰۱۳ سرمایهگذاری روی بیتکوین و پروژههای اولیه کریپتو را آغاز کرد و نقشی بسیار حیاتی در شکلگیری زیرساختهای امروزی بازار ارزهای دیجیتال ایفا کرده است.
- انیموکا برندز (Animoca Brands): یکی از پیشگامان اصلی در حوزه بازیهای بلاکچینی، گیمفی (GameFi: تلفیقی از دنیای بازیهای ویدئویی و امور مالی غیرمتمرکز که به بازیکنان امکان درآمدزایی واقعی میدهد) و متاورس است که روی صدها پروژه و بازی کریپتویی سرمایهگذاری کرده است.
بررسی و دنبال کردن اخبار سرمایهگذاری این صندوقها، یکی از بهترین روشها برای هوشمندانهتر دیدن روند آتی بازار و کشف پروژههای پرپتانسیل قبل از محبوبیت همگانی است.
سوالات متداول
فائزه آذری فارغالتحصیل کارشناسی ارشد زبان انگلیسی است و فعالیت حرفهای خود را با ترجمه مقالات تخصصی حوزه فناوری آغاز کرده است. تجربه کار با متون فنی و منابع انگلیسیزبان، زمینه ورود او به تولید محتوای بازارهای مالی و ارزهای دیجیتال را فراهم کرده است. تمرکز او در «کیف پول من» بر توضیح ساده، دقیق و کاربردی مفاهیم فنی بلاکچین و رمزارز است.
مشاهده پروفایل
مقالات برجسته
- اگر فدرال رزرو هفته آینده نرخ بهره را افزایش دهد، چه اتفاقی برای بیتکوین میافتد؟۲۱ شهریور ۱۴۰۵اخبار
- پیشبینی قیمت سولانا (SOL) در سالهای ۲۰۲۶ تا ۲۰۳۰؛ چشمانداز تکنیکال و پیشبینی بلندمدت۱۹ شهریور ۱۴۰۵اخبار
- پیشبینی قیمت اتریوم (ETH) در سالهای ۲۰۲۶ تا ۲۰۳۰؛ آیا ETH به ۱۰ هزار دلار میرسد؟۱۹ شهریور ۱۴۰۵اخبار
- امنیت دارایی در کیف پول من؛ رمزارز کاربران چگونه نگهداری میشود؟۱۸ شهریور ۱۴۰۵مقالات
- اجاره حساب کاربری در صرافی ارز دیجیتال درآمد آسان یا دردسر قانونی؟۱۸ شهریور ۱۴۰۵مقالات
- رکوردشکنی یونی سواپ؛ رشد Robinhood Chain سوزاندن ۱.۱۵ میلیون دلار را رقم زد۱۵ شهریور ۱۴۰۵اخبار
- بیتکوین زیر ۸۰ هزار دلار؛ واکنش بازار به گزارش اشتغال آمریکا و نشست FOMC۱۴ شهریور ۱۴۰۵اخبار


