صندوق در صندوق (فراصندوق) چیست؟ سرمایهگذاری با کمترین ریسک در Fund Of Funds
صندوق در صندوق یا فراصندوق، یک سبد سرمایهگذاری است که به جای خرید مستقیم سهام یا اوراق، پول شما را در چندین صندوق مختلف در بازار پخش میکند. ظاهر این ایده بینقص به نظر میرسد و یک راه میانبر برای داشتن متنوعترین سبد دارایی است؛ اما در پس این لایههای حفاظتی، پیچیدگیهایی وجود دارد که معمولا در نگاه اول به چشم نمیآیند.

بسیاری از سرمایهگذاران، به ویژه افراد شاغل که فرصت رصد روزانه بازار را ندارند، برای فرار از تحلیلهای سنگین به این صندوقها پناه میبرند. آنها تصور میکنند با خرید یک فراصندوق، سبدی کاملا متنوع از طلا و سهام دارند، در حالی که ممکن است بدون اطلاع، در حال پرداخت هزینه مدیریت برای چند صندوق مختلف باشند که دقیقا یک سهم مشابه را خریدهاند. در این مقاله، ساختار واقعی صندوق در صندوق را بررسی میکنیم و به شما نشان میدهیم چطور میتوانید از مزایای مدیریت حرفهای آن بهره ببرید، بدون اینکه در دام کارمزدهای دولایه یا ریسکهای ناشناخته بیفتید.
صندوق در صندوق یا فرا صندوق چیست؟
برای درک بهتر مفهوم صندوق در صندوق (Fund of Funds یا به اختصار FOF)، بیایید از یک مثال ساده استفاده کنیم. فرض کنید میخواهید برای مهمانی شب یلدا، یک ظرف بزرگ از میوههای متنوع آماده کنید. شما دو راه پیش رو دارید، راه اول این است که خودتان به بازار بروید، کیفیت تکتک میوهها را بررسی کنید و از هر کدام مقداری بخرید. راه دوم این است که به یک فروشگاه بزرگ بروید و یک سبد میوهی آماده و دستچین شده بخرید که توسط یک فرد خبره از قبل آماده شده است.
در دنیای بازارهای مالی، صندوق در صندوق دقیقا نقش همان سبد آمادهی دوم را بازی میکند. فراصندوق در واقع یک نوع صندوق سرمایهگذاری است که به جای خرید مستقیم سهام شرکتها، اوراق بانکی یا سکهی طلا، پول شما را جمعآوری کرده و با آن، واحدهای صندوقهای سرمایهگذاری دیگر را خریداری میکند. به عبارت سادهتر، شما با خرید یک فراصندوق، در واقع سبدی را میخرید که خودش پر از سبدهای سرمایهگذاری دیگر است. این ایدهی جذاب به سرمایهگذاران مبتدی کمک میکند تا بدون نیاز به دانش پیچیدهی مالی، سرمایهی خود را در بخشهای مختلف بازار پخش کنند.
فراصندوق چگونه کار میکند؟ بررسی ساختار چندلایه و مکانیزم سرمایهگذاری
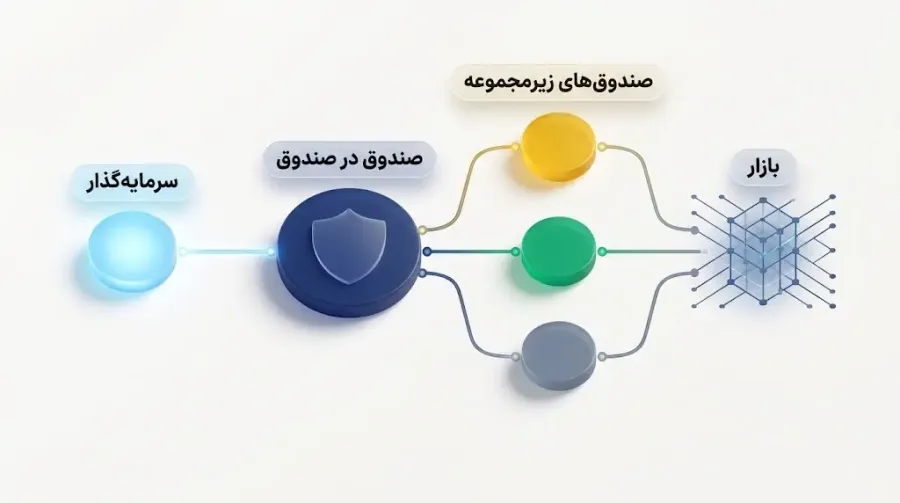
مکانیزم کاری فراصندوقها بر پایهی یک ساختار چندلایه بنا شده است. وقتی شما پول خود را وارد یک صندوق سرمایهگذاری معمولی میکنید، مدیر آن صندوق مستقیما وارد بازار میشود و برای شما داراییهای پایهای مثل سهام میخرد. اما در فراصندوقها، ماجرا یک لایهی اضافهتر دارد. برای درک این ساختار چندلایهی سرمایهگذاری، مراحل زیر را در نظر بگیرید:
- لایهی اول (شما و فراصندوق): شما به عنوان سرمایهگذار، پول خود را وارد فراصندوق میکنید. در این مرحله، مدیر فراصندوق وظیفه دارد بهترین صندوقهای موجود در بازار را شناسایی کند.
- لایهی دوم (فراصندوق و صندوقهای زیرمجموعه): مدیر فراصندوق پول شما را مستقیما به بورس یا بازار طلا نمیبرد؛ بلکه آن را بین چند صندوق سهامی، صندوق طلا و صندوق درآمد ثابت (صندوقهایی که سود مشخص و بدون ریسک مشابه بانک میدهند) تقسیم میکند.
- لایهی سوم (صندوقهای زیرمجموعه و بازار): حالا مدیران آن صندوقهای زیرمجموعه، با پولی که از فراصندوق دریافت کردهاند، به سراغ خرید و فروش سهام، اوراق یا طلا میروند.
این ساختار باعث میشود پورتفو (Portfolio یا همان سبد داراییهای شما) به صورت خودکار توسط چندین تیم متخصص مدیریت شود. مدیر فراصندوق دائما عملکرد صندوقهای زیر مجموعه را زیر نظر دارد؛ اگر یک صندوق عملکرد ضعیفی داشته باشد، مدیر به سرعت سرمایه را از آن خارج کرده و به یک صندوق موفقتر منتقل میکند.
تفاوت صندوق در صندوق با صندوقهای سرمایهگذاری معمولی
حالا که با تعریف و نحوهی کار این ابزار مالی آشنا شدیم، سوال مهمی پیش میآید: سرمایهگذاری در فراصندوق چه تفاوتی با خرید یک صندوق سرمایهگذاری عادی دارد؟
بزرگترین تفاوت در میزان تنوع، سطح ریسک و البته ساختار هزینهها است. برای درک سریعتر این تفاوتها، نگاهی به جدول مقایسهای زیر بیندازید:
|
ویژگی مورد بررسی |
صندوق سرمایهگذاری معمولی |
صندوق در صندوق (فراصندوق) |
|
تنوع دارایی |
محدود به یک نوع خاص (مثلا فقط سهام میخرد یا فقط طلا) |
بسیار بالا (ترکیبی از چندین صندوق مختلف در حوزههای گوناگون) |
|
مدیریت سرمایه |
خرید و فروش مستقیم داراییها (مثل سهام شرکتها) |
خرید و فروش واحدهای سایر صندوقها |
|
میزان ریسک |
متوسط تا بالا (بسته به شرایط یک بازار خاص) |
بسیار پایینتر (به دلیل پخش شدن سرمایه در بازارهای مختلف) |
|
ساختار کارمزد |
پرداخت یک لایه کارمزد به مدیر صندوق |
پرداخت کارمزد مضاعف (کارمزد مدیر فرا صندوق + کارمزد صندوقهای زیرمجموعه) |
همانطور که در جدول میبینید، مهمترین برگ برندهی فراصندوقها، تنوع بینظیر آنهاست که ریسک سرمایهگذاری را به شدت کاهش میدهد. اما این مزیت هزینهای هم دارد که به آن کارمزد مضاعف (Double Fee) میگویند. کارمزد مضاعف به این معناست که شما بخشی از سود خود را به عنوان هزینهی مدیریت به مدیر فراصندوق میدهید و بخش دیگری از سود نیز صرف پرداخت هزینهی مدیریت صندوقهای لایهی دوم میشود. با این حال، برای بسیاری از افراد مبتدی، پرداخت این هزینهی کمی بیشتر، ارزش آرامش خاطر و کاهش چشمگیر ریسک را دارد.
سرمایهی فراصندوقها در چه داراییهایی پخش میشود؟
وقتی تصمیم میگیرید پول خود را وارد یک صندوق در صندوق کنید، احتمالا این سوال برایتان پیش میآید که مدیر صندوق دقیقا با این پول چه کار میکند و آن را کجا میبرد؟ برای پاسخ به این سوال، مدیر فراصندوق را مانند یک متخصص تغذیه تصور کنید. یک متخصص تغذیهی ماهر، برای حفظ سلامت شما، فقط یک نوع مادهی غذایی تجویز نمیکند؛ بلکه بشقاب شما را با ترکیبی از پروتئین، سبزیجات و کربوهیدرات پر میکند.
در دنیای مالی هم مدیر فراصندوق دقیقا همین کار را با سرمایهی شما انجام میدهد. او پول جمعآوری شده را در یک جا متمرکز نمیکند، بلکه آن را در سبدی از داراییهای مختلف پخش میکند تا هم سود خوبی به دست بیاورید و هم در برابر خطرات بازار محافظت شوید.
ترکیب داراییها: از صندوقهای سهامی و اهرمی تا درآمد ثابت و طلا
برای اینکه سبد سرمایهگذاری شما به بهترین شکل در برابر طوفانهای اقتصادی مقاوم شود، مدیر فراصندوق از ترکیبهای متنوعی استفاده میکند. این ترکیب معمولا شامل موارد زیر است:
- صندوقهای سهامی: این صندوقها بخش عمدهی پول خود را در بورس و روی سهام شرکتهای بزرگ سرمایهگذاری میکنند. هدف این بخش، شکار سودهای بزرگ در زمان رشد بازار است.
- صندوقهای اهرمی: این نوع صندوقها از ابزار اهرم (Leverage یا استفاده از پول قرضی و اعتبار برای چند برابر کردن میزان سود و زیان یک معامله) استفاده میکنند. مدیر فراصندوق بخش کوچکی از سرمایه را به این صندوقها اختصاص میدهد تا در زمانهای مناسب، سود سبد را شتاب ببخشد.
- صندوقهای درآمد ثابت: این صندوقها شبیه به سپردههای بانکی اما با سودی کمی بیشتر عمل میکنند. هدف از اضافه کردن آنها به سبد، ایجاد یک جریان درآمدی امن و بدون نوسان است تا در روزهای قرمز بازار، سرمایهی شما افت شدیدی نکند.
- صندوقهای طلا: طلا همیشه پناهگاه امن سرمایهگذاران بوده است. فراصندوقها با خرید واحدهای صندوقهای طلا، از سرمایهی شما در برابر تورم و افت ارزش پول ملی محافظت میکنند.
با این چیدمان هوشمندانه، اگر روزی بورس دچار افت شود، بخش طلای سبد یا بخش درآمد ثابت، جلوی ضرر سنگین را میگیرند و تعادل را حفظ میکنند.
معرفی انواع فراصندوقها بر اساس مدل سرمایهگذاری و استراتژی
همانطور که ماشینهای مختلفی برای جادههای گوناگون ساخته شدهاند، فراصندوقها هم انواع مختلفی دارند که هر کدام برای یک هدف و استراتژی خاص طراحی شدهاند. شما بسته به روحیهی اقتصادی و هدف مالی خود، میتوانید یکی از انواع زیر را انتخاب کنید:
صندوقهای سرمایهگذاری مشترک: توزیع سرمایه در صندوقهای پرطرفدار و نقدشونده
این مدل، رایجترین نوع صندوق در صندوق است. در این حالت، مدیر صندوق سرمایهی شما را بین چند صندوق سرمایهگذاری مشترک معروف و موفق پخش میکند. بزرگترین مزیت این نوع فراصندوقها، نقدشوندگی (سرعت و راحتی تبدیل کردن دارایی به پول نقد بدون افت قیمت) بسیار بالای آنهاست. اگر شما فردی هستید که میخواهید هر زمان که اراده کردید به سرعت پول خود را از بازار خارج کنید، این گزینه برای شما ایدهآل است.
صندوقهای پوشش ریسک: مدیریت نوسان در شرایط پرتلاطم اقتصادی
گاهی اوقات بازارهای مالی به شدت طوفانی و غیرقابل پیشبینی میشوند. در این شرایط، فراصندوقهای پوشش ریسک (Hedge Funds یا صندوقهایی که از استراتژیهای پیچیده برای سودآوری حتی در زمان ریزش بازار استفاده میکنند) وارد عمل میشوند. این فراصندوقها سرمایهی شما را در صندوقهایی قرار میدهند که هنرشان حفظ ارزش پول و مدیریت نوسانات در بدترین شرایط اقتصادی است. این مدل برای سرمایهگذارانی مناسب است که حفظ اصل پول برایشان از کسب سودهای نجومی مهمتر است.
صندوقهای خطرپذیر و خصوصی: ورود به کسبوکارهای نوپا و شرکتهای غیربورسی
معمولا افراد عادی نمیتوانند به راحتی روی یک استارتاپ جدید یا شرکتی که هنوز وارد بورس نشده است، سرمایهگذاری کنند. اما فراصندوقهای خطرپذیر (Venture Capital یا تامین مالی شرکتهای نوپا که ریسک بالا و احتمال سودآوری بسیار چشمگیری دارند) این در را به روی شما باز میکنند. این فراصندوقها پولهای خرد را جمع کرده و از طریق صندوقهای تخصصی، روی ایدههای بکر و شرکتهای خصوصی سرمایهگذاری میکنند. اگر به دنبال سودهای شگفتانگیز در بلندمدت هستید و البته تحمل ریسک بالایی دارید، این مدل جذابترین انتخاب است.
صندوقهای امانتداری: تمرکز بر داراییهای کمریسک و استراتژی محافظهکارانه
این دسته از فراصندوقها برای افرادی طراحی شدهاند که آرامش شبانه برایشان بیشترین اهمیت را دارد. صندوقهای امانتداری با یک رویکرد کاملا محتاطانه، سرمایهی شما را در کمریسکترین صندوقهای موجود در بازار توزیع میکنند. در این مدل، اولویت اول و آخر، محافظت از سرمایهی اولیهی شماست و رشد سرمایه در قدم بعدی قرار میگیرد. این گزینه برای افراد بازنشسته یا کسانی که نمیخواهند روی پسانداز حیاتی خود ریسک کنند، یک انتخاب بسیار منطقی به شمار میرود.
مزایا و معایب سرمایهگذاری در Fund of Funds
ورود به دنیای سرمایهگذاری همیشه با فرصتها و چالشهایی همراه است. صندوق در صندوق یا همان فراصندوق نیز از این قاعده مستثنی نیست. برای اینکه بتوانید یک تصمیم مالی هوشمندانه بگیرید، باید دو کفهی ترازوی مزایا و معایب این ابزار را به دقت بررسی کنید. در ادامه، با زبانی ساده نقاط قوت و ضعف این صندوقها را کالبدشکافی میکنیم تا ببینیم آیا این روش برای شما مناسب است یا خیر.
مزایای کلیدی برای سرمایهگذاران
بیشتر افرادی که به سراغ فراصندوقها میروند، به دنبال آرامش خاطر و فرار از پیچیدگیهای بازار هستند. این صندوقها مزایای بسیار جذابی برای سرمایهگذاران، به ویژه افراد مبتدی دارند که در ادامه آنها را بررسی میکنیم.
تنوعبخشی خودکار و کاهش چشمگیر ریسک نوسانات
ضربالمثل معروفی در بازارهای مالی وجود دارد که میگوید همهی تخممرغهایت را در یک سبد نگذار. این دقیقا همان کاری است که فراصندوق برای شما انجام میدهد. وقتی شما واحدهای یک فراصندوق را میخرید، مدیر صندوق پول شما را به صورت خودکار در داراییهای متنوعی پخش میکند. این تنوعبخشی (Diversification یا پخش کردن سرمایه در بخشهای مختلف برای کاهش خطرات احتمالی بازار) باعث میشود که اگر مثلا بورس دچار افت شد، بخش دیگری از سرمایهی شما که در صندوقهای طلا یا درآمد ثابت است، جلوی ضرر سنگین را بگیرد و تعادل سبد شما را حفظ کند.
مدیریت حرفهای و مستمر بدون نیاز به دانش تخصصی بازار
بسیاری از افراد دوست دارند سود کنند، اما علاقهای به یادگیری اصطلاحات پیچیده یا تحلیل تکنیکال (Technical Analysis یا بررسی نمودارهای قیمت برای پیشبینی روند آینده بازار) ندارند. یکی از بزرگترین مزایای فراصندوقها این است که شما یک تیم از متخصصان مالی را استخدام میکنید تا به جای شما فکر کنند و تصمیم بگیرند. این تیم به صورت روزانه وضعیت بازار و عملکرد صندوقهای زیرمجموعه را بررسی میکند و نیازی نیست شما ساعتها وقت صرف یادگیری و تحلیل کنید.
صرفهجویی در زمان برای رصد و جابهجایی داراییها
بازارهای مالی هر ثانیه در حال تغییر هستند و مدیریت فعال (Active Management یا خرید و فروش مداوم داراییها برای شکار بهترین فرصتهای سودآوری) نیازمند زمان بسیار زیادی است. اگر کارمند هستید یا شغل تماموقتی دارید، احتمالا فرصت نمیکنید هر روز صبح به تابلوی بورس نگاه کنید. فراصندوقها این بار سنگین را از دوش شما برمیدارند و مدیر صندوق، وظیفهی رصد بازار و جابهجایی به موقع سرمایهی شما از یک بخش به بخش دیگر را بر عهده میگیرد.
معایب و چالشهای پنهان فراصندوقها
با وجود تمام مزایای گفته شده، هیچ ابزار مالی کاملا بینقص نیست. فراصندوقها در پشت پردهی ساختار جذاب خود، چالشهایی هم دارند که اگر از آنها بیخبر باشید، ممکن است در بلندمدت از بازدهی شما کاسته شود.
کارمزد مضاعف: بررسی ساختار هزینهها و دلیل پرداخت کارمزد لایه دوم
بزرگترین نقد به فراصندوقها، موضوع کارمزد مضاعف (Double Fee) است. بیایید این موضوع را با یک مثال ساده روشن کنیم. فرض کنید برای ورود به یک شهربازی بزرگ یک بلیت ورودی میخرید. وقتی وارد میشوید، متوجه میشوید که برای سوار شدن به هر کدام از وسایل بازی هم باید دوباره بلیت جداگانهای تهیه کنید!
در فراصندوق هم دقیقا همین اتفاق میافتد. شما یک بار هزینهی مدیریت را به مدیر فراصندوق پرداخت میکنید تا سبد شما را بچیند. از طرف دیگر، چون پول شما وارد صندوقهای زیرمجموعه میشود، مدیران آن صندوقها نیز کارمزد مدیریت خودشان را برمیدارند. این یعنی شما دو لایه کارمزد پرداخت میکنید که میتواند در طولانیمدت، بخشی از سود خالص شما را کاهش دهد.
احتمال همپوشانی داراییها در صندوقهای زیرمجموعه
چالش مهم بعدی، همپوشانی (Overlap) است. همپوشانی زمانی رخ میدهد که چند صندوق مختلف، به صورت همزمان یک دارایی مشابه را خریده باشند.
تصور کنید مدیر فراصندوق برای تنوع بخشیدن به سرمایهی شما، سه صندوق سهامی مختلف را انتخاب میکند. شما خوشحال هستید که سرمایهتان در سه جای مختلف پخش شده است. اما اگر وارد جزئیات شوید، ممکن است ببینید هر سه این صندوقها، بخش زیادی از پول خود را روی سهام یک شرکت خاص سرمایهگذاری کردهاند. در این حالت، اگر آن شرکت خاص دچار افت قیمت شود، هر سه صندوق شما ضرر میکنند و آن تنوعبخشی که به دنبالش بودید، عملا بیاثر میشود. یک مدیر حرفهای در فراصندوق باید به دقت مراقب باشد تا از این همپوشانیهای پنهان جلوگیری کند.
ریسکها و بازدهی در فراصندوقها
در دنیای سرمایهگذاری، یک قانون طلایی و همیشگی وجود دارد: بازدهی بیشتر همیشه با ریسک بالاتری همراه است. سرمایهگذاری در فراصندوقها را میتوانید شبیه به رانندگی در یک جادهی کوهستانی با ماشینی تصور کنید که کمکفنرهای بسیار قدرتمندی دارد. این کمکفنرها (که همان ساختار فراصندوق هستند) جلوی ضربههای شدید و تکانهای وحشتناک جاده را میگیرند، اما به این معنی نیست که شما هیچ دستاندازی را حس نخواهید کرد. بنابراین، با وجود اینکه فراصندوقها یکی از امنترین گزینههای بازار هستند، اما کاملا بدون ریسک نیستند.
مهمترین ریسکهای صندوق در صندوق کدامند؟
برای اینکه با دیدی باز و خیالی آسوده سرمایهگذاری کنید، بهتر است با دستاندازهای مسیر آشنا باشید. سه ریسک اصلی که ممکن است در یک فراصندوق با آنها روبرو شوید عبارتند از:
- ریسک نوسانات بازار: اقتصاد شبیه به آبوهوا است و گاهی طوفانهای بزرگی در آن رخ میدهد. وقتی کل بازار بورس یا بازار جهانی طلا دچار ریزش شدیدی شود، حتی امنترین فراصندوقها هم ممکن است کمی افت کنند. به این بالا و پایین شدنهای مداوم، نوسانات بازار (Volatility یا تغییرات سریع و پیدرپی قیمتها در یک بازهی زمانی کوتاه) میگویند.
- ریسک نقدشوندگی: فرض کنید به پول خود نیاز فوری دارید و میخواهید واحدهای صندوق خود را بفروشید، اما خریداری برای آنها پیدا نمیشود. به این حالت، ریسک نقدشوندگی (Liquidity Risk یا سختی و تاخیر در تبدیل کردن دارایی به پول نقد بدون افت شدید قیمت) میگویند. این اتفاق معمولا زمانی رخ میدهد که مدیر فراصندوق، پول شما را در صندوقهایی سرمایهگذاری کرده باشد که خروج از آنها زمانبر است.
- کاهش ارزش داراییهای پایه: فراصندوقها مستقیما چیزی نمیخرند، بلکه روی صندوقهای دیگر سرمایهگذاری میکنند. حالا اگر مدیران آن صندوقهای زیرمجموعه تصمیمات اشتباهی بگیرند و سهام شرکتهای ضعیفی را بخرند، ارزش دارایی پایه (Underlying Asset یا همان دارایی اصلی مثل سهام، اوراق یا طلا که صندوق روی آن سرمایهگذاری کرده است) کاهش مییابد و این ضرر به شکل دومینو به فراصندوق شما هم منتقل میشود.
مدیران فراصندوق چگونه این ریسکها را مهار میکنند؟
خبر خوب این است که شما در این جاده تنها نیستید و یک رانندهی بسیار حرفهای (مدیر صندوق) پشت فرمان نشسته است. مدیران فراصندوقها برای مهار این خطرات و محافظت از سرمایهی شما، از تکنیکهای هوشمندانهای استفاده میکنند:
- تنوعبخشی ساختاریافته: مدیر صندوق هرگز تمام سرمایه را روی یک نوع دارایی خاص شرطبندی نمیکند. او با ترکیب کردن داراییهای کاملا متفاوت (مثل سهام که ریسک بالایی دارد و اوراق بانکی که کاملا بدون ریسک است) یک سپر دفاعی محکم برای روزهای بحرانی میسازد.
- پایش و تنظیم مجدد سبد: بازارها دائما در حال تغییر هستند و صندوقی که ماه پیش سودده بوده، ممکن است امروز زیانده شود. مدیر صندوق به صورت مداوم عملکرد صندوقهای زیرمجموعه را زیر ذرهبین قرار میدهد. اگر احساس کند یک صندوق در مسیر افت قرار گرفته است، به سرعت پول را از آن خارج کرده و به یک صندوق بهتر منتقل میکند. به این کار در اصطلاح مالی تنظیم مجدد (Rebalancing یا برگرداندن ترکیب داراییهای سبد به حالت تعادل اولیه) میگویند.
- مدیریت نقدینگی: برای جلوگیری از ریسک نقدشوندگی که پیشتر به آن اشاره کردیم، مدیران فراصندوق همیشه بخش مشخصی از پول را در داراییهایی نگه میدارند که در کمتر از یک روز کاری قابل تبدیل به پول نقد باشند. به این ترتیب، هر زمان که شما درخواست برداشت وجه داشته باشید، بدون هیچ تاخیری پول به حساب بانکی شما واریز خواهد شد.
سازوکار اجرایی: سرمایهگذاری در فرا صندوق
حالا که با مزایا و ریسکهای فراصندوقها به خوبی آشنا شدید، وقت آن است که آستینها را بالا بزنیم و وارد مرحلهی اجرایی شویم. شاید پیش خودتان فکر کنید که خرید این سبدهای سرمایهگذاری کار بسیار پیچیدهای است، اما اصلا اینطور نیست. خرید واحدهای یک فراصندوق به همان سادگی خرید یک محصول از فروشگاههای اینترنتی است. به طور کلی، فراصندوقها در بازار سرمایهی ایران به دو روش اصلی خرید و فروش میشوند که در ادامه هر دو روش را با زبانی ساده بررسی میکنیم تا بتوانید بهترین مسیر را برای خودتان انتخاب کنید.
فراصندوقهای قابل معامله در بورس (ETF) و ویژگیهای آنها
اگر سرعت و راحتی برای شما حرف اول را میزند، فراصندوقهای نوع اول بهترین انتخاب هستند. این صندوقها با نام اختصاری ایتیاف (ETF یا صندوقهای قابل معامله در بورس که واحدهای آن دقیقا مثل سهام شرکتهای عادی خرید و فروش میشود) شناخته میشوند.
برای سرمایهگذاری در این مدل، شما فقط به یک کد بورسی و حساب در یک کارگزاری (شرکت واسطهای که سامانهی معاملاتی را در اختیار شما قرار میدهد) نیاز دارید. فرآیند کار بسیار ساده است؛ کافی است وارد سامانهی معاملاتی کارگزاری خود شوید، نام صندوق مورد نظرتان را جستجو کنید و در همان لحظه و در ساعات کاری بازار بورس، دکمهی خرید را بزنید. بزرگترین مزیت این روش، سرعت بسیار بالای معامله و امکان مشاهدهی لحظهای قیمتها روی تابلوی بورس است.
فراصندوقهای مبتنی بر صدور و ابطال و نحوه محاسبه قیمت (NAV)
روش دوم کمی متفاوت است و شبیه به خرید مستقیم از درب کارخانه به جای مراجعه به بازار است. در فراصندوقهای مبتنی بر صدور و ابطال (خرید و فروش مستقیم واحدهای صندوق از طریق سایت رسمی خود صندوق و بدون نیاز به سامانهی معاملاتی بورس)، شما دیگر نیازی به حساب کارگزاری ندارید. برای سرمایهگذاری، باید مستقیما به سایت اینترنتی صندوق مراجعه کنید و پول خود را به حساب آنها واریز کنید. به این کار در زبان مالی، صدور واحد میگویند و هر زمان که پولتان را بخواهید، درخواست ابطال میدهید.
تفاوت مهم این روش در نحوهی قیمتگذاری است. در این صندوقها، شما قیمت لحظهای روی تابلو نمیبینید. قیمت خرید و فروش شما بر اساس شاخصی به نام انایوی (NAV یا ارزش خالص دارایی که نشاندهندهی قیمت واقعی و منصفانهی هر واحد از صندوق است) محاسبه میشود. مدیر صندوق در پایان روز کاری، ارزش کل داراییهای صندوق را حساب میکند و قیمت هر واحد را برای روز بعد به شما اعلام میکند. این روش برای کسانی که دید بلندمدت دارند و نمیخواهند درگیر هیجانات لحظهای قیمتها روی تابلوی بورس شوند، بسیار مناسب است.
حداقل سرمایه مورد نیاز و بررسی دامنه نوسان و کارمزدهای معاملاتی
یکی از شیرینترین بخشهای سرمایهگذاری در فراصندوقها، امکان ورود با پولهای خرد است. شما برای تبدیل شدن به یک سرمایهگذار نیازی به سرمایهی میلیاردی ندارید. بیایید شرایط اجرایی و هزینهها را به صورت خلاصه و شفاف مرور کنیم:
- حداقل سرمایهی مورد نیاز: بسیاری از فراصندوقها به گونهای طراحی شدهاند که با مبالغ بسیار کم هم بتوان وارد آنها شد. شما معمولا با مبلغی حدود ۵۰۰ هزار تومان میتوانید سرمایهگذاری خود را آغاز کنید. حتی خبر خوب این است که برخی از این صندوقها، امکان شروع سرمایهگذاری با ۱۰۰ هزار تومان را هم برای کاربران فراهم کردهاند.
- محدودهی دامنه نوسان: در بازار بورس ایران برای جلوگیری از رشد یا افت غیرمنطقی و یکشبهی قیمتها، یک محدودهی مجاز روزانه تعریف شده است که به آن دامنه نوسان (حد مجاز تغییرات قیمت یک دارایی در یک روز کاری) میگویند. دامنه نوسان در فراصندوقهای قابل معامله معمولا ۱۰ درصد است؛ یعنی قیمت صندوق در یک روز کاری نهایتا میتواند ۱۰ درصد رشد کند یا ۱۰ درصد کاهش یابد.
- هزینهی کارمزد معاملات: همانطور که قبلا اشاره کردیم، خرید و فروش در بازار نیازمند پرداخت هزینهی اندکی به عنوان کارمزد است. کارمزد معاملات در فراصندوقها بسیار ناچیز و مطابق با قوانین، معمولا رقمی در حدود ۰.۱۲۶۸ درصد از مبلغ کل معاملهی شماست. این رقم پایین، به شما اجازه میدهد تا بدون نگرانی از هزینههای جانبی سنگین، سرمایهی خود را مدیریت کنید.
ساختار نظارتی: ارکان صندوق در صندوق چه نقشی در امنیت سرمایه دارند؟
وقتی تصمیم میگیرید پول خود را به یک فراصندوق بسپارید، احتمالا اولین سوالی که در ذهنتان جرقه میزند این است: چه کسی مراقب پول من است؟ آیا ممکن است مدیر صندوق اشتباه کند یا سرمایهی من به خطر بیفتد؟
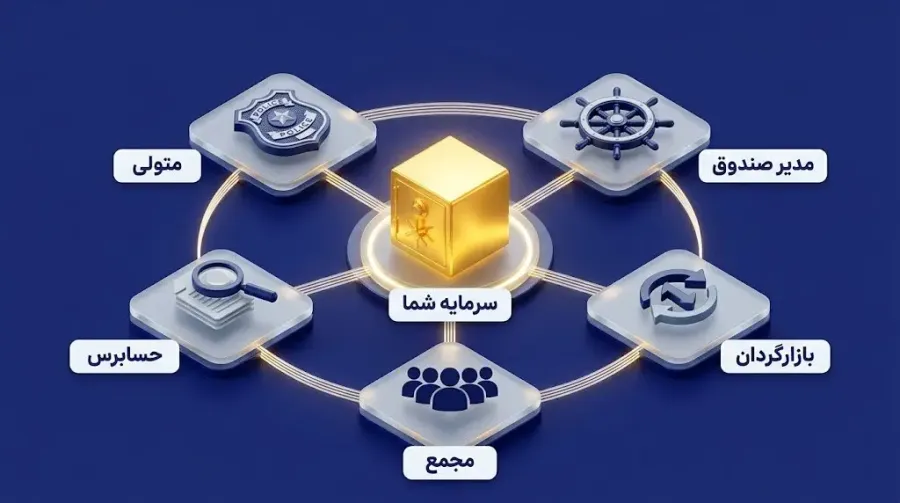
برای رفع این نگرانیها، فراصندوقها مانند یک کشتی بزرگ، فقط توسط یک ناخدا هدایت نمیشوند؛ بلکه یک تیم کامل و مستقل از متخصصان روی کار آنها نظارت دارند. به این تیم محافظ، در اصطلاح مالی ارکان صندوق میگویند. وظیفهی اصلی این ارکان، ایجاد یک سپر دفاعی محکم برای حفظ امنیت مالی شما است تا خیالتان از بابت تکتک ریالهای سرمایهتان راحت باشد.
نقش مدیر و بازارگردان در سودآوری و نقدشوندگی
دو عضو کلیدی در این تیم وجود دارند که مستقیما با سود و زیان و راحتی خیال شما سر و کار دارند:
- مدیر صندوق: مدیر، همان ناخدای کشتی است. او با استفاده از دانش تخصصی خود تصمیم میگیرد که سرمایهی جمعآوری شده، در کدام صندوقهای زیرمجموعه پخش شود. هدف اصلی مدیر (Asset Manager یا تیم متخصصی که مسئول رشد و مدیریت داراییهای شماست)، شکار بهترین فرصتهای بازار برای کسب بیشترین سود با کمترین ریسک ممکن است.
- بازارگردان: فرض کنید به پولتان نیاز فوری دارید و میخواهید واحدهای صندوق خود را بفروشید، اما در آن روز خاص هیچ فردی در بازار خریدار نیست. اینجاست که بازارگردان (Market Maker یا نهاد قدرتمندی که همیشه آمادهی خرید و فروش است تا بازار قفل نشود) وارد عمل میشود. بازارگردان تضمین میکند که هر زمان اراده کنید، بتوانید سرمایهی خود را به پول نقد تبدیل کنید. در واقع او قهرمان نقدشوندگی در بازار است.
وظایف متولی، حسابرس و مجمع صندوق برای تضمین شفافیت
برای اینکه خیالتان کاملا راحت باشد، علاوه بر مدیر و بازارگردان، به ناظرانی نیاز داریم که مطمئن شویم همه چیز دقیقا طبق قانون پیش میرود. این نهادهای نظارتی عبارتند از:
- متولی صندوق: متولی مانند پلیس بازار عمل میکند. او به عنوان نمایندهی شما، به صورت مداوم بر کار مدیر صندوق نظارت دارد تا مطمئن شود مدیر دقیقا طبق امیدنامه (Prospectus یا دفترچهی رسمی که قوانین، اهداف و مسیر حرکت صندوق در آن نوشته شده است) عمل میکند و از چارچوبهای قانونی خارج نمیشود. متولی امانتدار واقعی پول شماست.
- حسابرس: حسابرس نقش یک کارآگاه مالی مستقل را دارد. او به صورت دورهای تمام حسابها، خرید و فروشها و اسناد مالی صندوق را با دقت ریاضی بررسی میکند. حضور حسابرس باعث ایجاد شفافیت مالی (Financial Transparency یا روشن بودن تمام حسابها و نبود هیچگونه ابهام مالی) میشود تا سرمایهگذاران مطمئن باشند که حساب و کتاب صندوق کاملا دقیق است.
- مجمع صندوق: مجمع در واقع پارلمان صندوق است. این نهاد از سرمایهگذاران بزرگ و موسسان اولیه تشکیل شده است. تصمیمات کلان و حیاتی، مانند تغییر مدیر، تغییر ساختار هزینهها یا اصلاح قوانین اصلی، در این مجمع و پس از بحث و رایگیری به تصویب میرسد تا هیچ تصمیمی به صورت خودسرانه گرفته نشود.
چه کسانی باید در فراصندوقها سرمایهگذاری کنند؟
در دنیای سرمایهگذاری، هیچ نسخهی واحدی برای همهی افراد وجود ندارد. صندوق در صندوق یا همان فراصندوق، ابزار بسیار قدرتمندی است، اما آیا برای شما هم مناسب است؟ برای پاسخ به این سوال، باید به اهداف مالی، میزان دانش و وقت آزاد خود نگاه کنید. فراصندوقها شبیه به یک تور مسافرتی برنامهریزیشده هستند؛ اگر دوست دارید تمام جزئیات سفر توسط یک راهنمای حرفهای مدیریت شود و شما فقط از مسیر لذت ببرید، این گزینه برای شما عالی است. اما اگر دوست دارید خودتان نقشه را دست بگیرید و مسیرهای ناشناخته را کشف کنید، شاید بهتر باشد مستقیم وارد بازار شوید و خودتان سبد داراییهایتان را بچینید.
تناسب صندوق در صندوق با افراد مبتدی، شاغلین و سرمایهگذاران کمریسک
ساختار فراصندوقها به گونهای طراحی شده است که بیشترین سود و آرامش را برای سه گروه از افراد به همراه داشته باشد:
- افراد مبتدی: اگر به تازگی وارد دنیای اقتصاد شدهاید و اصطلاحات پیچیده شما را سردرگم میکند، فراصندوق بهترین نقطهی شروع است. نیازی نیست نگران آموزشهای سنگین یا انتخاب بهترین گزینهها باشید، زیرا تیمی از متخصصان این کار را برای شما انجام میدهند.
- افراد شاغل و پرمشغله: کارمندانی که از صبح تا عصر درگیر شغل خود هستند، زمان کافی برای بررسی لحظهای بازار را ندارند. برای این گروه، بهرهمندی از مدیریت غیرفعال (Passive Management یا سپردن مدیریت و رصد سرمایه به یک تیم حرفهای بدون نیاز به دخالت روزانهی سرمایهگذار) یک نعمت بزرگ است. شما به کار خود میرسید و پولتان به صورت خودکار توسط افراد خبره مدیریت میشود.
- سرمایهگذاران کمریسک: اگر افت قیمتها باعث استرس شما میشود و ترجیح میدهید یک سود منطقی اما با ثبات داشته باشید، فراصندوقها به دلیل توزیع سرمایه در بازارهای مختلف، نوسانات را به حداقل میرسانند و خوابی آرام را برای شما تضمین میکنند.
نکات طلایی پیش از خرید واحدهای صندوق در صندوق
اگر متوجه شدید که فراصندوق گزینهی مناسبی برای شماست، لطفا عجله نکنید! پیش از واریز پول، مانند یک خریدار باهوش، باید چند نکتهی حیاتی را بررسی کنید تا بهترین انتخاب را داشته باشید:
- مطالعهی امیدنامه: اولین و مهمترین قدم، خواندن امیدنامه (Prospectus یا دفترچهی راهنمای رسمی صندوق که در آن تمام قوانین، اهداف مالی، هزینهها و محل سرمایهگذاریها به صورت شفاف نوشته شده است) میباشد. در این دفترچه متوجه میشوید که پول شما دقیقا در چه صندوقهایی و با چه درصدی پخش خواهد شد.
- بررسی سابقهی مدیر صندوق: فرمان سرمایهی شما در دستان مدیر است. پیش از خرید، حتما در سایت صندوق بررسی کنید که این تیم مدیریت در سالهای گذشته چه عملکردی داشته است. آیا در روزهای طوفانی بازار توانستهاند از سرمایهی مشتریان محافظت کنند؟ سابقهی درخشان در گذشته، نشاندهندهی مهارت بالای تیم برای مدیریت پول شما در آینده است.
- شناخت استراتژی صندوق: هر فرا صندوقی هدف خاصی دارد. برخی به دنبال سودهای جسورانه هستند و برخی دیگر حفظ سرمایهی اولیه را در اولویت قرار میدهند. شما باید بررسی کنید که استراتژی معاملاتی (Trading Strategy یا برنامهی جامع مدیر برای چیدمان داراییها در شرایط مختلف بازار) با روحیات و اهداف مالی شما همخوانی کامل داشته باشد.
سوالات متداول
یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان


