کانال پرداخت (Payment Channel) در ارز دیجیتال چیست؟ راهنمای جامع نحوه کار و کاربردها
کانال پرداخت (Payment Channel) یک مسیر ارتباطی ویژه خارج از بلاکچین است که به دو نفر اجازه میدهد بدون ثبت تکتک تراکنشها، هزاران تبادل مالی با یکدیگر داشته باشند. اما این ایده جذاب در عمل یک محدودیت پنهان دارد، شبکههای بلاکچینی در حالت پیشفرض برای پردازش این حجم از پرداختهای پیدرپی و کوچک طراحی نشدهاند.

خلاصه محتوا
- کانال پرداخت راهکاری خارج از زنجیره است که به دو کاربر اجازه میدهد بدون ثبت تکتک تراکنشها روی بلاکچین اصلی، پرداختهای متعدد را با سرعت بالا و کارمزد کم انجام دهند. در این مقاله، مراحل باز کردن، استفاده و بستن کانال، سازوکار امنیتی و مدیریت اختلافات، تفاوت کانالهای یکطرفه و دوطرفه و نقش مسیریابی در انتقال دارایی را بررسی میکنیم. همچنین با شبکه لایتنینگ بیتکوین بهعنوان نمونه شناختهشده این فناوری، مزایا و محدودیتهای کانالهای پرداخت و تفاوت آنها با سایدچین و رولآپ آشنا میشوید.
تصور کنید قرار است هزینه خدمات روزانه یک فریلنسر را بپردازید یا برای خریدهای کوچک درونبرنامهای از ارز دیجیتال استفاده کنید. در شبکه اصلی، هر بار که قصد جابهجایی چند دلار را دارید، باید کارمزدی پرداخت کنید که گاهی از خود مبلغ تراکنش سنگینتر است و برای تایید آن ساعتها در صف ماینرها منتظر بمانید. این روند فرسایشی عملا کاربرد روزمره رمزارزها را فلج میکند. در این مقاله ساختار دقیق کانالهای پرداخت را بررسی میکنیم و نشان میدهیم چگونه این فناوری، پرداختهای خرد و آنی را بدون پرداخت کارمزدهای نجومی و با حفظ امنیت بلاکچین امکانپذیر کرده است.
کانال پرداخت یا Payment Channel چیست؟
دنیای رمزارزها پر از نوآوریهایی است که تلاش میکنند استفاده از پولهای دیجیتال را در زندگی روزمرهی ما آسانتر کنند. یکی از این نوآوریهای بسیار مهم، کانال پرداخت یا Payment Channel است. به طور خلاصه، کانال پرداخت یک مسیر ویژه و امن است که به دو نفر اجازه میدهد بدون نیاز به ثبت همهی تراکنشها روی شبکهی اصلی بلاکچین، بارها و بارها برای یکدیگر پول ارسال کنند. اما برای درک بهتر این موضوع، بیایید آن را با یک مثال روزمره بررسی کنیم.
مفهوم کانال پرداخت به زبان ساده
تصور کنید شما و همکارتان هر روز از یک کافهی نزدیک محل کارتان قهوه میخرید. اگر بخواهید هر روز برای یک فنجان قهوه کارت بکشید، هم وقت شما گرفته میشود و هم ممکن است برای هر تراکنش کارمزد بانکی بپردازید. در عوض، شما و صاحب کافه یک توافق هوشمندانه میکنید، شما یک حساب مشترک موقت در کافه باز میکنید و مبلغ مشخصی پول در آن قرار میدهید.
حالا هر بار که قهوه میخرید، به جای کارت کشیدن، فقط یک تکه کاغذ را امضا میکنید که نشان میدهد مقداری از سهم شما کم شده و به سهم صاحب کافه اضافه شده است. شما میتوانید این کار را دهها بار انجام دهید، بدون اینکه نیازی باشد بانک را در جریان تکتک این خریدهای کوچک قرار دهید. در نهایت، در پایان ماه، شما آخرین ورقهی امضا شده را به عنوان نتیجهی نهایی حسابوکتاب به صندوقدار میدهید و پروندهی آن ماه بسته میشود. در دنیای ارزهای دیجیتال، کانال پرداخت دقیقا همین کار را انجام میدهد:
- باز کردن حساب در کافه: معادل باز کردن کانال و قفل کردن مقداری رمزارز روی میننت (Mainnet یا همان شبکهی اصلی بلاکچین) است.
- نوشتن و امضا کردن روی کاغذ: همان تراکنشهای آفچین (Off-chain یا خارج از زنجیرهی اصلی) است که بین شما و طرف مقابل به صورت مستقیم و سریع انجام میشود.
- تحویل آخرین برگه در پایان ماه: معادل بستن کانال و ثبت نتیجهی نهایی محاسبات روی شبکهی اصلی بلاکچین است.
چرا شبکههای بلاکچینی به کانالهای پرداخت نیاز دارند؟
شاید بپرسید وقتی خود شبکهی بیت کوین یا اتریوم وجود دارد، چه نیازی به ایجاد این کانالهای جانبی داریم؟ پاسخ این سوال در سه چالش و محدودیت بزرگ شبکههای بلاکچینی نهفته است:
- مشکل مقیاسپذیری (Scalability): شبکههای بلاکچینی به گونهای طراحی شدهاند که تمام اعضای شبکه یا همان نودها (Nodes یا کامپیوترهایی که وظیفهی تایید تراکنشها را بر عهده دارند) باید هر یک تراکنش را به دقت بررسی و تایید کنند. این کار باعث میشود مقیاسپذیری شبکه (یعنی توانایی پردازش تعداد زیادی تراکنش در یک زمان کوتاه) محدود باشد و شبکه نتواند پاسخگوی استفادهی همزمان میلیونها نفر در سراسر جهان باشد.
- کارمزد بالای شبکه (Gas Fee): از آنجایی که فضای داخل بلوکهای بلاکچین محدود است، کاربران برای اینکه تراکنش آنها زودتر تایید شود، باید هزینهی بیشتری به عنوان کارمزد بپردازند. این رقابت باعث میشود در زمان شلوغی شبکه، هزینهها به شدت افزایش یابد. در چنین شرایطی، پرداختهای خرد (Micro-payments یا تراکنشهایی با مبالغ بسیار کم) عملا غیرمنطقی میشوند؛ زیرا گاهی کارمزد انتقال از خود مبلغی که میخواهید بفرستید بیشتر میشود.
- کندی در پردازش تراکنشها: به دلیل فرآیند زمانبر تایید اطلاعات توسط ماینرها (استخراجکنندگان)، ثبت نهایی یک تراکنش روی شبکهی اصلی ممکن است از چند دقیقه تا حتی چند ساعت زمان ببرد. این کندی برای خریدهای روزمره مثل پرداخت هزینهی یک فنجان قهوه یا خرید یک سرویس آنلاین اصلا مناسب و کاربردی نیست.
کانالهای پرداخت با خارج کردن بار ترافیکی از دوش شبکهی اصلی، این مشکلات را به زیبایی حل میکنند. وقتی شما و طرف مقابلتان در داخل یک کانال پرداخت معامله میکنید، دیگر نیازی به تایید تکتک تراکنشها توسط کل شبکهی بلاکچین نیست. این یعنی سرعت انجام تراکنشها تقریبا آنی میشود، کارمزدها به صفر نزدیک میشوند و شبکهی اصلی بلاکچین نیز خلوتتر و کارآمدتر به فعالیت خود ادامه میدهد.
کانال پرداخت چگونه کار میکند؟
برای اینکه درک بهتری از سازوکار کانالهای پرداخت داشته باشیم، باید مسیر یک تراکنش را از ابتدا تا انتها بررسی کنیم. چرخهی حیات در این شبکهها بسیار ساده و منطقی طراحی شده است. تصور کنید شما و یک شریک تجاری، یک گاوصندوق مشترک میخرید و هر کدام مقداری پول در آن قرار میدهید. سپس یک دفترچهی یادداشت داخل آن میگذارید تا هر بار که پولی بین شما جابهجا شد، موجودی جدید را در آن دفترچه بنویسید و هر دو زیر آن را امضا کنید. تا زمانی که این گاوصندوق باز نشود، هیچکس جز شما دو نفر از حسابوکتابهای داخل آن خبر ندارد. بیایید این مثال را در قالب مراحل فنی یک کانال پرداخت بررسی کنیم.
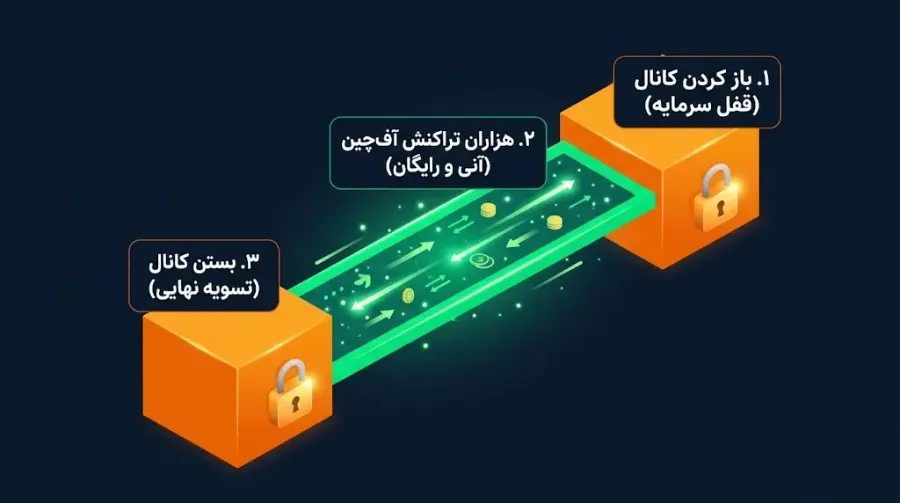
مرحله اول: باز کردن کانال و قفل کردن دارایی در قرارداد هوشمند
اولین قدم برای ایجاد یک کانال پرداخت، تامین سرمایهی اولیه است. در این مرحله، دو طرف معامله باید مقداری ارز دیجیتال را به عنوان پشتوانه در یک قرارداد هوشمند (Smart Contract: کدهای برنامهنویسی شدهای که توافقات را به صورت خودکار و بدون نیاز به انسان یا شرکت واسطه اجرا میکنند) قفل کنند.
این تنها مرحلهای در شروع کار است که روی شبکهی اصلی بلاکچین یا همان آنچین (On-chain: تراکنشهایی که مستقیما روی دفتر کل شبکهی اصلی ثبت میشوند) انجام میشود. به همین دلیل، برای باز کردن کانال باید کارمزد شبکهی بلاکچین را بپردازید و منتظر تایید ماینرها بمانید. این کار دقیقا شبیه به همان پولی است که روز اول در گاوصندوق مشترک قرار دادید و در آن را قفل کردید.
مرحله دوم: انجام تراکنشهای متعدد خارج از زنجیره (Off-chain)
وقتی سرمایهی اولیه قفل شد و کانال رسما باز شد، بخش جذاب ماجرا آغاز میشود. حالا شما و طرف مقابل میتوانید هزاران تراکنش را در کسری از ثانیه و بدون پرداخت هیچگونه کارمزدی به شبکهی اصلی انجام دهید.
این تراکنشها به صورت آفچین انجام میشوند. مکانیزم کار به این شکل است که با هر پرداختی که بین شما انجام میشود، یک نسخهی جدید از موجودی حسابها ساخته شده و توسط هر دو نفر امضای دیجیتال میشود. این امضاها نشان میدهند که هر دو طرف با تغییر موجودی موافق هستند. از آنجایی که این تبادلات به شبکهی اصلی ارسال نمیشوند، نیازی به تایید ماینرها ندارند و با سرعت نور انجام میشوند.
مرحله سوم: بستن کانال و تسویه حساب نهایی روی بلاکچین
هر زمان که شما یا طرف مقابل تصمیم بگیرید به این همکاری پایان دهید، میتوانید کانال پرداخت را ببندید. برای این کار، آخرین نسخهی امضا شده از موجودی حسابها به شبکهی اصلی بلاکچین ارسال میشود.
قرارداد هوشمند این نسخهی نهایی را بررسی میکند و پس از تایید صحت امضاها، قفل سرمایهی اولیه را میشکند. سپس سهم هر شخص را دقیقا بر اساس آخرین تراکنش به کیف پول شخصی او واریز میکند. این مرحله نیز یک تراکنش درونزنجیرهای محسوب میشود و برای ثبت آن روی بلاکچین، باید یک بار دیگر کارمزد شبکه پرداخت شود. در واقع شما برای هزاران تراکنشی که داخل کانال انجام دادهاید، تنها دو بار کارمزد پرداخت کردهاید: یک بار هنگام باز کردن و یک بار هنگام بستن کانال.
مدیریت اختلافات: اگر یکی از طرفین تقلب کند چه اتفاقی میافتد؟
شاید این سوال برای شما پیش بیاید که چون تراکنشهای داخل کانال به شبکهی اصلی ارسال نمیشوند، چه چیزی مانع از تقلب افراد میشود؟ برای مثال، اگر شریک شما به جای آخرین نسخهی دفترچه، یک نسخهی قدیمی را که در آن پول بیشتری داشته است به شبکهی اصلی بفرستد تا کانال را ببندد، چه اتفاقی میافتد؟
طراحان کانالهای پرداخت برای جلوگیری از این مشکل، مکانیزمهای هوشمندانهای را طراحی کردهاند:
- فرصت اعتراض و ارائهی مدرک: زمانی که یکی از طرفین درخواست بستن کانال را میدهد، قرارداد هوشمند فورا پول را واریز نمیکند. در اینجا از یک قفل زمانی (Time-lock: یک ابزار امنیتی و زمانبندی شده که اجازه نمیدهد تراکنش تا قبل از پایان یک زمان مشخص قطعی شود) استفاده میشود. در این بازهی زمانی، طرف مقابل فرصت دارد تا اگر نسخهی جدیدتری در دست دارد، آن را به شبکه ارائه دهد.
- جریمهی سنگین برای فرد متقلب: اگر شما ثابت کنید که طرف مقابل قصد داشته از یک نسخهی قدیمی استفاده کند و تقلب او برای قرارداد هوشمند محرز شود، سیستم به عنوان جریمه، نه تنها سهم او را نمیدهد، بلکه کل موجودی داخل کانال را به حساب شما واریز میکند. این جریمهی سنگین باعث میشود که تقلب در کانالهای پرداخت هیچ توجیه اقتصادی و منطقی نداشته باشد.
- محافظت در برابر قطعی اینترنت: اگر یکی از طرفین ناگهان غیب شود یا آفلاین بماند، به لطف همان قفلهای زمانی، سرمایهی شما برای همیشه در کانال حبس نمیشود. پس از گذشت زمان توافق شده در قرارداد، شما میتوانید سهم خود را به صورت یکطرفه برداشت کنید و کانال بسته خواهد شد.
مقایسه پرداخت درون زنجیرهای (On-chain) و خارج از زنجیره (Off-chain)
برای اینکه تفاوت این دو روش را بهتر متوجه شویم، شبکهی بلاکچین را مانند یک بزرگراه عمومی و شلوغ در نظر بگیرید. هر ماشینی که وارد این بزرگراه میشود، باید عوارض پرداخت کند و ممکن است ساعتها در ترافیک بماند. پرداخت درون زنجیرهای دقیقا مثل حرکت در همین بزرگراه عمومی است. این روش بسیار امن است، اما در زمان شلوغی شبکه، روند تایید آن کند و پرهزینه میشود.
در مقابل، پرداخت خارج از زنجیره مانند این است که شما و شریک تجاریتان یک جادهی اختصاصی و خلوت بین دو شرکت خود کشیدهاید. در این جادهی اختصاصی که همان کانال پرداخت است، هیچ ناظری (ماینرها) برای بررسی تکتک رفتوآمدهای شما وجود ندارد؛ بنابراین میتوانید با بالاترین سرعت ممکن و بدون پرداخت عوارض پیاپی با هم معامله کنید. فقط زمانی که میخواهید این جاده را مسدود کنید و به بزرگراه اصلی برگردید، یک گزارش نهایی از مجموع حسابوکتابهایتان به شبکهی اصلی ارائه میدهید.
برای مرور سریعتر، در جدول زیر این دو روش پرداخت را از چهار زاویهی بسیار مهم با یکدیگر مقایسه کردهایم:
|
ویژگی مورد بررسی |
پرداخت درون زنجیرهای (On-chain) |
پرداخت خارج از زنجیره (Off-chain) |
|
سرعت پردازش |
کند (بسته به ترافیک شبکه ممکن است دقایق یا ساعتها طول بکشد) |
تقریبا آنی و در کسری از ثانیه انجام میشود |
|
میزان کارمزد |
بالا (باید برای تکتک تراکنشها کارمزد شبکهی اصلی پرداخت شود) |
بسیار ناچیز یا صفر (کارمزد شبکهی اصلی فقط برای باز و بسته شدن کانال پرداخت میشود) |
|
ثبت در شبکهی اصلی |
تمام تراکنشها برای همیشه روی بلاکچین ثبت و شفاف میشوند |
فقط نتیجهی نهایی تبادلات روی بلاکچین ثبت میشود |
|
تامین امنیت |
توسط کل کامپیوترهای شبکهی بلاکچین و ماینرها تضمین میشود |
توسط قراردادهای هوشمند و توافقات رمزنگاری شده میان دو طرف تامین میشود |
همانطور که در این جدول میبینید، هیچکدام از این دو روش برتری مطلقی بر دیگری ندارند؛ بلکه هر کدام برای نیاز خاصی طراحی شدهاند. برای انتقال مبالغ بسیار بزرگ، قطعا روش درون زنجیرهای با وجود هزینهی بالاتر، به دلیل امنیت بینظیرش انتخاب منطقیتری است. اما برای خریدهای روزمره، پرداختهای خرد و معاملات پیدرپی، روش خارج از زنجیره یا همان کانال پرداخت، راهکاری هوشمندانه، بسیار سریع و کاملا اقتصادی محسوب میشود.
انواع کانالهای پرداخت در ارزهای دیجیتال
کانالهای پرداخت بر اساس نیاز کاربران و نوع ارتباط مالی آنها، به شکلهای مختلفی طراحی میشوند. همانطور که در دنیای واقعی برای پرداخت هزینهی تاکسی، خرید از سوپرمارکت یا شراکت تجاری از روشهای متفاوتی استفاده میکنیم، در دنیای بلاکچین نیز کانالهای پرداخت به دو دستهی اصلی تقسیم میشوند تا بهترین کارایی را داشته باشند. در ادامه این انواع را با هم بررسی میکنیم.
کانال پرداخت یک طرفه (One-way Payment Channel)
همانطور که از نام این مدل پیداست، در کانال پرداخت یک طرفه، جریان پول فقط در یک مسیر حرکت میکند؛ یعنی یک نفر همیشه فرستندهی پول است و نفر دیگر همیشه گیرنده.
برای درک بهتر، یک کارت اینترنت ساعتی یا یک کارت شارژ مترو را تصور کنید. شما مبلغی را در کارت شارژ میکنید و هر بار که از گیت مترو عبور میکنید، مقداری از اعتبار شما کم شده و به حساب شرکت مترو واریز میشود. در اینجا شرکت مترو هیچوقت پولی به کارت شما برنمیگرداند.
در بلاکچین نیز، کانال یک طرفه دقیقا همین کاربرد را دارد. مثلا شما میخواهید برای تماشای یک ویدیوی آموزشی آنلاین، به ازای هر دقیقهی تماشا، مبلغ بسیار ناچیزی به سازندهی ویدیو پرداخت کنید. شما یک کانال یک طرفه باز میکنید، مقداری رمزارز در آن قفل میکنید و با گذشت هر دقیقه، بخش کوچکی از آن مبلغ به صورت خودکار به حساب سازنده منتقل میشود.
کانال پرداخت دو طرفه (Two-way Payment Channel)
در کانال پرداخت دو طرفه، جادهی مالی ما نیز دو طرفه است! یعنی هر دو نفر میتوانند هم پول ارسال کنند و هم پول دریافت کنند. این مدل دقیقا شبیه به همان مثال گاوصندوق مشترک است که پیشتر دربارهی آن صحبت کردیم.
این نوع کانال برای افرادی مناسب است که به صورت مداوم با یکدیگر دادوستد دارند. فرض کنید شما یک فریلنسر هستید و با یک کارفرما به صورت پروژهای کار میکنید. گاهی کارفرما دستمزد شما را میپردازد و گاهی شما برای استفاده از ابزارهای خاص شرکت، هزینهای را به کارفرما پرداخت میکنید. در این حالت، شما و کارفرما یک کانال دو طرفه باز میکنید و موجودی این کانال، بسته به اینکه چه کسی به دیگری بدهکار است، بین شما دو نفر جابهجا میشود. کانالهای دو طرفه هستهی اصلی شبکههای پرداخت پیشرفته در دنیای رمزارزها هستند.
مسیریابی تراکنشها: چگونه بدون اتصال مستقیم به یک کاربر برای او پول بفرستیم؟
شاید این سوال مهم برای شما پیش بیاید: آیا برای اینکه بتوانم با استفاده از کانال پرداخت از یک فروشگاه آنلاین خرید کنم، حتما باید یک کانال اختصاصی با آن فروشگاه باز کنم؟ اگر بخواهم از صد فروشگاه مختلف خرید کنم، باید صد کانال جداگانه باز کنم و در هر کدام مقداری پول قفل کنم؟
خوشبختانه پاسخ منفی است! در اینجا مفهوم بسیار جذابی به نام مسیریابی (Routing: پیدا کردن بهترین و کوتاهترین مسیر برای انتقال اطلاعات یا پول در یک شبکهی به هم پیوسته) به کمک ما میآید.
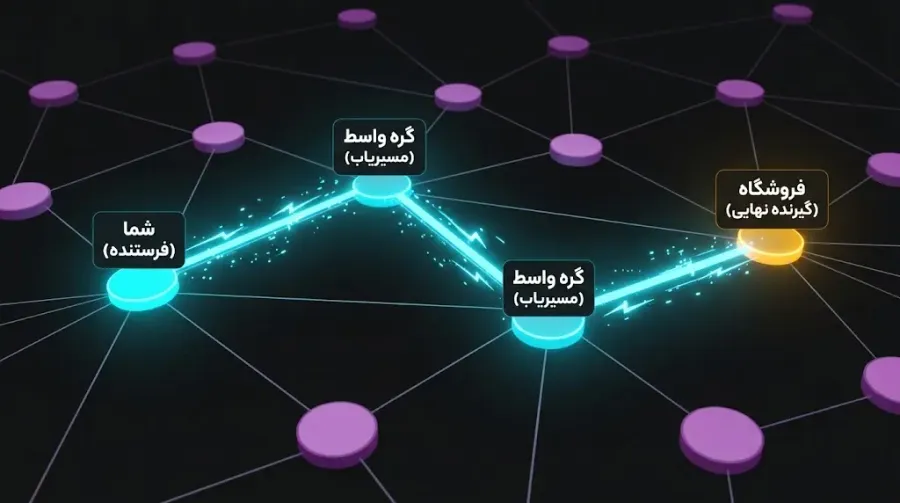
برای درک مسیریابی، فرض کنید شما میخواهید بستهای را به دست شخصی به نام علی برسانید، اما او را نمیشناسید. با این حال، شما دوست مشترکی به نام رضا دارید که علی را میشناسد. شما بسته را به رضا میدهید و او آن را به علی میرساند. در شبکههای مبتنی بر کانالهای پرداخت (مثل شبکهی لایتنینگ)، سیستمی از کانالهای به هم پیوسته وجود دارد:
- یافتن مسیر مشترک: اگر شما با شخص الف کانال دارید و شخص الف با فروشگاه ب کانال دارد، شبکه به صورت خودکار این زنجیره را تشخیص میدهد.
- انتقال امن: شما پول را از طریق کانال خود به شخص الف میفرستید و قرارداد هوشمند بلافاصله همان مبلغ را از کانال شخص الف به فروشگاه ب منتقل میکند.
- تضمین امنیت: نگران واسطهها نباشید! کدهای برنامهنویسی به گونهای طراحی شدهاند که شخص واسطه (در این مثال شخص الف) به هیچ وجه نمیتواند پول شما را سرقت کند. او فقط یک پل ارتباطی است و در ازای این کمک، کارمزد بسیار ناچیزی دریافت میکند.
به لطف این قابلیت مسیریابی، شبکهی عظیمی از کاربران به یکدیگر متصل میشوند و شما میتوانید تنها با داشتن یک یا چند کانال فعال، به هر شخصی در سراسر جهان پول ارسال کنید.
شبکه لایتنینگ بیت کوین (Lightning Network): مشهورترین نمونه کانال پرداخت
هر زمان که در دنیای رمزارزها صحبتی از کانالهای پرداخت به میان میآید، محال است نامی از شبکهی لایتنینگ بیت کوین برده نشود. در واقع، لایتنینگ بزرگترین، معروفترین و موفقترین پروژهای است که تمام ایدهها و تئوریهای مربوط به کانالهای پرداخت را به صورت عملی به دنیا نشان داد. بیایید ببینیم این شبکهی شگفتانگیز دقیقا چیست و چگونه کار میکند.
شبکه لایتنینگ چیست و چگونه مشکل کندی بیت کوین را حل میکند؟
شبکهی اصلی بیت کوین مانند گاوصندوق مرکزی یک بانک بزرگ است؛ فوقالعاده امن، غیرقابل نفوذ و بسیار معتبر. اما شما برای خرید یک فنجان قهوهی روزمره یا پرداخت کرایهی تاکسی، به گاوصندوق مرکزی بانک مراجعه نمیکنید! شبکهی بیت کوین توانایی پردازش حدود ۷ تراکنش در ثانیه را دارد و تایید هر تراکنش ممکن است از ۱۰ دقیقه تا بیش از یک ساعت زمان ببرد. این ویژگی باعث میشود بیت کوین برای خریدهای روزمره و مبالغ پایین اصلا مناسب نباشد.
اینجا بود که شبکهی لایتنینگ به عنوان یک راهکار لایه دوم (Layer 2: یک شبکهی کمکی و مستقل که روی شبکهی اصلی بلاکچین ساخته میشود تا سرعت را بالا و هزینهها را پایین بیاورد) معرفی شد.
لایتنینگ مانند کیف پول نقد یا کارت بانکی روزمرهی شما عمل میکند. این شبکه به جای اینکه تکتک خریدهای کوچک شما را به گاوصندوق مرکزی (بلاکچین بیت کوین) بفرستد، اجازه میدهد تراکنشها در فضایی بیرون از شبکهی اصلی انجام شوند. وقتی شما از لایتنینگ استفاده میکنید، دیگر نیازی نیست برای هر تراکنش منتظر تایید ماینرها بمانید یا کارمزدهای سنگین بپردازید. تراکنشها در لایتنینگ با سرعتی نزدیک به نور (به همین دلیل نام آن را Lightning یا رعدوبرق گذاشتهاند) پردازش میشوند.
نقش کانالهای پرداخت در موفقیت شبکه لایتنینگ
اگر برایتان سوال شده که شبکهی لایتنینگ چگونه این سرعت و ارزانی را فراهم میکند، پاسخ تنها دو کلمه است: کانالهای پرداخت!
در حقیقت، شبکهی لایتنینگ چیزی نیست جز تار عنکبوت عظیمی از میلیونها کانال پرداخت دو طرفه که کاربران در سراسر جهان با یکدیگر باز کردهاند. موفقیت بینظیر لایتنینگ کاملا مدیون ویژگیهای ذاتی کانالهای پرداخت است که در بخشهای قبلی یاد گرفتیم. نقش این کانالها در موفقیت لایتنینگ را میتوان در سه مورد زیر خلاصه کرد:
- تولد دوبارهی پرداختهای خرد (Micro-payments): به لطف کانالهای پرداخت، ارسال کسری از یک سنت روی شبکهی لایتنینگ امکانپذیر شده است. شما اکنون میتوانید به معنای واقعی کلمه، تنها ۱۰۰ ساتوشی (کوچکترین واحد بیت کوین) را برای حمایت از تولیدکنندهی محتوای مورد علاقهی خود ارسال کنید؛ کاری که روی شبکهی اصلی بیت کوین به دلیل کارمزدهای بالا غیرممکن بود.
- قدرت جادویی مسیریابی: همانطور که پیشتر گفتیم، شبکهی لایتنینگ از سیستم مسیریابی کانالها استفاده میکند. این یعنی شما نیازی ندارید با تمام فروشگاههای دنیا یک کانال پرداخت جداگانه باز کنید. کافی است فقط یک کانال با یکی از نودهای فعال شبکه داشته باشید تا لایتنینگ به صورت خودکار، پول شما را از طریق کانالهای متصل به هم، به دست گیرندهی نهایی در آن سوی کرهی زمین برساند.
- نجات شبکهی اصلی از ترافیک سنگین: کانالهای پرداخت باعث میشوند که میلیونها تراکنش کاربران لایتنینگ در خارج از زنجیره انجام شود و تنها نتیجهی نهایی آنها (هنگام باز و بسته شدن کانال) روی بلاکچین بیت کوین ثبت شود. این کار باعث شده تا شبکهی اصلی بیت کوین خلوتتر بماند و بتواند به وظیفهی اصلی خود که حفظ امنیت کل سیستم است، بهتر عمل کند.
مزایا و معایب استفاده از کانالهای پرداخت
هر فناوری جدیدی مثل کانالهای پرداخت در دنیای رمزارزها، در کنار امکانات شگفتانگیزی که ارائه میدهد، چالشها و محدودیتهای خاص خود را نیز دارد. برای اینکه بتوانید تصمیم بگیرید آیا این فناوری برای نیازهای شما مناسب است یا خیر، باید نگاهی واقعبینانه به هر دو روی سکهی آن داشته باشیم.
مزایای کلیدی: کارمزدهای نزدیک به صفر، تسویه آنی و افزایش حریم خصوصی
همانطور که در بخشهای قبلی متوجه شدیم، کانالهای پرداخت برای رفع مشکلات شبکهی اصلی بلاکچین متولد شدند. مهمترین نقاط قوت این فناوری عبارتند از:
- تسویهی آنی و بدون قطعی: وقتی یک تراکنش را روی شبکهی اصلی میفرستید، باید منتظر تایید بلاک (Block Confirmation: فرآیند بررسی و ثبت نهایی تراکنش توسط استخراجکنندگان در دفتر کل شبکه) بمانید که ممکن است زمانبر باشد. اما در کانال پرداخت، تراکنشها با سرعت ارسال یک پیامک انجام میشوند و تسویه حساب در همان لحظه اتفاق میافتد.
- کارمزدهای نزدیک به صفر: از آنجایی که شما برای هر تراکنش نیازی به پرداخت دستمزد به ماینرها ندارید، هزینهی تراکنشها به شدت کاهش مییابد. این ویژگی باعث میشود که انجام پرداختهای خرد (مثل پرداخت یک دلار یا حتی چند سنت) کاملا منطقی و از نظر اقتصادی بهصرفه باشد.
- افزایش حریم خصوصی: شبکهی اصلی بلاکچین مانند یک دفتر کل توزیعشده (Distributed Ledger: یک سیستم ثبت اطلاعات عمومی که همهی افراد به آن دسترسی دارند و میتوانند تراکنشها را ببینند) عمل میکند. اما در یک کانال پرداخت، ریز تراکنشهای بین شما و طرف مقابل کاملا خصوصی است. هیچکس در شبکهی اصلی متوجه نمیشود که شما در داخل کانال چند بار معامله کردهاید یا بابت چه چیزی پول پرداختهاید؛ آنها در نهایت فقط موجودی نهایی و زمان بسته شدن کانال را میبینند.
معایب و محدودیتها: نیاز به قفل کردن سرمایه اولیه و لزوم آنلاین بودن
در کنار مزایای چشمگیر، استفاده از کانالهای پرداخت نیازمند پذیرش چند محدودیت ساختاری است که طراحان شبکه همچنان در حال تلاش برای بهبود آنها هستند:
- نیاز به تامین و قفل کردن سرمایهی اولیه: برای باز کردن یک کانال، شما باید مقداری رمزارز را به عنوان نقدینگی (Liquidity: میزان دارایی در دسترس برای انجام معامله) در قرارداد هوشمند قفل کنید. شما نمیتوانید در داخل کانال، مبلغی بیشتر از آنچه در ابتدا قفل کردهاید را خرج کنید. این یعنی بخشی از سرمایهی شما تا زمان بسته شدن کانال، از دسترس شما برای سرمایهگذاریهای دیگر خارج میشود.
- الزام به آنلاین بودن: در شبکهی اصلی بلاکچین، شما میتوانید پولی را دریافت کنید حتی اگر اینترنت شما قطع باشد یا کیف پولتان بسته باشد. اما در کانالهای پرداخت، هر دو طرف (یا حداقل سیستمهای کامپیوتری آنها) باید برای امضای تراکنشها و بهروزرسانی موجودی، به صورت مداوم آنلاین باشند. اگر شما برای مدت طولانی آفلاین شوید، ممکن است طرف مقابل تلاش کند با ارائهی نسخهای قدیمی از حسابوکتابها تقلب کند. البته امروزه سرویسهایی به نام برج دیدهبانی (Watchtower: سرورهای همیشه آنلاینی که وظیفهی نظارت بر کانال و محافظت از سرمایهی شما در زمان آفلاین بودنتان را بر عهده دارند) ایجاد شدهاند تا این ریسک را به حداقل برسانند.
تفاوت کانال پرداخت با سایر راهکارهای لایه دوم
همانطور که در بخشهای قبلی اشاره کردیم، کانالهای پرداخت یکی از مهمترین اعضای خانوادهی راهکارهای لایهی دوم (Layer 2: شبکهها یا فناوریهای کمکی که روی شبکهی اصلی ساخته میشوند تا سرعت را بالا ببرند و هزینهها را کاهش دهند) هستند. اما کانال پرداخت تنها راهکار موجود نیست! توسعهدهندگان دنیای رمزارز، روشهای دیگری هم برای حل مشکل ترافیک و کارمزدهای سنگین ابداع کردهاند. برای اینکه دید کاملتری نسبت به این فضا داشته باشید، بد نیست بدانیم کانال پرداخت چه تفاوتی با دیگر فناوریهای مشابه خود دارد.
مقایسه کانال پرداخت با سایدچین (Sidechain) و رولآپ (Rollup)
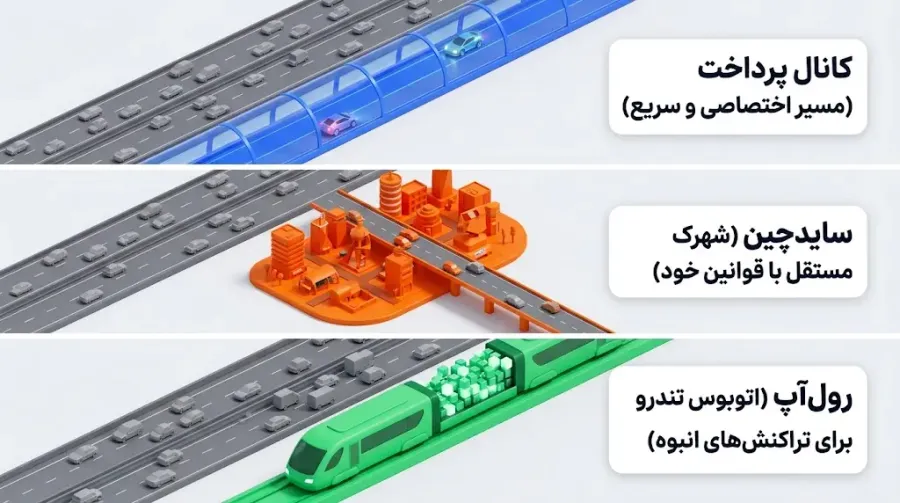
برای درک بهتر این تفاوتها، بیایید شبکهی اصلی بلاکچین را شبیه به یک جادهی اصلی و بسیار شلوغ در نظر بگیریم. حالا ببینیم هر کدام از این راهکارها چگونه بار ترافیکی این جاده را کم میکنند:
- کانال پرداخت (Payment Channel): همانطور که یاد گرفتیم، کانال پرداخت شبیه یک مسیر اختصاصی و خصوصی بین دو شخص یا دو شرکت است. در این مسیر، شما فقط با طرف مقابل خودتان معامله میکنید و هیچ شخص سومی درگیر نیست. این روش برای پرداختهای خرد و پیدرپی بینظیر است، اما اگر بخواهید از قراردادهای پیچیده استفاده کنید یا با هزاران نفر به صورت همزمان در ارتباط باشید، کانالهای پرداخت محدودیتهایی دارند و فقط برای جابهجایی پول طراحی شدهاند.
- سایدچین (Sidechain): سایدچین یا زنجیرهی جانبی، شبیه به ساختن یک شهرک جدید در کنار جادهی اصلی است. این شهرک برای خودش خیابانها، قوانین ترافیکی و پلیس (تاییدکنندگان تراکنش) مخصوص به خود را دارد. شما دارایی خود را از طریق یک پل دیجیتال (Bridge: ابزاری برای انتقال ارزها بین دو شبکهی مختلف) به سایدچین میبرید، در آنجا با سرعت بالا با دیگران معامله میکنید و هر زمان خواستید، از پل برمیگردید. تفاوت بزرگ سایدچین با کانال پرداخت این است که سایدچین یک شبکهی عمومی و مستقل است و امنیت آن ارتباطی با شبکهی اصلی ندارد؛ یعنی اگر تاییدکنندگان سایدچین دچار مشکل شوند، سرمایهی شما ممکن است به خطر بیفتد. اما در کانال پرداخت، امنیت شما همیشه توسط قرارداد هوشمند روی شبکهی اصلی تضمین میشود.
- رولآپ (Rollup): رولآپ که به معنای جمعآوری و فشردهسازی است، شبیه به یک اتوبوس تندرو عمل میکند. به جای اینکه هر کاربر جداگانه وارد جادهی اصلی شود و عوارض بدهد، رولآپ صدها یا هزاران تراکنش را سوار اتوبوس میکند، محاسبات آنها را در خارج از شبکهی اصلی انجام میدهد و در نهایت، فقط یک رسید یا مدرک فشرده شده را به شبکهی اصلی تحویل میدهد تا همه چیز ثبت قانونی شود. برخلاف سایدچینها، اتوبوس رولآپ امنیت خود را مستقیما از همان جادهی اصلی میگیرد. تفاوت رولآپ با کانال پرداخت در این است که رولآپها فضایی عمومی برای اجرای انواع برنامهها و بازیها فراهم میکنند و نیازی به باز کردن حساب مشترک با تکتک افراد ندارند، در حالی که کانال پرداخت یک ارتباط خصوصی، فوقسریع و ارزان برای معاملات مالی نقطهبهنقطه است.
سوالات متداول

یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان


