دایرکت دبیت (Direct debit) چیست و چه کاربردی در ارزهای دیجیتال دارد؟
دایرکت دبیت یا برداشت مستقیم، سیستمی است که به کسبوکارها اجازه میدهد مبالغ مشخصی را در زمانهای مقرر، با رضایت قبلی شما از حسابتان کسر کنند. اما این تعریف ساده، تفاوت مهم این سرویس را با یک انتقال وجه زمانبندیشده پنهان میکند؛ تفاوتی که دقیقا مرز بین مدیریت هوشمند مالی و درگیری مداوم با درگاههای بانکی است.

روز شلوغی را در نظر بگیرید که در میان جلسات کاری، ناگهان پیامک قطعی اینترنت به دلیل عدم پرداخت قبض به دستتان میرسد، یا اشتراک پلتفرم نرمافزاریتان درست در لحظه نیاز مسدود میشود. موجودی حساب شما کافی بوده، اما مشغلهها باعث فراموشی سررسید شدهاند و حالا باید با رمزهای پویا و درگاههای کند سروکله بزنید. در این مقاله بررسی میکنیم که این دستیار مالی یا همان «کروز کنترل» بانکی چگونه کار میکند، چه تفاوتی با سایر روشهای پرداخت دارد و چطور میتواند شما را از دغدغه سررسیدهای مالی خلاص کند.
دایرکت دبیت یا برداشت مستقیم چیست؟
برای ورود به دنیای پرداختهای نوین و درک سازوکار آنها، ابتدا باید با مفاهیم پایه آشنا شویم. سیستمهای مالی مدرن به سمتی حرکت میکنند که دخالت انسان در کارهای تکراری به حداقل برسد. دایرکت دبیت یکی از همین ابزارهای قدرتمند است که در ادامه به شکل دقیق و روان آن را بررسی میکنیم.
مفهوم دایرکت دبیت به زبان ساده
تصور کنید در یک جادهی طولانی و خلوت در حال رانندگی هستید. به جای اینکه دائما پدال گاز را فشار دهید تا سرعت ماشین را تنظیم کنید، سیستم کروز کنترل ماشین را روشن میکنید. پس از آن، ماشین خودش با سرعتی که شما تعیین کردهاید به حرکت ادامه میدهد. دایرکت دبیت (Direct Debit) دقیقا نقش همین کروز کنترل را برای امور مالی و پرداختهای شما بازی میکند.
دایرکت دبیت که در زبان فارسی به آن برداشت مستقیم میگوییم، یک روش پرداخت امن و خودکار است. در این روش، شما به عنوان صاحب حساب بانکی، به یک شرکت، سازمان یا صرافی اجازه میدهید تا در زمانهای مشخص، مبلغ معینی را به صورت خودکار از حساب شما برداشت کند. این مبلغ میتواند ثابت باشد (مثل حق اشتراک ماهانهی یک سرویس پخش فیلم) یا متغیر باشد (مثل قبض برق گوشی موبایل که هر ماه مبلغ متفاوتی دارد). در واقع شما یک بار مجوز (Authorization یا اجازهنامهی رسمی برای دسترسی به حساب) را صادر میکنید و پس از آن، سیستم بدون نیاز به دخالت شما کارش را در پسزمینه انجام میدهد.
دایرکت دبیت در سیستم بانکی ایران با چه نامهایی شناخته میشود؟
در سیستم بانکی و مالی کشور ما، این سرویس با نامهای مختلفی به کاربران معرفی شده است تا ارتباط بهتری با مخاطب برقرار کند. شاید تا به حال نام سرویس پیمان را شنیده باشید. پیمان یکی از شناختهشدهترین شبکهها برای ارائهی خدمات دایرکت دبیت در ایران است. همچنین در بسیاری از اپلیکیشنهای بانکی و درگاههای پرداخت، از عبارتهایی زیر برای اشاره به این سیستم استفاده میشود:
- برداشت خودکار
- پرداخت مستقیم
- شارژ خودکار کیف پول
- پرداخت بدون رمز
با وجود تفاوت در نامگذاری، مکانیزم (سازوکار عملیاتی و روش کار) همهی آنها یکسان است: شما یک بار در اپلیکیشن بانکی خود تاییدیه میدهید و پس از آن، سیستم در سررسیدهای مقرر، پول را از حساب بانکی شما کسر و به حساب کسبوکار مقصد واریز میکند.
تاریخچه و جایگاه سرویس برداشت خودکار در سیستم مالی جهانی
شاید فکر کنید این یک تکنولوژی کاملا جدید است که به تازگی وارد دنیای اقتصاد شده است، اما ریشهی برداشت مستقیم به دههی 1960 میلادی برمیگردد. اولین بار در سال 1964 در کشور انگلستان، سیستمی برای جمعآوری خودکار مبالغ از حساب مشتریان طراحی شد. این سیستم بعدها توسعه یافت و به شبکهی Bacs (سیستم مرکزی تسویهی بانکی در بریتانیا) تبدیل شد. در آن زمان، هدف اصلی بانکها کاهش کارهای کاغذی، جلوگیری از تاخیر در پرداختها و صرفهجویی در زمان بود.
امروزه با گذشت چندین دهه، دایرکت دبیت به یکی از ستونهای اصلی اقتصاد دیجیتال و دنیای فینتک (FinTech یا فناوری مالی که به استفاده از تکنولوژی برای بهبود خدمات بانکی اشاره دارد) تبدیل شده است. جایگاه این سیستم در جهان امروز آنقدر پررنگ است که به شکلهای زیر از آن استفاده میشود:
- در کشورهای اروپایی و آمریکایی، درصد بالایی از مردم برای پرداخت قبوض انرژی، اقساط وام و عضویت در باشگاههای ورزشی منحصرا از این روش استفاده میکنند.
- در شرکتهای بزرگ ارائهدهندهی خدمات نرمافزاری، دایرکت دبیت اصلیترین راه برای دریافت بیدردسر حق اشتراک دورهای از کاربران است.
- در دنیای پویای رمزارز و داراییهای دیجیتال، صرافیهای معتبر از این سیستم برای کمک به کاربران جهت اجرای خریدهای خودکار، منظم و برنامهریزیشده استفاده میکنند تا سرمایهگذاران بتوانند بدون نیاز به چک کردن مداوم بازار، دارایی خود را افزایش دهند.
سیستم برداشت مستقیم چگونه کار میکند؟
حالا که با مفهوم اولیهی دایرکت دبیت آشنا شدیم، وقت آن است که به پشت صحنهی این سیستم نگاهی بیندازیم. در نگاه اول شاید به نظر برسد که پول به صورت جادویی از حساب شما به حساب شرکت ارائهدهندهی خدمات منتقل میشود. اما در واقعیت، یک سیستم منظم و هماهنگ در پسزمینه در حال کار است تا این فرآیند با بالاترین سطح امنیت انجام شود.
چرخه تراکنش میان بانک، کسب و کار و کاربر نهایی
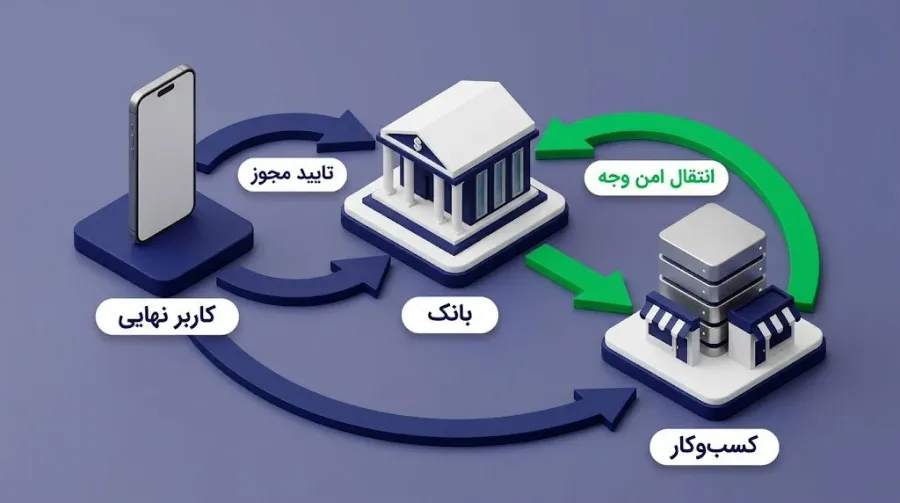
برای درک بهتر این چرخه، سه بازیگر اصلی را در نظر بگیرید: شما (کاربر نهایی)، کسبوکار (مثلا یک صرافی رمزارز یا شرکت ارائهدهندهی اینترنت) و بانک شما. ارتباط این سه بخش شبیه به یک توافق سهجانبه است. مراحل انجام یک تراکنش به شکل زیر طی میشود:
- درخواست اولیه: ابتدا کسبوکار از طریق سیستم مالی خود، درخواستی را برای دریافت وجه به بانک شما ارسال میکند. این درخواست معمولا چند روز قبل از تاریخ سررسید آماده میشود.
- بررسی مجوز: بانک شما پیام را دریافت میکند و بررسی میکند که آیا شما پیش از این مجوزی برای این برداشت صادر کردهاید یا خیر.
- انتقال وجه: اگر مجوز معتبر باشد، درخواست به مرکز تسویهی بانکی (Clearing House یا شبکهای مرکزی که اطلاعات انتقال پول بین بانکهای مختلف را پردازش و تایید میکند) ارسال میشود و مبلغ در تاریخ مقرر از حساب شما کسر و به حساب شرکت واریز میگردد.
تمام این مراحل به صورت خودکار و رمزنگاریشده انجام میشوند تا هیچکس نتواند بدون اطلاع شما به سرمایهی اصلی دسترسی پیدا کند.
آیا استفاده از دایرکت دبیت نیازمند تایید و امضای قرارداد است؟
پاسخ کوتاه به این سوال بله است، اما نه به شکلی که تصور میکنید. در گذشته برای دادن چنین مجوزی باید به شعبهی بانک میرفتید و برگههای فیزیکی متعددی را امضا میکردید. اما امروزه این فرآیند کاملا دیجیتال شده است.
شما برای فعالسازی این سرویس به یک مجوز الکترونیکی برداشت (Mandate یا یک توافقنامهی دیجیتال که به کسبوکار اجازه میدهد پول را از حساب شما کسر کند) نیاز دارید. این توافقنامه معمولا در محیط امن اپلیکیشن بانکی شما یا درگاههای معتبر اینترنتی تایید میشود. در این مرحله، شما سقف مبلغ مجاز برای برداشت در هر ماه و نام کسبوکار مقصد را مشخص میکنید. بنابراین، با یک تایید دیجیتال ساده، شما قرارداد را امضا کردهاید و کنترل کاملی روی دسترسیهای ایجاد شده دارید.
در صورت نبود موجودی کافی در حساب بانکی چه اتفاقی میافتد؟
این یکی از رایجترین نگرانیهای کاربران تازهکار است. اگر روز سررسید پرداخت فرا برسد و حساب شما خالی باشد، سیستم بانکی به طور خودکار چه واکنشی نشان میدهد؟ نیازی به نگرانی نیست؛ هیچ اتفاق عجیبی برای حساب شما رخ نمیدهد.
در صورتی که موجودی کافی نباشد، تراکنش با شکست مواجه میشود. در این حالت، بانک به جای شما پولی پرداخت نمیکند، مگر اینکه شما از قبل سرویس اعتبار اضافهی بانکی (Overdraft یا امکانی که بانک اجازه میدهد حتی با موجودی صفر، تا سقف مشخصی خرید کنید و بعدا بدهی را به بانک بپردازید) را فعال کرده باشید.
پس از ناموفق بودن تراکنش، معمولا کسبوکار مربوطه یک پیامک یا ایمیل اطلاعرسانی برای شما ارسال میکند. در بیشتر مواقع، سیستم چند روز بعد مجددا برای برداشت تلاش میکند یا از شما میخواهد که حساب خود را به صورت دستی شارژ کنید. تا زمانی که حساب شما موجودی کافی نداشته باشد پولی کسر نمیشود، اما باید در نظر داشته باشید که ممکن است خدمات آن شرکت تا زمان تسویهحساب موقتا قطع شود.
مقایسه Direct Debit با سایر روشهای پرداخت
در دنیای مالی امروز، راههای زیادی برای جابهجایی پول وجود دارد. شاید در نگاه اول تمام این روشها شبیه به هم به نظر برسند و هدف همهی آنها انتقال پول از نقطهای به نقطهی دیگر باشد، اما تفاوتهای ظریفی دارند که شناخت آنها میتواند مدیریت هزینههای شما را بسیار سادهتر کند. برای اینکه شیوهی کار این سیستمها کاملا روشن شود، بیایید دایرکت دبیت را با دو روش پرداخت پرکاربرد دیگر مقایسه کنیم.
تفاوت دایرکت دبیت و سفارش پرداخت دائمی یا Standing Order
سفارش پرداخت دائمی (Standing Order یا دستوری که شما به بانک میدهید تا یک مبلغ کاملا ثابت را در تاریخ مشخصی به حساب شخص دیگری واریز کند) یکی از روشهای رایج برای پرداختهای منظم است.
تفاوت اصلی این دو روش در میزان انعطافپذیری مبلغ و شخصی است که کنترل زمان را در دست دارد. در سفارش پرداخت دائمی، کنترل کاملا در دست شماست و مبلغ هیچوقت تغییر نمیکند؛ مثلا زمانی که میخواهید اجارهی خانهی خود را پرداخت کنید، به بانک دستور میدهید که هر ماه دقیقا یک مبلغ ثابت را به حساب صاحبخانه واریز کند.
اما در دایرکت دبیت، شما مجوز برداشت را به کسبوکار میدهید تا مبالغ متغیر را برداشت کند. این روش برای زمانهایی مناسب است که هزینهی ماهانهی شما تغییر میکند. به عنوان مثال:
- قبض برق یا گاز شما که هر ماه مبلغ متفاوتی دارد.
- پرداخت مالیاتهای دورهای که مبلغ ثابتی ندارند.
- زمانی که در یک پلتفرم معاملاتی قصد سرمایهگذاری دارید و با توجه به شرایط بازار، مبلغ نهایی فاکتور شما ممکن است کمی نوسان داشته باشد.
تفاوت تراکنش برداشت خودکار با پرداختهای دورهای منظم
احتمالا تا به حال برای تمدید اشتراک سایتهای پخش فیلم یا سرویسهای اینترنتی از پرداخت دورهای منظم (Continuous Payment Authority یا مجوزی که برای کسر خودکار پول روی اطلاعات کارت بانکی شما تنظیم میشود) استفاده کردهاید.
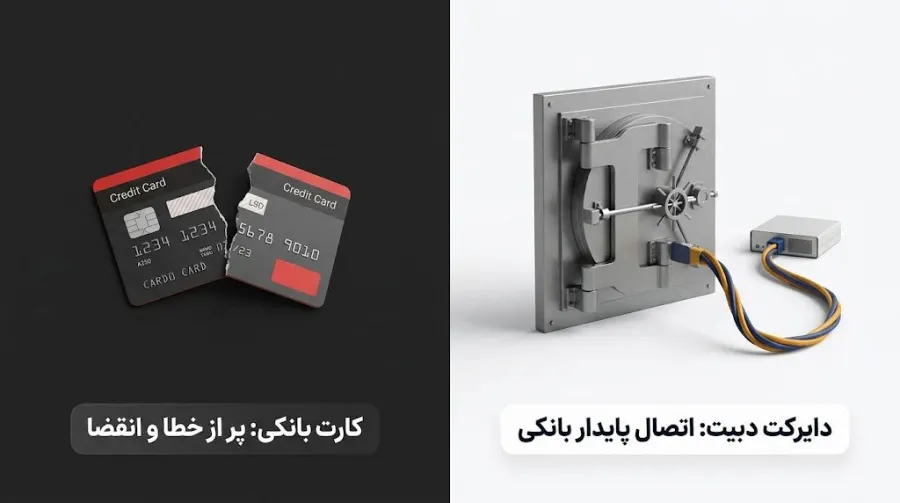
بزرگترین تفاوت این روش با سیستم دایرکت دبیت در زیرساختی است که پول از آن کسر میشود. پرداختهای دورهای روی کارت بانکی شما تنظیم میشوند. این یعنی اگر کارت بانکی شما منقضی شود، رمز آن را تغییر دهید یا آن را گم کنید، تمام پرداختهای تنظیمشده با شکست مواجه میشوند و باید دوباره اطلاعات کارت جدید را در تمام سایتها وارد کنید.
اما دایرکت دبیت مستقیما به شمارهی حساب بانکی یا شمارهی شبای شما متصل است. از آنجایی که شمارهی حساب برعکس کارت بانکی تاریخ انقضا ندارد و مسدود نمیشود، این روش بسیار پایدارتر و مطمئنتر است. به این ترتیب، ارتباط مالی شما با پلتفرم ارائهدهندهی خدمات هرگز به خاطر مشکلات پیشپاافتادهی کارت بانکی قطع نمیشود.
جدول مقایسه جامع روشهای پرداخت بانکی برای درک بهتر مخاطب:
برای اینکه بتوانید در یک نگاه تفاوت این روشهای پرداختی را متوجه شوید، جدول زیر را برای شما آماده کردهایم. این جدول به شما کمک میکند تا بسته به نیاز روزمرهی خود، بهترین ابزار مالی را انتخاب کنید:
|
ویژگی اصلی |
دایرکت دبیت |
سفارش پرداخت دائمی |
کارت به کارت اینترنتی |
|
کنترل مبلغ |
متغیر (توسط کسبوکار تعیین میشود) |
ثابت (توسط کاربر تعیین میشود) |
ثابت (توسط کاربر در لحظه تعیین میشود) |
|
نیاز به تایید مجدد |
ندارد (فقط یک بار مجوز داده میشود) |
ندارد |
دارد (برای هر تراکنش نیاز به رمز پویا است) |
|
بهترین کاربرد |
قبضهای متغیر مالیات و حق اشتراک |
اجارهی خانه یا پرداختهای ثابت ماهانه |
خریدهای روزمره و انتقال وجه خرد |
|
کنترل زمان پرداخت |
در دست کسبوکار (طبق سررسید) |
در دست کاربر |
در دست کاربر |
دایرکت دبیت چه کاربردهایی دارد و مناسب چه گروهی است؟
تا به اینجای کار متوجه شدیم که برداشت مستقیم چگونه کار میکند و چه تفاوتی با سایر روشهای پرداخت دارد. حالا شاید از خود بپرسید که این سیستم در زندگی روزمرهی ما دقیقا کجاها کاربرد دارد و چه کسانی بیشترین بهره را از آن میبرند؟
زیبایی سیستم دایرکت دبیت در انعطافپذیری بالای آن است. این ابزار مالی نه تنها برای کسبوکارهای بزرگ یک راهکار حیاتی است، بلکه برای افراد عادی نیز یک دستیار مالی بینظیر محسوب میشود. بیایید با هم چند نمونه از پرکاربردترین موارد استفادهی این سیستم را بررسی کنیم.
پرداخت حق اشتراک سرویسهای آنلاین نرمافزاری و سرگرمی
ما در عصر دیجیتال زندگی میکنیم و بخش بزرگی از هزینههای ما به خرید اشتراک (Subscription یا مدل پرداختی که در آن برای دسترسی مستمر به یک محصول یا خدمات، هزینهای را به صورت دورهای میپردازید) اختصاص دارد.
- سرویسهای تماشای فیلم و موسیقی: پلتفرمهای پخش آنلاین برای اینکه حساب کاربری شما را فعال نگه دارند، نیاز به تمدید ماهانه دارند.
- نرمافزارهای کاری و فضای ابری: اگر برای ذخیرهی اطلاعات خود از فضاهای ذخیرهسازی آنلاین استفاده میکنید، فراموشی در پرداخت میتواند به قیمت از دست رفتن موقت دسترسی به فایلهای مهم کاریتان تمام شود.
با استفاده از برداشت مستقیم، هزینهی این سرویسها به صورت خودکار پرداخت میشود و شما هرگز با پیام آزاردهندهی قطع دسترسی یا مسدود شدن حساب کاربری خود در زمانهای حساس مواجه نخواهید شد.
تسویه خودکار قبوض خدماتی و اقساط تسهیلات بانکی
یکی از قدیمیترین و محبوبترین کاربردهای دایرکت دبیت، پرداخت قبضهای متغیر است. قبض آب، برق، گاز و تلفن همراه شما هر ماه بر اساس میزان مصرف تغییر میکند و مبلغ ثابتی ندارد.
اگر بخواهید این قبوض را به صورت دستی پرداخت کنید، باید هر ماه منتظر دریافت پیامک بمانید، وارد اپلیکیشن بانکی شوید، شناسهی قبض را وارد کنید و منتظر دریافت رمز پویا بمانید. اما با فعالسازی این سیستم، تمام این کارها حذف میشود:
- شرکت خدماتدهنده، مبلغ دقیق قبض آن ماه را محاسبه میکند.
- دقیقا در روز سررسید، همان مبلغ محاسبهشده از حساب شما کسر میشود.
این ویژگی برای پرداخت اقساط وامهای بانکی نیز یک نجاتدهندهی واقعی است و از ثبت جریمهی دیرکرد (Late Fee یا هزینهی اضافهای که بانکها به دلیل تاخیر در پرداخت قسط از شما دریافت میکنند) به طور کامل جلوگیری میکند.
کاربرد دایرکت دبیت در سازمانها نهادهای دولتی و خیریهها
کاربرد این سیستم فقط به کارهای روزمرهی خانهی ما محدود نمیشود. بسیاری از سازمانهای بزرگ برای مدیریت جریان مالی خود به شدت به این شبکه وابستهاند:
- نهادهای دولتی: برای دریافت مالیاتهای دورهای از کسبوکارها یا عوارض سالیانهی خودروها، استفاده از این سیستم باعث کاهش چشمگیر خطای انسانی و نظمدهی به درآمدهای دولتی میشود.
- موسسات خیریه: خیریهها برای برنامهریزی پروژههای حمایتی خود، نیاز به یک جریان درآمدی پایدار دارند. وقتی افراد نیکوکار به جای واریزهای نامنظم و پراکنده، از طریق دایرکت دبیت ماهانه مبلغ مشخصی را به حساب خیریه واریز میکنند، موسسهی خیریه میتواند با اطمینان خاطر بیشتری برای حمایت از افراد نیازمند برنامهریزی کند.
- پرداختهای تجاری: در مدلهای تجاری سازمانی (B2B یا معاملاتی که به جای مشتریان عادی، بین دو شرکت یا کسبوکار مختلف انجام میشود)، شرکتها برای تامین مستمر مواد اولیه، پرداخت هزینهی سرورهای اینترنتی یا تسویهی فاکتورهای دورهای با شرکای خود از این زیرساخت امن بانکی استفاده میکنند.
مزایای استفاده از سرویس Direct Debit
هر سیستم مالی جدیدی که معرفی میشود، باید بتواند مشکلی را حل کند و ارزشی برای دو طرف یک معامله ایجاد کند. دایرکت دبیت دقیقا یک بازی برندهبرنده است. در این بخش با زبانی ساده بررسی میکنیم که چرا هم مشتریان عادی و هم صاحبان کسبوکارها، علاقهی زیادی به استفاده از این سیستم برداشت مستقیم دارند و چگونه این ابزار دغدغههای روزمرهی آنها را برطرف میکند.
چرا کاربران و مشتریان باید از دایرکت دبیت استفاده کنند؟
برای بسیاری از ما، مدیریت هزینههای ماهانه و پرداخت به موقع آنها یک کار خستهکننده و گاهی استرسزا است. استفاده از برداشت خودکار، یک آرامش ذهنی فوقالعاده برای کاربر به همراه میآورد که در ادامه دلایل آن را موشکافی میکنیم.
پرداخت به موقع بدهیها و جلوگیری از قطعی سرویس یا جریمه
در زندگی پرمشغلهی امروزی، فراموش کردن تاریخ پرداخت یک قبض یا قسط وام کاملا طبیعی است. اما این فراموشی میتواند به قیمت قطع شدن اینترنت در میانهی یک روز کاری مهم، یا ثبت جریمهی دیرکرد برای وام بانکی شما تمام شود.
با تنظیم سیستم برداشت مستقیم، شما یک دستیار هوشمند دارید که هرگز تاریخها را فراموش نمیکند. دقیقا در روزی که مشخص شده، مبلغ مورد نیاز پرداخت میشود و شما همیشه از خدمات مورد نظرتان بدون قطعی استفاده میکنید. این ویژگی برای سرمایهگذارانی که در صرافیهای رمزارز فعالیت میکنند نیز حیاتی است، زیرا فرصتهای حساس خرید را به دلیل فراموشی از دست نمیدهند.
صرفهجویی در زمان و افزایش سرعت فرآیندهای مالی
به آخرین باری که خواستید یک قبض ساده را پرداخت کنید فکر کنید. باز کردن اپلیکیشن، وارد کردن شناسه، پیدا کردن کارت بانکی، وارد کردن تاریخ انقضا و کد امنیتی، و در نهایت انتظار برای دریافت رمز پویا (OTP یا رمز یکبارمصرفی که برای تایید نهایی تراکنشها پیامک میشود). تمام این مراحل شاید چند دقیقه طول بکشد، اما وقتی برای چندین پرداخت در ماه تکرار شود، زمان زیادی را از شما میگیرد.
دایرکت دبیت تمام این مراحل تکراری را حذف میکند. شما فقط یک بار مسیر را تنظیم میکنید و پس از آن، همهچیز در کسری از ثانیه و به صورت خودکار در پسزمینهی حساب بانکی شما انجام میشود.
امنیت بالا و کاهش چشمگیر خطاهای فردی در انتقال وجه
انسانها ممکن است اشتباه کنند، اما سیستمهای بانکی برای دقت بالا طراحی شدهاند. یکی از بزرگترین خطرات در انتقال دستی پول، خطای انسانی (Human Error یا اشتباهاتی که به دلیل خستگی یا بیدقتی در وارد کردن اعداد رخ میدهد) است. مثلا ممکن است در وارد کردن شمارهی حساب مقصد یک عدد جابهجا شود یا مبلغ را یک صفر بیشتر وارد کنید.
در سیستم دایرکت دبیت، چون اطلاعات مقصد یک بار توسط خود کسبوکار و بانک تایید شده است، امکان واریز به حساب اشتباه صفر است. همچنین از آنجایی که شما نیازی به وارد کردن مداوم اطلاعات کارت بانکی خود در درگاههای مختلف ندارید، خطر سرقت اطلاعات حساب شما توسط سایتهای جعلی به شدت کاهش مییابد.
مزایای دایرکت دبیت برای کسب و کارها و مشاغل
همانطور که این سیستم زندگی را برای مشتریان راحت میکند، برای سازمانها، صرافیهای رمزارز و کسبوکارهای خدماتی نیز یک ابزار مدیریت مالی قدرتمند محسوب میشود.
تداوم جریان نقدینگی و امکان پیشبینی دقیقتر درآمدها
یکی از مهمترین دغدغههای هر مدیر مالی، مدیریت جریان نقدینگی (Cash Flow یا گردش پولی که به صورت پیوسته وارد شرکت شده و از آن خارج میشود) است. وقتی مشتریان به صورت دستی پرداختهای خود را انجام میدهند، شرکت نمیداند دقیقا چه روزی پول به حسابش واریز میشود و این موضوع برنامهریزی را سخت میکند.
اما با دایرکت دبیت، شرکتها میدانند که در یک تاریخ مشخص، چه مبلغی به صورت خودکار از حساب مشتریان کسر و به حساب آنها واریز میشود. این شفافیت مالی به آنها اجازه میدهد تا برای پرداخت حقوق کارمندان یا توسعهی زیرساختهای خود با اطمینان برنامهریزی کنند.
کاهش بار عملیاتی و حذف هزینههای پیگیری مطالبات
آیا میدانید شرکتها چه هزینهی سنگینی را صرف پیگیری مشتریان بدحساب میکنند؟ ارسال پیامکهای یادآوری، تماسهای تلفنی تیم پشتیبانی برای دریافت مطالبات و صدور مجدد فاکتورها، همگی هزینهبر هستند.
این سیستم به طرز شگفتانگیزی بار عملیاتی (Operational Load یا حجم کارهای اجرایی و تکراری که انرژی تیم پشتیبانی را مصرف میکند) شرکت را کاهش میدهد. وقتی پرداختها خودکار انجام شود، تیم پشتیبانی به جای تماس برای وصول بدهی، میتواند روی بهبود کیفیت خدمات و راهنمایی مشتریان تمرکز کند.
کاهش ریسک معوقات بانکی و افت نرخ تراکنشهای ناموفق
در روشهای پرداختی که به کارت بانکی متصل هستند، اگر کارت مشتری منقضی شود، مفقود شود یا رمز آن تغییر کند، تمام تراکنشهای بعدی با شکست روبهرو میشوند. این اتفاق باعث بالا رفتن نرخ تراکنشهای ناموفق (Failed Transaction Rate یا درصد پرداختهایی که به دلایل مختلف مثل قطعی درگاه یا انقضای کارت انجام نمیشوند) میشود و به شرکت ضرر میرساند.
اما از آنجایی که دایرکت دبیت مستقیما به شمارهی حساب بانکی (یا شمارهی شبا) متصل است و حساب بانکی تاریخ انقضا ندارد، اتصال مالی پایدارتری شکل میگیرد. در نتیجه، معوقات بانکی (Bad Debts یا بدهیهایی که در زمان مقرر پرداخت نشده و روی هم انباشته شدهاند) به حداقل ممکن میرسد.
کاربرد دایرکت دبیت در بازار ارزهای دیجیتال و فینتک
شاید تا اینجای مقاله تصور کرده باشید که برداشت خودکار فقط برای پرداخت قبض آب و برق یا تمدید اشتراک تماشای فیلم کاربرد دارد. اما وقتی این ابزار مالی با دنیای مدرن فین تک (FinTech یا فناوریهای مالی که خدمات سنتی بانکی را با تکنولوژیهای روز ترکیب میکنند تا کارها سریعتر انجام شود) گره میخورد، اتفاقات بسیار جذابی رخ میدهد. در دنیای پرنوسان و سریع ارزهای دیجیتال، دایرکت دبیت میتواند از یک ابزار پرداخت ساده، به یک دستیار سرمایهگذاری قدرتمند تبدیل شود.
اتصال حساب بانکی به پلتفرمهای معاملاتی برای سرمایهگذاری مستمر
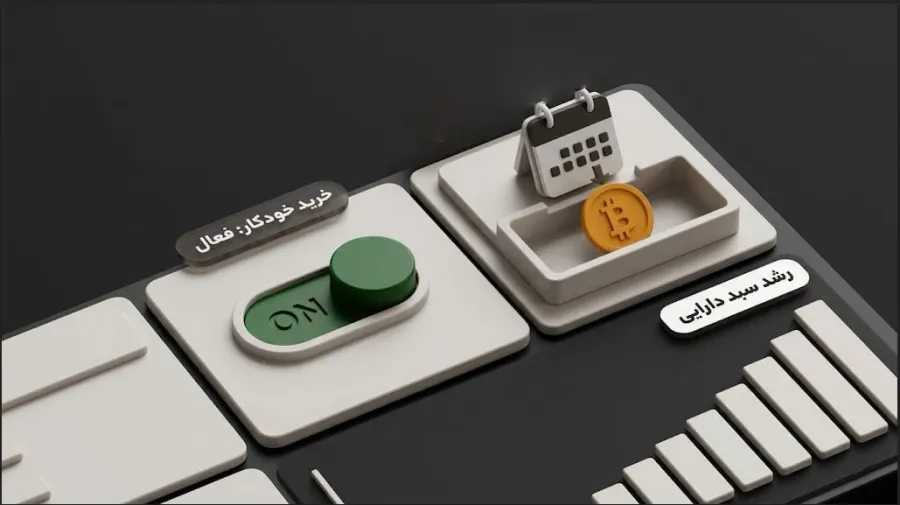
بازار رمزارزها هر روز بالا و پایین میشود و پیدا کردن بهترین زمان برای خرید، حتی برای معاملهگران حرفهای هم کار بسیار سختی است. در اینجا یک استراتژی بسیار معروف و کاربردی به نام خرید پلهای وجود دارد. در این روش که به آن دیسیای (DCA یا میانگین کم کردن: یک استراتژی هوشمندانه که در آن شما سرمایهی خود را تقسیم میکنید و در بازههای زمانی منظم، مبالغ کوچکی را بدون توجه به قیمت روز بازار خریداری میکنید) میگویند، ریسک سرمایهگذاری به شدت کاهش مییابد.
استفاده از دایرکت دبیت به شما اجازه میدهد این استراتژی را کاملا خودکار کنید. روش کار به این صورت است که شما حساب بانکی خود را به صرافی متصل میکنید و دستور میدهید که برای مثال، روز اول هر ماه مبلغ یک میلیون تومان از حساب شما برداشت شده و به صورت خودکار تبدیل به رمزارز دلخواه شما شود. این فرآیند درست مانند قطرهقطره پر کردن یک منبع آب است؛ شما یک سرمایهگذاری مستمر و بدون استرس را تجربه میکنید، بدون اینکه نیازی باشد هر روز نمودارهای پیچیدهی قیمت را چک کنید.
مدیریت ریسک و امنیت اتصال حساب بانکی به پلتفرمهای تبادل دارایی دیجیتال
یکی از منطقیترین و مهمترین سوالاتی که برای کاربران تازهکار پیش میآید این است که آیا اتصال مستقیم حساب بانکی به یک صرافی ارز دیجیتال کار امنی است؟ آیا این احتمال وجود دارد که صرافی یا هکرها تمام پولهای حساب بانکی من را خالی کنند؟
پاسخ کوتاه به این نگرانی این است: خیر، چنین اتفاقی غیرممکن است. زمانی که شما از طریق دایرکت دبیت به یک پلتفرم معاملاتی متصل میشوید، این ارتباط از طریق ایپیآی (API یا یک رابط نرمافزاری بسیار امن که به دو سیستم مختلف اجازه میدهد فقط پیامها و اطلاعات مجازی را که شما تایید کردهاید با هم رد و بدل کنند) برقرار میشود.
برای مدیریت ریسک و حفظ امنیت سرمایهی شما، سیستم بانکی محدودیتهای سفت و سختی را اعمال میکند که عبارتند از:
- سقف برداشت غیرقابل عبور: شما در زمان عقد قرارداد دیجیتال در اپلیکیشن بانکی خود، یک سقف برداشت مشخص میکنید. صرافی به هیچ وجه نمیتواند حتی یک ریال بیشتر از این سقف توافقشده از حساب شما برداشت کند.
- نظارت مستقیم نهادهای قانونی: تمام این تراکنشها در بستر شبکهی امن شاپرک و تحت نظارت مستقیم سیستم بانکی کشور انجام میشود و صرافیها مستقیما به رمز دوم یا اطلاعات محرمانهی کارت شما دسترسی ندارند.
- امکان لغو یکطرفه و فوری: کنترل نهایی این چرخه همیشه در دستان شماست. اگر در هر زمانی احساس کردید دیگر نیازی به ادامهی این سرمایهگذاری ندارید، به راحتی و تنها در چند ثانیه میتوانید با مراجعه به اپلیکیشن بانکی خود، دسترسی صرافی را به طور کامل لغو کنید.
منابع:
سوالات متداول
مطالب مرتبط


موضوعات مرتبط


یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان
دنبال آخرین اخبار بازار هستید؟
قیمت لحظهای، رویدادها و تحلیلهای روزانه را در اتاق خبر کیف پول مدیا دنبال کنید.


