چرا بانکها با ارزهای دیجیتال مخالفند؟ بررسی ریشههای تقابل و تغییر موضع نظام بانکی
بیت کوین و ارزهای دیجیتال در ابتدا به عنوان یک شبکه مالی کاملا غیرمتمرکز متولد شدند تا واسطههایی مانند بانکها را برای همیشه از چرخه تراکنشهای مالی حذف کنند. به نظر میرسید یک تقابل ابدی میان این دو سیستم شکل گرفته است؛ اما پشت این تضاد ظاهری، یک تغییر موضع بزرگ در جریان است. بانکهایی که تا دیروز رمزارزها را بیارزش یا ابزار پولشویی میخواندند، امروز در سکوت خبری در حال توسعه زیرساختهای بلاک چینی و خرید داراییهای دیجیتال هستند.

شما از یک طرف اخبار هشداردهنده بانکهای مرکزی درباره ریسک بالای کریپتو را میخوانید و از طرف دیگر، میبینید که بزرگترین نهادهای مالی جهان خدمات نگهداری رمزارز ارائه میدهند. این سردرگمی باعث میشود در تحلیل بازار دچار تردید شوید و نتوانید تشخیص دهید که آیا سرمایه شما در یک سیستم موقتی قرار دارد یا بخشی از آینده اقتصاد جهان است. در این مقاله، لایههای پنهان این تقابل تاریخی را باز میکنیم تا متوجه شوید بانکها دقیقا از چه چیزی میترسند و چگونه استراتژی خود را برای کنترل سرمایههای دیجیتال تغییر دادهاند.
ریشه دیدگاه منفی و تقابل بانکها با ارزهای دیجیتال چیست؟
برای قرنها، بانکها تنها بازیگران اصلی صحنهی مالی جهان بودهاند. آنها تصمیم میگیرند چه کسی وام بگیرد، پول چگونه جابهجا شود و چه کارمزدی برای هر تراکنش پرداخت شود. اما با پیدایش بیت کوین و سایر ارزهای دیجیتال، یک رقیب تازه نفس وارد میدان شد که قواعد بازی را تغییر داد. برای درک بهتر این تقابل، باید به ریشههای این نگرانی نگاه کنیم و ببینیم چرا نهادهای مالی سنتی تا این حد احساس خطر میکنند. در ادامه، پنج دلیل اصلی این دیدگاه منفی را بررسی میکنیم.
ماهیت غیرمتمرکز سیستم و کاهش تسلط بر جریان پول
مهمترین ویژگی ارزهای دیجیتال، غیرمتمرکز بودن آنهاست. غیرمتمرکز (Decentralized - سیستمی که توسط یک فرد، شرکت یا دولت خاص کنترل نمیشود) به این معنی است که قدرت تصمیمگیری بین تمام کاربران شبکه پخش شده است. برای درک بهتر، سیستم بانکی را مانند یک ادارهی پست فرض کنید؛ اگر بخواهید نامهای بفرستید، حتما باید از طریق این اداره اقدام کنید و آنها روی ارسال نامهی شما کنترل کامل دارند.
ارزهای دیجیتال این ادارهی پست را حذف میکنند و اجازه میدهند افراد مستقیما با یکدیگر پول رد و بدل کنند. این موضوع باعث میشود بانکها نقش واسطهگری خود را از دست بدهند. وقتی بانکی در میان نباشد، تسلط دولتها و بانکهای مرکزی بر عرضهی پول و کنترل سیستم اقتصادی نیز به شدت کاهش مییابد و این موضوع بزرگترین زنگ خطر برای حاکمیت پولی آنهاست.
چالشهای شفافیت، پولشویی و مقررات احراز هویت (AML/KYC)
بانکها موظف به اجرای قوانین بینالمللی بسیار سختگیرانهای هستند. دو مورد از مهمترین این قوانین، مقررات AML (Anti-Money Laundering - قوانین ضد پولشویی برای جلوگیری از ورود پولهای حاصل از جرم به سیستم مالی) و KYC (Know Your Customer - احراز هویت مشتریان تا بانک بداند فرستنده و گیرندهی پول دقیقا چه کسانی هستند) نام دارند.
در دنیای رمزارزها، افراد برای جابهجایی پول نیازی به ارائه نام واقعی یا مدارک شناسایی به یک مدیر مرکزی ندارند و تراکنشها از طریق آدرسهای ناشناس انجام میشود. بانکها به شدت نگرانند که این ویژگی، فضای مناسبی برای فعالیتهای غیرقانونی فراهم کند. از آنجا که بانکها در صورت انتقال پولهای کثیف توسط نهادهای نظارتی جریمههای سنگینی میشوند، ترجیح میدهند از سیستمی که نمیتوانند هویت کاربرانش را به طور کامل تایید کنند، فاصله بگیرند.
نوسانات شدید قیمتی و تهدید ثبات مالی در اقتصاد کلان
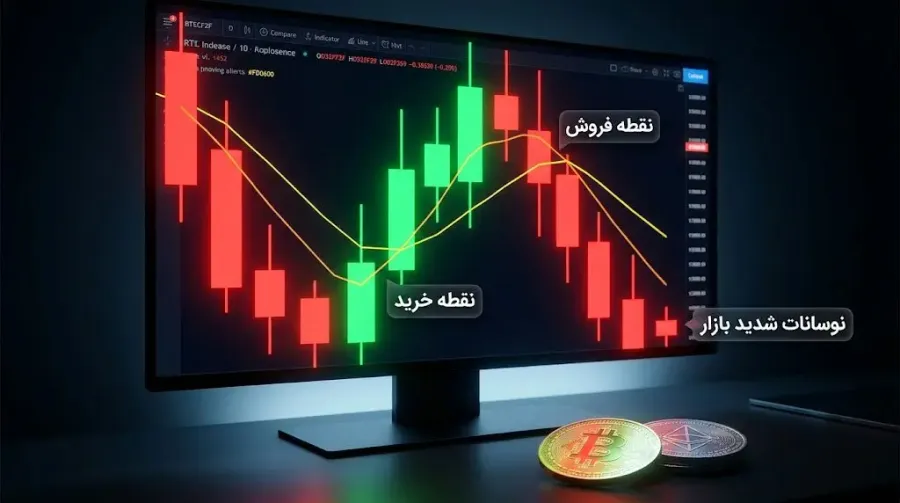
سیستم بانکی بر پایهی ثبات و پیشبینیپذیری بنا شده است. وقتی شما پولی را در بانک میگذارید، انتظار دارید ارزش آن فردا صبح ۲۰ درصد کاهش نیابد. اما بازار داراییهای دیجیتال به نوسانات شدید قیمت شهرت دارد و قیمتها میتوانند در یک روز تغییرات چشمگیری داشته باشند.
اگر بانکها بخواهند به طور گسترده روی ارزهای دیجیتال سرمایهگذاری کنند یا به مشتریان خود بر اساس این داراییها وام بدهند، یک افت ناگهانی در بازار میتواند به ورشکستگی آنها منجر شود. این اتفاق میتواند ثبات اقتصاد کلان (Macroeconomics - بررسی وضعیت کلی اقتصاد یک کشور شامل تورم، اشتغال و تولید ملی) را به هم بریزد. به همین دلیل، نهادهای مالی سنتی برای محافظت از ساختار اقتصادی جامعه، با احتیاط و بدبینی به این نوسانات نگاه میکنند.
رقابت مستقیم بر سر کارمزد تراکنشها و سیستمهای پرداخت فرامرزی
یکی از مهمترین منابع درآمدی بانکها، دریافت کارمزد از نقل و انتقالات پولی است، بهویژه در سیستمهای پرداخت فرامرزی (Cross-border Payments - حوالههای بینالمللی و ارسال پول از یک کشور به کشور دیگر). ارسال پول از طریق شبکههای بانکی سنتی مانند سوییفت معمولا چند روز طول میکشد و هزینهی بالایی دارد.
ارزهای دیجیتال به عنوان یک رقیب بسیار قدرتمند در این زمینه عمل میکنند. دلایل برتری این شبکهها در انتقال پول عبارتند از:
- سرعت بالای تراکنش: انتقال پول به آن سوی دنیا میتواند در چند دقیقه انجام شود.
- هزینهی بسیار پایین: کارمزد شبکههای بلاک چینی اغلب کسری از کارمزد پرداختی به بانکهاست.
- فعالیت بدون تعطیلی: شبکهی رمزارزها ۲۴ ساعته و در تمام روزهای هفته بدون قطعی فعال است.
این مزایای رقابتی باعث میشود بانکها بخش بزرگی از درآمد کارمزدی خود را در خطر ببینند و در برابر گسترش این فناوری مقاومت کنند.
ایجاد بیثباتی در ارزش ارزهای ملی (بهویژه در کشورهای در حال توسعه)
در کشورهایی که با تورم بالا و کاهش ارزش پول ملی دست و پنجه نرم میکنند، مردم همواره به دنبال راهی برای حفظ ارزش پساندازهای خود هستند. در گذشته، خرید ارزهای خارجی مانند دلار یا خرید طلا تنها راه حل بود، اما اکنون ارزهای دیجیتال به یک پناهگاه امن و در دسترس تبدیل شدهاند.
وقتی شهروندان به جای نگهداری پول در حسابهای بانکی، سرمایهی خود را به رمزارز تبدیل میکنند، پدیدهی خروج سرمایه (Capital Flight - خارج شدن ثروت از چرخهی اقتصادی یک کشور) رخ میدهد. این اتفاق باعث ضعیفتر شدن ارز ملی و کاهش قدرت بانک مرکزی برای کنترل اقتصاد محلی میشود. به همین دلیل، دولتها و نهادهای مالی در کشورهای در حال توسعه، گسترش آزادانهی ارزهای دیجیتال را تهدیدی مستقیم برای ثبات اقتصادی خود میدانند.
تاریخچه رابطه نظام بانکی و کریپتوکارنسی: از انکار تا پذیرش
رابطهی سیستم بانکی با ارزهای دیجیتال از روز اول به شکل امروزی نبود. این رابطه یک مسیر طولانی و پرفراز و نشیب را طی کرده است. برای درک بهتر این مسیر، میتوانیم واکنش بانکها به رمزارزها را به واکنش یک فرد در برابر یک پدیدهی کاملا ناشناخته تشبیه کنیم؛ ابتدا آن را نادیده میگیرند، سپس با آن میجنگند و در نهایت وقتی میبینند نمیتوانند آن را از بین ببرند، سعی میکنند با آن سازگار شوند. در این بخش، این مسیر تاریخی را در سه دورهی زمانی بررسی میکنیم.
فاز اول: دوران انکار و بیتوجهی مطلق (۲۰۰۹ تا ۲۰۱۵)
زمانی که بیت کوین در سال ۲۰۰۹ و در بحبوحهی بحران مالی جهانی متولد شد، بانکها حتی آن را یک رقیب یا تهدید به حساب نمیآوردند. در آن سالها، ارزهای دیجیتال بیشتر شبیه یک سرگرمی برای برنامهنویسها و علاقهمندان به دنیای تکنولوژی بود و جامعهی مالی سنتی کاملا به آن بیتوجه بود.
دلیل این بیتوجهی کاملا مشخص بود:
- ارزش کل بازار رمزارزها بسیار ناچیز بود و خطری برای اقتصاد جهانی محسوب نمیشد.
- تعداد کاربران این شبکه به قدری کم بود که بانکها نیازی نمیدیدند وقت خود را صرف بررسی آن کنند.
- هیچ ابزار یا صرافی قدرتمندی برای خرید و فروش آسان این داراییها وجود نداشت.
در این دوران، مدیران بانکی اگر هم دربارهی بیت کوین صحبت میکردند، آن را یک پروژهی شکستخورده یا یک مد زودگذر میدانستند که به زودی به فراموشی سپرده میشود. آنها معتقد بودند سیستمی که پشتوانهی دولتی ندارد، هرگز نمیتواند به عنوان پول استفاده شود.
فاز دوم: دوران مخالفت فعال و ایجاد موانع قانونی (۲۰۱۵ تا ۲۰۱۹)
با ورود به سال ۲۰۱۵، اوضاع به تدریج تغییر کرد. قیمت بیت کوین شروع به رشد کرد و پدیدهای به نام عرضهی اولیهی سکه (ICO - روشی برای جذب سرمایهی پروژههای جدید که در آن سرمایهگذاران در ازای پول نقد، توکنهای دیجیتال دریافت میکنند) باعث شد تا میلیاردها دلار سرمایه به سمت این بازار سرازیر شود. در اینجا بود که زنگ خطر برای بانکها به صدا درآمد.
در این دوره، بانکها از فاز بیتوجهی خارج شدند و به شکل فعالی شروع به مبارزه با این فناوری کردند. اقدامات و بهانههای اصلی آنها در این دوران شامل موارد زیر بود:
- مسدود کردن حسابها: بسیاری از بانکها حساب بانکی افراد و شرکتهایی را که در حوزهی کریپتو فعالیت میکردند، به دلیل نگرانی از قوانین پولشویی بدون اخطار قبلی میبستند.
- برچسبزنی منفی: مدیران ارشد مالی جهان در مصاحبههای خود، رمزارزها را ابزاری برای کلاهبرداری و حباب اقتصادی (Bubble - وضعیتی که قیمت یک دارایی به صورت کاذب و غیرمنطقی بالا میرود و در نهایت سقوط میکند) معرفی کردند.
- استفاده از اهرم قانون: بانکها با تاکید بر خطرات امنیتی، از دولتها خواستند تا قوانین بسیار سختگیرانهای برای محدود کردن صرافیهای دیجیتال وضع کنند.
فاز سوم: دوران پذیرش محتاطانه، ادغام و فرصتطلبی (۲۰۲۰ تا امروز)
از سال ۲۰۲۰ و همزمان با همهگیری جهانی کرونا، تورم در بسیاری از کشورها افزایش یافت و سرمایهگذاران بزرگ و شرکتهای نامدار، شروع به خرید بیت کوین کردند تا ارزش داراییهای خود را حفظ کنند. حجم بازار ارزهای دیجیتال به تریلیونها دلار رسید و اینجا بود که بانکها متوجه شدند ادامهی جنگ با این فناوری، تنها به ضرر خودشان تمام میشود و سرمایههای عظیمی در حال خروج از سیستم بانکی است.
قانون نانوشتهای در تجارت وجود دارد که میگوید اگر نمیتوانی آنها را شکست دهی، به آنها بپیوند. بانکهای بزرگ جهان دقیقا همین رویکرد را انتخاب کردند و به جای دفع سرمایهها، به دنبال راهی برای کسب سود از این بازار افتادند. نشانههای این تغییر موضع عبارتند از:
- ارائهی خدمات حضانت (Custody - خدمات نگهداری امن داراییهای دیجیتال برای سرمایهگذاران بزرگ که توسط نهادهای معتبر مالی ارائه میشود).
- راهاندازی صندوقهای سرمایهگذاری: بانکها با حمایت از ابزارهایی مانند ایتیاف (ETF - صندوقهای قابل معامله در بورس که امکان سرمایهگذاری غیرمستقیم را روی یک دارایی فراهم میکنند)، ورود مشتریان سنتی به دنیای کریپتو را آسان کردند.
- استفاده از تکنولوژی: بسیاری از موسسات مالی در حال ساخت شبکههای بلاک چینی اختصاصی خود هستند تا سرعت انتقال پول را افزایش دهند.
امروز، نهادهای مالی سنتی دیگر کریپتو را یک توهم یا دارایی بیارزش نمیدانند، بلکه آن را به عنوان یک کلاس دارایی جدید و البته یک فرصت پولساز پذیرفتهاند و تلاش میکنند جایگاه خود را در این دنیای جدید پیدا کنند.
تضاد منافع: چرا رویکرد بانکهای مرکزی با بانکهای تجاری متفاوت است؟
وقتی اخبار دنیای رمزارز را میخوانید، احتمالا متوجه یک تضاد بزرگ شدهاید. از یک طرف، رئیس بانک مرکزی یک کشور به شدت علیه بیت کوین صحبت میکند، و از طرف دیگر، یکی از بزرگترین بانکهای همان کشور در حال ارائهی خدمات خرید و فروش رمزارز به مشتریانش است. دلیل این اتفاق چیست؟ برای درک این موضوع، باید بدانیم که اهداف و وظایف این دو نهاد کاملا با هم تفاوت دارد. میتوانیم بانک مرکزی را به عنوان داور مسابقه و بانکهای تجاری را به عنوان بازیکنان زمین در نظر بگیریم. هر کدام از این دو گروه، از زاویهی دید خود به داراییهای دیجیتال نگاه میکنند.
نگاه نهادهای حاکمیتی: بانکهای مرکزی و ترس از دست دادن ابزارهای سیاست پولی
بانک مرکزی در هر کشوری، نهادی است که وظیفهی چاپ پول، حفظ ارزش ارز ملی و ایجاد ثبات اقتصادی را بر عهده دارد. یکی از مهمترین ابزارهای بانک مرکزی برای مدیریت اقتصاد، سیاست پولی (Monetary Policy - تصمیمات و اقداماتی که بانک مرکزی برای کم یا زیاد کردن مقدار پول در دست مردم انجام میدهد تا اوضاع اقتصاد را تنظیم کند) است.
حالا تصور کنید بانک مرکزی رانندهی یک اتومبیل بزرگ، یعنی اقتصاد کشور است. فرمان و ترمز این ماشین همان ابزارهای پولی هستند. وقتی مردم به جای استفاده از پول ملی، شروع به استفاده از ارزهای دیجیتال غیرمتمرکز کنند، انگار سیستم فرمان ماشین تغییر کرده است و راننده دیگر کنترلی روی مسیر ندارد. بانکهای مرکزی نگرانند که اگر رمزارزها جایگزین پول ملی شوند، آنها توانایی خود را در چاپ پول برای نجات اقتصاد در زمان بحرانها، کنترل نرخ سود و مدیریت تورم از دست بدهند. به همین دلیل، نگاه آنها به این پدیدهی جدید عمدتا محتاطانه و دفاعی است و میترسند ابزارهای قدرت خود را از دست بدهند.
نگاه نهادهای سودآور: چرخش موضع بانکهای تجاری برای جذب سرمایههای خروجی
در مقابل، بانکهای تجاری (Commercial Banks - همان بانکهای معمولی که ما برای باز کردن حساب، گرفتن وام یا کارهای روزمرهی مالی به آنها مراجعه میکنیم) یک هدف اصلی دارند: کسب سود و راضی نگه داشتن مشتریان.
در سالهای اخیر، این بانکها متوجه یک خطر بزرگ شدند. مشتریان ثروتمند و شرکتهای سرمایهگذاری در حال خارج کردن پولهای خود از حسابهای بانکی بودند تا آنها را در بازار داراییهای دیجیتال سرمایهگذاری کنند. بانکهای تجاری دیدند که اگر همچنان به مخالفت مطلق خود ادامه دهند، از این بازار پرسود جا میمانند و سرمایهی عظیمی را از دست میدهند.
بنابراین، استراتژی آنها تغییر کرد. آنها شروع به ارائهی خدمات مرتبط با رمزارزها کردند تا مشتریان بتوانند داراییهای دیجیتال خود را در فضایی آشنا و تحت نظارت خود بانک مدیریت کنند. هدف آنها بسیار ساده است: اگر قرار است پولی جابهجا شود یا کارمزدی پرداخت شود، بهتر است این سود به جیب خود بانک برود تا اینکه به حساب صرافیهای ناشناس واریز شود.
مقایسه رویکرد کشورهای پیشرفته و در حال توسعه در مواجهه با داراییهای دیجیتال
نگاه دولتها و سیستمهای بانکی به ارزهای دیجیتال در تمام نقاط جهان یکسان نیست. شرایط اقتصادی هر کشور، نقش مهمی در نوع واکنش آنها به این فناوری نوظهور دارد:
- رویکرد کشورهای توسعهیافته: در کشورهایی مانند آمریکا یا اعضای اتحادیهی اروپا که اقتصاد باثبات و پول ملی قدرتمندی دارند، رمزارزها تهدید فوری برای نابودی اقتصاد محسوب نمیشوند. به همین دلیل، تمرکز نهادهای مالی در این کشورها بیشتر روی قانونگذاری، جلوگیری از جرایم مالی، دریافت مالیات و ادغام (Integration - ترکیب کردن و متصل کردن زیرساختهای فناوری جدید به سیستمهای سنتی موجود) این داراییها در شبکهی بانکی فعلی است.
- رویکرد کشورهای در حال توسعه: در مقابل، کشورهایی که اقتصاد ضعیفتری دارند و با تورم (Inflation - افزایش مداوم سطح عمومی قیمت کالاها و کاهش چشمگیر قدرت خرید پول) دست و پنجه نرم میکنند، واکنش بسیار تندتری نشان میدهند. در این کشورها، مردم برای فرار از کاهش ارزش پساندازهای خود به سرعت به سمت ارزهای دیجیتال پناه میبرند. این خروج سریع سرمایه میتواند ارزش پول ملی را بیش از پیش نابود کند. به همین دلیل، بانکهای مرکزی در این مناطق معمولا تلاش میکنند با اعمال محدودیتهای شدید یا حتی ممنوعیت کامل، جلوی گسترش استفاده از رمزارزها را بگیرند تا اقتصاد شکنندهی خود را حفظ کنند.
ارز دیجیتال بانک مرکزی (CBDC): پاتک نظام مالی به بازار کریپتو
بانکها بعد از سالها مقاومت در برابر ارزهای دیجیتال، سرانجام متوجه شدند که نمیتوانند جلوی پیشرفت این تکنولوژی را بگیرند. بنابراین تصمیم گرفتند به جای مبارزهی مستقیم، از همان سلاح برای حفظ قدرت خود استفاده کنند. نتیجهی این تصمیم، خلق پدیدهی جدیدی به نام ارز دیجیتال بانک مرکزی بود. میتوانیم این حرکت را شبیه به اقدام شرکتهای تاکسیرانی سنتی بدانیم که وقتی دیدند نمیتوانند تاکسیهای اینترنتی را متوقف کنند، اپلیکیشن اختصاصی خودشان را ساختند.
مفهوم CBDC به زبان ساده و هدف از راهاندازی آن
واژهی CBDC (Central Bank Digital Currency - ارز دیجیتال بانک مرکزی) در واقع شکل الکترونیکی همان پول ملی کشورهاست. اگر بخواهیم خیلی ساده بگوییم، این ارز دقیقا همان ریال، دلار یا یورویی است که در جیب دارید، با این تفاوت که هیچ وقت به شکل اسکناس کاغذی چاپ نمیشود و فقط در بستر دیجیتال وجود دارد.
شاید بپرسید: پولی که الان در کارت بانکیام دارم هم دیجیتال است، پس چه فرقی میکند؟
تفاوت بسیار مهمی وجود دارد. پولی که در اپلیکیشن بانکی خود میبینید، در واقع بدهی یک بانک تجاری به شماست و اگر آن بانک ورشکست شود، پول شما نیز به خطر میافتد. اما ارز دیجیتال ملی، پولی است که مستقیما توسط خود نهاد حاکمیتی یعنی بانک مرکزی تولید و مدیریت میشود و نیازی به واسطهگری بانکهای معمولی ندارد.
بانکهای مرکزی با دو هدف اصلی پروژهی ارزهای دیجیتال ملی را آغاز کردهاند:
- بازپسگیری کنترل: با ارائهی یک پول دیجیتال رسمی، بانکها امیدوارند مردمی را که به سمت رمزارزهای آزاد رفتهاند، دوباره به سیستم تحت کنترل دولت برگردانند تا حاکمیت پولی خود را از دست ندهند.
- افزایش سرعت و نظارت مطلق: سیستمهای سنتی کند هستند و پیگیری دقیق مسیر پول در آنها دشوار است. دولتها با استفاده از فناوریهای جدید، میتوانند سرعت انتقال وجه را بالا ببرند و مهمتر از همه، بر تکتک تراکنشهای شهروندان نظارت صد درصدی داشته باشند تا جلوی فرار مالیاتی و جرایم مالی به طور کامل گرفته شود.
استراتژیهای جدید: بانکها چگونه در بازار کریپتو درآمدزایی میکنند؟
همانطور که پیشتر دیدیم، بانکها در نهایت متوجه شدند که مقاومت در برابر موج ارزهای دیجیتال، تنها باعث از دست رفتن مشتریانشان میشود. بنابراین، استراتژی خود را تغییر دادند؛ آنها از حالت دفاعی خارج شدند و به این فکر افتادند که چگونه میتوانند از این فناوری جدید برای کسب سود استفاده کنند. بانکها تصمیم گرفتند از اعتبار و زیرساختهای قدرتمند خود بهره ببرند و به عنوان یک پل ارتباطی امن میان سیستم مالی سنتی و دنیای رمزارزها عمل کنند. در ادامه میبینیم که این نهادهای مالی دقیقا از چه روشهایی برای درآمدزایی در این بازار استفاده میکنند.
ارائه خدمات حضانت (Custody) و نگهداری امن داراییهای دیجیتال نهادها
یکی از بزرگترین چالشهای سرمایهگذاران بزرگ و شرکتها در بازار کریپتو، مسئلهی امنیت است. در دنیای رمزارزها، اگر شما رمز عبور کیف پول خود را که به آن کلید خصوصی (Private Key - رمز عبور بسیار حساسی که دسترسی کامل و انحصاری به داراییهای دیجیتال را امکانپذیر میکند) میگویند گم کنید، پول شما برای همیشه از دست میرود و هیچ بانکی برای برگرداندن آن وجود ندارد.
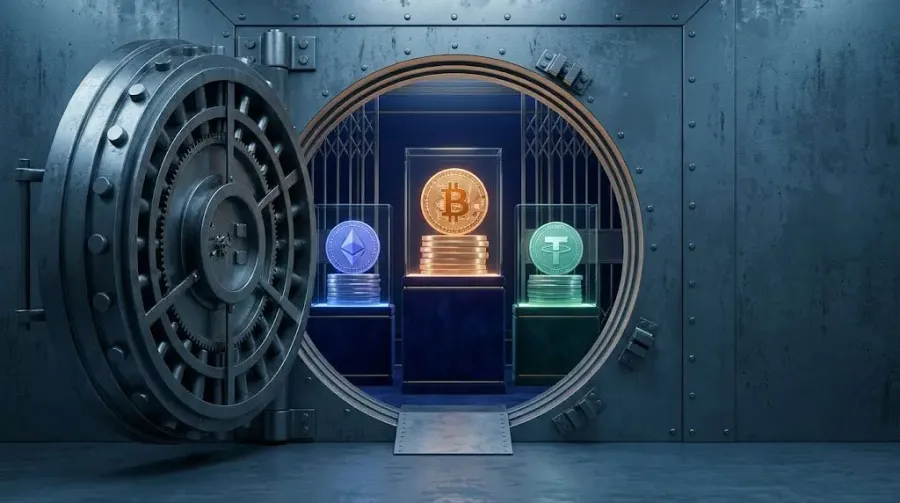
این استرس بزرگ، فرصت فوقالعادهای برای بانکها ایجاد کرد. بانکها خدمات حضانت (Custody - خدمات نگهداری و محافظت فیزیکی یا دیجیتالی از داراییهای ارزشمند مشتریان توسط یک موسسهی معتبر) را معرفی کردند. عملکرد این سرویس دقیقا شبیه به صندوق امانات بانک است. سرمایهگذاران بزرگ و شرکتهای سرمایهگذاری، داراییهای دیجیتال خود را به بانک میسپارند تا از آنها در برابر هک شدن یا گم شدن رمز عبور محافظت کند. مشتریان در ازای این امنیت و آرامش خاطر، کارمزدهای قابل توجهی به بانک پرداخت میکنند و یک جریان درآمدی عالی برای سیستم بانکی ایجاد میشود.
تسهیل زیرساختهای پرداخت و استفاده از شبکههای بلاک چینی برای تسویه حساب
سیستمهای بانکی برای انتقال پول بین کشورها از شبکههای قدیمی استفاده میکنند که کند و پرهزینه هستند. برای مثال، فرآیند تسویه حساب (Settlement - فرآیند نهایی شدن یک تراکنش و انتقال قطعی پول بین حساب مبدا و مقصد) در یک حوالهی بینالمللی سنتی ممکن است چند روز کاری زمان ببرد و واسطههای متعددی بخشی از پول را به عنوان کارمزد کسر کنند.
بانکهای هوشمند متوجه شدند که بلاک چین (بستر اصلی شبکهی ارزهای دیجیتال) میتواند این فرآیند را در چند ثانیه انجام دهد. بنابراین، به جای مقابله، شروع به استفاده از تکنولوژی بلاک چین برای شبکهی داخلی خود کردند. آنها با استفاده از این فناوری، پولها را با سرعت بسیار بالا و هزینهی پایین بین شعبههای خود در کشورهای مختلف جابهجا میکنند که این کار باعث صرفهجویی میلیارد دلاری در هزینههای عملیاتی آنها میشود.
بهرهگیری از قراردادهای هوشمند برای کاهش هزینههای عملیاتی و نیروی انسانی
قرارداد هوشمند (Smart Contract - کدهای برنامهنویسی شدهای که به صورت خودکار و بدون نیاز به دخالت انسان، شرایط یک توافق را اجرا میکنند) یکی از جذابترین بخشهای دنیای رمزارزها برای بانکها است. برای درک بهتر، یک دستگاه خودکار فروش نوشیدنی را تصور کنید؛ شما پول را وارد میکنید و دستگاه بدون نیاز به فروشنده، نوشیدنی را به شما تحویل میدهد.
بانکها در حال استفاده از همین منطق برای انجام کارهای پیچیدهی اداری خود هستند. به جای اینکه دهها کارمند وظیفهی بررسی مدارک، تایید صلاحیت و واریز پول را بر عهده داشته باشند، یک قرارداد هوشمند میتواند به محض تکمیل شدن شرایط توسط مشتری، وام را در کسری از ثانیه و به صورت خودکار به حساب او واریز کند. این اتوماسیون (خودکارسازی فرآیندها) به بانکها کمک میکند تا هزینههای مربوط به نیروی انسانی و کاغذبازیهای خستهکننده را به شدت کاهش دهند و کارایی خود را بالا ببرند.
بررسی نمونههای موفق از پذیرش رمزارزها در بانکهای بزرگ و بینالمللی
برای اینکه ببینیم این استراتژیها در دنیای واقعی چگونه پیادهسازی شدهاند، کافی است نگاهی به عملکرد چند غول بزرگ بانکی بیندازیم. این بانکها نشان دادهاند که ترکیب نظام مالی سنتی و داراییهای دیجیتال کاملا امکانپذیر و بسیار سودآور است:
- بانک جیپی مورگان: این بانک مشهور که روزگاری مدیرعامل آن بیت کوین را یک کلاهبرداری مینامید، اکنون شبکهی اختصاصی خود را بر بستر بلاک چین راهاندازی کرده است. آنها روزانه میلیاردها دلار پول را از طریق این شبکه برای مشتریان شرکتی خود جابهجا میکنند تا سرعت و امنیت تبادلات را افزایش دهند.
- بانک بیانوای ملون: این موسسه که قدیمیترین بانک آمریکا محسوب میشود، پلتفرم رسمی خود را برای نگهداری و حضانت بیت کوین و سایر رمزارزها برای مشتریان سازمانی راهاندازی کرده است و رسما نقش یک گاوصندوق دیجیتال را ایفا میکند.
- گلدمن ساکس: این بانک سرمایهگذاری بزرگ، بخش ویژهای برای معاملات داراییهای دیجیتال ایجاد کرده است تا به مشتریان ثروتمند خود کمک کند با امنیت کامل و تحت نظارت متخصصان بانکی، در بازار کریپتو سرمایهگذاری کنند.
آینده رابطه نهادهای مالی سنتی و ارزهای دیجیتال به کدام سمت میرود؟
حالا که مسیر پرپیچ و خم گذشته را بررسی کردیم، سوال اصلی این است که آیندهی این تقابل به چه شکلی رقم خواهد خورد؟ پیشبینی آیندهی اقتصاد همیشه کار دشواری است، اما با توجه به رفتار فعلی دولتها و سرعت رشد تکنولوژی، میتوانیم مسیر پیش رو را در سه سناریوی احتمالی ترسیم کنیم. بیایید ببینیم دنیای رمزارزها و شبکهی بانکی در سالهای آینده چگونه با هم روبهرو خواهند شد.
سناریوی اول: همزیستی تنظیمشده و ایجاد چارچوبهای قانونی یکپارچه (محتملترین سناریو)
احتمال وقوع این سناریو از دو مورد دیگر بسیار بیشتر است. در این حالت، نه بانکها میتوانند رمزارزها را نابود کنند و نه رمزارزها باعث تعطیلی کامل بانکها میشوند. به جای جنگ، یک صلح مشروط و همزیستی مسالمتآمیز شکل میگیرد.
در این آیندهی محتمل، دولتها و نهادهای نظارتی به جای ممنوعیت، به سراغ قانونگذاری (Regulation - وضع قوانین و مقررات شفاف توسط نهادهای حاکمیتی برای کنترل و نظارت بر یک بازار) میروند. اتفاقاتی که در این سناریو رخ میدهد شامل این موارد است:
- قوانین کاملا شفافی برای مالیات و احراز هویت تصویب میشود تا خیال بانکها از بابت جرایم مالی راحت شود.
- بانکهای سنتی، خدمات خرید، فروش و نگهداری ارزهای دیجیتال را به شکل رسمی به اپلیکیشنهای خود اضافه میکنند.
- سرمایهگذاران میتوانند با خیالی آسوده و بدون ترس از مسدود شدن حساب، داراییهای دیجیتال خود را به پول نقد تبدیل کنند.
در واقع، ارزهای دیجیتال به بخشی از سیستم مالی رسمی تبدیل میشوند؛ درست مانند اینترنت که در ابتدا فضایی بیقانون بود، اما کمکم دارای چارچوب شد و اکنون همهی ما از آن استفاده میکنیم.
سناریوی دوم: توسعه و غلبه ارزهای دیجیتال ملی و محدودسازی شدید رمزارزهای آزاد
در این سناریو، دولتها و بانکهای مرکزی تصمیم میگیرند با تمام قدرت به بازار حمله کنند. آنها ارزهای دیجیتال ملی خود را با تبلیغات گسترده و حتی با اجبار، وارد چرخهی اقتصاد میکنند و همزمان، حلقهی محاصره را برای رمزارزهای آزاد مثل بیت کوین تنگتر میکنند.
این کار شبیه به این است که دولت یک جادهی اختصاصی و انحصاری بسازد و همزمان، استفاده از تمام مسیرهای دیگر را ممنوع یا بسیار سخت کند. در این وضعیت:
- استفاده از پولهای دیجیتال بانکی برای تمام پرداختهای روزمرهی شهروندان الزامی میشود.
- بانکها هرگونه انتقال پول به صرافیهای ارز دیجیتال آزاد را مسدود میکنند.
- خرید و فروش داراییهای غیرمتمرکز به شدت سخت شده و فقط به بازارهای غیررسمی محدود میشود.
این سناریو بیشتر در کشورهایی محتمل است که سیستمهای سیاسی بسیار متمرکز و کنترلگر دارند و هدف اصلی آنها، حفظ تسلط کامل دولت بر سرمایهی شهروندان است.
سناریوی سوم: تداوم تضادها و رشد بازارهای مالی غیرمتمرکز (DeFi) در سایه
اگر بانکها نتوانند خود را با تکنولوژی جدید هماهنگ کنند و فقط به دنبال ایجاد محدودیت باشند، سناریوی سوم رخ میدهد. در این حالت، مردم و برنامهنویسان به جای تسلیم شدن، سیستمهای جایگزین و قدرتمندتری میسازند که دسترسی شبکهی بانکی به آنها کاملا قطع باشد.
اینجا پای دیفای (DeFi - مخفف Decentralized Finance یا امور مالی غیرمتمرکز، شامل پلتفرمهایی که تمام خدمات بانکی مثل وام گرفتن یا سپردهگذاری را بدون نیاز به هیچ شرکت واسطهای و فقط از طریق کدهای کامپیوتری انجام میدهند) به میان میآید. در این فضای پر از تضاد:
- مردم برای گرفتن وام یا دریافت سود سپرده، دیگر به بانک مراجعه نمیکنند، بلکه از پلتفرمهای دیفای استفاده میکنند.
- یک اقتصاد سایه و کاملا موازی با سیستم بانکی شکل میگیرد که ردیابی آن برای دولتها تقریبا غیرممکن است.
- بانکهای سنتی به مرور زمان مشتریان خرد خود را از دست میدهند و فقط به عنوان خزانههایی برای نگهداری پول دولتها و شرکتهای بزرگ باقی میمانند.
در نهایت، این سه سناریو نشان میدهند که تحول در سیستم مالی قطعی است؛ تنها تفاوت در این است که بانکها چقدر هوشمندانه بتوانند خود را با این موج جدید همراه کنند.
سوالات متداول
مطالب مرتبط
 پشتوانه واقعی و امنیت تتر؛ حقایقی که باید پیش از سرمایهگذاری بدانید
 بورس بهتر است یا ارز دیجیتال؟ مقایسه جامع معیارهای کلیدی برای سرمایهگذاری
 دارایی دیجیتال چیست؟ بررسی مفهوم، انواع، مزایا و آینده Digital Asset
 انواع شبکه انتقال ارز دیجیتال؛ بررسی تفاوتها و راهنمای انتخاب بهترین گزینه
 کوین (Coin) چیست؟ مفاهیم، انواع و کاربردها در ارز دیجیتال
موضوعات مرتبط


یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان
دنبال آخرین اخبار بازار هستید؟
قیمت لحظهای، رویدادها و تحلیلهای روزانه را در اتاق خبر کیف پول مدیا دنبال کنید.


