معامله فیوچرز (Futures Trading) چیست؟ بررسی انواع و کاربردهای معاملات آتی
فرض کنید قیمت بیتکوین را بررسی کردهاید و انتظار دارید در روزهای آینده افزایش پیدا کند. در یک خرید معمولی، باید بیتکوین بخرید و منتظر رشد قیمت بمانید. اما راه دیگری هم وجود دارد: میتوانید بدون خرید مستقیم بیتکوین، قراردادی را معامله کنید که ارزش آن به قیمت این رمزارز وابسته است. این روش در بازار فیوچرز انجام میشود.

خلاصه محتوا
- بازار فیوچرز فقط برای پیشبینی افزایش یا کاهش قیمت به وجود نیامده است. قراردادهای آتی در مدیریت ریسک فعالیتهای اقتصادی نیز کاربرد دارند.
- سود ناشی از تغییر قیمت همیشه با مبلغ نهایی دریافتی برابر نیست.
- فیوچرز، باز کردن یک موقعیت معاملاتی لزوما به معنای دریافت دارایی پایه نیست.
در بازار فیوچرز، برای استفاده از افزایش قیمت موقعیت لانگ (Long) و برای معامله بر اساس کاهش قیمت موقعیت شورت (Short) باز میکنید. ابزارهایی مانند اهرم دارد که امکان باز کردن موقعیتهای بزرگتر با سرمایه کمتر را فراهم میکند. بااینحال، اگر قیمت برخلاف پیشبینی شما حرکت کند، زیان نیز افزایش مییابد و ممکن است موقعیت معاملاتی لیکویید شود. برای شناخت بهتر این بازار، در ادامه انواع قراردادها، نحوه محاسبه سود و زیان، هزینههای معامله و تفاوت فیوچرز با اسپات و مارجین را بررسی میکنیم.
معامله فیوچرز چیست و قرارداد آن چگونه کار میکند؟
فیوچرز یا قرارداد آتی (Futures Contract) نوعی قرارداد استاندارد در بازار مشتقه است که شرایط معاملهی یک دارایی را برای زمانی مشخص در آینده تعیین میکند. این شرایط میتوانند شامل نوع و مقدار دارایی، زمان سررسید و شیوهی تسویه باشند. معاملهگران با خرید یا فروش این قرارداد، در معرض تغییرات قیمت دارایی پایه قرار میگیرند.
در معاملات اسپات ، دارایی با قیمت جاری خریداری یا فروخته میشود. اما در فیوچرز، باز کردن یک موقعیت معاملاتی لزوما به معنای دریافت دارایی پایه نیست. معاملهگر ابتدا یک موقعیت قراردادی میگیرد و سود یا زیان او به تغییر قیمت و شرایط تسویهی همان قرارداد بستگی دارد.
یک مثال ساده برای درک قراردادهای آتی
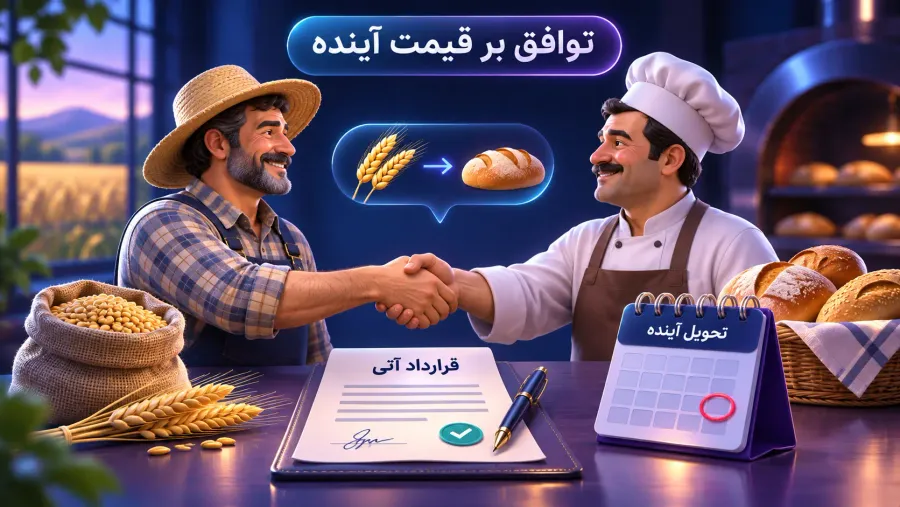
فرض کنید کشاورزی چند ماه دیگر محصول گندم خود را برداشت میکند. او نگران است که قیمت گندم تا زمان برداشت کاهش یابد. در مقابل، نانوایی را تصور کنید که برای ماههای آینده به گندم نیاز دارد و افزایش قیمت میتواند هزینهی تولیدش را بالا ببرد. کشاورز و نانوا توافق میکنند که سه ماه دیگر، ۱۰۰ کیلوگرم گندم را با قیمت هر کیلوگرم ۱۰ هزار تومان معامله کنند. به این ترتیب، قیمت از امروز مشخص است و هر دو طرف میتوانند برای هزینهها و درآمد آیندهی خود برنامهریزی کنند.
اگر قیمت گندم در زمان تحویل افزایش یابد، نانوا از قیمت توافقشده بهره میبرد، اما کشاورز فرصت فروش محصول با قیمت بالاتر را از دست میدهد. در صورت کاهش قیمت، شرایط برعکس میشود. این توافق بخشی از ریسک تغییر قیمت را کاهش میدهد، ولی سود هیچیک از طرفین را تضمین نمیکند؛ برای مثال، هزینهی تولید کشاورز ممکن است از مبلغ فروش بیشتر شود.
تفاوت توافق خصوصی با قرارداد فیوچرز
مثال کشاورز و نانوا در واقع به قرارداد فوروارد (Forward Contract) شباهت بیشتری دارد. در فوروارد، دو طرف میتوانند مقدار کالا، قیمت و زمان تحویل را مطابق نیاز خود تعیین کنند. اما قرارداد فیوچرز معمولا در بورسهای معاملات آتی عرضه میشود و مشخصات استانداردی دارد. در این بازارها، سازوکار پایاپای به مدیریت تعهدات طرفین و کاهش ریسک انجام نشدن قرارداد کمک میکند. بنابراین، فیوچرز فقط توافقی دربارهی قیمت آینده نیست؛ قراردادی با شرایط معاملاتی و روش تسویهی مشخص است.
انواع قراردادهای فیوچرز و روش تسویهی آنها
همهی قراردادهای فیوچرز زمان پایان و روش تسویهی یکسانی ندارند. این تفاوتها مهماند؛ زیرا حتی دو قرارداد مرتبط با یک رمزارز هم ممکن است از نظر هزینهها و شرایط نگهداری موقعیت متفاوت باشند.
قراردادهای فیوچرز سررسیددار
قرارداد سررسیددار (Dated Futures) تاریخ مشخصی برای پایان دارد. معاملهگر میتواند پیش از رسیدن به این تاریخ موقعیت خود را ببندد یا در صورت مجاز بودن، قرارداد را تا سررسید نگه دارد. برای مثال، ممکن است قراردادی با سررسید ماه آینده عرضه شود. در چنین حالتی، باید زمان پایان معامله و مقررات تسویه را از پیش شناخت؛ چون نگهداری قرارداد تا سررسید میتواند تعهدات متفاوتی با بستن زودتر آن داشته باشد.
قراردادهای فیوچرز بدون سررسید
قرارداد فیوچرز بدون سررسید (Perpetual Futures) تاریخ انقضای مشخصی ندارد. معاملهگر میتواند تا زمانی که شرایط نگهداری موقعیت برقرار است، آن را باز نگه دارد. البته «بدون سررسید» به معنای نگهداری بدون هزینه و محدودیت نیست. کاهش وجه تضمین، هزینههای قرارداد و لیکویید شدن ممکن است نگهداری موقعیت را دشوار یا ناممکن کنند. در بسیاری از این قراردادها نیز از سازوکاری به نام فاندینگ ریت استفاده میشود تا قیمت قرارداد به قیمت بازار نقدی نزدیک بماند.
تفاوت تسویهی نقدی و تحویل دارایی
قراردادهای فیوچرز بسته به مشخصاتشان از روشهای مختلفی برای تسویه استفاده میکنند:
- تسویهی نقدی (Cash Settlement): اختلاف ارزش قرارداد بهصورت وجه یا اعتبار تسویه میشود و نیازی به تحویل دارایی پایه نیست.
- تحویل فیزیکی (Physical Delivery): دارایی پایه مطابق شرایط قرارداد در زمان تسویه تحویل داده میشود.
برای نمونه، بعضی قراردادهای مرتبط با کالا میتوانند به تحویل همان کالا منتهی شوند، در حالی که قراردادهای دیگری تنها بهصورت نقدی تسویه میشوند. در بازار رمزارز نیز باید پیش از معامله بررسی کرد که قرارداد چگونه و با چه ارزی تسویه میشود.
پوزیشن لانگ و شورت در فیوچر تریدینگ چگونه کار میکنند؟
معاملهگر در بازار فیوچرز میتواند بر اساس پیشبینی خود از جهت قیمت، موقعیت خرید یا فروش باز کند. به این موقعیتها پوزیشن (Position) گفته میشود. جهت پوزیشن تعیین میکند که افزایش یا کاهش قیمت چه تاثیری بر سود و زیان معامله خواهد داشت.
پوزیشن لانگ چیست؟
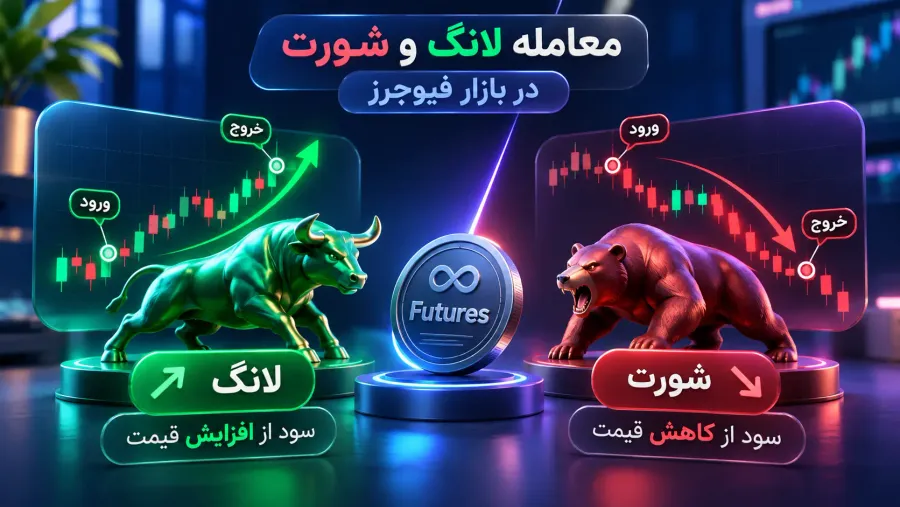
پوزیشن لانگ (Long Position) یا موقعیت خرید زمانی باز میشود که معاملهگر انتظار افزایش قیمت دارایی پایه را دارد. اگر قیمت پس از ورود بالا برود و موقعیت در سطح بالاتری بسته شود، معامله سود ناخالص خواهد داشت. اگر قیمت کاهش یابد، ممکن است زیان ایجاد شود. برای مثال، معاملهگری را تصور کنید که در قیمت فرضی ۲۰۰۰ دلار، پوزیشن لانگ با اندازهی یک اتریوم باز میکند. اگر موقعیت را در قیمت ۲۲۰۰ دلار ببندد، اختلاف قیمت به نفع او خواهد بود.
پوزیشن شورت چیست؟
پوزیشن شورت (Short Position) یا موقعیت فروش برای استفاده از کاهش احتمالی قیمت باز میشود. فرض کنید معاملهگری انتظار دارد بیتکوین ارزانتر شود. او میتواند در صورت پشتیبانی قرارداد، پوزیشن شورت باز کند. اگر قیمت کاهش یابد و موقعیت در سطح پایینتری بسته شود، معامله سود ناخالص خواهد داشت. باز کردن پوزیشن شورت در فیوچرز لزوما به معنی قرض گرفتن و فروش مستقیم رمزارز نیست. این سازو کار با فروش استقراضی در بعضی بازارهای مارجین تفاوت دارد.
مثال محاسبهی سود و زیان لانگ و شورت
فرض کنید سارا و علی هر کدام یک موقعیت فرضی با اندازهی یک اتریوم و قیمت ورود ۲۰۰۰ دلار باز میکنند. سارا انتظار افزایش قیمت دارد و لانگ میگیرد؛ علی انتظار کاهش قیمت دارد و شورت باز میکند.
|
قیمت اتریوم هنگام خروج |
نتیجهی پوزیشن لانگ سارا |
نتیجهی پوزیشن شورت علی |
|
۲۲۰۰ دلار |
۲۰۰ دلار سود ناخالص |
۲۰۰ دلار زیان ناخالص |
|
۱۸۰۰ دلار |
۲۰۰ دلار زیان ناخالص |
۲۰۰ دلار سود ناخالص |
در قراردادهای خطی که اندازهی آنها بر حسب دارایی پایه مشخص میشود، فرمول سادهی سود و زیان ناخالص به این شکل است:
- سود یا زیان لانگ = (قیمت خروج − قیمت ورود) × مقدار دارایی پایه
- سود یا زیان شورت = (قیمت ورود − قیمت خروج) × مقدار دارایی پایه
همهی قیمتهای این مثال فرضیاند و کارمزد معامله، احتمال لیکویید شدن در محاسبه لحاظ نشده. سارا و علی نیز فقط دو موقعیت فرضی را نشان میدهند؛ در بازار واقعی، تسویه لزوما با انتقال مستقیم پول میان این دو معاملهگر انجام نمیشود.
این فرمول برای قراردادهای خطی مناسب است. قراردادهای معکوس یا قراردادهایی با شیوهی تسویهی متفاوت ممکن است فرمول دیگری داشته باشند؛ برای محاسبهی دقیق باید مشخصات همان قرارداد را خواند.
اهرم، وجه تضمین و لیکویید شدن در فیوچرز
اهرم و وجه تضمین به معاملهگر اجازه میدهند با سرمایهای کمتر از ارزش کل موقعیت، در معرض تغییرات قیمت قرار بگیرد. در مقابل، همین ویژگی میتواند زیان را نسبت به سرمایهی اولیه بزرگتر کند.
اهرم یا لوریج چیست؟
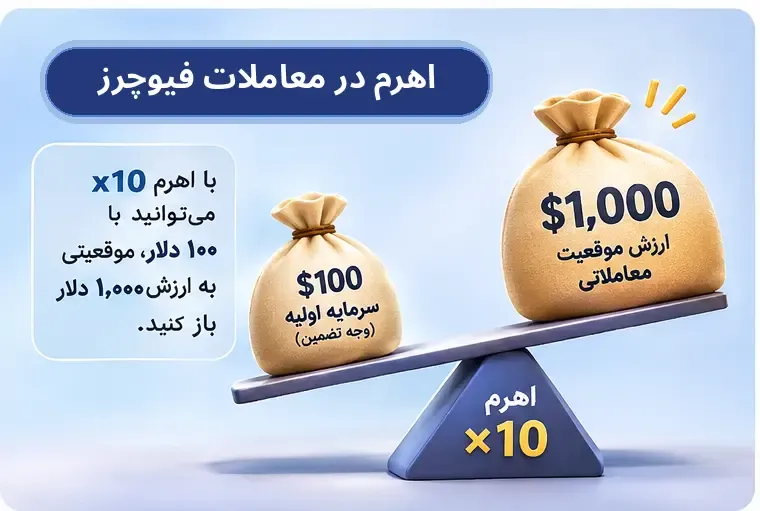
اهرم (Leverage) نسبت ارزش موقعیت معاملاتی به وجه تضمین اختصاصیافته به آن است. فرض کنید ۱۰۰ دلار وجه تضمین در اختیار دارید و از اهرم ۱۰ برابر استفاده میکنید. در یک مثال ساده، میتوانید موقعیتی با ارزش اسمی ۱۰۰۰ دلار باز کنید.
اگر ارزش موقعیت ۵ درصد به نفع شما تغییر کند، سود ناخالص آن ۵۰ دلار خواهد بود. این مبلغ برابر با ۵۰ درصد وجه تضمین اولیه است. اما اگر همان تغییر قیمت برخلاف موقعیت رخ دهد، ۵۰ دلار زیان ناخالص خواهید داشت. این مثال هزینهها و خطر بسته شدن اجباری موقعیت را در نظر نمیگیرد.
اهرم احتمال درست بودن تحلیل را بیشتر نمیکند؛ فقط اندازهی موقعیت را در برابر سرمایهی اختصاصیافته افزایش میدهد. همچنین برخلاف معاملات مارجین که معمولا با اعتبار یا استقراض دارایی انجام میشوند، استفاده از اهرم در فیوچرز لزوما به معنای گرفتن وام رمزارزی از صرافی نیست.
وجه تضمین اولیه و وجه تضمین نگهداری
وجه تضمین یا مارجین (Margin) مبلغی است که برای باز کردن و نگهداری یک موقعیت اختصاص مییابد. این مبلغ، پیشپرداخت خرید دارایی پایه یا هزینهی قطعی معامله نیست.
- وجه تضمین اولیه (Initial Margin): مبلغی که برای باز کردن موقعیت لازم است.
- وجه تضمین نگهداری (Maintenance Margin): حداقل وثیقهای که باید برای ادامهی نگهداری موقعیت باقی بماند.
اگر موجودی قابلاستفاده از سطح لازم پایینتر برود، ممکن است معاملهگر مجبور به افزایش وجه تضمین شود یا موقعیت او کاهش یابد یا بسته شود. جزئیات به شرایط بازار و پلتفرم بستگی دارد.
تفاوت مارجین ایزوله و کراس چیست؟
پلتفرمهای پشتیبان معاملات فیوچرز ممکن است دو روش اصلی برای تخصیص وثیقه داشته باشند:
- مارجین ایزوله (Isolated Margin): مقدار معینی وثیقه به یک موقعیت اختصاص داده میشود. اگر وجه تضمین بیشتری به آن اضافه نشود، زیان معمولا در محدودهی وثیقهی همان موقعیت مدیریت میشود؛ بااینحال، شرایط کارمزد و تسویه نیز باید بررسی شوند.
- مارجین کراس (Cross Margin): موجودی واجد شرایط حساب یا گروهی از موقعیتها میتواند بهصورت مشترک برای پشتیبانی از وثیقه به کار رود. بنابراین، زیان یک موقعیت ممکن است موجودی قابلاستفاده برای موقعیتهای دیگر را هم کاهش دهد.
تفاوت مارجین کراس و ایزوله در نحوهی تخصیص سرمایهی در معرض خطر است، نه در تضمین سود یا جلوگیری قطعی از لیکویید شدن.
لیکویید شدن در معاملات فیوچرز چیست؟
لیکویید شدن (Liquidation) زمانی رخ میدهد که شرایط لازم برای نگهداری یک موقعیت از نظر وجه تضمین دیگر برقرار نباشد و سازوکار مدیریت ریسک بازار، تمام یا بخشی از آن را بهاجبار ببندد. برای مثال، در یک پوزیشن لانگ اهرمی، افت قیمت میتواند ارزش وثیقهی قابلاستفاده را کاهش دهد. اگر شرایط مارجین نگهداری نقض شود، ممکن است موقعیت پیش از رسیدن قیمت به سطح مورد انتظار معاملهگر بسته شود.
در بعضی بازارها، قیمت مرجع (Mark Price) برای سنجش شرایط لیکویید شدن به کار میرود و این قیمت لزوما با آخرین قیمت معاملهشده برابر نیست. لیکویید شدن لزوما به معنای از دست رفتن تمام موجودی حساب نیست. میزان زیان به عواملی مانند اندازهی موقعیت معاملاتی، نوع مارجین و قوانین پلتفرم بستگی دارد. البته در برخی ساختارهای معاملاتی، ممکن است زیان از وجه تضمینی که برای باز کردن موقعیت اختصاص دادهاید نیز بیشتر شود.
هشدار ریسک: هرچه اهرم بالاتر باشد، معمولا حرکت کوچکتری از قیمت در جهت مخالف میتواند موقعیت را به محدودهی لیکویید شدن نزدیک کند. در نتیجه، حتی اگر پیشبینی بلندمدت معاملهگر درست از آب درآید، ممکن است پیش از آن موقعیتش بسته شده باشد.
هزینههای معاملات آتی و فاندینگ ریت
سود ناشی از تغییر قیمت همیشه با مبلغ نهایی دریافتی برابر نیست. باز کردن، نگهداری و بستن موقعیت میتواند هزینههایی داشته باشد که نتیجهی معامله را تغییر میدهند.
کارمزد باز کردن و بستن موقعیت
کارمزد معامله در بازارهای فیوچرز معمولا بر اساس ارزش سفارش و ساختار کارمزدی پلتفرم محاسبه میشود. ممکن است برای دو نوع اجرای سفارش میکر و تیکر ، کارمزد متفاوتی تعیین شده باشد:
- سفارش میکر (Maker): سفارشی که طبق قواعد بازار به دفتر سفارش نقدینگی اضافه میکند.
- سفارش تیکر (Taker): سفارشی که از نقدینگی موجود در دفتر سفارش استفاده میکند.
نرخ کارمزد به بازار و نوع قرارداد وابسته است. بنابراین، هنگام محاسبهی سود خالص باید هزینهی ورود و خروج از موقعیت را نیز در نظر بگیرید.
فاندینگ ریت چیست و چگونه محاسبه میشود؟
فاندینگ ریت (Funding Rate) سازوکاری در قراردادهای بدون سررسید است که به نزدیک ماندن قیمت قرارداد به قیمت بازار نقدی کمک میکند. در بسیاری از این قراردادها، پرداختهای دورهای میان دارندگان موقعیت لانگ و شورت انجام میشود:
- اگر نرخ فاندینگ مثبت باشد، معاملهگران دارای پوزیشن لانگ (خرید) باید مبلغ فاندینگ را به معاملهگران دارای پوزیشن شورت (فروش) پرداخت کنند.
- اگر نرخ فاندینگ منفی باشد، این پرداخت برعکس میشود؛ یعنی معاملهگران دارای پوزیشن شورت مبلغ فاندینگ را به معاملهگران دارای پوزیشن لانگ میپردازند.
در یک قرارداد خطی، مبلغ پرداختی معمولا بر اساس ارزش اسمی موقعیت و نرخ مربوط به همان دوره محاسبه میشود:
مبلغ فاندینگ = ارزش اسمی موقعیت × نرخ فاندینگ
زمان پرداخت و نحوه محاسبهی فاندینگ در هر پلتفرم ممکن است متفاوت باشد. این مبلغ با کارمزد خرید و فروش صرافی فرق دارد. در قراردادهای دائمی، بسته به مثبت یا منفی بودن نرخ فاندینگ، معاملهگران دارای موقعیت لانگ یا شورت مبلغی را به گروه مقابل پرداخت میکنند.
تفاوت سود ناخالص و سود خالص
فرض کنید موقعیتی بر اثر تغییر قیمت، ۲۰۰ دلار سود ناخالص ایجاد کرده باشد. برای محاسبهی نتیجهی نهایی باید کارمزد ورود و خروج، فاندینگ پرداختی یا دریافتی و سایر هزینههای قابلاعمال را هم لحاظ کرد.
سود یا زیان خالص = سود یا زیان ناخالص − کارمزدها − فاندینگ پرداختی + فاندینگ دریافتی − سایر هزینهها
هرچه موقعیت برای مدت طولانیتری باز بماند، هزینههای دورهای ممکن است تاثیر بیشتری بر نتیجهی آن بگذارند. ازاینرو، محاسبهی سود و زیان تنها با مقایسهی قیمت ورود و خروج کامل نمیشود.
کاربردهای معاملات فیوچرز
بازار فیوچرز فقط برای پیشبینی افزایش یا کاهش قیمت به وجود نیامده است. قراردادهای آتی در مدیریت ریسک فعالیتهای اقتصادی نیز کاربرد دارند. دو کاربرد مهم این بازار، پوشش ریسک و معامله با هدف کسب سود از نوسانات قیمت است.
پوشش ریسک با قراردادهای فیوچرز
پوشش ریسک یا هجینگ (Hedging) یعنی استفاده از یک موقعیت مالی برای کاهش تاثیر تغییرات نامطلوب قیمت بر دارایی یا تعهد موجود. شرکتی صادرکننده را بهصورت فرضی در نظر بگیرید که قرار است یک ماه دیگر بابت فروش محصولات خود ۱۰ اتریوم دریافت کند. فرض کنید هنگام عقد قرارداد، ارزش هر اتریوم ۳۰۰۰ دلار است؛ پس ارزش دلاری دریافتی مورد انتظار شرکت در این مثال ۳۰ هزار دلار خواهد بود.
شرکت نگران است قیمت اتریوم تا زمان دریافت وجه کاهش پیدا کند. در یک سناریوی فرضی، میتواند موقعیت شورت فیوچرز به اندازهی ۱۰ اتریوم باز کند تا بخشی از این ریسک را کاهش دهد. اگر قیمت اتریوم هنگام دریافت به ۲۵۰۰ دلار برسد، ارزش ۱۰ اتریوم شرکت به ۲۵ هزار دلار کاهش مییابد. از سوی دیگر، با فرض یک قرارداد خطی و قیمت ورود ۳۰۰۰ دلار، موقعیت شورت میتواند ۵۰۰۰ دلار سود ناخالص ایجاد کند. در این مثال سادهشده، مجموع ارزش دریافتی و سود قرارداد، پیش از هزینهها، نزدیک به ۳۰ هزار دلار باقی میماند.
اگر قیمت اتریوم افزایش پیدا کند، بالا رفتن ارزش اتریوم دریافتی ممکن است با زیان موقعیت شورت خنثی شود. بنابراین، پوشش ریسک میتواند از کاهش ارزش محافظت کند، اما بخشی از منفعت رشد قیمت را هم محدود میکند.
این محاسبه صرفا آموزشی است و به معنای حذف کامل ریسک نیست. اختلاف قیمت بازار نقدی و فیوچرز، هزینههای معامله، تغییرات وجه تضمین و زمان بستن موقعیت میتوانند نتیجه را تغییر دهند. در مثال یک شرکت ایرانی، تغییر نرخ دلار در برابر ریال نیز ریسک جداگانهای است که با پوشش قیمت دلاری اتریوم لزوما برطرف نمیشود.
کسب سود از پیشبینی تغییرات قیمت
کاربرد دیگر فیوچرز، سفتهبازی یا معامله با هدف کسب سود از نوسانات قیمت (Speculation) است. در این حالت، معاملهگر بر اساس تحلیل خود تصمیم میگیرد پوزیشن لانگ یا شورت باز کند. اگر قیمت در جهت مورد انتظار حرکت کند، ممکن است سود کسب کند؛ اما حرکت مخالف قیمت، زیان ایجاد خواهد کرد.
هدف این معامله با پوشش ریسک تفاوت دارد. فردی که پوشش ریسک انجام میدهد، معمولا در تلاش است اثر تغییر قیمت را بر دارایی یا تعهدی موجود کاهش دهد. درماقبل معاملهگر سفتهباز برای کسب بازده از تغییرات قیمت وارد بازار میشود.
حضور معاملهگران با اهداف متفاوت به شکلگیری بازار و تامین نقدینگی کمک میکند. بااینحال، نقدشوندگی تمام قراردادها یکسان نیست و خروج سریع از موقعیت با قیمت دلخواه تضمین نمیشود.
تفاوت فیوچرز با اسپات، مارجین و فوروارد
این چهار روش ممکن است همگی با قیمت یک دارایی ارتباط داشته باشند، اما موضوع معامله، تعهد طرفین و نوع ریسک در آنها یکسان نیست. جدول زیر مهمترین تفاوتها را نشان میدهد.
|
معیار |
معاملات اسپات |
معاملات مارجین |
معاملات فیوچرز |
قرارداد فوروارد |
|
موضوع معامله |
خرید و فروش نقدی دارایی |
معاملهی دارایی با استفاده از اعتبار یا استقراض |
قرارداد مشتقهی استاندارد |
توافق خصوصی برای معامله در آینده |
|
دارایی پایه |
دارایی خریداری میشود |
دارایی معامله میشود و ممکن است وثیقه باشد |
موقعیت قراردادی باز میشود؛ تحویل به شرایط قرارداد بستگی دارد |
تحویل و مالکیت به توافق بستگی دارد |
|
زمان تسویه |
مطابق قواعد بازار نقدی |
مطابق قواعد بازار و قرارداد اعتبار |
بر اساس مشخصات قرارداد و نوع آن |
طبق موعد توافقشده |
|
امکان اهرم |
در خرید نقدی معمولی وجود ندارد |
میتواند وجود داشته باشد |
میتواند وجود داشته باشد |
به شرایط توافق بستگی دارد |
|
ریسک اصلی |
کاهش ارزش دارایی |
زیان دارایی و تعهدات اعتباری |
زیان اهرمی، کاهش مارجین و لیکویید شدن |
تغییر قیمت و انجام نشدن تعهد طرف مقابل |
|
هزینهها |
کارمزد معامله |
کارمزد و هزینهی اعتبار |
کارمزد، فاندینگ احتمالی و هزینههای دیگر |
طبق شرایط توافق و تسویه |
تفاوت فیوچرز و اسپات
در معاملات اسپات، خرید و فروش دارایی با قیمت جاری انجام میشود. برای مثال، اگر بیتکوین را بدون اعتبار در بازار نقدی خریداری کنید، ارزش دارایی شما همراه با قیمت آن تغییر میکند. کاهش قیمت باعث کم شدن ارزش دارایی میشود، اما صرف افت قیمت، موقعیت خرید نقدی را مانند یک معاملهی اهرمی لیکویید نمیکند. در مقابل، در فیوچرز ممکن است بدون خرید مستقیم بیتکوین، موقعیتی وابسته به قیمت آن باز کنید. در صورت استفاده از اهرم نیز خطر لیکویید شدن وجود دارد.
برای مشاهدهی قیمتهای بازار نقدی میتوانید از صفحهی قیمت لحظهای ارزهای دیجیتال استفاده کنید.
تفاوت فیوچرز و مارجین
- در معاملات مارجین، معمولا اعتبار یا دارایی قرضگرفتهشده برای انجام معامله به کار میرود. معاملهگر ممکن است هزینهی اعتبار بپردازد و موظف باشد اصل آن را بازگرداند.
- در فیوچرز، وجه تضمین برای باز کردن و نگهداری یک موقعیت قراردادی اختصاص مییابد. وجود اهرم در هر دو روش باعث نمیشود سازوکار آنها یکسان باشد. برای شناخت میزان ریسک، باید به نوع تعهد و شرایط تسویه توجه کرد، نه فقط عدد اهرم.
تفاوت فیوچرز و فوروارد
- در قرارداد فوروارد، طرفین معمولا شرایط معامله را بهصورت خصوصی تعیین میکنند. اما فیوچرز در بازار سازمانیافته و با مشخصات استاندارد معامله میشود.
- در توافقهای خصوصی، خطر انجام نشدن تعهد طرف مقابل میتواند اهمیت بیشتری داشته باشد. در بازارهای فیوچرز دارای پایاپای مرکزی، این ریسک با سازوکارهای مشخص و دریافت وثیقه کاهش پیدا میکند، هرچند همهی خطرات از بین نمیروند.
معاملات فیوچرز برای چه کسانی مناسب است؟
این بازار برای همهی سرمایهگذاران انتخاب مناسبی نیست. معاملهگر علاوه بر شناخت حرکت قیمت، باید بتواند ریسک هر موقعیت را محاسبه کند، آن را پیگیری کند و در شرایط نوسانی تصمیم بگیرد.
فیوچرز ممکن است برای افرادی مناسب باشد که با قراردادهای مشتقه آشنایی دارند، زیان احتمالی را پیش از ورود محاسبه میکنند و برنامهی مشخصی برای مدیریت سرمایه دارند. این قراردادها برای بعضی فعالان اقتصادی نیز میتوانند ابزار کاهش ریسک قیمت باشند؛ البته به شرط آنکه اندازه و مشخصات قرارداد با دارایی یا تعهد واقعی هماهنگ باشد.
در مقابل، کسی که بهتازگی معاملهگری را شروع کرده، مفهوم وجه تضمین و لیکویید شدن را نمیشناسد یا توان تحمل زیان سرمایهی درگیر را ندارد، بهتر است ابتدا آموزش ببیند و بدون اهرم تجربه کسب کند.
اگر هدف اصلی خرید و نگهداری بلندمدت یک رمزارز است، لزوما نیازی به قرارداد فیوچرز وجود ندارد. بااینحال، فیوچرز فقط ابزار معاملهی کوتاهمدت نیست و در پوشش ریسک و بعضی برنامههای بلندمدت نیز کاربرد دارد.
هشدار: معاملات فیوچرز میتوانند زیان قابلتوجهی ایجاد کنند. در برخی ساختارها، زیان حتی ممکن است از وجه تضمین اولیه بیشتر شود. پیش از معامله، اندازهی سرمایهی در معرض خطر و شرایط قرارداد را حتما بررسی کنید.
سوالات متداول

یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان


