
بررسی آینده دیفای (DeFi) و تاثیر آن در امور مالی
امور مالی غیرمتمرکز یا دیفای، سیستمی است که خدمات مالی پایه مانند وامدهی و معامله را بدون نیاز به نهادهای واسطه و مستقیما روی شبکههای بلاکچین اجرا میکند. امروز دیگر بحث بر سر این نیست که آیا دیفای میتواند با بانکداری سنتی رقابت کند یا خیر؛ بلکه سوال اصلی این است که آینده دیفای چگونه است و این فناوری در سالهای پیشرو چه مسیر جدیدی را برای سرمایهگذاران رقم خواهد زد؟

با پررنگتر شدن نقش قانونگذاران، تکامل قراردادهای هوشمند، ادغام هوش مصنوعی در زیرساختهای بلاکچین و توکنیزه شدن داراییهای فیزیکی، دیفای در حال گذر از دوران پرنوسان اولیه و ورود به فاز بلوغ است. در این مقاله، قصد داریم تاثیر دیفای بر آینده خدمات مالی و چالش های موجود در مسیر توسعه این سیستم را بررسی کنیم.
دیفای چیست و چرا اهمیت ویژهای پیدا کرده است؟
اگر بخواهیم دیفای (سیستم مالی غیرمتمرکز) را به سادهترین شکل ممکن تعریف کنیم، باید یک بانک را در نظر بگیرید که هیچ مدیر، شعبه یا ساعت کاری مشخصی ندارد. در این سیستم، شما برای وام گرفتن، پسانداز کردن یا انتقال پول نیازی به کسب اجازه از هیچ شخص یا نهادی ندارید. همهچیز بر بستر بلاکچین (دفتر کل توزیعشده و دیجیتالی که اطلاعات تراکنشها را به صورت امن و غیرقابل تغییر ثبت میکند) انجام میشود.
چه چیزی امور مالی غیرمتمرکز را از سایر فناوریها متمایز میکند؟
شاید بپرسید ما همین الان هم از اپلیکیشنهای بانکی روی گوشیهای موبایل استفاده میکنیم، پس تفاوت شبکهی دیفای با اینترنت بانک چیست؟ تفاوت اصلی در هستهی مرکزی این دو سیستم است. در سیستمهای سنتی، همیشه یک شخص ثالث مانند بانک یا موسسهی مالی وجود دارد که واسطهی بین شما و پول شماست. این واسطه میتواند حساب شما را مسدود کند، تراکنش را لغو کند یا بابت هر انتقال از شما کارمزد بالایی بگیرد.
امور مالی غیرمتمرکز، ویژگیهای منحصربهفردی دارد که آن را از هر فناوری مالی دیگری متمایز میکند:
- دسترسی آزاد و بدون محدودیت: در دیفای هیچ نیازی به احراز هویت پیچیده، چک کردن سابقهی مالی یا معرفی ضامن ندارید. تنها چیزی که برای ورود به این دنیای مالی نیاز دارید یک گوشی هوشمند و اتصال به اینترنت است.
- فعالیت بدون توقف: بازارهای سنتی در روزهای تعطیل یا ساعات خاصی بسته میشوند، اما سیستم امور مالی غیرمتمرکز ۲۴ ساعت شبانهروز و ۷ روز هفته باز است و به صورت خودکار کار میکند.
- شفافیت کامل: در یک بانک سنتی، شما نمیدانید مدیران بانک با پول شما دقیقا چه کار میکنند. اما در بستر بلاکچین، تمام تراکنشها روی یک شبکهی عمومی ثبت میشوند و همه میتوانند جریان پول را به صورت کاملا شفاف پیگیری کنند.
- کنترل کامل بر دارایی: وقتی پول شما در کیف پول دیجیتال شخصیتان باشد، کلید گاوصندوق فقط در دست شماست. هیچ نهاد یا سازمانی نمیتواند دارایی شما را بلوکه کند.
نقش قراردادهای هوشمند به عنوان هسته مرکزی تحول خدمات مالی
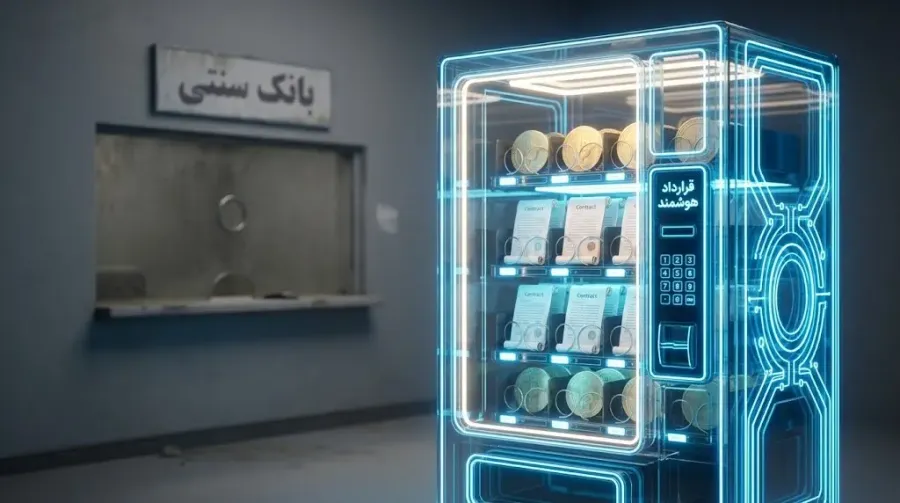
تمام این اتفاقات جذاب در شبکهی دیفای، به کمک یک فناوری بینظیر به نام قرارداد هوشمند امکانپذیر شده است. برای درک بهتر قراردادهای هوشمند، یک دستگاه خودکار فروش قهوه را در نظر بگیرید. وقتی شما پول را وارد دستگاه میکنید و دکمهی نوشابهی مورد نظر را میفشارید، دستگاه به صورت خودکار تشخیص میدهد که پول کافی پرداخت شده است و قهوه را به شما تحویل میدهد. در اینجا هیچ فروشندهای حضور ندارد؛ همهچیز بر اساس یک دستورالعمل از پیش تعیینشده کار میکند.
قراردادهای هوشمند دقیقا نقش همین دستگاه را در دنیای اقتصاد بازی میکنند، اما بسیار پیشرفتهتر. این برنامهها روی شبکهی بلاکچین اجرا میشوند و وظایف یک کارمند بانک را بر عهده دارند. وقتی شما میخواهید در یک پلتفرم غیرمتمرکز وام بگیرید، قرارداد هوشمند به صورت خودکار وثیقهی شما را بررسی میکند و در کسری از ثانیه مبلغ وام را به حساب شما واریز میکند.
استفاده از این کدهای هوشمند به عنوان هستهی مرکزی خدمات مالی، باعث از بین رفتن خطای انسانی، کاهش شدید هزینهها و افزایش سرعت تراکنشها میشود. در واقع، قراردادهای هوشمند همان موتور قدرتمندی هستند که چرخهای ماشین اقتصاد آینده را به حرکت درمیآورند و نیاز به واسطهها را به طور کامل از بین میبرند.
نبرد بزرگ: دیفای در برابر سیستم مالی سنتی
سیستم بانکی سنتی را مانند یک قلعهی بزرگ و محافظتشده در نظر بگیرید. برای ورود به این قلعه و استفاده از امکانات آن، باید از درهای مشخصی عبور کنید، مدارک هویتی خود را به نگهبانها نشان دهید و برای هر کاری که انجام میدهید، به آنها کارمزد بپردازید. در مقابل، دیفای یا همان امور مالی غیرمتمرکز، شبیه به یک بازار بزرگ و بدون دیوار است. در این بازار، هیچ نگهبان یا مدیر مرکزی وجود ندارد و افراد میتوانند به صورت مستقیم و بدون واسطه با یکدیگر معامله کنند.
با رشد چشمگیر این بازار بیواسطه، اکنون یک رقابت و نبرد جذاب بین این دو سیستم شکل گرفته است. در یک سو بانکهایی با دههها تجربه و قوانین سفتوسخت قرار دارند و در سوی دیگر، تکنولوژی پرسرعتی که مرزهای جغرافیایی را از بین برده است.
آیا دیفای میتواند به طور کامل جایگزین بانکها شود؟
این سوالی است که ذهن بسیاری از افراد را به خود مشغول کرده است. پاسخ کوتاه این است: خیر، حداقل نه به این زودیها.
با وجود تمام مزایایی که شبکهی غیرمتمرکز دارد، سیستم بانکی سنتی همچنان نقاط قوتی دارد که تکنولوژی به تنهایی نمیتواند آنها را پر کند. برای درک بهتر، بیایید به چند دلیل مهم نگاه کنیم:
- نیاز به پول فیزیکی: تا زمانی که ما برای خریدهای روزمرهی خود به ارزهای فیات (پولهای رایج دولتی مانند دلار، یورو یا تومان) وابسته هستیم، به بانکها برای تبدیل و نگهداری این پولها نیاز داریم.
- پشتیبانی انسانی: وقتی رمز عبور کارت بانکی خود را فراموش میکنید یا پولی به اشتباه منتقل میشود، میتوانید به شعبهی بانک مراجعه کنید یا با پشتیبانی تماس بگیرید. اما در دنیای غیرمتمرکز، اگر رمز کیف پول دیجیتال خود را گم کنید، هیچ نهادی برای کمک به شما وجود ندارد و سرمایهی شما برای همیشه از دست میرود.
- وامهای بدون وثیقهی کامل: در سیستم بانکی، شما میتوانید با ارائهی ضامن یا فیش حقوقی، وام بگیرید. اما در دیفای، به دلیل ناشناس بودن افراد، برای دریافت وام باید حتما دارایی دیجیتال با ارزشی بیشتر از مبلغ وام را به عنوان وثیقه در شبکه قفل کنید.
بنابراین، به جای جایگزینی کامل، دیفای در حال تسخیر بخشهایی از اقتصاد است که بانکها در آنها کند و پرهزینه عمل میکنند، مانند انتقال پول بین کشورها یا پرداخت سودهای بالاتر برای پساندازها.
واکنش بانکها و نهادهای مالی به گسترش دیفای و امکان همکاری دوطرفه
در روزهای اولیهی پیدایش ارزهای دیجیتال، بانکداران بزرگ این تکنولوژی را یک حباب یا تهدید میدانستند و در مقابل آن مقاومت میکردند. اما امروز، قوانین بازی تغییر کرده است. موسسات مالی متوجه شدهاند که نمیتوانند جلوی پیشرفت تکنولوژی را بگیرند، پس تصمیم گرفتهاند با آن همراه شوند.
بسیاری از بانکهای بزرگ جهان اکنون در حال آزمایش شبکههای بلاکچین هستند تا کارهای داخلی خود را سریعتر و ارزانتر انجام دهند. این رویکرد جدید باعث شکلگیری مفهومی به نام CeDeFi (ترکیب نهادهای مالی متمرکز با تکنولوژی غیرمتمرکز) شده است. در این مدل همکاری دوطرفه، بانکها نقش پل ارتباطی را بازی میکنند. آنها امنیت، قوانین حمایتی و رابط کاربری ساده را فراهم میکنند و در پسزمینه، از سرعت و شفافیت بلاکچین بهره میبرند. در نتیجه، کاربران عادی میتوانند بدون درگیر شدن با پیچیدگیهای فنی، از مزایای هر دو دنیا لذت ببرند.
جدول مقایسه ویژگیهای کلیدی دیفای در مقابل سیستم بانکی سنتی
برای مرور سریع و درک بهتر تفاوتهای این دو سیستم، جدول زیر ویژگیهای اصلی هر کدام را در کنار هم قرار داده است:
|
ویژگی |
سیستم بانکی سنتی |
دیفای (امور مالی غیرمتمرکز) |
|
ساعات کاری |
محدود به روزهای کاری و ساعات اداری |
۲۴ ساعته در تمام روزهای هفته و سال |
|
واسطهها |
بانکها، موسسات مالی و شرکتهای پرداخت |
قراردادهای هوشمند (کدهای برنامهنویسی شده و خودکار) |
|
شفافیت |
پایین (فقط بانک و نهادهای نظارتی به اطلاعات دسترسی دارند) |
بسیار بالا (تمام تراکنشها روی شبکهی عمومی قابل مشاهده است) |
|
احراز هویت |
الزامی KYC (ارائهی دقیق مدارک شناسایی معتبر برای باز کردن حساب) |
نیازی نیست (فقط به یک کیف پول دیجیتال نیاز دارید) |
|
سرعت انتقال برونمرزی |
کند (ممکن است چند روز کاری زمان ببرد) |
بسیار سریع (معمولا در چند ثانیه یا چند دقیقه انجام میشود) |
|
کنترل روی دارایی |
در دست بانک (امکان مسدود شدن حساب وجود دارد) |
کاملا در دست کاربر (هیچکس جز شما به داراییتان دسترسی ندارد) |
تاثیر دیفای بر آینده خدمات مالی و اقتصاد جهانی
امور مالی غیرمتمرکز تنها یک تکنولوژی نوظهور برای معاملهگران ارزهای دیجیتال نیست، بلکه یک انقلاب خاموش است که از پایههای اقتصاد جهانی را تغییر میدهد. تصور کنید ساختار پیچیده و چندلایه اقتصاد را که سالهاست توسط بانکهای مرکزی و نهادهای مالی بزرگ کنترل میشود، میتوان با چند خط کد برنامهنویسی به شکل کارآمدتر و شفافتری بازسازی کرد. این تحول تنها به دنیای دیجیتال محدود نمیشود، بلکه ابعاد مختلف زندگی مالی انسانها را هدف قرار داده است و استانداردهای جدیدی برای سرعت، دسترسی و شفافیت در سطح جهان تعریف میکند.
تحول در سیستم وامدهی و دریافت وام بدون نیاز به ضامن و واسطه
در سیستم مالی سنتی، فرآیند دریافت وام یک مسیر پرپیچوخم و زمانبر است. شما باید فرمهای متعددی پر کنید، ضامنهای رسمی معرفی کنید، سوابق اعتباری خود را ارائه دهید و هفتهها منتظر بمانید تا بانک با درخواست شما موافقت کند. اما دیفای این فرآیند را به کلی دگرگون کرده است.
پروتکلهای وامدهی غیرمتمرکز بر پایهی قراردادهای هوشمند کار میکنند. برای دریافت وام در این سیستم نیازی به ارائهی فیش حقوقی یا اثبات اعتبار نیست. فرآیند کار به این شکل است که شما دارایی دیجیتال خود را به عنوان وثیقه در پلتفرم قفل میکنید و بلافاصله بر اساس ارزش آن، وام خود را دریافت میکنید. ویژگیهای اصلی این سیستم عبارتند از:
- سرعت بالا: پرداخت وام در کمتر از چند دقیقه و به صورت کاملا خودکار انجام میشود.
- حذف کاغذبازی: هیچ فرم، ضامن یا تاییدیه انسانی نیاز نیست.
- انعطافپذیری: کاربران میتوانند در هر لحظه وثیقهی خود را آزاد کنند و وام تسویه شود.
آینده صرافیهای غیرمتمرکز DEX و تکامل روشهای معاملاتی
صرافیهای غیرمتمرکز (پلتفرمهایی که به کاربران اجازه میدهند ارزهای دیجیتال خود را بدون نیاز به یک شرکت واسطه و به طور مستقیم با یکدیگر مبادله کنند) در سالهای اخیر رشد چشمگیری داشتهاند. در گذشته، برای خرید و فروش داراییها حتما باید از طریق یک صرافی متمرکز عمل میکردید که کنترل دارایی شما را در اختیار داشت.
اما نسل جدید صرافیهای غیرمتمرکز با تکیه بر استخرهای نقدینگی (مجموعهای از توکنها که توسط کاربران در یک قرارداد هوشمند قفل شدهاند تا امکان خرید و فروش سریع فراهم شود) روشهای معاملاتی را به شدت تکامل دادهاند. این پلتفرمها به کاربران اجازه میدهند بدون نیاز به احراز هویتهای سختگیرانه، داراییهای خود را با کمترین کارمزد و با بالاترین امنیت مبادله کنند. این صرافیها به لطف بهبود سرعت شبکهها، تجربهای مشابه صرافیهای بزرگ سنتی اما با حفظ حریم خصوصی و آزادی کامل به کاربران ارائه میدهند.
نقش استیبلکوینها و توکنیزه کردن داراییهای دنیای واقعی در رشد دیفای
یکی از محرکهای اصلی رشد دنیای مالی غیرمتمرکز، ابزارهایی هستند که نوسانات بازار را کنترل کرده و ارتباط بین دنیای واقعی و دیجیتال را برقرار میکنند.
استیبلکوینها - Stablecoins (ارزهای دیجیتالی که ارزش آنها به یک دارایی پایدار مثل دلار آمریکا گره خورده است و قیمت ثابتی دارند) به عنوان پول نقد دنیای دیفای عمل میکنند و به کاربران اجازه میدهند بدون نگرانی از نوسانات شدید قیمت، داراییهای خود را حفظ کنند. از طرف دیگر، مفهوم توکنیزه کردن داراییهای دنیای واقعی یا RWA (تبدیل داراییهای فیزیکی مانند ملک، طلا یا اوراق قرضه به توکنهای دیجیتال روی بلاکچین) به سرعت در حال گسترش است. این فناوری به سرمایهگذاران اجازه میدهد حتی با سرمایههای کوچک، کسری از یک دارایی ارزشمند در دنیای واقعی را خریداری کنند و از سود آن بهرهمند شوند.
دیفای و نقش آن در افزایش دسترسی به خدمات مالی برای افراد بدون حساب بانکی
بر اساس آمارهای جهانی، میلیونها نفر در سراسر جهان به خدمات پایهی بانکی دسترسی ندارند چون در مناطق دورافتاده زندگی میکنند یا مدارک هویتی رسمی ندارند. این افراد از پسانداز امن، دریافت وام یا انتقال پول به خارج از کشور محروم هستند.
امور مالی غیرمتمرکز این مشکل بزرگ را به سادگی حل کرده است. تنها چیزی که یک فرد برای ورود به این اکوسیستم نیاز دارد، یک گوشی هوشمند ارزانقیمت و دسترسی به اینترنت است. بدون نیاز به تایید هیچ بانک مرکزی یا موسسهی مالی، هر کسی در هر نقطهای از کرهی زمین میتواند دارایی خود را پسانداز کند، سود دریافت کند یا به سرتاسر جهان پول انتقال دهد. دیفای در حال ساخت یک اقتصاد فراگیر و بدون مرز است که فرصتهای مساوی برای پیشرفت مالی همهی انسانها فراهم میکند.
بررسی چالشها و خطرات توسعه دیفای در سال های آینده
هر فناوری جدید و هیجانانگیزی، در کنار فرصتهای بینظیر، خطرات خاص خودش را هم دارد. ورود به دنیای امور مالی غیرمتمرکز را میتوانید به رانندگی با یک خودروی مسابقهای بسیار سریع در یک جادهی جدید تشبیه کنید؛ سرعت و آزادی عمل شما بسیار بالاست، اما چون هنوز گاردریلها و علائم راهنمایی کافی در این جاده نصب نشده، کوچکترین اشتباه میتواند به قیمت از دست رفتن سرمایهی شما تمام شود. برای اینکه در این مسیر امن بمانیم، باید با دستاندازها و چالشهای اصلی آن به خوبی آشنا باشیم.
مهمترین ریسکهای امنیتی و آسیبپذیریهای احتمالی در قراردادهای هوشمند
همانطور که قبلا اشاره کردیم، قراردادهای هوشمند قلب تپندهی دیفای هستند. اما فراموش نکنید که این قراردادها در نهایت کدهای کامپیوتری هستند که توسط انسانها نوشته شدهاند. انسانها ممکن است اشتباه کنند و این اشتباهات در برنامهنویسی، به شکل باگ (نقصها یا خطاهای نرمافزاری که باعث اختلال در عملکرد سیستم میشوند) خود را نشان میدهند.
یک قرارداد هوشمند را مانند یک گاوصندوق دیجیتال پیشرفته در نظر بگیرید. اگر برنامهنویس به اشتباه یک روزنهی کوچک در قفل این گاوصندوق باز گذاشته باشد، هکرها با ساعتها بررسی کدها، آن روزنه را پیدا کرده و تمام سرمایهی قفلشده در آن را به سرقت میبرند. در سیستم غیرمتمرکز، اگر هکری پول شما را بدزدد، هیچ نهاد پشتیبان یا بانکی وجود ندارد که تراکنش را لغو کند و پول را به شما برگرداند.
مهمترین خطراتی که در این بخش سرمایهگذاران را تهدید میکنند عبارتند از:
- حملات هکری پیچیده: استفاده از روشهایی مانند Flash Loan (وامهای سریع و بدون وثیقهای که در شبکهی غیرمتمرکز تنها در قالب یک تراکنش دریافت و بلافاصله پس داده میشوند) برای فریب دادن کدهای سیستم و تخلیهی نقدینگی پلتفرمها.
- کلاهبرداریهای Rug Pull: نوعی کلاهبرداری رایج که در آن تیم سازندهی یک پروژهی جدید، پس از جذب سرمایهی مردم، ناگهان پروژه را رها کرده و با پولها ناپدید میشوند و ارزش توکنهای خریداری شده به صفر میرسد.
- خطاهای فردی کاربران: در این دنیا شما بانکدار خودتان هستید. اگر کلید خصوصی یا کلمات بازیابی کیف پول خود را گم کنید، دارایی شما برای همیشه قفل میشود و هیچ راهی برای بازگرداندن آن وجود نخواهد داشت.
نقش قوانین و مقررات دولتی در شکلدهی به آینده دیفای
یکی از بزرگترین چالشهای فعلی دیفای، تقابل آن با دولتها و نهادهای نظارتی است. ذات شبکهی غیرمتمرکز بر پایهی حفظ حریم خصوصی، ناشناس بودن و آزادی عمل استوار است. اما نهادهای دولتی معتقدند که این فضای آزاد میتواند به بستری راحت برای فرار مالیاتی یا فعالیتهای غیرقانونی تبدیل شود.
به همین دلیل، قانونگذاران به دنبال اعمال مقرراتی مانند احراز هویت مشتری یا همان KYC (فرآیندی که در آن موسسات مالی هویت واقعی کاربران خود را از طریق مدارک شناسایی معتبر تایید میکنند تا جلوی جرایم مالی را بگیرند) در پلتفرمهای دیفای هستند. تقابل این دو نگاه متفاوت، شبیه به ساختن یک سد روی یک رودخانهی پرخروش است. از یک طرف، سد باعث میشود رودخانه آزادی و جریان طبیعی خود را از دست بدهد، اما از طرف دیگر، همین سد باعث تولید انرژی ایمن و قابل استفاده برای شهرها میشود.
قانونگذاری شفاف در سالهای آینده نقش بسیار حیاتی بازی خواهد کرد. اگر قوانین بیش از حد سختگیرانه باشند، جلوی رشد و نوآوری این تکنولوژی گرفته میشود. اما اگر قانونگذاری به شکل اصولی و منطقی انجام شود، باعث ایجاد احساس امنیت در میان سرمایهگذاران سنتی شده و راه را برای ورود سرمایههای عظیم شرکتهای بزرگ باز میکند. در واقع، آیندهی دیفای در گرو پیدا کردن یک نقطهی تعادل طلایی بین حفظ آزادی کاربران و رعایت استانداردهای مالی جهانی است.
مهمترین ترندهایی که آینده دیفای را شکل میدهند
دنیای تکنولوژی هرگز از حرکت نمیایستد و امور مالی غیرمتمرکز هم از این قاعده مستثنی نیست. وقتی به مسیر حرکت این فناوری و بعد از آن نگاه میکنیم، متوجه میشویم که هدف اصلی، سادهتر کردن کارها برای کاربران و رفع مشکلاتی است که در سالهای گذشته مانع ورود افراد عادی به این فضا میشد. چشمانداز آیندهی دیفای حول محور هوشمندی بیشتر، سرعت بالاتر و هزینههای کمتر میچرخد تا این سیستم مالی برای همهی افراد جهان قابل دسترس باشد.
ادغام هوش مصنوعی با پروتکلهای دیفای
یکی از جذابترین اتفاقاتی که شاهد آن هستیم، پیوند خوردن هوش مصنوعی با امور مالی غیرمتمرکز است. تا پیش از این، کاربرانی که وارد این فضا میشدند باید خودشان تمام اطلاعات بازار را تحلیل میکردند تا بتوانند تصمیم درستی برای سرمایهگذاری بگیرند. این کار برای افراد تازهکار بسیار پیچیده و خستهکننده بود.
اما با ورود هوش مصنوعی به پلتفرمهای دیفای، همه چیز شبیه به استخدام یک مشاور مالی هوشمند و خستگیناپذیر شده است. این مشاور میتواند در کسری از ثانیه هزاران داده را بررسی کند و بهترین مسیرها را به شما پیشنهاد دهد. نقش هوش مصنوعی در آیندهی دیفای را میتوان در چند مورد کلیدی خلاصه کرد:
- مشاور و تحلیلگر شخصی: رباتهای هوش مصنوعی میتوانند با توجه به میزان سرمایهای که دارید و سطح ریسکپذیری شما، استراتژیهای معاملاتی اختصاصی و بهینهای را پیشنهاد دهند.
- تشخیص زودهنگام خطر: هوش مصنوعی میتواند رفتارهای مشکوک هکرها را روی شبکهی بلاکچین بسیار سریعتر از انسانها شناسایی کند و به کدهای قرارداد هوشمند دستور بدهد که برای جلوگیری از سرقت داراییها، واکنش سریع نشان دهند.
- مدیریت خودکار داراییها: پلتفرمها میتوانند به کمک ابزارهای هوشمند، سرمایهی شما را به صورت خودکار بین پروژههای مختلف جابهجا کنند تا همیشه بیشترین سود ممکن را با کمترین خطر دریافت کنید.
توسعه راهکارهای لایه دوم و تاثیر آن بر کاهش هزینهها
اگر در گذشته سعی کرده باشید در زمان شلوغی بازار در شبکهی اتریوم خریدی انجام دهید، احتمالا با کارمزدهای بسیار بالا و سرعت پایین شبکه مواجه شدهاید. این مشکل دقیقا شبیه به ترافیک سنگین یک بزرگراه اصلی در ساعات اوج شلوغی است. راهکارهای لایه دوم (شبکههای جانبی و پرسرعتی که تراکنشها را خارج از بلاکچین اصلی پردازش کرده و فقط نتیجهی نهایی را به شبکهی مادر میفرستند) دقیقا مانند پلهای روگذر و تونلهایی هستند که برای دور زدن ترافیک آن بزرگراه ساخته شدهاند. این توسعه باعث شده است تا تغییرات مهمی را در این سیستم تجربه کنیم:
- کارمزدهای نزدیک به صفر: با پردازش دستهجمعی تراکنشها در لایههای دوم، هزینهی فعالیت به شدت کاهش یافته است. حالا کاربران میتوانند حتی خریدهای کوچک خود را بدون نگرانی از پرداخت کارمزدهای سنگین و غیرمنطقی انجام دهند.
- تجربهی کاربری روانتر: تراکنشها به جای چند دقیقه، در یک چشم بر هم زدن تایید میشوند. این سرعت بالا باعث میشود برنامههای دیفای درست به روانی و سادگی اپلیکیشنهای بانکی روی گوشی موبایل شما کار کنند.
- زمینهسازی برای نوآوری: وقتی محدودیت سرعت و هزینهی شبکه برداشته شود، برنامهنویسان میتوانند پروژههای مالی بسیار پیشرفتهتری بسازند که در گذشته اجرای آنها به دلیل هزینهی بالا، روی بلاکچین غیرممکن بود.
فرصتهای سرمایهگذاری: در آینده دیفای چه پروژههایی رشد میکنند؟
با بلوغ اکوسیستم دیفای، جریان سرمایه از پروژههای پرخطر ناپایدار گذشته، به سمت زیرساختهای پایدارتر و کاربردیتر در حال حرکت است. برای سرمایهگذارانی که به دنبال فرصتهای رشد در سالهای آینده هستند، توجه به بخشهای زیر اهمیت بالایی دارد:
- پروتکلهای داراییهای دنیای واقعی (RWA): بدون شک یکی از بزرگترین ترندهای آینده، پروژههایی هستند که داراییهای فیزیکی مانند اوراق قرضه دولتی، املاک و کالاها را به توکنهای دیجیتال تبدیل میکنند. این پروژهها پلی بین اقتصاد سنتی و دیفای میسازند و پتانسیل جذب میلیاردها دلار نقدینگی از سوی موسسات مالی بزرگ را دارند.
- صرافیهای غیرمتمرکز مشتقات (Perp DEXs): با افزایش فشار قانونگذاران بر صرافیهای متمرکز، معاملهگران حرفهای به سمت پلتفرمهای غیرمتمرکزی میروند که امکان معاملات فیوچرز (آتی) و اهرمدار (Leverage) را با کارمزد پایین، سرعت بالا و بدون نیاز به احراز هویت (KYC) پیچیده فراهم میکنند. پروژههایی که نقدینگی عمیق و تجربه کاربری شبیه به صرافیهای متمرکز ارائه دهند، برنده این رقابت خواهند بود.
- زیرساختهای استیکینگ و ری استیکینگ: این حوزه به کاربران اجازه میدهد داراییهای خود را برای تامین امنیت شبکهها قفل کنند، اما همزمان یک توکن معادل (LST) دریافت کنند تا بتوانند از آن در سایر پروتکلهای دیفای برای کسب سود مضاعف استفاده کنند. توسعه این پروتکلها، بهرهوری سرمایه را در شبکههایی مثل اتریوم به حداکثر رسانده است.
- زیرساختهای ارتباط متقابل (Cross-Chain & Omnichain): آینده بلاکچینها ایزوله نخواهد بود. پروژهها و اوراکلهایی که امکان انتقال امن نقدینگی و پیامها را بین شبکههای مختلف (مثل انتقال بیدردسر از اتریوم به سولانا یا آربیتروم) فراهم میکنند، به ستون فقرات و شاهرگ حیاتی دیفای تبدیل خواهند شد.
سوالات متداول
یادگیری کریپتو از صفر
دانشنامه و مقالات آموزشی کیف پول من، رایگان


